标签: 许家印


远在英国的丁玉梅,看到老许父子三人被宣判的消息,尤其是看到相伴了近40年的枕边人
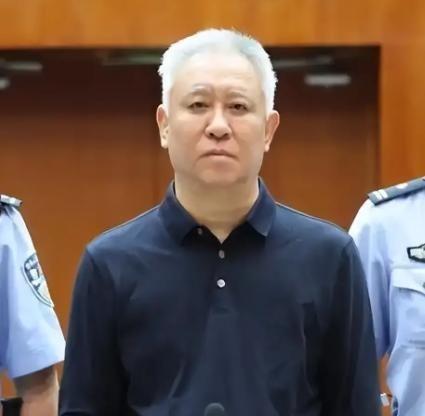
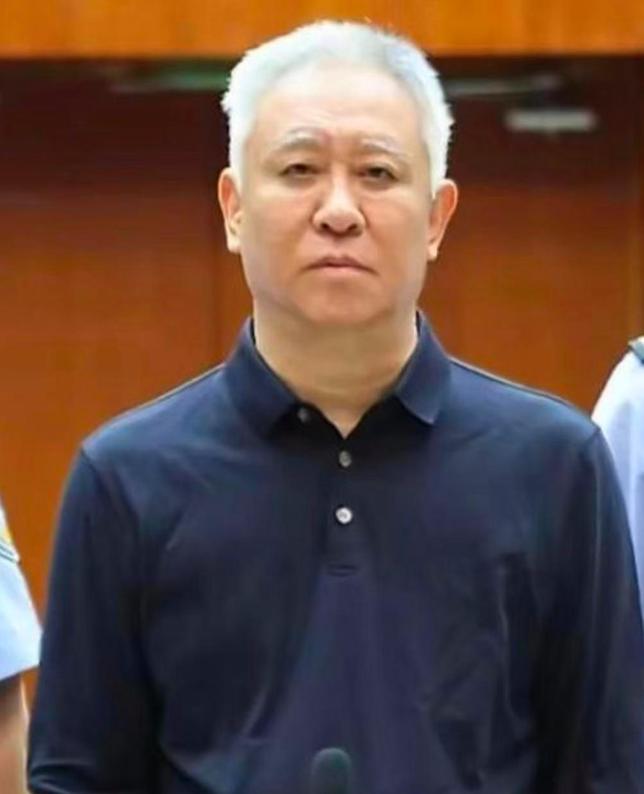
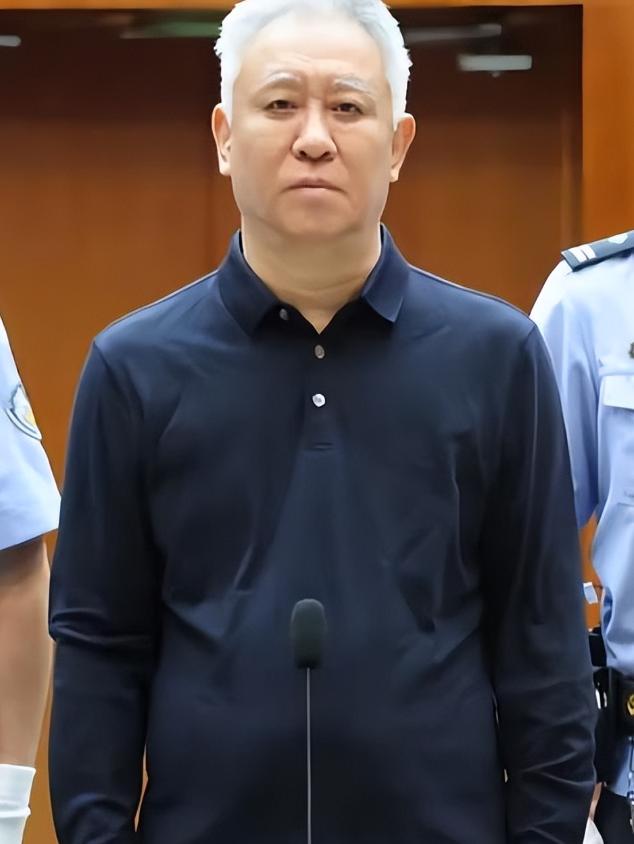
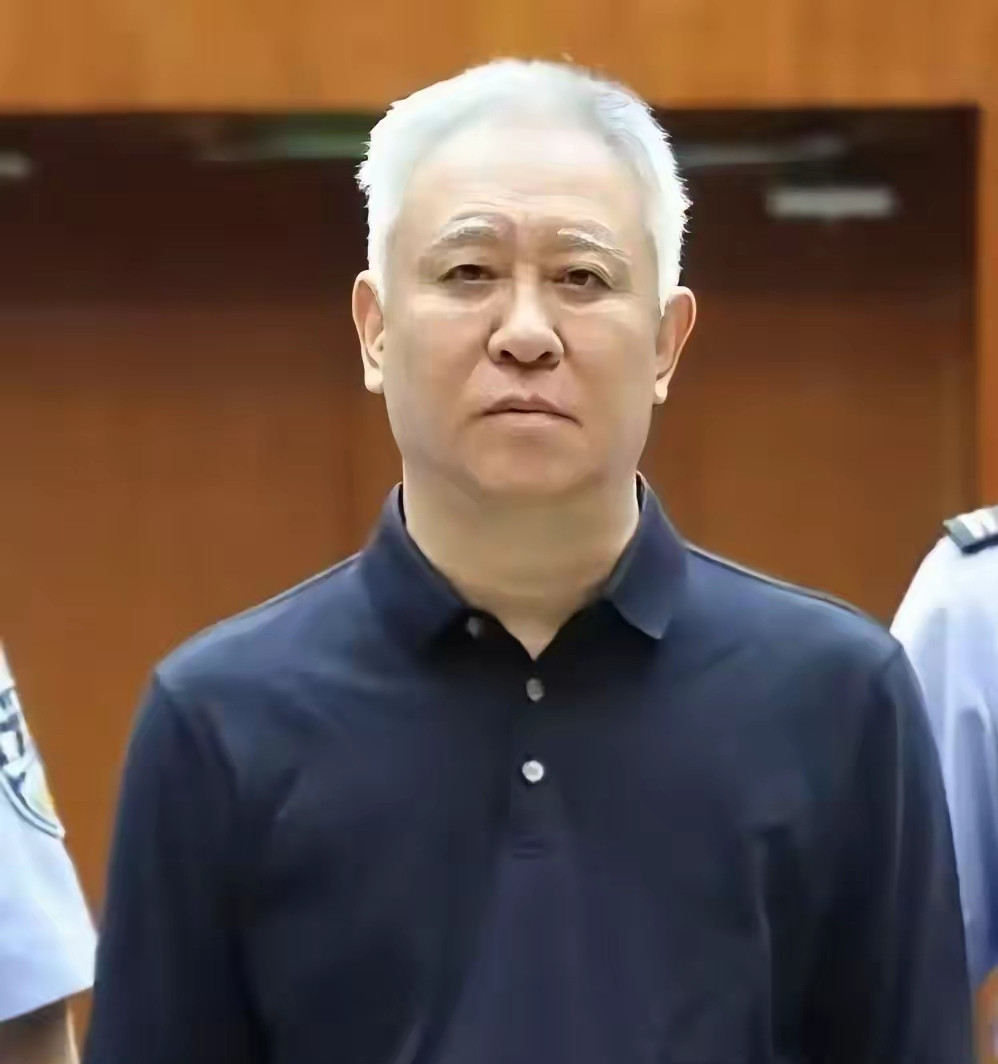
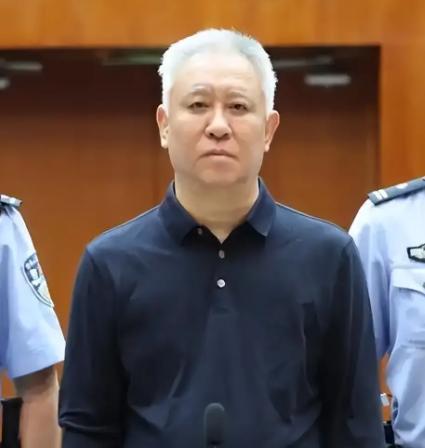
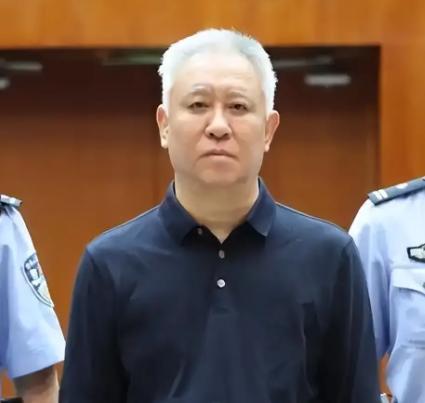
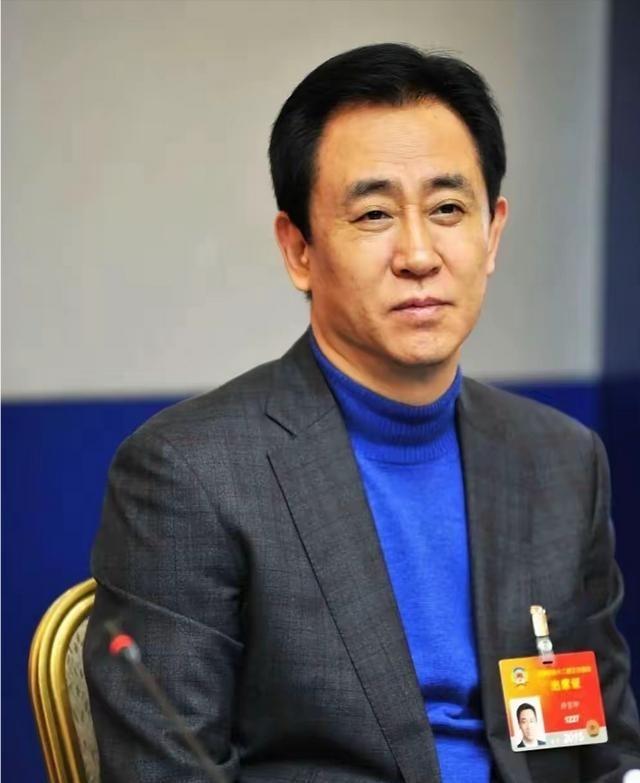
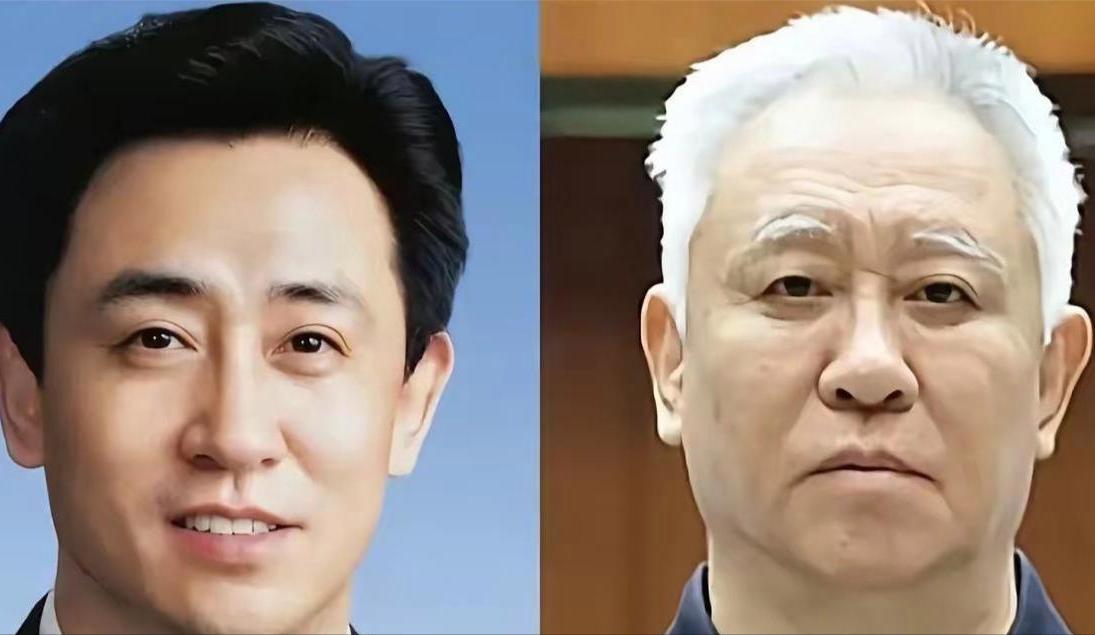
远在英国的丁玉梅,看到老许父子三人被宣判的消息,尤其是看到相伴了近40年的枕边人,如今满头白发、眉毛也白了,她会是什么感受?很多人都记得,恒大巅峰时期的许家印,意气风发、风光无限。站上行业顶端,执掌万亿商业版图,出入皆是高光时刻,是众人追捧的商界大佬。这件事最唏嘘的地方,不只是许家印从高处跌落,而是一个家庭曾经共享的荣光,最后变成了各自承受的结局。丁玉梅陪许家印走过的,不是几年风光,而是近四十年的婚姻和人生。早年的艰难、创业的焦虑、事业扩张时的压力,她不可能完全没有参与感。很多外人只记得许家印站在台前,却容易忘了,一个商业帝国背后,也有家庭成员跟着一起被卷进漩涡。恒大风光时,许家印是聚光灯下的人物。掌声、鲜花、财富、头衔,所有东西都来得太快,也太耀眼。可商业世界最残酷的地方在于,楼越高,倒下时声音越大。如今再看庭审里的许家印,白发、白眉、疲惫和沉默,和当年意气风发的样子形成强烈反差。哪怕是普通旁观者,都会觉得世事无常,更不用说曾经相伴半生的丁玉梅。她身在海外,和许家印做了切割,外界会觉得她理智、清醒、懂得自保。可人的情感不是法律文件,签字可以划清责任,却划不掉几十年的记忆。她或许会心疼,心疼那个曾经一起走过苦日子的人,最后老成了这副模样;也或许会无奈,明白许多决定早已不是个人情分能挽回的。更多的,可能是一种说不出的空落。曾经一起见过高楼拔地而起,也一起享受过财富带来的体面。可当潮水退去,才发现所谓荣华并不牢靠。它能把人推上云端,也能在一夜之间把所有关系撕开。这场结局里,没人真正轻松。许家印付出法律代价,债务和烂摊子留给社会与无数家庭;丁玉梅即使远离风暴,也难免背负舆论和半生往事。很多人会讨论她是不是冷漠,是不是及时抽身。可站在个人命运角度看,当巨轮下沉时,求生几乎是本能。只是求生之后,心里有没有波澜,只有她自己知道。这件事也提醒人,财富和地位最容易制造幻觉。人在高处时,总觉得一切都能掌控;真到失控那天,家庭、名声、旧情、体面,都会被现实重新清算。丁玉梅看到宣判时的心情,外人无法替她回答。但可以肯定的是,那不会只是冷冰冰的旁观。四十年岁月走到这一步,留给人的不会是胜利感,只会是繁华散场后的沉默。许家印丁玉梅
不少人至今想不通一个核心问题:银行向恒大、许家印放出超万亿信贷,叠加全部负债高达
不少人至今想不通一个核心问题:银行向恒大、许家印放出超万亿信贷,叠加全部负债高达2.5万亿,如今许家印锒铛入狱,巨额欠款彻底无力偿还,等同于万亿资金面临回收难题。明明这些贷款的信贷资金,都是千千万万普通人存在银行的血汗钱,是老百姓的养老钱、生活费、应急钱款。按理说,万亿坏账压身,银行早就资不抵债、濒临破产,甚至出现兑付危机才对。这个账,大多数人算错了地方。恒大两万四千亿的负债盘子,银行直接贷款只占其中一小块。真正的大头,是购房者交进去的七千多亿预售款,是供应商手里攥着的一万多亿商票和欠条。银行那五千多亿有息债务,扔进这个窟窿里,连个响都听不见。银行没倒,不是因为恒大还了钱,是因为压根没打算让银行扛下所有。存款保险这个东西,普通人平时不太留意。2015年就落地了,五十万以内的存款,全额兜底。包商银行当年出事,四百多万储户,没一个吃亏的。这套机制摆在那儿,就是为了防止一家银行出事引发挤兑潮。恒大欠银行的钱收不回来,银行利润里计提坏账,财报难看一点,储户该取钱取钱,该转账转账。那两万四千亿的窟窿,最后落到谁头上了。买到烂尾楼的人,六个钱包掏空了,房贷还得接着还。给恒大供了十几年货的小老板,几百万商票攥在手里,法院连案都不给立。干装修的、做门窗的、搞设计的,恒大欠他们钱,他们欠上游材料商钱,链条一断,公司黄了,老板开网约车去了。银行在这个链条里,反而站在相对靠前的位置。有抵押物的先受偿,没抵押的排后面。许家印个人资产被香港清盘人接管,普华永道被追着索赔五百七十亿。这些追回来的钱,先填金融机构的坑,再轮到供应商,最后才可能落到购房者头上。顺序就是这么个顺序。所以银行倒不了。银行是亲儿子,储户是底线,这两个动不得。动了,整个系统就崩了。真正被牺牲掉的,是那些没有兜底机制的人。交了钱拿不到房的人,干了活拿不到钱的人,信了恒大品牌把身家押进去的人。他们没有存款保险,没有央行兜底,没有清盘人帮他们追债。恒大倒了,许家印进去了,他们的账,没人认。万亿坏账不会凭空消失,它只是从银行的资产负债表,转移到了普通人的日子里头。银行计提几个点的拨备,利润少一块,明年接着放贷。那个开网约车的供应商,两千多万的窟窿,这辈子填不上了。这才是真正的买单方式。无声无息,摊到每个人头上,摊到每一年里,摊到那些再也没有人提起的烂尾楼和商票里。信息来源:湖北网络广播电视台《恒大资不抵债进入破产清算保交楼工作推进现状怎么样》2026年8月20日发布
许家印重大资产曝光,191.5亿转出款被追讨许家印在押,旧账还在翻。据财新网1
许家印重大资产曝光,191.5亿转出款被追讨许家印在押,旧账还在翻。据财新网10月6日的报道,这是恒大的清盘人拿着法院授权,以许家印的名义,把“重庆李嘉诚”张松桥告上法庭,追讨186.5亿港元。相关记录显示,2014到2020年,许家印及旗下离岸公司向张松桥转了8笔钱:2014年2.5亿,2015年35亿,2016年20亿,2018年2笔共9亿。到了2020年,突然分批转出120亿港元。而当时距离恒大暴雷,不到一年。香港高院两宗入禀案里,恒大清盘人代许家印及XinXin(BVI)向张松桥、蒋大龙追款共191.5亿港元。其中186.5亿港元在2014至2020年分8笔流向"重庆李嘉诚"张松桥。清盘人说这是借款或交易对价,没拿回来;张松桥反过来告许家印,称这笔钱是还自己此前290亿垫款,还倒欠101亿。同一笔钱,一个说借出,一个说偿还,账怎么算全看站在哪边。蒋大龙那5亿也经不起细看:2020年6月签顾问协议,两天打款,清盘人指其没提供任何服务。那时恒大商票已经压得上下游喘不过气,钱却以"顾问费"悄悄飞走。清盘人现在不只是查许家印名下剩多少资产,而是顺着牌友、盟友、高管一路追。191.5亿填不满450亿美元债务坑,但把豪宅、垫款、顾问费、互相转账摊开,许家印那张"朋友圈买单"的牌桌就露了底。说到底,这场追债最讽刺的地方在于:清盘人拿着许家印的签名和转账记录,替他去追那些曾经在牌桌上称兄道弟的人。可当初钱转出去的时候,谁又真把这些当"借款"?富豪圈子里那套"你帮我、我帮你"的默契,风光时叫兄弟情义,出事了就成了各执一词的罗生门。纸包不住火,但火是从里面烧起来的。很多人疑惑,破产之后,管理人还能往前追几年的交易?这就是破产撤销权的逻辑。简单讲:企业濒临破产时,如果把资产无偿、低价转给他人,管理人有权起诉撤销交易,把钱拿回来,公平分给所有债权人,不能让个别熟人提前拿走资产。案件走向预判:这是香港法院审理,核心争议落在这笔资金到底是还款,还是不当资产转移。双方证据对抗激烈,重点要看转账协议、资金凭证、书面确认文件效力。不会快速出结果,大概率会经历漫长举证。破产不是简单关门算账,管理人的一项重要工作,就是回溯核查破产前的资金往来,防止资产提前被转移,保障普通债权人利益。
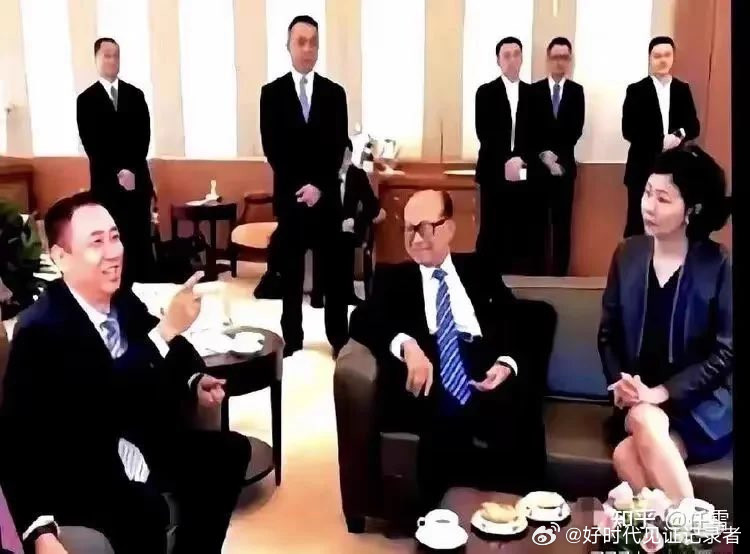
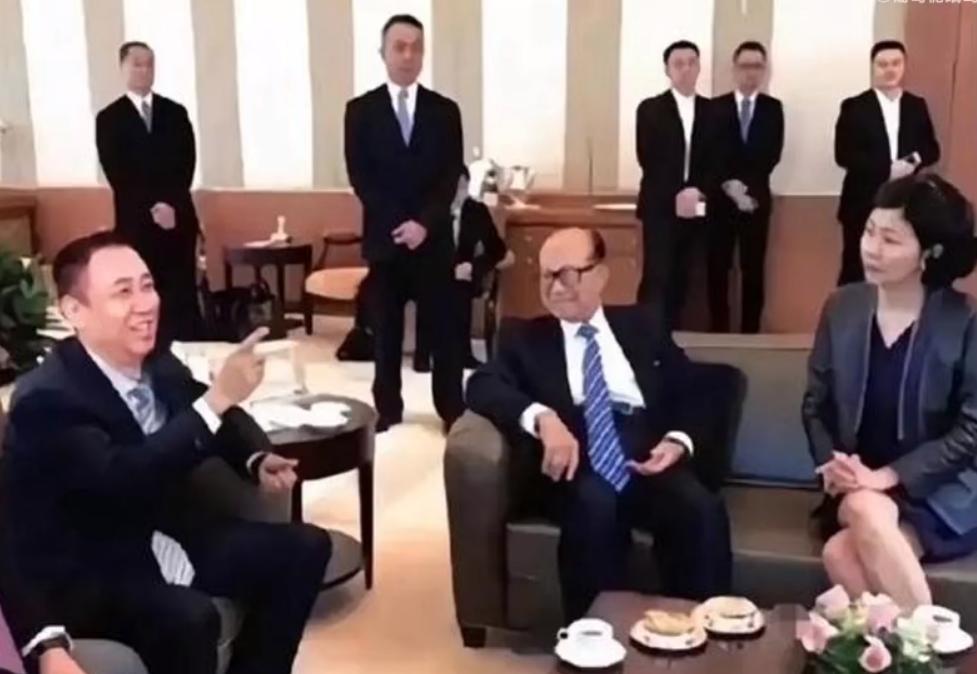
🐰很多人至今想不明白,恒大留下的2.44万亿元巨额债务,到底由谁来承担?难
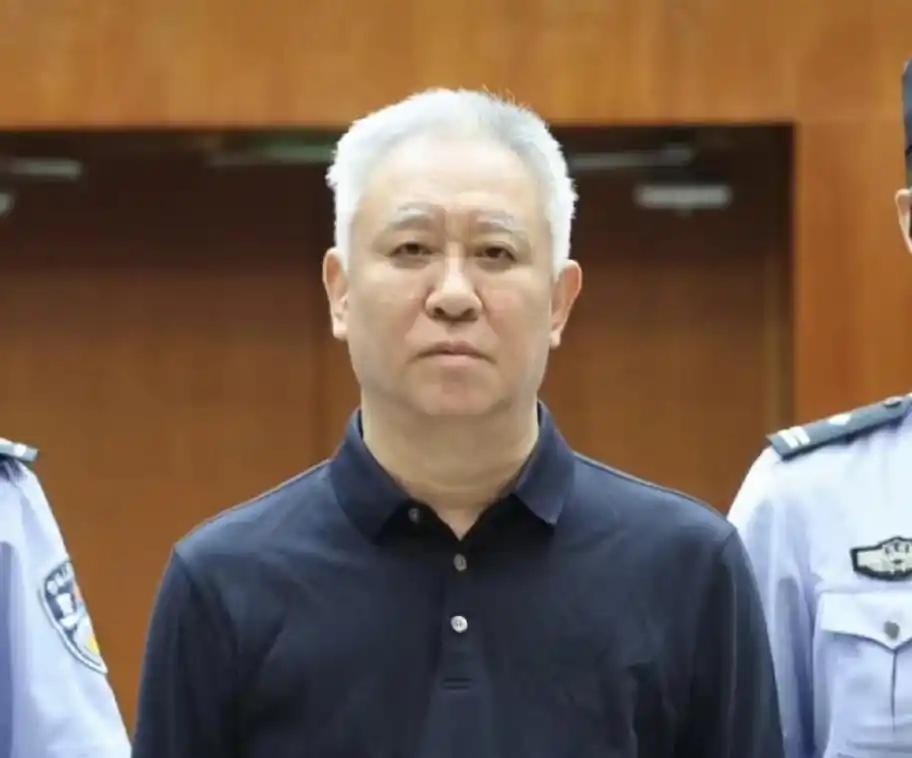
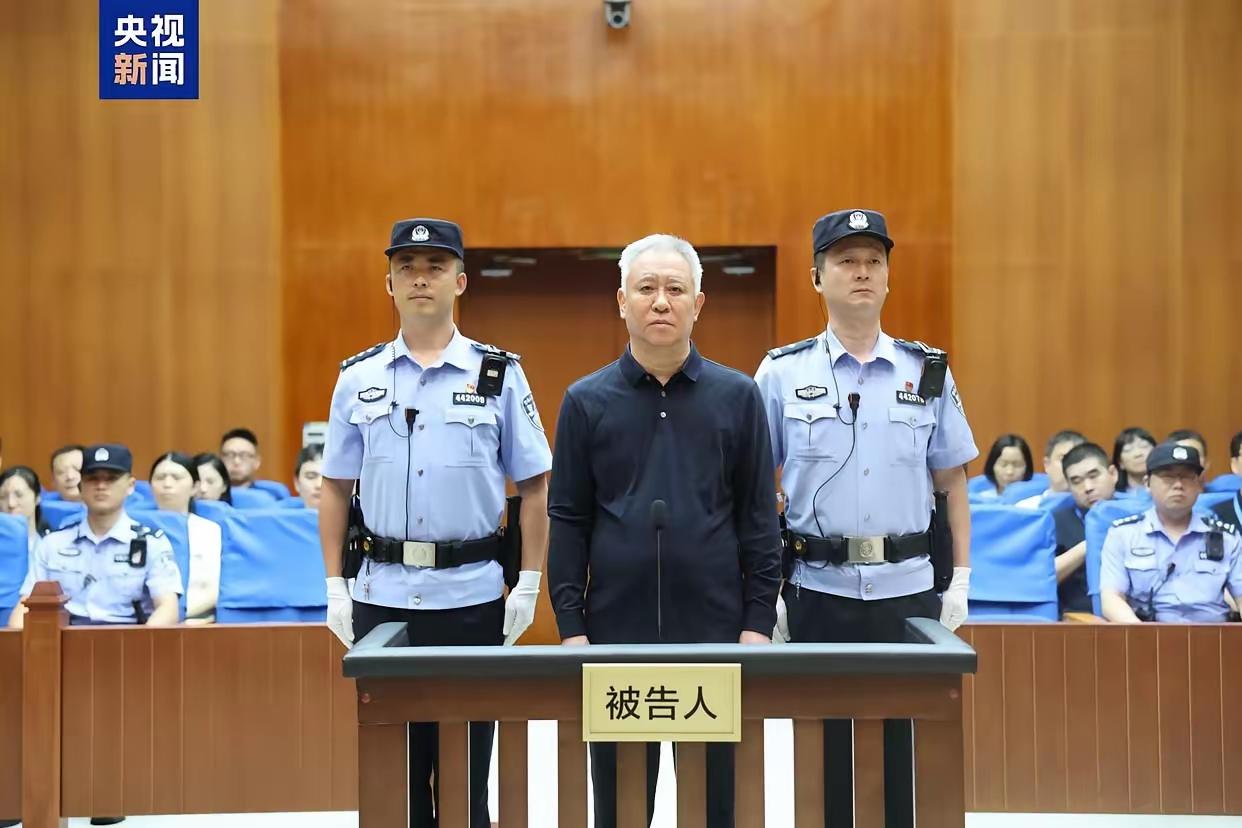
🐰很多人至今想不明白,恒大留下的2.44万亿元巨额债务,到底由谁来承担?难道真有人会替许家印填平这个天文数字般的窟窿?现实远比想象复杂,没有谁会全额兜底,这笔债务最终流向哪里,又会给购房者、银行、供应商和普通人带来怎样的影响?恒大留下的2.44万亿元债务,曾经让无数人揪心。有人担心银行会不会承担全部损失,有人担心买了房却迟迟拿不到钥匙,还有施工方、供应商和投资者,至今仍要面对资金无法收回的风险。可这场风波最值得关注的,并不是最后谁来掏出一笔巨款填平窟窿,而是一个更现实的问题:当一家曾经规模庞大的房地产企业轰然倒下,它留下的债务究竟该由谁承担?截至2022年底,中国恒大披露的负债约为2.44万亿元,其中包含约7210亿元合约负债。这里需要特别说明,合约负债并不等于普通意义上的银行贷款,其中相当一部分与已经收取房款、但尚未完成交付的房地产项目有关。把这些数字简单加总,很容易让人误以为恒大只要找到一个有钱的接盘者,就能解决所有问题。事实远没有这么简单。恒大曾经通过借款、发行债券、预售商品房以及与上下游企业合作等方式扩张业务,资金关系覆盖购房者、银行、信托机构、建筑企业、材料供应商和投资者。不同主体之间的合同、担保、抵押和债权关系相互交织,部分项目还涉及独立的项目公司。企业资金链一旦断裂,原本依靠持续融资和销售回款维持的运转模式就难以继续,债务问题也随之集中暴露。更重要的是,债务规模庞大,不代表所有债务都能按照同一种方式处理。购房者最关心的是房子能不能交付,建筑企业关心的是工程款能否收回,金融机构关注贷款和担保能否兑现,债券投资者则要面对本金和利息可能无法全额收回的现实。这些诉求并不完全相同,也不可能靠一句简单的承诺全部解决。因此,恒大危机的关键,不是寻找一个所谓的超级买家,把所有历史债务一次性接过去,而是依法厘清资产、债务和责任。哪些资产属于具体项目公司,哪些债务有抵押或担保,哪些债权已经得到法律确认,哪些交易涉及违法违规,都需要根据实际情况逐一处理。企业规模再大,也不能改变债权关系和法律规则。房地产行业过去一度高度依赖高周转、高杠杆的发展模式。企业拿地、建设、销售,再用回款支持新的项目,资金能够持续流动时,这套模式看起来效率很高。但一旦市场销售下滑、融资渠道收紧,或者购房者信心下降,原本依赖未来收入支撑的债务就会迅速变成现实压力。恒大的问题,正是这种扩张模式风险集中暴露的典型案例之一。当危机真正发生时,最不能忽视的,是普通购房者的处境。对很多家庭而言,买房不是一笔普通投资,而是多年积蓄、家庭贷款和未来生活的全部安排。房款已经付出,房子却没有按期交付,影响的不只是资产价格,还包括居住计划、子女教育和每个月必须偿还的贷款。这也是为什么房地产风险处置一直强调保交房。政策支持的重点,是推动符合条件的项目复工建设、竣工验收和交付使用,尽可能维护购房者的合法权益。但必须分清一个概念:保交房并不意味着政府替恒大偿还全部债务,更不意味着许家印及其相关企业可以免除责任。具体资金如何使用,需要结合项目情况、融资安排和监管要求依法处理,不能把用于项目建设的资金简单理解为替整个集团还债。对于已经停工的项目而言,真正的难点往往是资金缺口、施工条件、资产权属和各方利益如何协调。有些项目还有销售回款,有些项目则面临资产不足、债务纠纷或工程款拖欠。只有把具体项目的问题逐项解决,才能尽可能减少风险继续向购房者和上下游企业传导。保交房是一项具体的民生任务,不是一句口号,也不是一张能够覆盖所有债务的支票。与此同时,恒大相关违法违规行为也已经受到监管部门查处。中国证监会2024年公布的行政处罚决定认定,恒大地产2019年、2020年年度报告存在虚假记载,相关公司债券发行构成欺诈发行。恒大地产被处以合计41.75亿元罚款,许家印被处以4700万元罚款,并被采取终身证券市场禁入措施。这些处理传递出一个明确的信号:企业经营失败与违法违规不是一回事,市场风险需要依法处置,财务造假和欺诈发行则必须追究相应责任。
纸真的包不住火,许家印那笔藏了快十年的巨额资金流向终于捂不住了。9月30日许家
纸真的包不住火,许家印那笔藏了快十年的巨额资金流向终于捂不住了。9月30日许家印的资产接管人直接向香港高等法院起诉,追讨“重庆李嘉诚”张松桥合计186.5亿港元。流水明细拉出来看得人咋舌:2014到2020年前后八次转账,最早一笔是2014年的2.5亿,最大一笔是2020年6月直接转了50亿,单2020年那三笔加起来就有120亿港元。要知道2020年恒大资金链早就亮了红灯,商票接连逾期,外面欠着的2.4万亿债务还悬着,无数购房者等着收烂尾楼、一堆供应商攥着收不回的应收款,这么大一笔没有任何商业对价的钱,就这么悄无声息流了出去。俩人当年都是香港“大D会”的核心牌友,之前恒大上市扩张的时候张松桥还帮着认购过股票债券,现在这笔糊涂账到底是无理由的白送,还是早就布好的资产转移局,就等法院后续的审理结果了。将3亿家产破十六亿被资本碾压900亿贷款做一回商界大佬总统致富大法阿元哥说天下如果你有40亿资本算计太明显
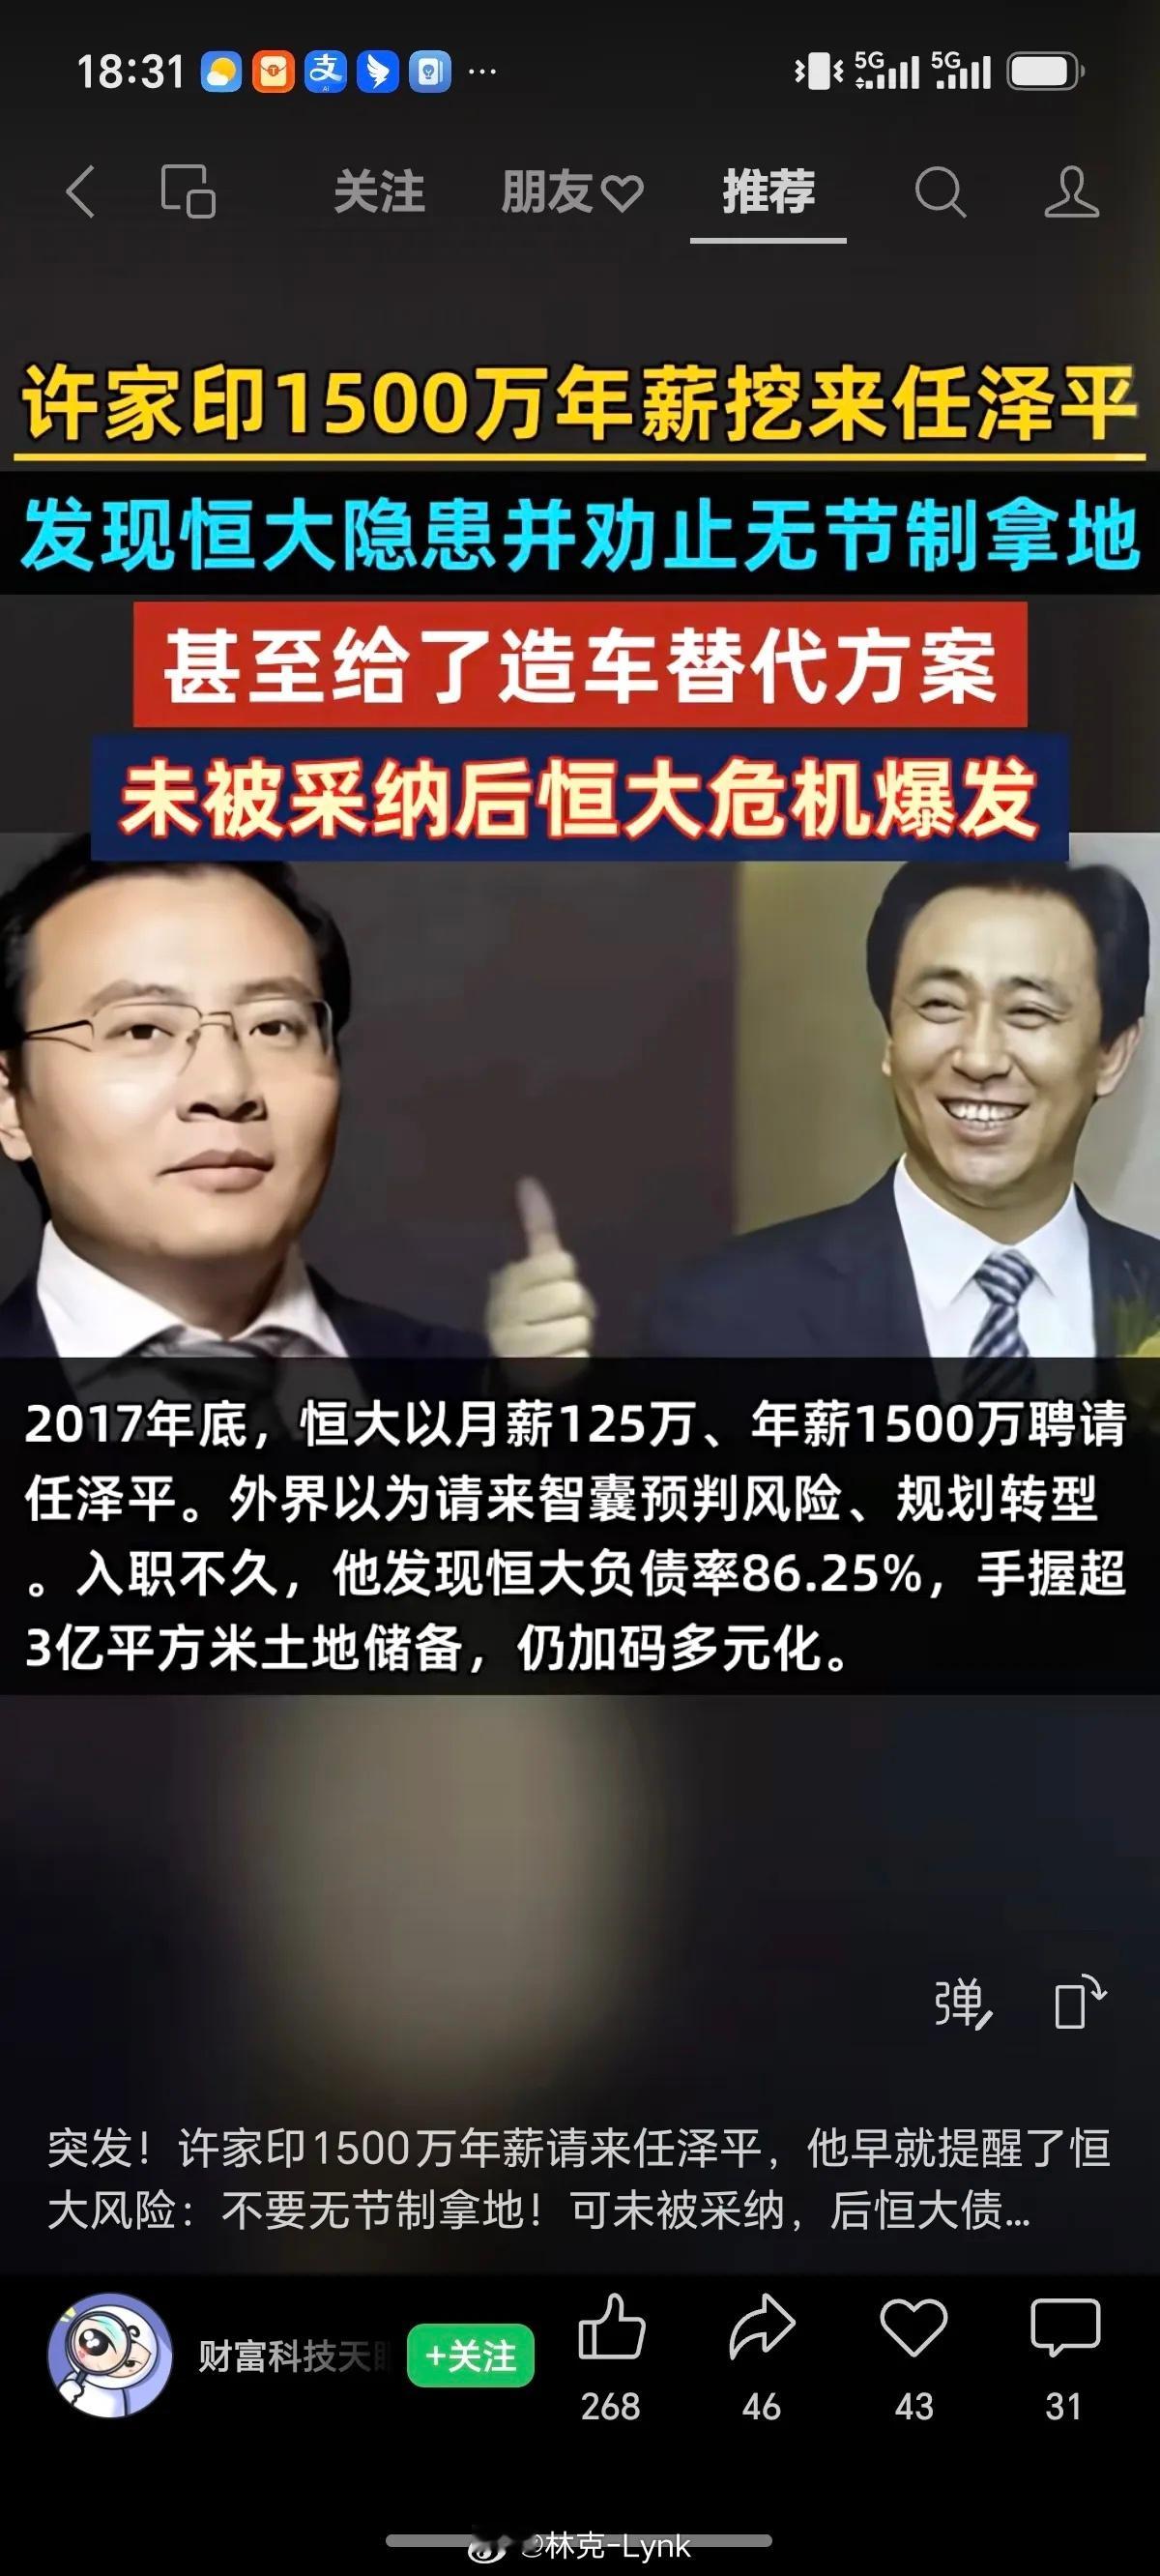
2017年冬,许家印发红头文件,1500万年薪请来任泽平。入职没几天,任泽平发现
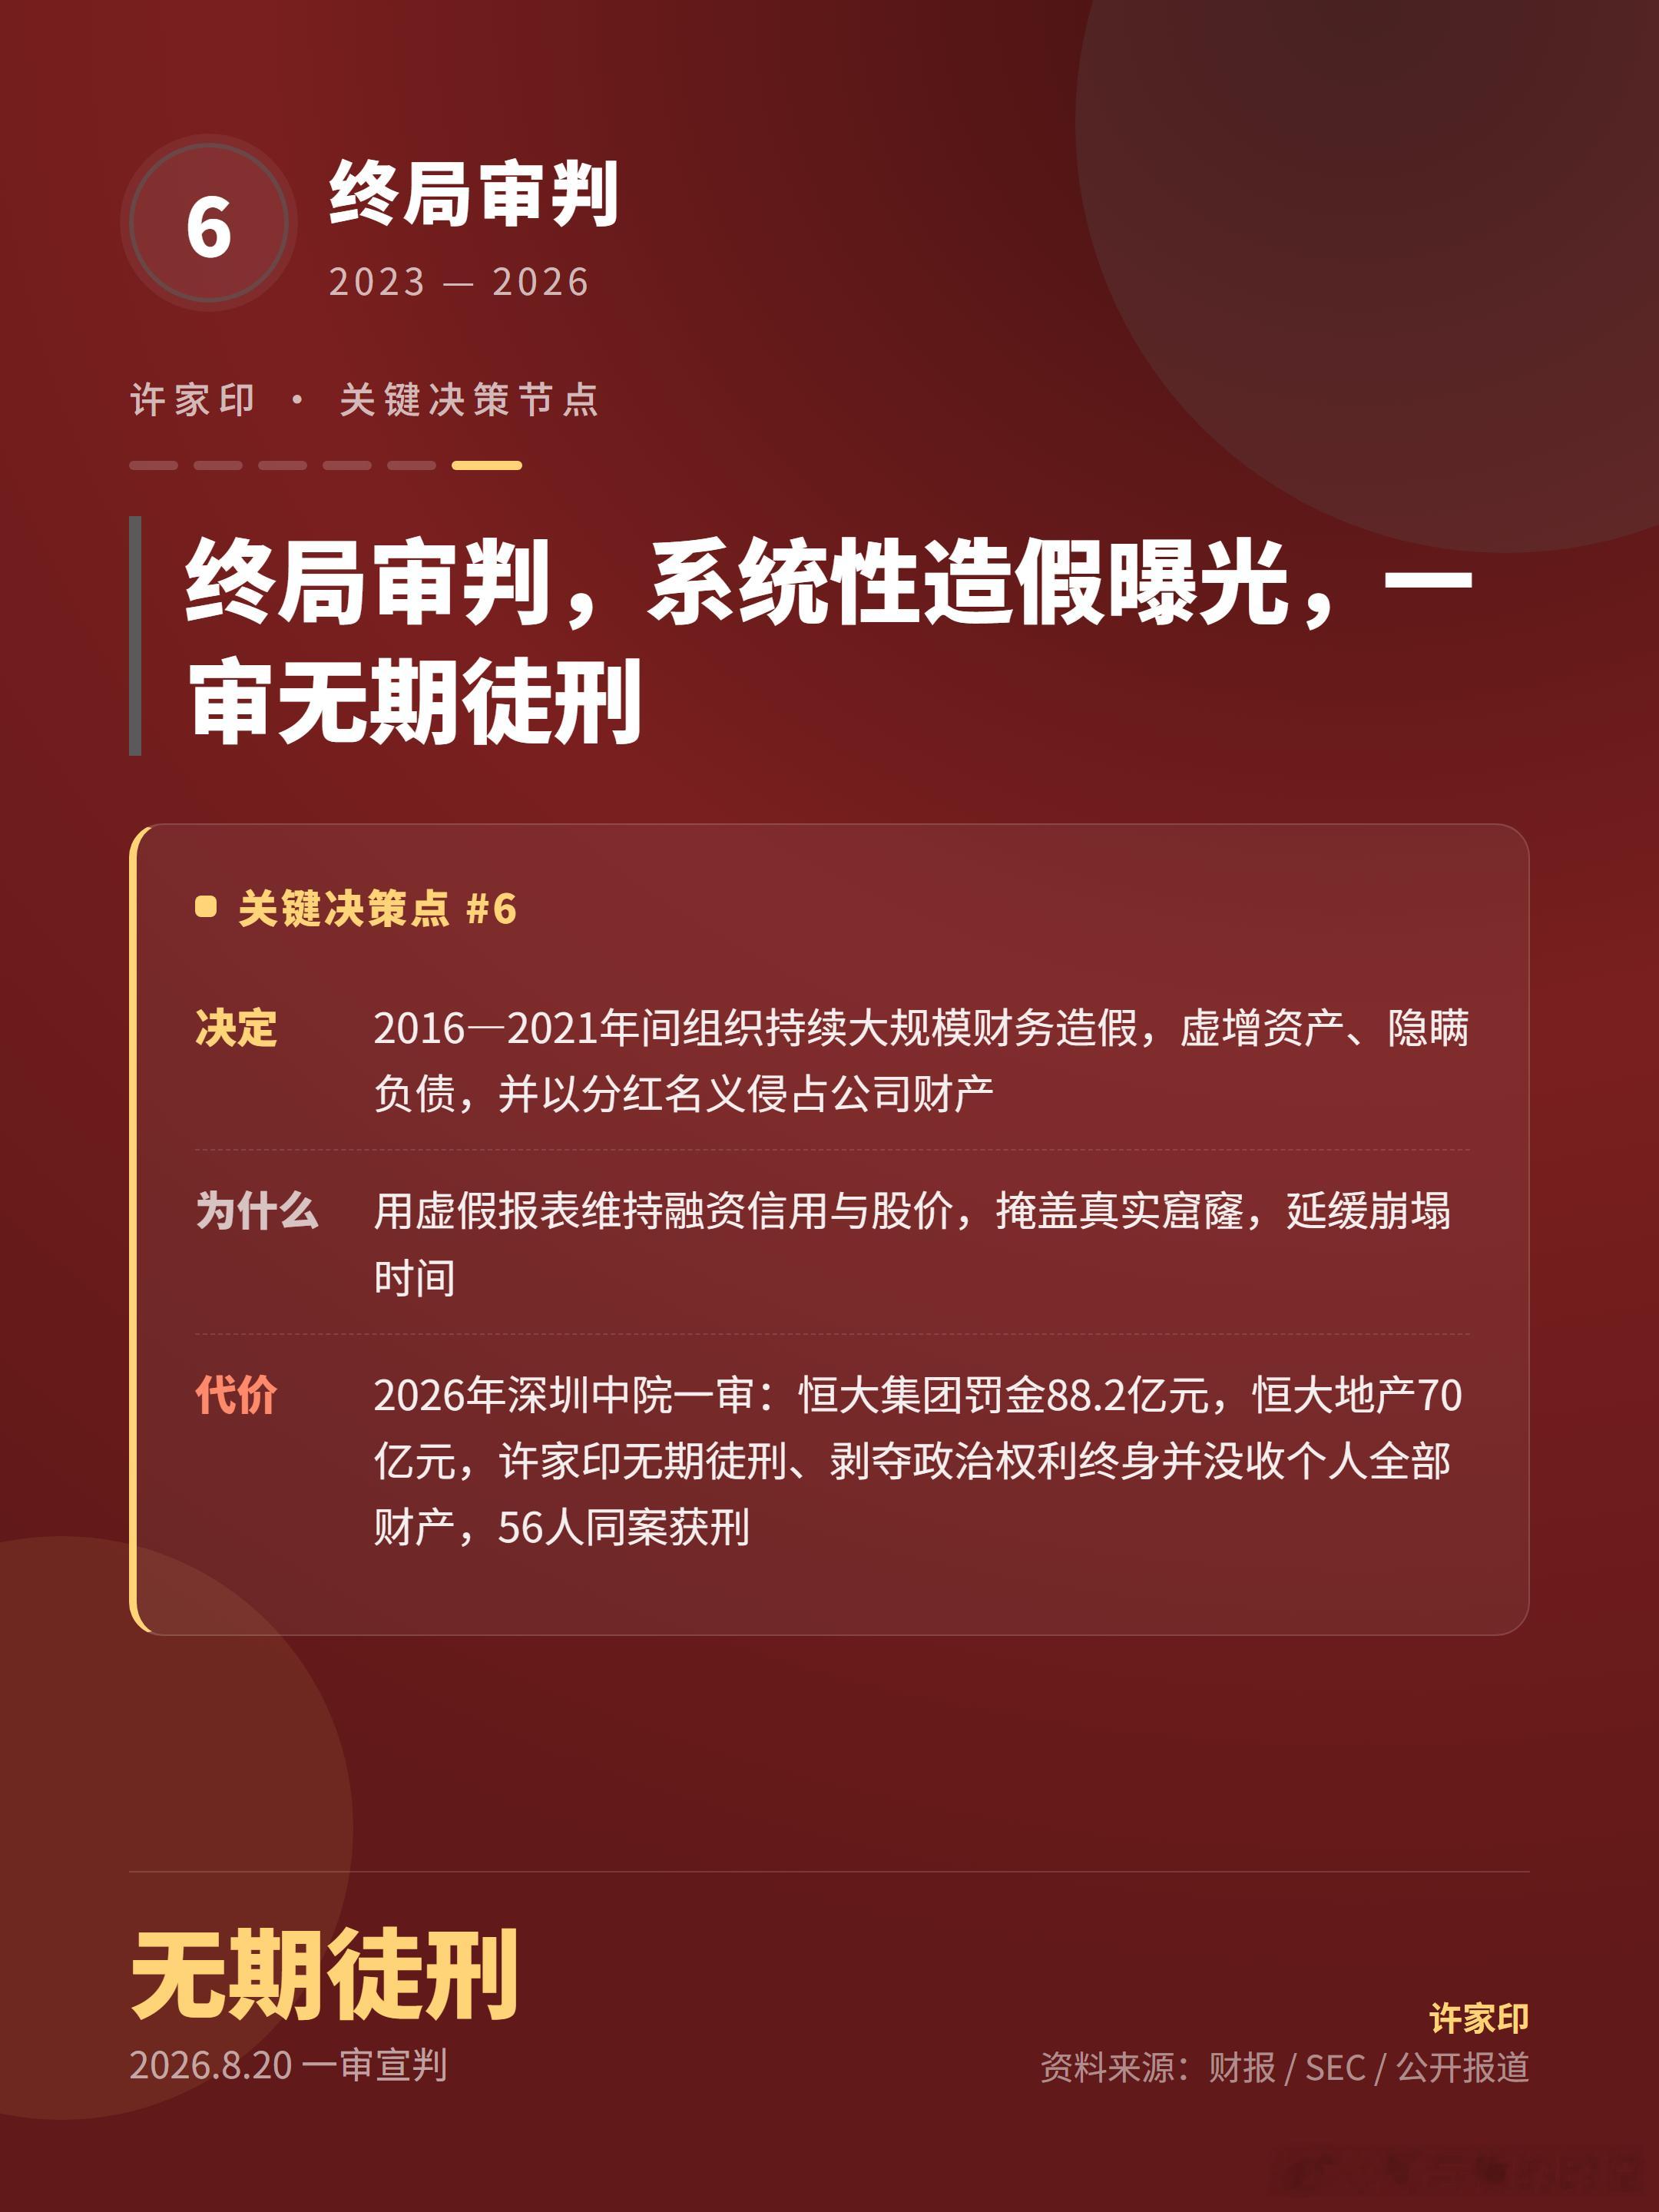
2017年冬,许家印发红头文件,1500万年薪请来任泽平。入职没几天,任泽平发现恒大负债率86.25%,还准备大搞多元化。2018年初他写报告直说:降负债、别乱扩张。结果干部大会上被批“格局不够”。许家印那边呢?2019年宣布三年砸450亿造车,土储一年新增近5000万平米。一个说风险,一个喊买买买,谁听谁的?任泽平拿着1500万年薪走进恒大,发现负债率已经飙到86.25%。他牵头写报告谏言降负债、反对多元化,结果在一次几千人的干部大会上被批“格局不够”。老板继续踩油门,学者被轰下驾驶座。几年后,车毁人亡。2017年12月,任泽平以1500万年薪加盟恒大,出任首席经济学家兼恒大经济研究院院长,级别是副总裁级。他入职之前,恒大2016年的负债率就已经到了85.75%。入职之后他看到的数字是86.25%。2018年2到4月,他牵头研究院出了一份公司报告,白纸黑字写着:“防范化解重大风险是未来三年三大攻坚战之首,任何市场主体都不要抱有侥幸心理”。报告的核心结论是:金融条件收紧,资金变紧变贵,中小房企资金链断裂风险上升,恒大需要降负债、慎重推进多元化扩张。任泽平不只是写了报告。他还当着公司几位主要负责人的面,当面谏言降负债、反对多元化。他的理由很直接:国内外企业发展史上写得清清楚楚,多元化大多失败,九死一生。做好一件事情已经很难,同时出圈跨界做好几件事情难上加难。结果是在一次几千人的干部大会上,他因为这件事被批评了很长一段时间,核心就一句话:格局不够,认识不到公司的重大战略。许家印在同一时期做了什么。2018年3月27日,他在香港喊出“新恒大、新起点、新战略、新蓝图”,目标定为2020年总资产达到3万亿,年销售规模8000亿。新能源汽车的投资预算定为三年450亿,2019年投200亿,2020年投150亿,2021年投100亿。他用这450亿撬动了超过2800亿的投资计划,收购了瑞典NEVS、日本卡耐、英国Protean、广汇集团,在中国和瑞典布局十大生产基地,同步研发15款新车型。造车第一年就亏了32亿。地产业务那边负债和存货双双高企,现金流由正转负,还需要持续为造车业务输血。一个说要降负债,一个说要3万亿。一个说多元化九死一生,一个说450亿撬动2800亿。一个被批格局不够,一个在干部大会上定战略。任泽平的岗位叫“首席经济学家”,听起来头衔很大,副总裁级,1500万年薪。但他的角色是什么?有分析说得非常直白:在高管看来,研究和实务之间是断裂的。他自己也承认,他多数时候身在北京,恒大总部在深圳,一个月去深圳平均不过几天,完全谈不上公司的核心决策层,很多会议不需要他参加。首席经济学家这个岗位,在中国的公司治理架构里,没有法定的制衡权限。他能写报告,能当面谏言,能在干部大会上被批评。但他不能发起董事会投票,不能启动风控审查程序,不能把预警写进必须被回应的正式议程。他的预警一旦被老板压下去,就没有任何程序性的出口。报告交上去了,老板看了,说不听,这件事就到此为止。没有记录,没有回执,没有下一次会议的必答题。预警机制不是一个岗位的事,是一套流程的事。一家公司如果有一个首席经济学家,他提出了降负债的明确建议,这份建议应该被正式记录在公司治理档案里。董事会应该被通知。独立董事应该被征求意见。如果管理层决定不采纳,这个决定也应该被记录,并且说明理由。下次再出现同类风险信号的时候,上一次的预警记录应该被拿出来对照。恒大有没有这套流程?从公开信息看,没有。任泽平的报告交上去了,被批评了,然后就没有然后了。独立董事没有发声。董事会没有就降负债这个议题进行正式表决。风控体系有没有对86.25%的负债率提出过正式预警,外界不知道。恒大2021年爆雷。2023年9月,许家印因涉嫌违法犯罪被依法采取强制措施。2026年8月20日,深圳中院一审宣判,许家印数罪并罚,判处无期徒刑,剥夺政治权利终身,没收个人全部财产。恒大集团被判罚金88.2亿元,恒大地产被判罚金70亿元。恒大总负债约2.4万亿,清盘人披露的资产回收额约2.55亿美元,债权申报规模约450亿美元。30多家子公司已进入破产程序。一个学者的预警,被压了三年。如果当时那套预警机制有程序性的出口,哪怕只是把任泽平的报告正式提交董事会讨论一次,把不同意见写进会议纪要,把“不采纳”的理由白纸黑字留下来,后来的事情会不会不一样。这个假设永远不会有答案。但制度的设计,本来就是为了让这种“会不会不一样”有被追问的入口。该建的不是“敢说话的学者”,是让预警必须被记录、被回应、被追责的治理机制。
任泽平不愧是许家印请的最贵经济学家,早在2018年,任泽平入职恒大后,就劝告许家
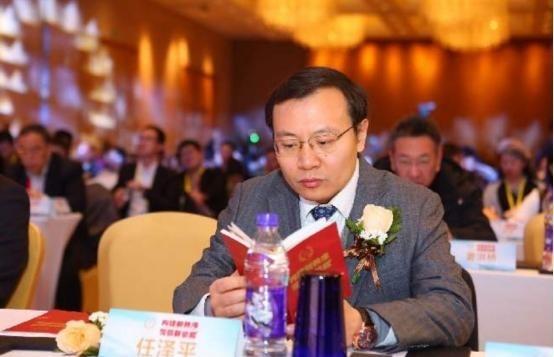
任泽平不愧是许家印请的最贵经济学家,早在2018年,任泽平入职恒大后,就劝告许家印地产周期拐点将至,提议降杠杆、缩减土储、控制多元化扩张,不要在造车上面无节制砸钱。一家企业愿意花1500万元年薪请经济学家,却未必愿意听经济学家的劝告。这听起来像个笑话,放到恒大身上,却成了令人唏嘘的现实。如今再回头看,任泽平当年的风险提醒确实颇有先见之明。尤其是2026年8月20日,许家印被一审判处无期徒刑,更让人感慨。曾经风光无限的商业帝国,为何会走到这一步?答案或许早就藏在那些被忽视的警告里。2026年8月20日,深圳市中级人民法院对恒大集团、恒大地产及许家印案作出一审宣判。许家印因多项犯罪被数罪并罚,判处无期徒刑,剥夺政治权利终身,并处没收个人全部财产。恒大集团被判罚金88.2亿元,恒大地产被判罚金70亿元。法院查明,2016年至2021年间,相关被告通过持续、大规模财务造假等手段,实施了非法吸收公众存款、集资诈骗等犯罪行为。这样的结局,恐怕连当年最悲观的市场观察者,也未必能够完整预料。把时间拨回2017年12月,任泽平加盟恒大,担任首席经济学家兼恒大经济研究院院长。当时他最引人关注的不是研究成果,而是高达1500万元的年薪。不少人调侃,这哪里是招聘经济学家,简直是请来一位身价不菲的军师。然而,军师再贵,也得有人愿意听。任泽平2021年公开回忆,自己刚进入恒大时,企业负债率已经达到86.25%,集团还在筹划大规模多元化扩张。2018年2月至4月,他牵头的研究院在公司报告中明确指出,必须防范化解重大风险,尤其需要警惕金融条件收紧、融资成本上升,以及房地产企业资金链断裂的危险。这番话并非危言耸听。过去房地产市场高速增长,开发商通过融资拿地、开发销售,再用回笼资金启动新项目,确实能够迅速扩大规模。但这套模式有个前提,就是房子卖得出去,融资渠道不能突然收紧。一旦市场发生变化,高杠杆便可能成为压在企业身上的巨石。任泽平后来表示,自己还曾当面向恒大主要负责人建议降低负债、反对盲目多元化。按照他的回忆,这些建议没有得到充分采纳,反而在一次公司干部大会上受到长时间批评,大意是格局不够,对企业重大战略认识不足。这就有意思了。经济学家担心企业借钱太多,管理层却更加看重规模扩张。双方对于风险与发展的理解,显然出现了分歧。新能源汽车业务,正是这种经营思路的典型体现。2018年6月,恒大健康宣布以67.46亿港元收购香港时颖公司全部股权,间接获得法拉第未来相关合资公司45%的股权。这笔投资的背后,是恒大希望进入新能源汽车产业的宏大计划。新能源汽车当然是有前景的产业,但有前景不等于随便跨界就能成功。汽车制造需要技术积累、产业配套、研发团队和长期投入,不是买几块地、盖几栋楼那么简单。任泽平后来谈到造车业务时,主张控制投资风险,更多考虑借助成熟企业的专业能力,而非盲目进行重资产扩张。然而,恒大与法拉第未来的合作很快出现分歧。2018年10月,双方围绕后续资金支付及相关协议发生争议,合作陷入纠纷。此后恒大继续推进自主造车计划,投入大量资金,希望在新能源汽车领域打开新局面。可惜,造车不是喊出口号,就能让汽车自动驶下生产线。房地产主营业务面临资金压力,新业务又需要不断投入,企业的资金负担随之加重。2020年下半年,任泽平提出离职申请,2021年3月正式离开恒大。同年10月,他公开回应外界争议,解释自己此前已多次提出经营建议,但感到难以融入,最终选择离开。随后,恒大债务危机全面暴露。2021年10月,中国人民银行有关负责人指出,恒大集团经营管理不善,未能根据市场形势变化审慎经营,反而盲目多元化扩张,造成经营和财务指标严重恶化。这番评价,与任泽平此前强调的风险方向形成了鲜明呼应。2024年1月,中国恒大被香港高等法院颁令清盘。2025年8月25日,中国恒大在香港联合交易所的上市地位正式取消。到了2026年,许家印案件迎来一审宣判,昔日商业巨头的命运再次引发关注。回顾整段经历,任泽平的提醒之所以值得重视,并不是因为他拥有多高的年薪,而是因为他指出了企业扩张过程中容易忽视的风险。当然,经营失误与违法犯罪不能混为一谈。恒大的结局既涉及市场判断和经营决策,也涉及严重违法行为及其法律责任。企业发展不能只靠胆量,更不能把负债规模当成实力证明。房地产牵动千家万户,关系购房者的住房权益,也关系建筑企业、供应商和金融机构的正常经营。企业盲目扩张,最终受到影响的远不止企业负责人。真正的大格局,从来不是摊子铺得有多大,而是既有向前发展的勇气,也有及时纠正错误的清醒。
虽然是旧新闻但是不得不讲许家印带坏头后,开曼群岛的信托公司早就应该被查了,之前这
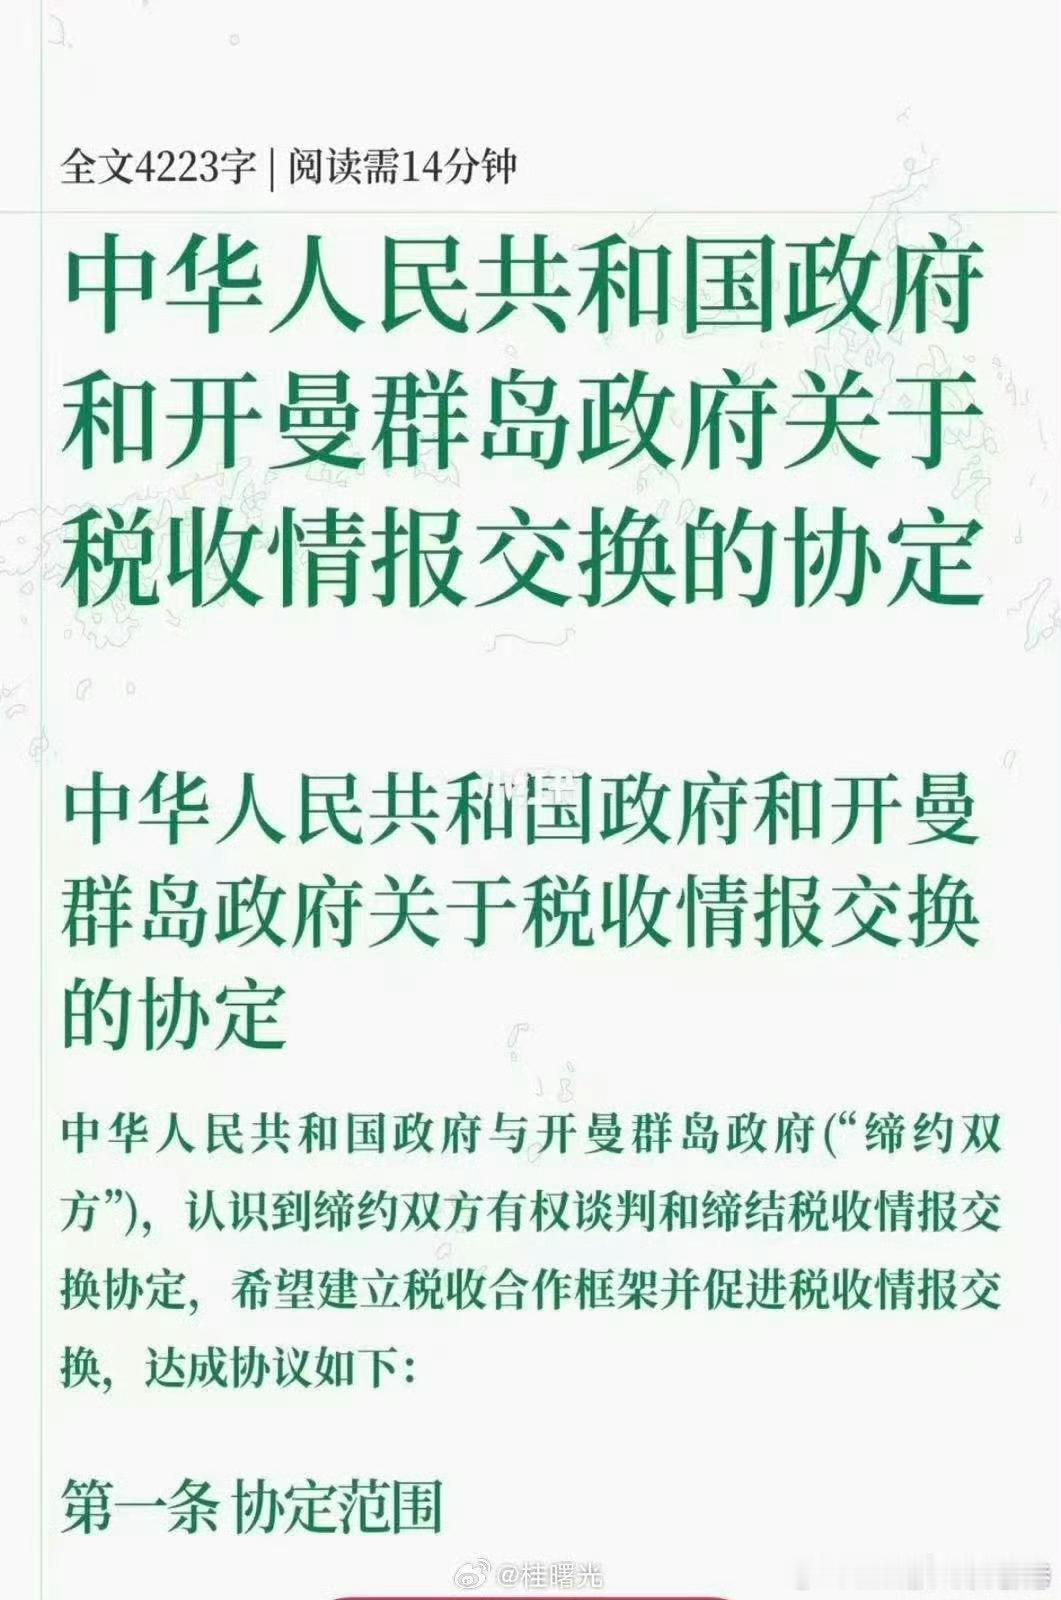
虽然是旧新闻但是不得不讲许家印带坏头后,开曼群岛的信托公司早就应该被查了,之前这些开曼群岛的公司就是通过办家族信托公司,达到逃税目的的逃税天堂
许家印虽然被判了无期,但他留下的财务烂账,正把昔日朋友圈里的大佬们一个个逼到墙角
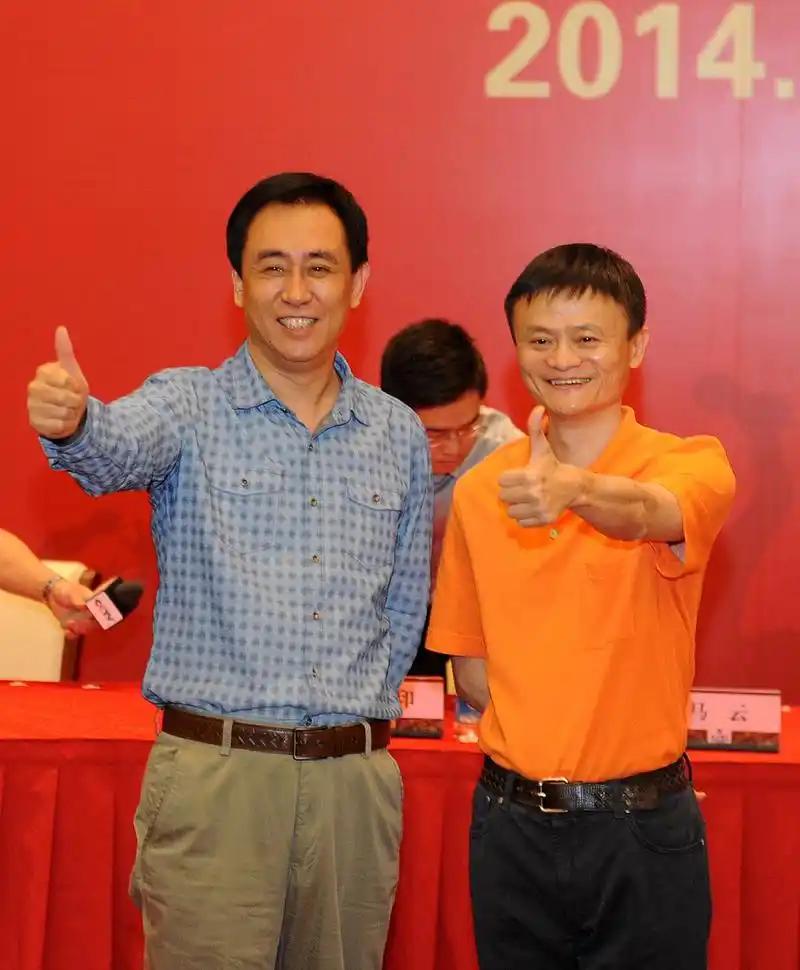
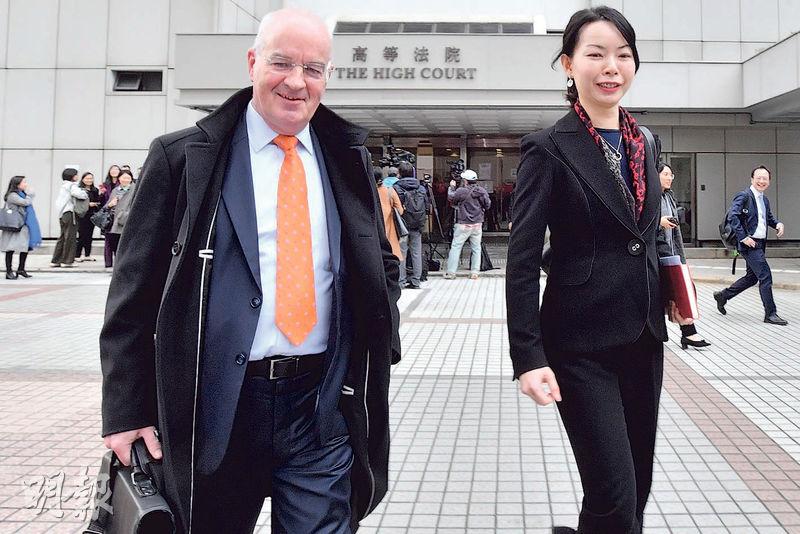
许家印虽然被判了无期,但他留下的财务烂账,正把昔日朋友圈里的大佬们一个个逼到墙角。最近,中国恒大的清盘人直接以许老板的名义,把两位老熟人告上了香港法庭。一个是被称为“重庆李嘉诚”的富商张松桥,另一个是陪许老板造车的瑞典NEVS创始人蒋大龙。两人被追讨的金额,加起来高达191.5亿港元。这根本不是普通的债务纠纷,而是专业机构在暴力拆解顶级富豪圈的“资金防火墙”。看细节有多离谱。从2014年到2020年,许家印和他的离岸公司,陆陆续续给张松桥打了186.5亿港元。名义上是贷款或投资,但钱过去后就像泥牛入海,没还款也没回报。2020年恒大危机爆发前夜,资金往来更是狂飙,短短几个月就转了120亿。张松桥是谁?他是香港地产富豪圈“大Dee会”的核心成员,当年不仅力挺恒大上市,后来还被扒出替许家印代持伦敦海德公园旁的超级宫殿豪宅。在这层关系下,这180多亿到底是真借款,还是借“白手套”的口袋洗钱藏钱?清盘人的算盘打得很明白。蒋大龙那笔账就更赤裸了。2020年6月,两人签了个协议,许家印花5亿港元买蒋大龙的“商业建议和顾问服务”。两天后5个亿直接到账。但清盘人翻遍账本发现,对方根本没有提供实质服务。花5亿买几句建议?这几乎是明着把上市公司的钱往私交合伙人的兜里揣。过去,外界总惊叹恒大两万亿的窟窿怎么捅出来的,钱到底去哪了。现在接管资产的清盘人正在给出答案:钱没有凭空蒸发,而是顺着“江湖义气”和“资本默契”的下水道,流进了形形色色的私人口袋。清盘人这种专业的“财务猎犬”是不跟你讲感情的。他们不听你们当年在推介会上怎么称兄道弟,只看资金流向和商业对价。随着许家印所有资产被全面接管,这场跨国追索已经步入深水区。那些曾经在恒大盛宴里分过一杯羹、帮着打过掩护的昔日兄弟们,现在到了排队吐钱的时候了。
真正A8是净资产超千万房地产的富豪时代已经过去了,王健林许家印都下去;现在的首
真正A8是净资产超千万房地产的富豪时代已经过去了,王健林许家印都下去;现在的首富榜,都是高知高能的牛人,比如梁文峰曾毓群。而对普通老百姓而言,房地产的金融属性也没了。过去a7a8的房哥房姐,很多人羡慕;现在如果你高负债扛着几套房,别人心里只能同情你。
真想去探监许家印,因为他欠了两万多亿,反正这辈子还不了。俗话说债多不愁、
真想去探监许家印,因为他欠了两万多亿,反正这辈子还不了。俗话说债多不愁、虱多不痒,很想把我的30万欠账也送给他,就是不知道他会不会嫌弃太少啊?!恒大的债务问题地产之王许家印
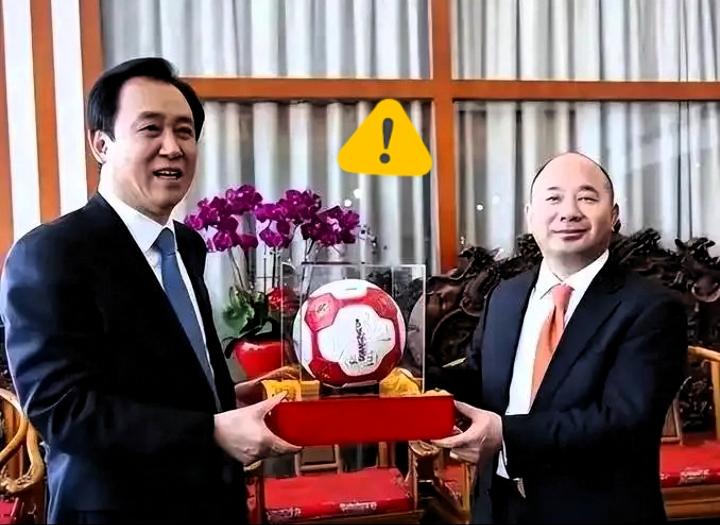
如果恒大没有爆雷,王文银投入恒大的九百多亿,会给他带来泼天的富贵;如果许家
如果恒大没有爆雷,王文银投入恒大的九百多亿,会给他带来泼天的富贵;如果许家印不给王文银准备一套和他同规模的办公室,不和他酒来酒往的拉兄弟情谊,王文银也不会在恒大的泥潭里越陷越深;不怪许家印太能装,只能说王文银太贪婪,贪婪得近乎痴狂。他把所有鸡蛋都放在恒大这一个篮子里,梦想许家印也能带着他一飞冲天,稳享富贵!谁承想,偷鸡不成蚀把米,在自身的选择之下,他一步步坠入深渊,才是真正的梦醒时分。你敢信吗?他给许家印写过一首藏头诗。“许帝血脉,家国情怀”,连起来就是“许家印卓越且伟大”。一个掌控十万吨铜矿的男人,把尊严折成对联,挂在别人的墙上来攀附权贵,这骨头早就软透了。他确实赌对过三次。亚洲金融危机抄底设备,非典囤矿,2008年全球扫货,硬生生赌出了“世界铜王”。可那三次他赌的是铜矿,铜是硬的,跌了还能挖出来卖。第四次他赌的是许家印的杠杆。2020年恒大危机初现,别人往外跑,他反手追加863亿。他把身家性命押在一个用债务垒起来的沙堡上,风暴一来,灰飞烟灭。到2026年3月,正威累计被执行超134亿,新增案件120多起。最扎心的是,其中一笔执行款,竟然是15块钱的停车费。从千亿身家到因15块停车费被强制执行,这落差荒诞得像一出黑色喜剧。贵阳银行16亿贷款打赢了官司,他名下16套深圳房产评估才1.62亿,拍卖三次没人要。许家印8月被判了无期徒刑,没收全部财产。一个进去了,一个在外面被债务活活压死,殊途同归。我不禁想说:这世上最贵的学费,就是拿别人的剧本演自己的人生。王文银输就输在,他以为攀上许家印就能复制神话,却忘了别人的杠杆,永远撑不起自己的野心。各位读者,你们怎么看?欢迎评论区讨论。
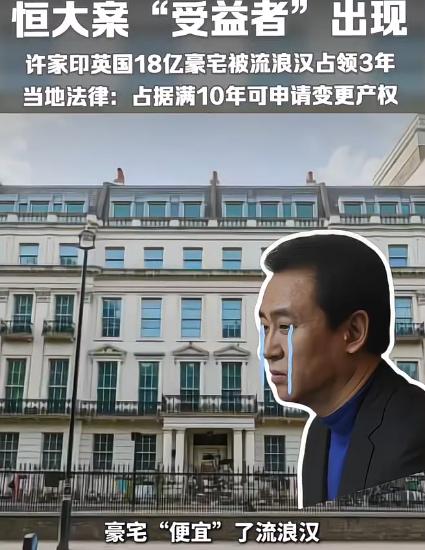
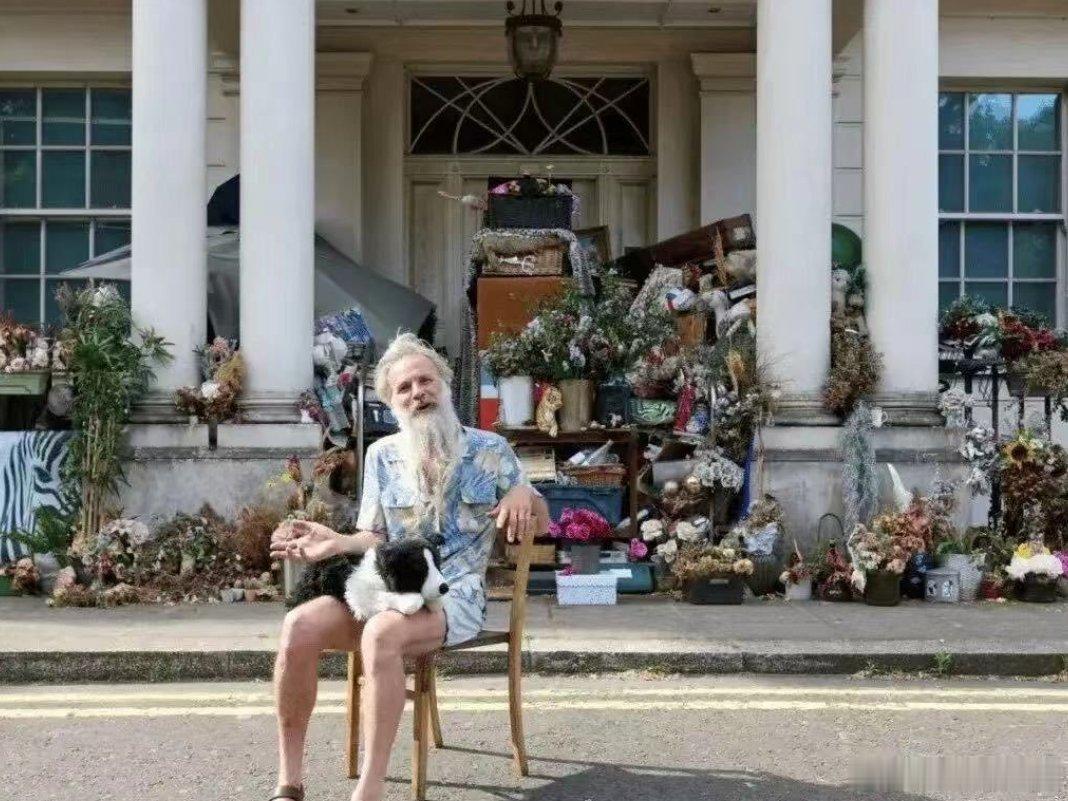
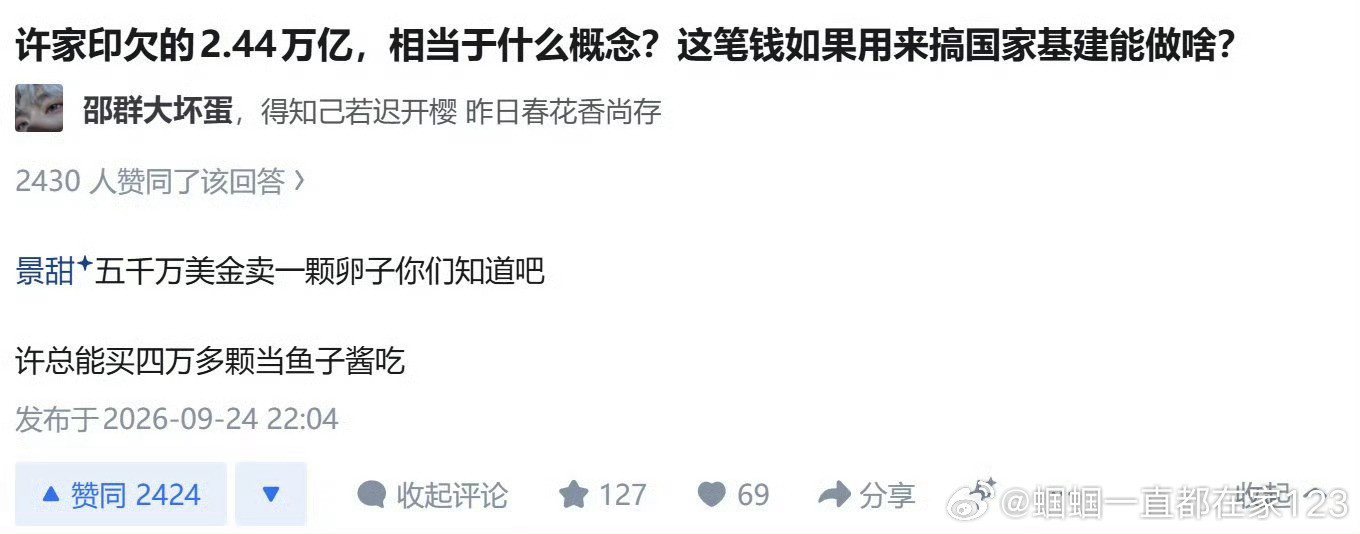
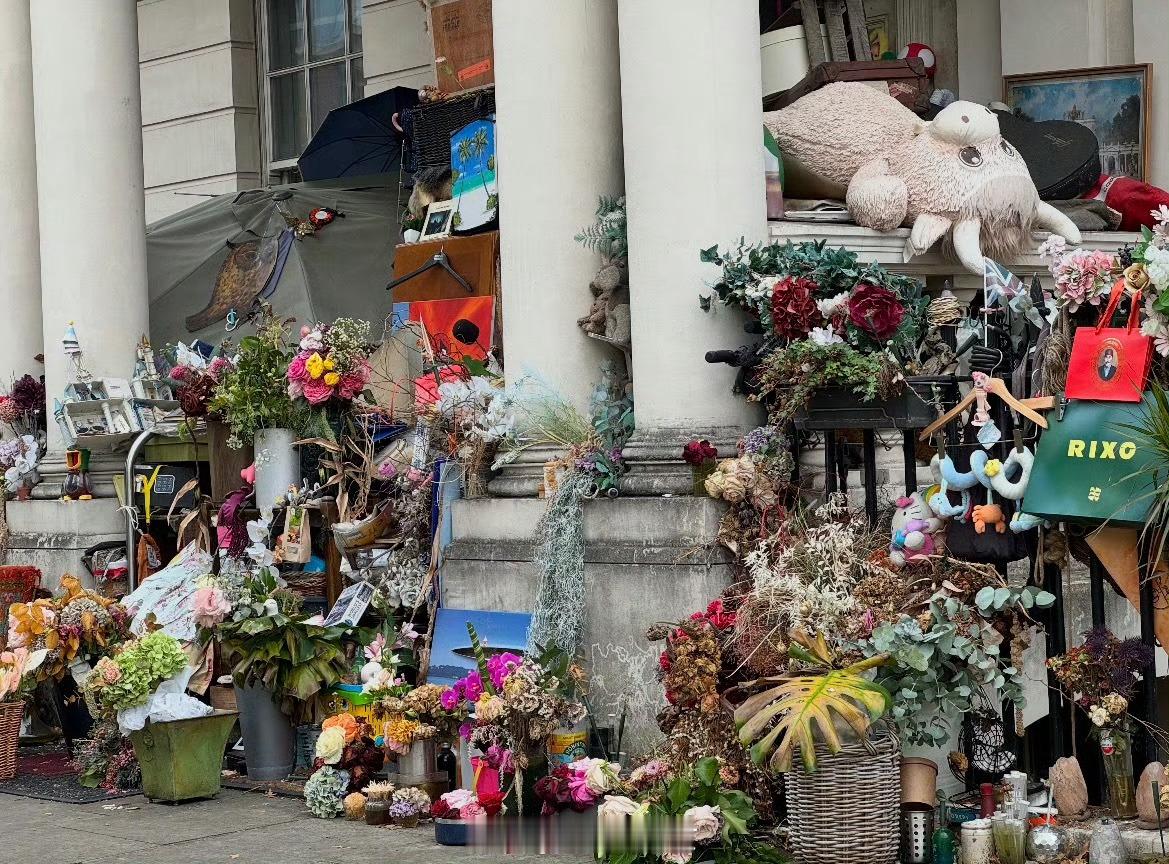
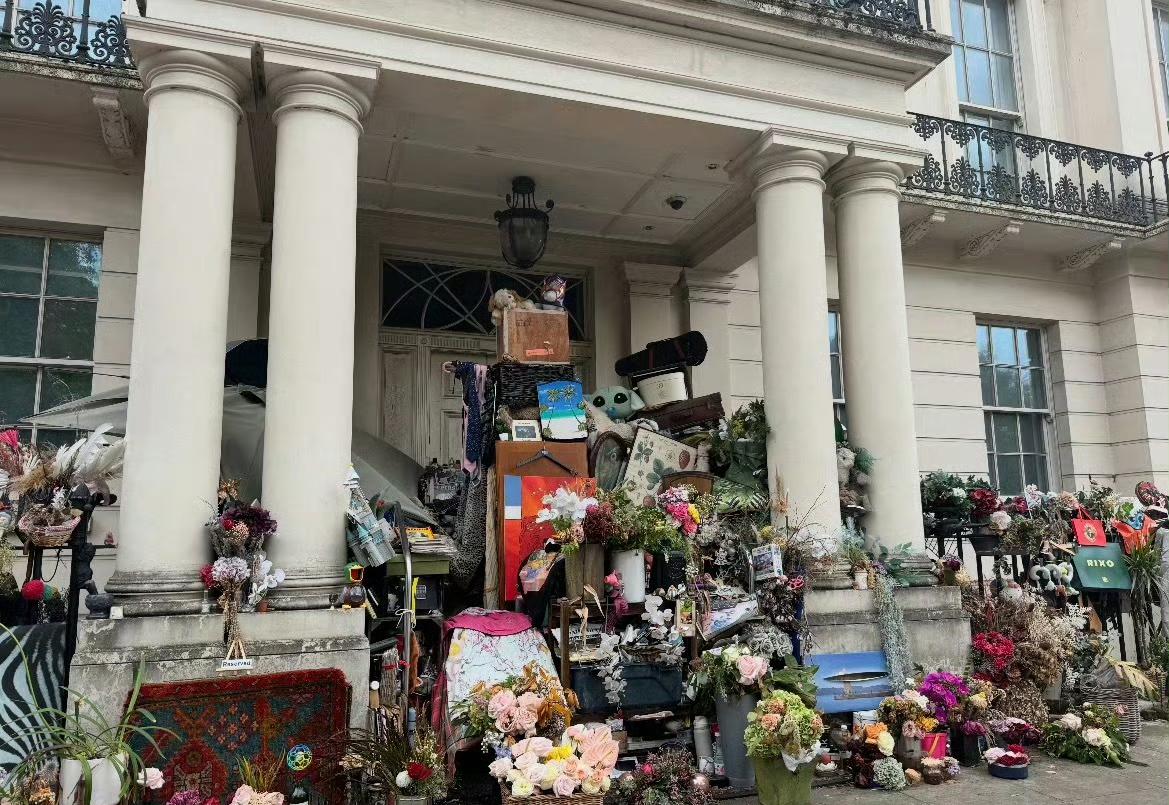
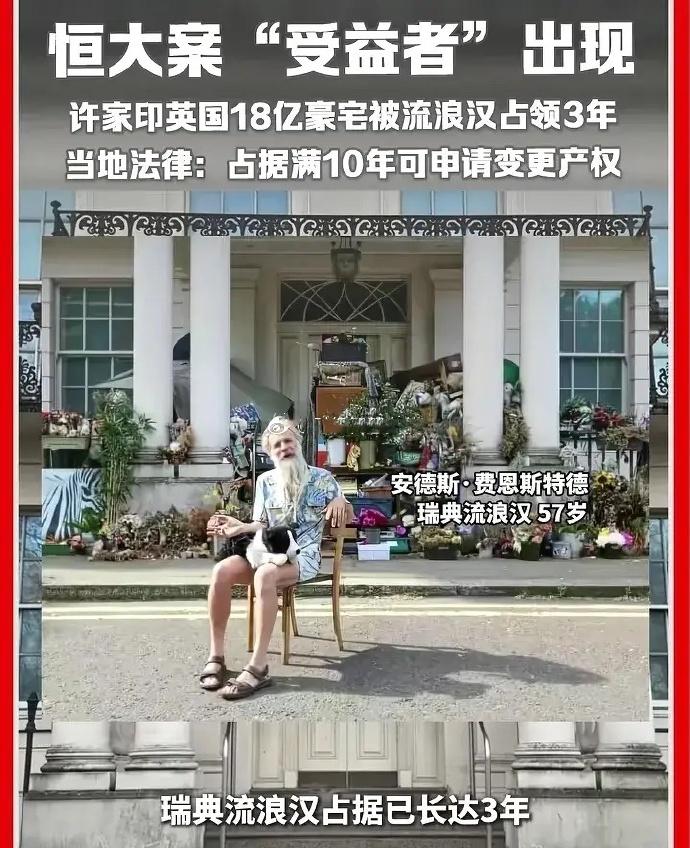
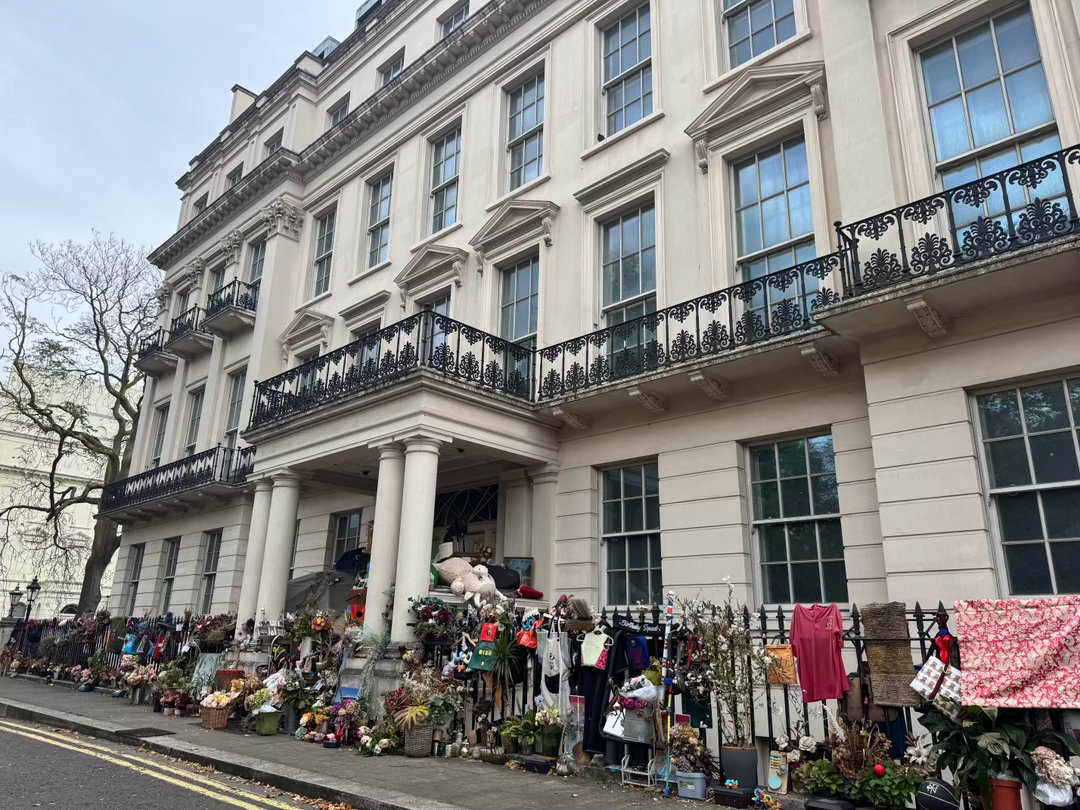
许家印伦敦豪宅最新现状,流浪汉好像又囤了不少东西装饰[doge]
许家印伦敦豪宅最新现状,流浪汉好像又囤了不少东西装饰[doge]
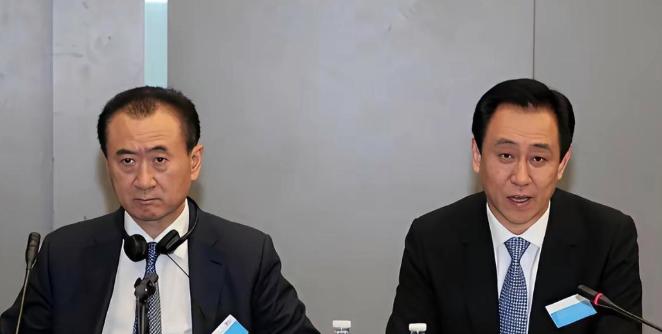
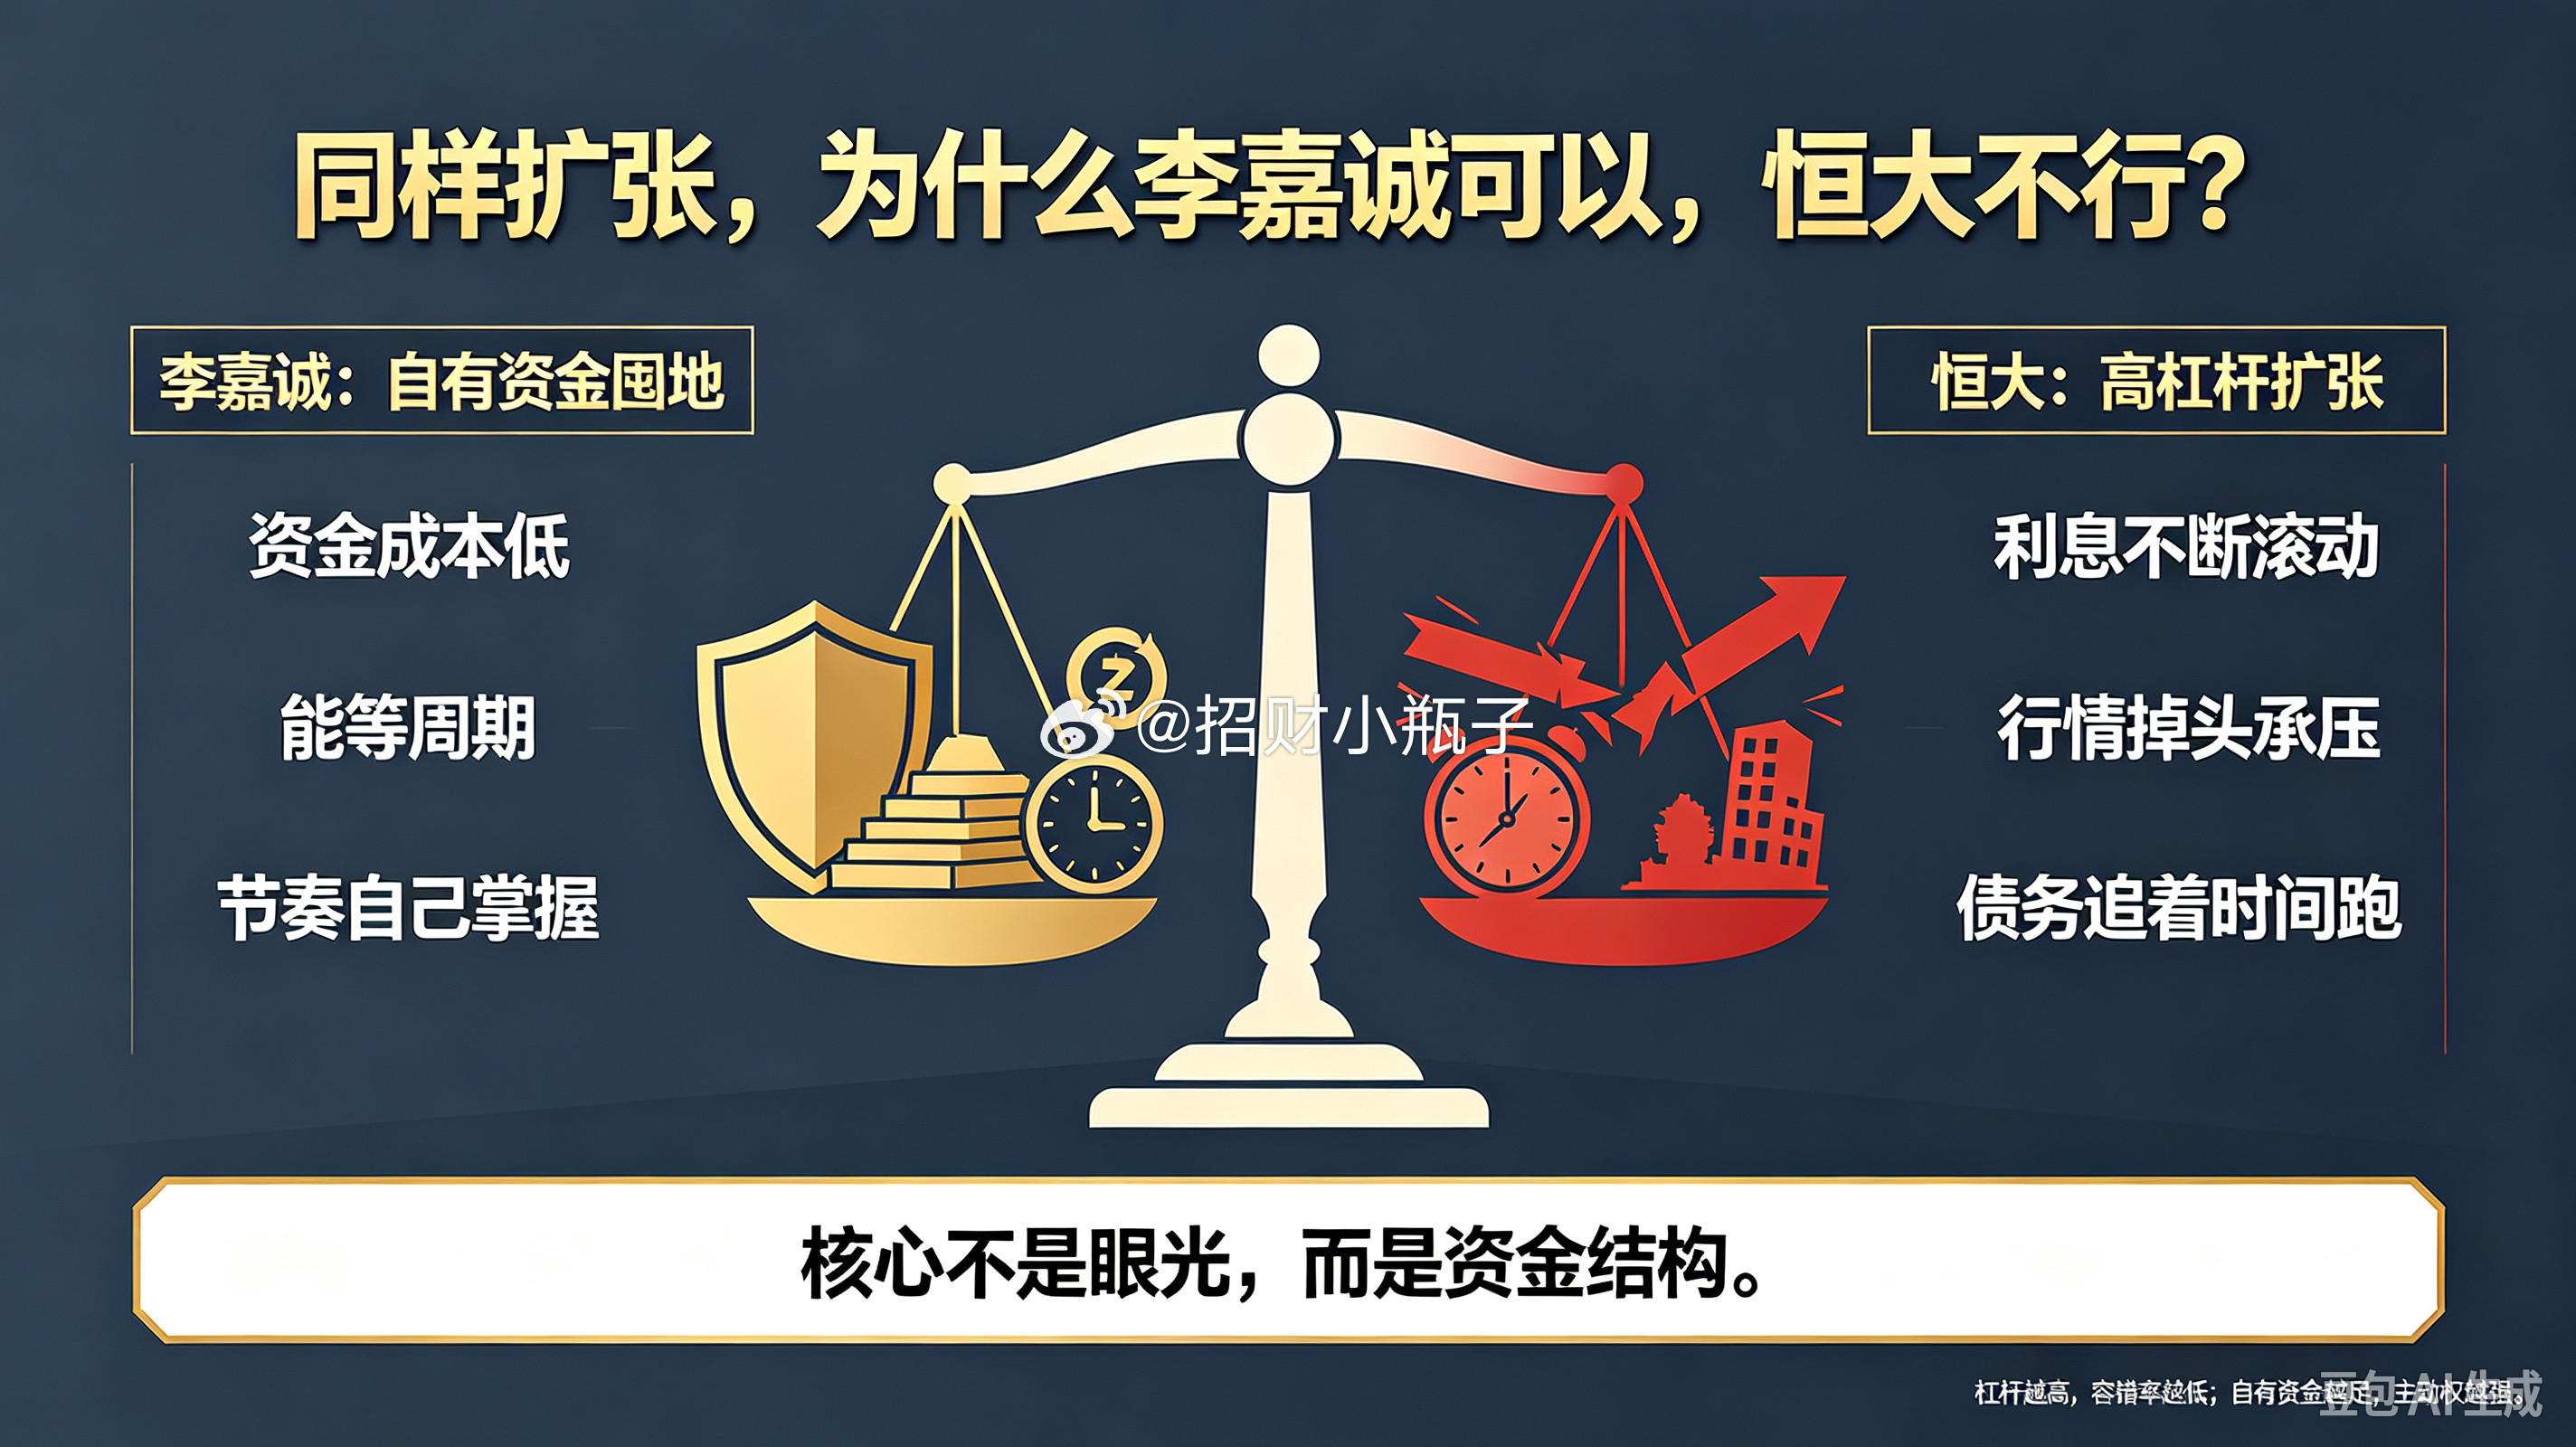
🐒同样手握几千亿负债的前首富,王健林6年前壮士断腕卖资产硬生生闯出生路,许家印
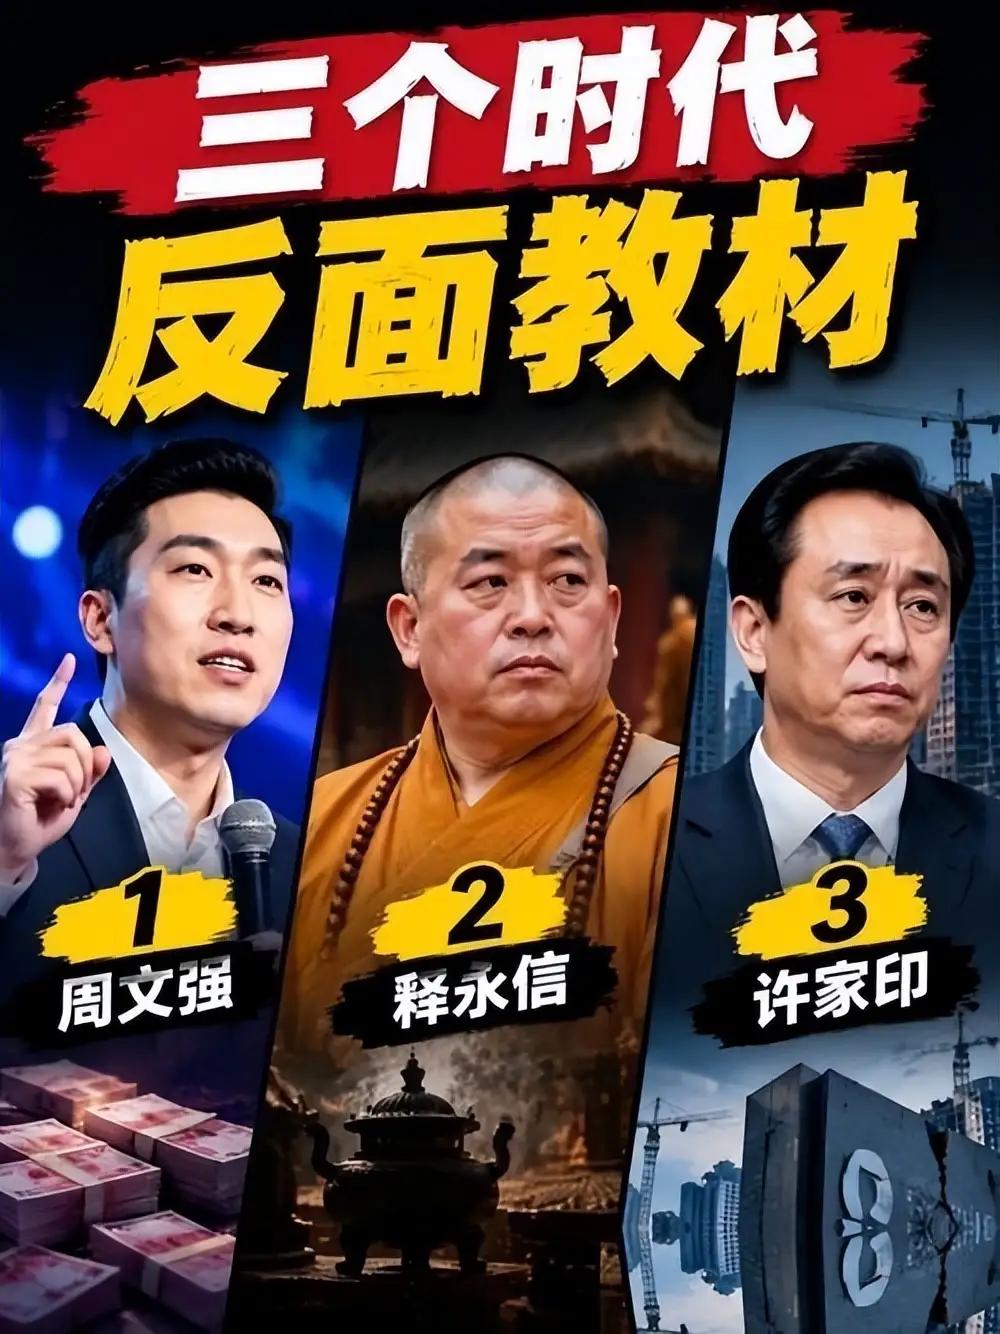
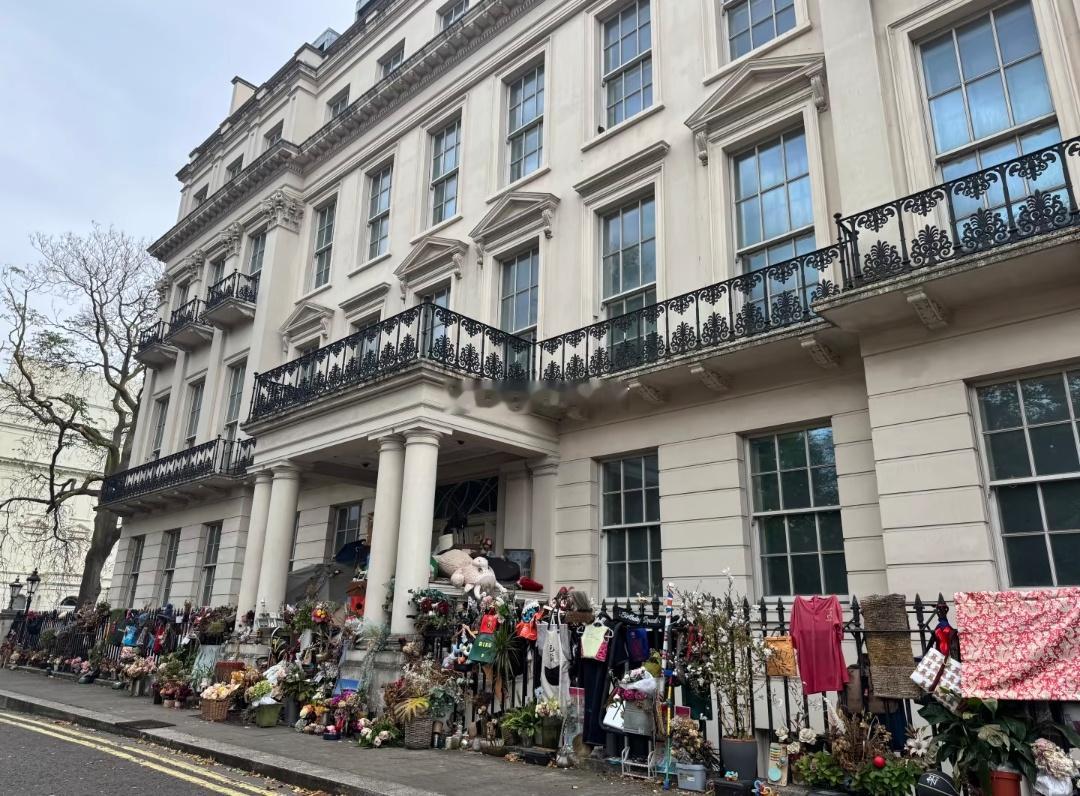
🐒同样手握几千亿负债的前首富,王健林6年前壮士断腕卖资产硬生生闯出生路,许家印攥着手里的牌不肯撒手,最后把自己送进了深渊,两人的结局差得根本不是钱,是敢在悬崖边及时止损的决断力。2017年王健林和许家印几乎同时站在债务悬崖边,万达当时账面有4000多亿有息负债,恒大的债务规模更是早已突破万亿,两个人都站在资金链断裂的边缘,可做出的选择却完全走向了两个极端。王健林直接把77家酒店、13个文旅项目打包低价甩卖,哪怕直接亏掉几百亿,也要第一时间把手里的高负债资产全部砍掉,硬生生把万达从重资产的生死线里拉了出来,转头轻资产转型,用了6年时间彻底清零有息负债,现在稳稳当当活成了地产行业里少数成功上岸的老牌巨头。反观许家印,明明在2017年就已经看到了行业下行的信号,却始终舍不得动手里的核心资产,一边喊着要降负债,一边继续疯狂加杠杆铺盘子,恒大冰泉、恒大物业、恒大汽车这些能变现的优质资产,要么被拿来套取更多资金,要么被内部关联交易掏空,从来不肯壮士断腕及时止损,直到2021年资金链彻底崩断,2.4万亿的债务窟窿再也填不上,最终自己站在了被告席上,落得个无期徒刑的结局。两个人最核心的差距,根本不是手里的资产规模,而是在风险到来之前的决断力。王健林当年卖资产的时候,外界全是骂声,说他“贱卖资产”“丢了万达半条命”,可他根本不在乎这些外界评价,先把债务窟窿填上再说,把最危险的重资产全部剥离之后,万达商业现在的租金收入每年稳定超过400亿,完全实现了正向现金流,再也不用靠借新还旧过日子。而许家印一直抱着侥幸心理,总想着靠高周转、高杠杆再赌一把,甚至不惜用商票、理财产品层层嵌套,把整个行业的资金都绑上自己的战车,最后赌输了,把无数普通人拖进了深渊。不少行业老从业者都坦言,当年王健林甩卖资产的时候,很多人都觉得他亏大了,可现在回头看,他才是真正的聪明人,在行业的临界点上及时踩下刹车,哪怕断臂求生,也保住了企业的基本盘和自己的自由身。反观许家印,一直抱着“拖一天是一天”的心态,不肯直面债务问题,试图靠转移资产、金蝉脱壳把所有风险甩给社会,最后机关算尽,把自己彻底送进了牢笼。这两个前首富的不同结局,也给所有创业者上了最深刻的一课:企业经营从来不是比谁的盘子铺得更大,而是比谁能在风险到来的时候,敢在第一时间果断砍断冗余的包袱,及时止损,才能走得更稳更远。对此,你怎么看?