标签: 联邦基金
美国又想启动美元潮汐,收割全世界财富。但这次中国直接摊牌了:你的美元不一定有我多
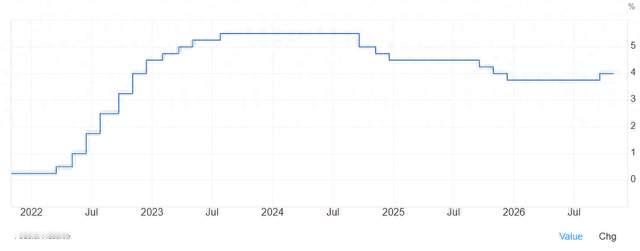
美国又想启动美元潮汐,收割全世界财富。但这次中国直接摊牌了:你的美元不一定有我多。过去40年,这套收割套路已经上演4轮。第一次是1980年,直接拉爆了拉美的债务危机;第二次是1994年,泰铢崩盘,亚洲金融危机抹掉了东南亚十年的积累;第三次是2013年,印度、印尼、巴西、土耳其、南非集体股汇双杀;而2022年是历史上最猛的一轮加息,斯里兰卡直接国家破产。同样的模式重复了40年,为什么一到中国就失效了?"潮汐"说白了就两步棋。第一步,美联储开闸印钱,利息压到地板上,美元像洪水一样涌出国门,满世界找高利差。这些钱跑到拉美、跑到东南亚、跑到新兴市场,买资产、放贷款、炒股市,把当地的房价、股价、汇率一个个吹上天。当地人一看日子好过了,政府和企业趁热打铁,大把大把借美元债,因为那时候借钱利息跟白给一样。第二步,美国一看通胀起来了,美联储立刻掉头加息。利息一高,美元哗哗往回跑,新兴市场当场就断了血。本币暴跌、外债越还越重、股汇双杀,国家被迫贱卖资产,回头被抄底的美国资本一锅端。第一波最狠。1979年沃尔克上台,把联邦基金利率一路拉到接近20%,美国自己是把通胀摁住了,外面那些借了美元的国家可就惨了。1982年8月墨西哥率先还不上钱,紧接着一个接一个拉美国家排队倒下。第二波,1994年美联储在13个月里连开7次加息会议,联邦基金利率从3%一口气抬到6%。热钱掉头回流,先把墨西哥比索击穿,酿成龙舌兰危机。压力顺着资本链条往下传,憋到1997年7月2日,泰国央行终于宣布守不住了,放弃泰铢钉住美元的固定汇率,泰铢当天就跳水17%。索罗斯们转头扫过菲律宾比索、印尼盾、马来西亚林吉特,一路扫到韩国。第三波,2013年5月,美联储主席伯南克只是在国会说了一句"可能要开始缩减购债了",息都还没加,光是放风,新兴市场就崩了。印度卢比三个多月贬值18%,印尼盾贬了21%,南非兰德贬了19%,巴西雷亚尔贬13%。摩根士丹利干脆给这五国起了个外号,叫"脆弱五国"。第四波就是2022年。从2022年3月到2023年7月,美联储连续加息11次,累计525个基点,把联邦基金利率从0到0.25%一路干到5.25%到5.5%。美元指数一路冲高,全球重现美元荒。最先躺平的是南亚的斯里兰卡。这个印度洋上的珍珠,外债堆到510亿美元,外汇储备却被疫情断了旅游、俄乌冲突顶高油价、美联储加息抽紧流动性三面夹击掏空。2022年4月,斯里兰卡正式宣布还不上外债,独立以来第一次主权违约。按老剧本,下一个该轮到谁?这是过去40年所有新兴市场国家心里都在打鼓的问题。美联储加息加到这个份上,人民币对美元汇率2022年确实也从6.3一路贬到过7.3上方,按老经验,早就该有对冲基金找上门来做空了。但诡异的事情发生了,这把镰刀碰到中国,卷了刃。为啥?第一张底牌,是中国手里攥着的美元,比美联储想抽走的还多。截至2023年末,中国外汇储备3.238万亿美元;2026年8月末,这个数字进一步走到34383亿美元。你不是要抽紧美元流动性、想让我外汇告急吗?不好意思,我家仓库里堆的美元和美债,比绝大多数国家一年的GDP都多。这就是那句"你的美元,不一定有我多"的真正底气。第二张底牌,是中国的外债结构根本不慌。全口径外债占GDP的比重,常年就压在14%到16%这个区间,这在国际上是非常健康的水位。更关键的是结构:2022年末,人民币外债余额已经占到外债总盘子的45%。翻译成人话就是,我借的钱,将近一半是用我自己的人民币计价的,你美元加息加破天,跟我这部分债关系不大。剩下那点美元债,期限长、成本低,根本没有那种短债滚短债、一抽贷就断气的致命结构。第三张底牌,是那道到今天也没完全拆掉的防火墙。中国资本项目没有彻底开放,热钱想大规模进来炒作、再大规模夺路而逃,制度上就有门槛。再加上人民币汇率早就改成双向浮动,该贬的时候贬,该升的时候升,压力在波动里自己就卸掉了,不用像当年泰国央行那样死扛固定汇率,最后把外储一颗子弹一颗子弹打光。第四张底牌,中国从2014年就开始悄悄减美债了。2014年2月,中国持有美债的峰值是1.2729万亿美元,到2025年3月已经降到7590亿美元,差不多砍了一半。腾出来的位置换成了黄金,央行黄金储备从2018年起一路增持。这就是在给鸡蛋换篮子,万一哪天美债本身出问题,中国不至于被一锅端。老剧本演了四十年,这一次,台下坐着的观众,早就不是当年那群光着脚、捧着美元当命根子的新兴市场了。

全球性大利空来了,美股率先跳水了现在交易员认为,美联储9月有59.7%的可能性
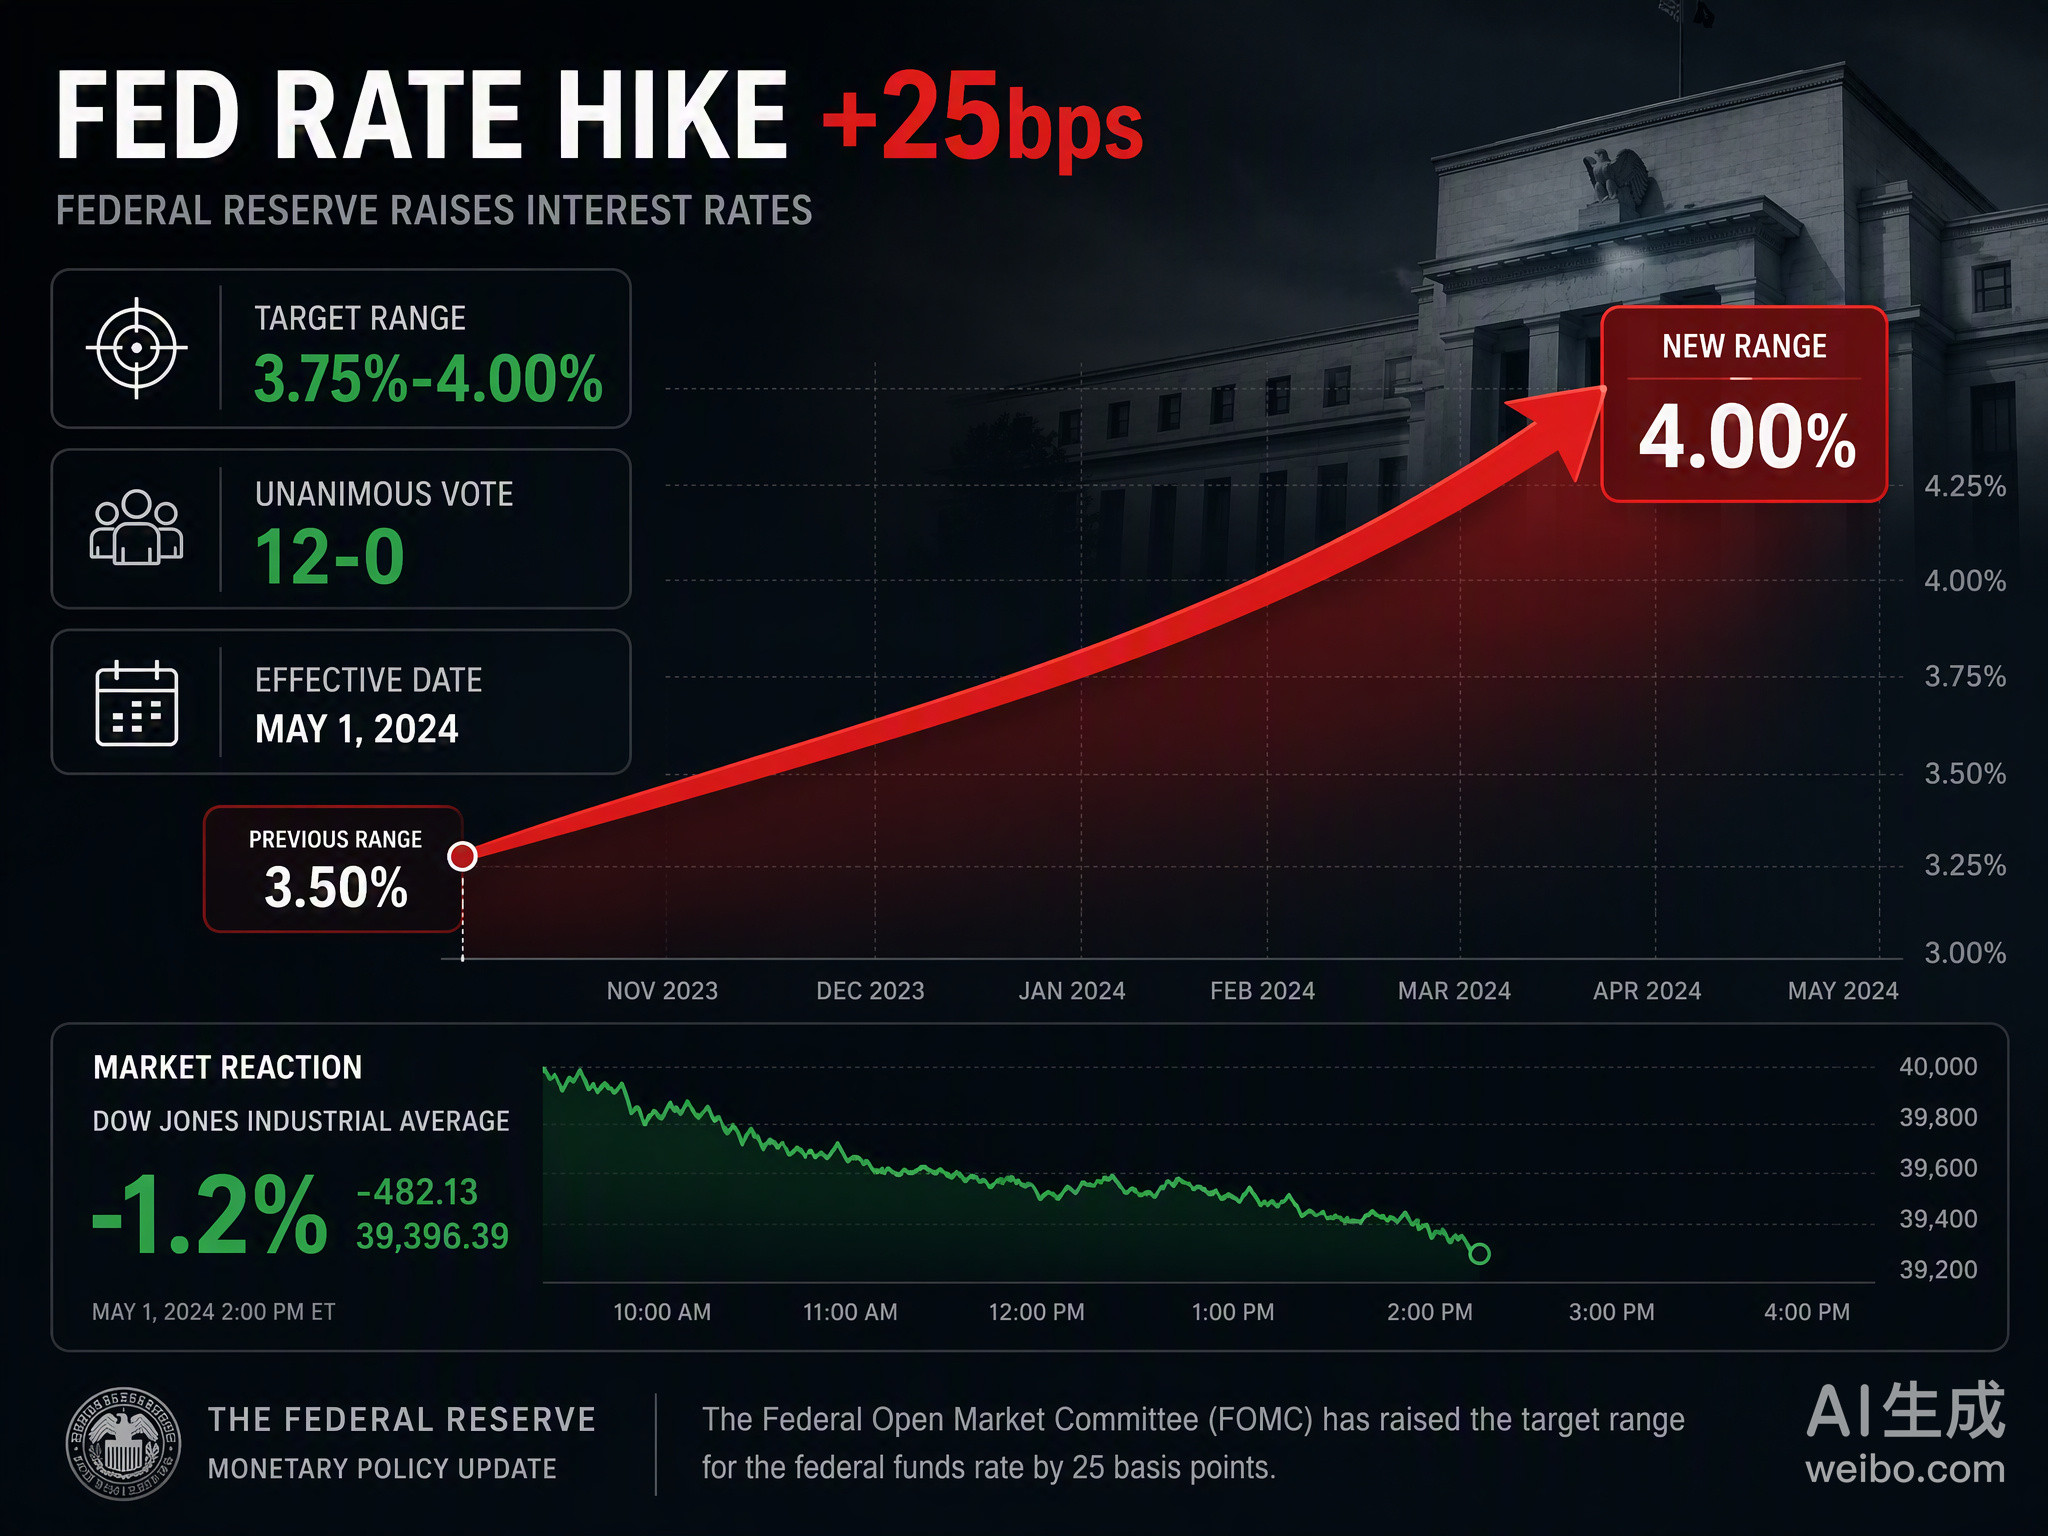
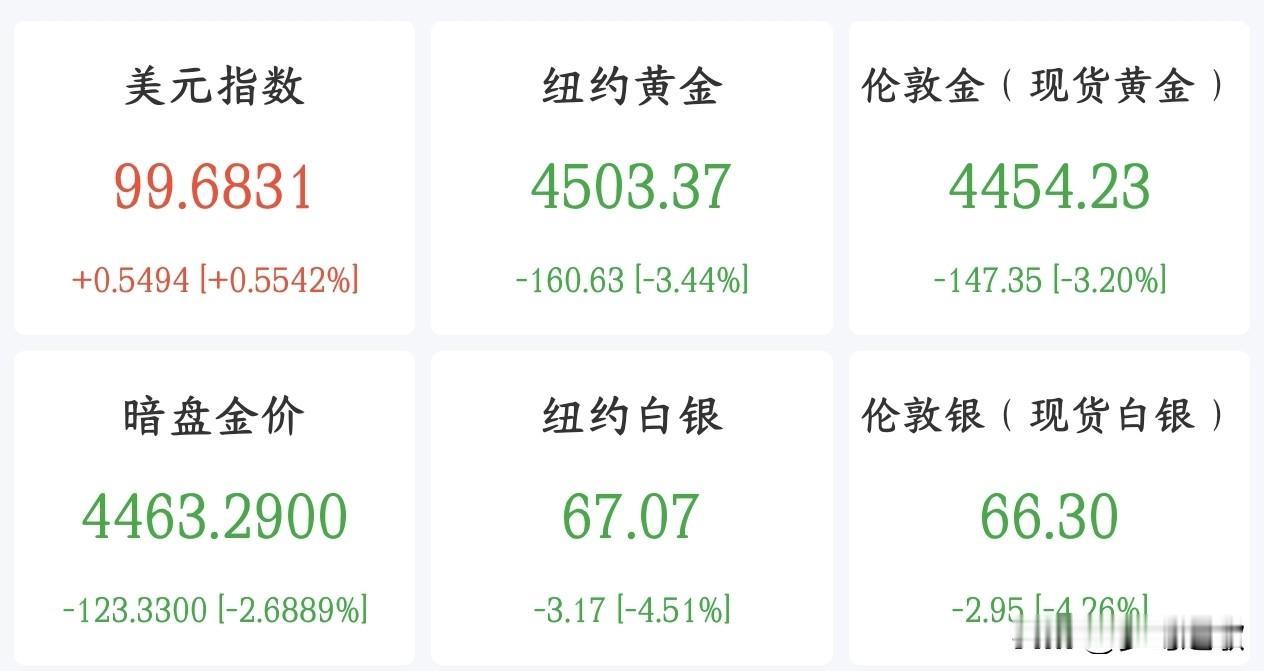
全球性大利空来了,美股率先跳水了现在交易员认为,美联储9月有59.7%的可能性再加25个基点(0.25个百分点),40.3%的概率保持利率不动。上一次预测还是60%以上概率维持不动、加息仅35%左右。一夜之间预期反转:现在加息59.7%、不加息40.3%。主要原因就是杰克逊霍尔会议上,美联储主席沃什表态偏鹰,认为美国通胀还没稳下来,货币政策不算紧,不排除继续加息,市场一下子把加息预期打上去了。美债收益率容易往上走,美元偏强,对黄金、成长股形成短期压力。美股:AI高估值板块会承压;价值、高股息相对抗跌。隔夜收盘美股三大指数全线跳水,纳斯达克指数大跌0.52%,黄金暴跌3%以上。


美联储如今巴不得中国早点抛售美债?为什么他们始终不降息,因为他们很明白,中国早晚
美联储如今巴不得中国早点抛售美债?为什么他们始终不降息,因为他们很明白,中国早晚会卖掉手上7800亿的美债,而市场上能接下这么大一笔的,估计也只有美联储自己了,因此他们一直在等这个机会。咱们先拿实锤数据说话,美国财政部刚公布的6月数据,咱们国家当月又减持了259亿美元美债,手里剩下的持仓降到了6334亿美元,这数字是2008年9月以来的最低点。前两年咱们手里还有七八千亿美债的时候,就有人开始讨论减持的事儿,毫不夸张地说,往前倒十几年,2013年峰值的时候咱们手里有1.3万多亿美元,这十几年下来差不多砍了一半还多。不是说最近才开始减的,是每年都几百亿几百亿地往下调,说白了这就是个长期的趋势,不是临时起意的操作。明眼人都能看出来,咱们就是在逐步降低美债在外汇储备里的比重,分散风险,多买点黄金、多布局点其他货币资产,不把鸡蛋都放一个篮子里。再看美国那边自己的情况,众所周知,美国国债总规模8月初刚突破40万亿美元大关。什么概念?从30万亿涨到40万亿,只用了4年时间,以前从1万亿到10万亿可是花了27年。这债发得越来越快,利息自然也越滚越多,2026财年才过了10个月,利息支出就已经花了1.17万亿美元,全年下来铁定超过国防预算,等于美国政府每收5块钱的税,就得有1块钱先拿去付利息。以前美债不愁卖,海外各个国家都抢着买,巅峰的时候外国买家能接住差不多一半的美债。现在不一样了,外国持有占比已经降到了三成左右,不光咱们在减,日本、英国这些前两大海外债主也在跟着卖,6月日本减了264亿,英国减了87亿,三大债主同月一起缩手,这在以前可不常见。有人可能会说,美债市场那么大,每天成交额都有六千亿美元,这点减持算什么?话是这么说,但日常交易和大额集中抛售完全是两码事。平时的成交都是你买我卖的零散交易,真要是几千亿规模的筹码集中往市场上砸,普通的基金、机构甚至其他国家,根本没那么多钱一口接下来。就拿咱们手里这六千多亿美债来说,真要是加快速度往外抛,市场上的美债价格肯定会被砸下来,收益率往上冲,到时候不仅发新债更贵,整个金融市场都得跟着晃。这种时候,能站出来兜底的,说来说去也就只有美联储自己。毕竟它有印钞的权限,真要稳住市场,下场买债是轻车熟路,2008年、2020年危机的时候都是这么干的,流程熟得很。说到这儿就绕回最开始的问题了,美联储为啥死活不肯降息?表面上看是盯着通胀,说7月CPI还有3.4%,核心物价也没降到目标线,不敢轻易松口。但我认为,这只是摆在台面上的理由,台面下还有一笔账,就是等着咱们手里的美债逐步抛出来,他们好顺势接盘。你想啊,要是现在美联储宣布降息,市场上的钱就多了,美债的价格肯定会往上涨。咱们要是在这个时候减持,就能卖个更高的价钱,美联储要是想接盘,就得花更多的成本,平白无故多掏一大笔钱。换你是美联储,你愿意干这亏本的买卖吗?现在维持高利率就不一样了,联邦基金利率一直钉在3.5%到3.75%的区间,连续好多次议息会议都没动过。利率压在高位,美债的价格就上不去,一直维持在相对低的水平。等咱们慢慢往外抛的时候,美联储下场接盘的成本就能压到最低,相当于趁着低价把海外流出来的美债筹码收回来。而且高利率还能吊着一部分海外资金,觉得美元资产利息高,愿意留下来买美债,不至于让市场一下子冷下来,一举两得。可能有人会问,高利率不是让美国政府付更多利息吗,怎么还划算?这就得算总账了,每年多付的利息是固定的,可几千亿美债的接盘成本要是差个百分之十几,那就是几百上千亿的差距。而且美联储买了美债之后,收到的利息最后大部分还是会回流到美国财政部,说白了就是左手倒右手,账面上好看很多。我觉得很多分析都把美联储的政策想单一了,好像央行就只管通胀和就业这两件事。实际上在当前这个节骨眼,美债的发行和承接问题,早就成了美联储必须考虑的核心事儿。毕竟美债要是卖不动了,美国政府的运转都要出问题,这可比通胀那点事儿严重多了。咱们再往长远了看,中国减持美债是长期战略,不可能停下来,手里的仓位只会慢慢往下降,不会再回到以前的高点了。美联储心里肯定也明白这个道理,与其主动降息推高债券价格,不如就这么按兵不动,等着减持的压力逐步释放,自己在合适的时机下场接盘。
