标签: 永辉超市
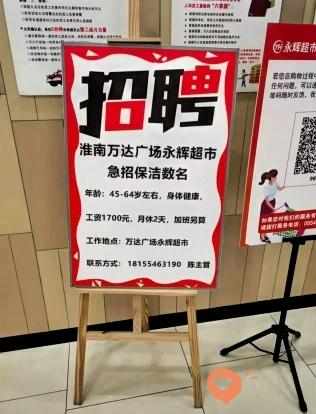
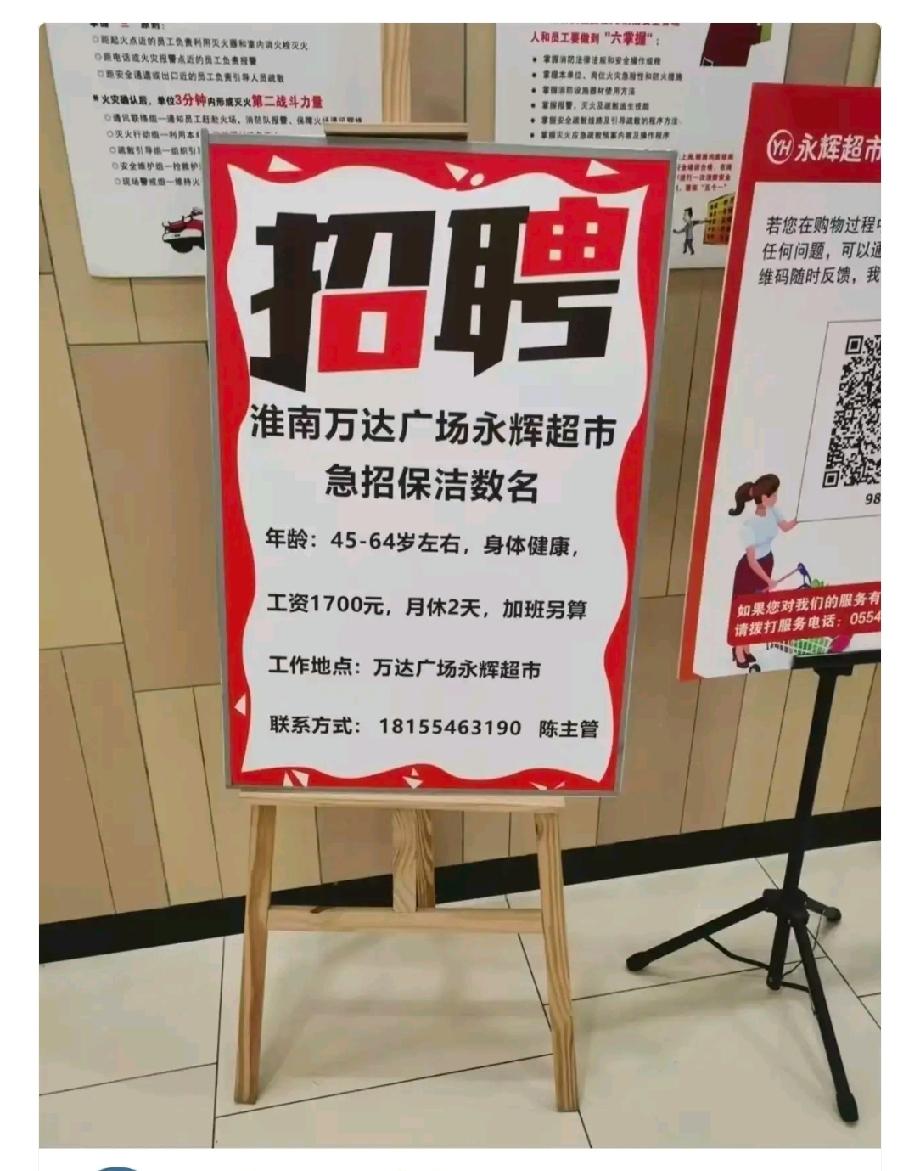
最近安徽淮南永辉超市一张保洁招聘刷爆全网:45‑64岁,月薪1700,月休仅2天
最近安徽淮南永辉超市一张保洁招聘刷爆全网:45‑64岁,月薪1700,月休仅2天。月上班28天,每天8小时,时薪不到7.6元。按劳动法,每周至少休1天,月休至少4天,这份招聘明显踩在工时红线边缘。现实里类似的岗位并不少见,不少保安、后勤岗位薪资微薄,休息时间也很难得到保障。这点工资勉强够维持基础生存,一旦遇上生病或者额外开销,生活就会捉襟见肘。也正是因为普通岗位很难落实八小时、双休的保障,才让考公考编变得格外火热。大家拼命内卷孩子读书,本质上也是想让下一代避开这样辛苦的谋生处境。普通人想要的不过是一份劳有所得、有休息时间的工作,这也是值得我们去思考的社会现实。
王健林72岁,他的万达比恒大早爆雷4年,欠债几千亿,但他没有想法转移现有资产。2
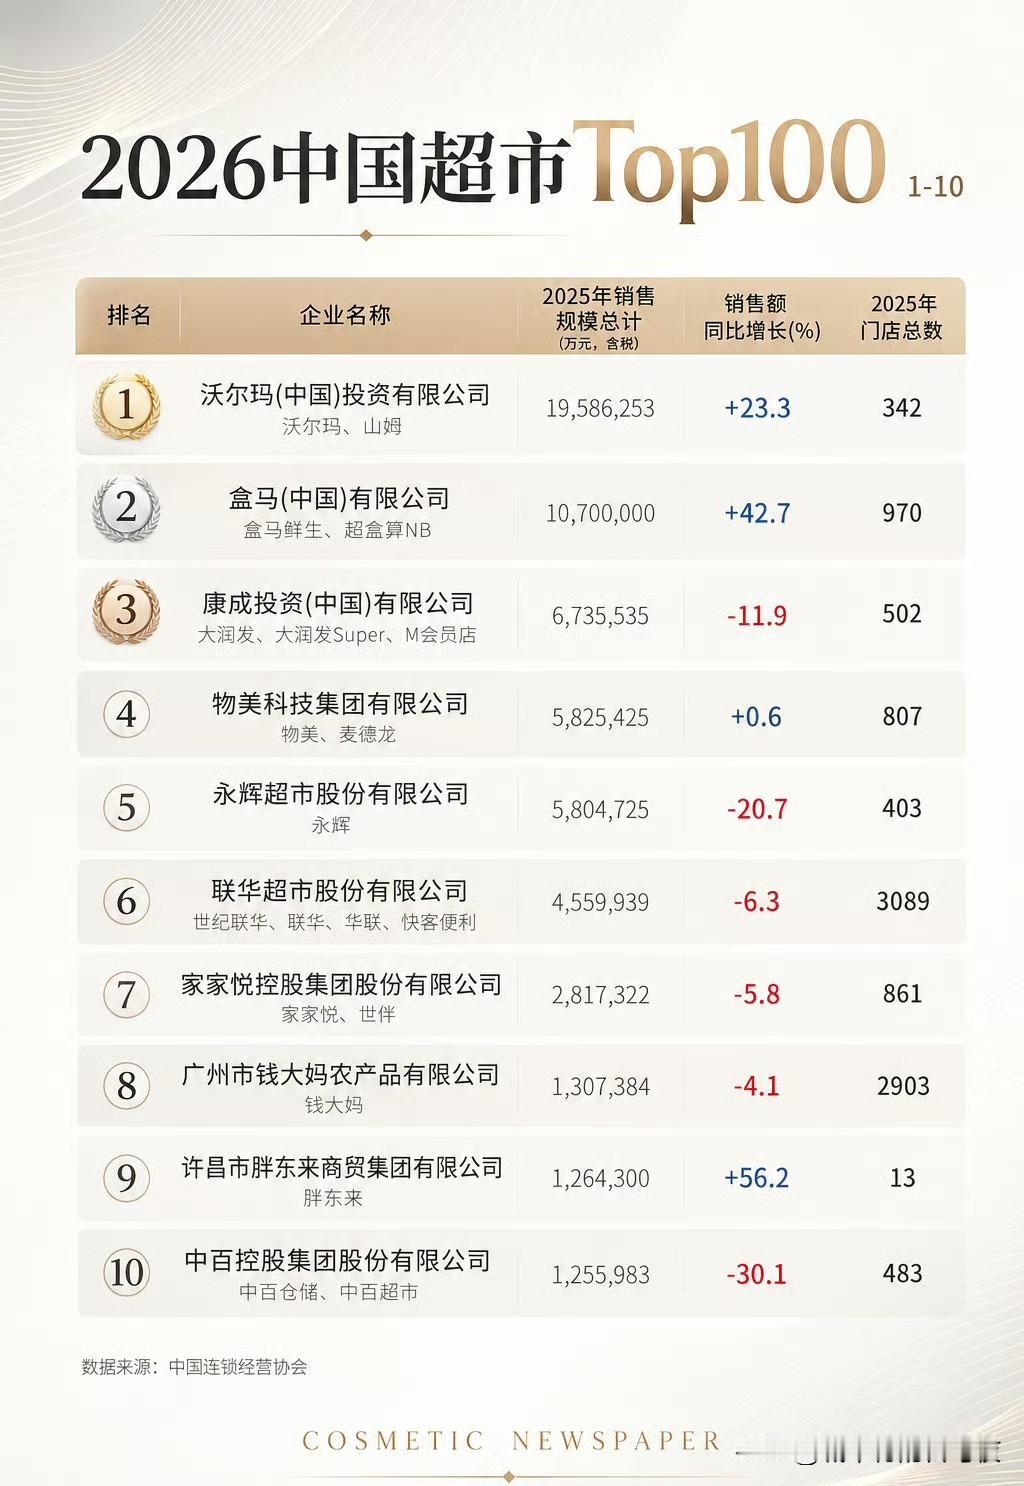
王健林72岁,他的万达比恒大早爆雷4年,欠债几千亿,但他没有想法转移现有资产。2026年8月20日,许家印被判无期、资产全冻,王健林还在一个县一个县跑项目还债。同样欠债几千亿,一个进了监狱,一个还在填坑,拉开两人结局的,不是良心,是资产成色。什么叫资产成色?说白了就是你手里那堆东西,到底是能下蛋的鸡,还是已经臭了的蛋。恒大的资产是什么?是遍布全国280座城市的1300个在建项目,是数百万套未交付的商品房。这些项目在许家印的账面上叫“资产”,在现实世界里叫“烂尾楼”。资金链一断,工地停工,钢筋锈蚀,混凝土风化,每天不但不产生一分钱收入,还要吞噬利息、维护费、人员工资。恒大总负债2.38万亿,总资产1.84万亿—看着还有资产,实际上那些“资产”已经变成了巨大的负债黑洞,打三折都没人接盘。万达的资产是什么?是遍布全国的万达广场。这些不是卖完就完的住宅,是持续运营的商业体。优衣库开着门,海底捞排着队,电影院放着片,奶茶店排着长队—每天有人流、有消费、有租金。王健林把超80座广场卖给了太盟、中信、腾讯、京东,广场换了主人,但商场照常开门,租金照常收,现金流照常转。接盘的人掏几百亿,不是做慈善,是因为这些商场是能持续赚钱的机器。一个卖的是能下金蛋的鸡,一个卖的是已经死掉的鸡蛋。这就是本质区别。许家印赌的是房价永远涨。高杠杆、高周转,拿地、盖楼、预售、回款、再拿地,无限循环。这个模式在上升期能快速做大,恒大巅峰时一年销售额超6000亿。但一旦市场下行、银行抽贷,资金链瞬间断裂—那些在建的楼盘既卖不出去也产生不了任何收入,全部变成死结。更可怕的是,恒大在2019和2020年累计虚增收入5641亿。数字是假的,资产是虚的,窟窿是真的。王健林走的是另一条路。2000年,住宅开发利润极高,所有开发商都在拼命拿地盖楼,他选择转型做商业地产,自建商场、只租不卖。这种模式前期投入巨大,七八年才能回本,赚钱速度慢得可怜。但好处是稳定—只要有人逛街、有人消费,租金就不会断。经济好的时候大家消费,经济不好的时候大家更要逛街解压。这种基于民生刚需的商业模式,天然具有抗风险能力。2017年6月,万达遭遇“股债双杀”。王健林的反应是什么?开会,商量卖东西。从2017年到现在,他累计卖了超85座万达广场,卖了万达电影,卖了酒店管理,卖了金融板块,卖了万达商管60%的股权。2024年3月,万达账上134亿现金,要回购300多亿外加利息,他咬咬牙把商管公司60%的股权交出去,换600亿续命。他什么都卖了,唯独没卖的是信用。2023年底对赌到期,他没耍赖、没跑路、没转移资产。给永辉超市做担保的38亿连带责任,他认了。苏宁起诉万达要17.47亿,法院判了,他没上诉。72岁的年纪,本该含饴弄孙,他一个县一个县跑项目,贵州、新疆、福建,哪儿都去。有人说他惨。财富从2200亿跌到100亿,首富变“首负”。但我看到的是另外一回事:一个人把能卖的都卖了,把能还的都还了,把该认的账都认了,然后还在跑—这种站着还债的姿势,比那些欠钱理直气壮、讨债低声下气的局面,不知道高到哪里去了。许家印留的是什么?2.38万亿债务黑洞,数百万套烂尾楼,无数被套牢的购房者和供应商。王健林留的是什么?还在运营的万达广场,还在发工资的员工,还能收到回款的债主。同样的危机,不同的结局。不是王健林比许家印善良,是他的资产比许家印的资产能扛事。恒大的资产是虚的、死的、停摆的;万达的资产是实的、活的、运转的。一个靠造假和杠杆堆出来的空中楼阁,风一吹就倒;一个靠租金和现金流撑起来的商业底盘,再大的风也能硬扛。资产成色决定了一个人倒下时的姿势—是蹲着进去,还是站着还债。许家印的资产是画在墙上的大饼,王健林的资产是拿在手里的馒头。大饼再大,一戳就破;馒头再小,能顶饿。钱可以没,信用不能丢。王健林丢了首富头衔,丢了商管公司控制权,但没丢信用,没丢体面。只要那些万达广场还在开门营业,只要租金还在收,他就还有翻牌的底牌。


如今的王健林和万达究竟还剩下多少资产?答案不是一百亿,也不是六千亿! 胡润榜
如今的王健林和万达究竟还剩下多少资产?答案不是一百亿,也不是六千亿!胡润榜给出的变化最直观,王健林家族2015年曾以约2200亿元登顶,2025年百富榜降至100亿元,2026年全球富豪榜仍估算为100亿元,十年缩水超过九成,不过榜单计算的是股权和资产估值,并不是银行账户余额。眼下最现实的一笔个人风险来自永辉超市股权转让纠纷,2026年4月仲裁裁决大连御锦支付剩余价款和违约金等超过38.57亿元,王健林等担保方承担连带保证责任,相关义务未履行后已进入执行环节。控制权也要分清楚,王健林并不是简单失去了整个大连万达商管,而是失去了最重要的轻资产平台新达盟及珠海万达商管的控制权,2024年重组后万达持股40%,太盟等投资人合计持股60%,随后资方代表进入管理层。在我看来,这种变化比富豪榜下降更有分量,钱少了还可能再赚,核心平台的董事会席位、决策权和利润分配权一旦让出,意味着企业未来往哪里走,已经不能再由创始人一个人说了算。再看债务,网上流传的万达集团负债六千亿元并没有完整公开合并报表可以坐实,公开可核对的2024年上半年报显示,大连万达商管总资产约6169亿元、总负债约3071亿元,六千亿更接近资产总额而非负债。这不代表万达轻松,同一份报告显示其有息负债约1376亿元,其中一年内到期约303亿元,货币资金约116亿元,还有约16亿元受限,账面投资性房地产约4547亿元,其中超过八成处于抵押等受限状态。我认为,万达真正难的不是有没有楼,而是楼能不能迅速变成不受限制的现金,商场估值再高,若已经抵押、交易附带债务或出售需要债权人同意,就不能像卖一辆车那样立即拿钱还债。这也解释了王健林为什么不断卖资产,2017年万达将13个文旅项目和77家酒店出售给融创、富力,交易总价约637.5亿元,2024年又转让万达电影控制权,2025年还以24.97亿元出售酒店管理业务。仅从2023年算起,财联社援引市场机构统计称,万达已经转让超过80座万达广场,2025年太盟联合腾讯、京东等投资者又收购48座,进入2026年后多个项目继续完成交割,资产处置显然没有停下来。但卖掉广场并不等于万达从商场里消失,目前万达体系仍管理约400余座万达广场,其中不少项目只是产权转给金融机构或投资平台,万达继续负责招商和运营,再从租金表现中获取管理服务收入。公开财报也能看出万达并非完全失去造血能力,2024年上半年大连万达商管营业收入约268亿元、净利润约47亿元,经营活动现金流净额约106亿元,可同期财务费用达到约57亿元,利润很容易被融资成本吞掉。上市对赌也需要讲清楚,珠海万达商管未能如期上市,确实曾带来约380亿元投资赎回压力,不过2024年太盟等机构向新达盟投资约600亿元并重新安排股权,原来的对赌压力不能再机械地当作一笔未处理债务重复相加。境内外债务的状态同样不是一句没有违约就能概括,万达过去力保境内公开债兑付,但一笔美元债进行不良债务交换后,惠誉曾给予限制性违约评级,之后万达仍通过展期、发高息债和处置资产争取时间。所以我认为,判断万达能否走出来,今后要看三件事,广场经营现金流能否稳定,出售资产后能否真正降低有息负债,以及轻资产管理收入能不能覆盖越来越高的融资成本,单看卖了多少楼没有意义。王健林当然远未到一无所有的地步,他仍有品牌、运营网络、剩余股权和大批商业资产权益,但也早已不是可以任意扩张的首富,今天的万达是在用控制权换现金、用资产换时间、用经营现金流守住债务底线。在我看来,王健林现在最值钱的家底不是账面上一百亿还是两百亿,而是仍愿意面对债务、推进交易并维持数百座商场运转的能力,可真正的翻身也不能永远依赖卖资产,最终还得让持续赚到的钱跑赢利息和到期债务。

曾经喊出“一个亿小目标”的王健林,如今竟落魄到这个地步?2026年刚过半
曾经喊出“一个亿小目标”的王健林,如今竟落魄到这个地步?2026年刚过半,王健林又上热搜了,但这次不是因为又买了什么,而是因为又卖了什么。5月26日,王健林名下上海万达小额贷款公司70%的股权被摆上货架变卖,起拍价4.09亿元。这笔资产评估价7.31亿元,年初第一次拍卖起拍5.11亿,没人要;3月第二次降到4.09亿,还是没人要。两次流拍之后法院只能启动变卖程序,60天期限,再卖不掉就彻底砸手里了。同一周,新京报爆出王健林又背上了超30亿元的债务,源于两年前的一笔担保。万达集团那边就回了四个字:“暂无可回应”。一个曾经说“先定一个能达到的小目标,比方说我先挣它一个亿”的人,如今连4个亿的资产打折卖都无人问津。这反差,比电视剧还离谱。要说王健林这几年经历了什么,得从2023年说起。那一年万达的流动性危机彻底爆发,王健林被迫开启“卖卖卖”模式。先是2023年7月,上海儒意影视花22.62亿拿下了万达投资49%的股权。到了12月,王健林又把万达投资剩下51%的股权也卖给了儒意,作价21.55亿。两笔加起来44个亿,万达电影的控制权就这么交出去了。2026年4月,万达电影正式更名为“儒意电影娱乐股份有限公司”,“万达”两个字从公司名字里彻底消失。一家公司的名字改了,背后是一个时代的句号。王健林曾经靠万达电影在文化娱乐领域攻城略地,如今连这块招牌都保不住了。比卖电影更狠的是卖广场。2023年到2025年,万达累计卖掉了超过80座万达广场。2025年5月,一次性就卖了48座,买家是太盟投资、腾讯、京东这批“熟人团”,市场传闻交易金额高达500亿。2026年刚开年,上海颛桥万达广场又以20.48亿的价格转手。一座座曾经遍布全国各大城市的万达广场,正在陆续换上新主人的招牌。王健林本人的财富缩水更触目惊心。2024年新财富500创富榜上,王健林父子以1408亿身家重回前十。但到了2025年福布斯中国内地富豪榜,王健林直接跌出了榜单。从中国首富到榜上无名,中间隔的是一轮又一轮的资产甩卖和股权冻结。股权冻结这事也挺糟心。王健林持有的大连万达商业管理集团3.049亿元股权被冻结到2027年5月。2025年2月,他个人名下7702.8万元股权也被冻结。债务追债的更是排着队来。2026年4月,永辉超市仲裁胜诉,王健林和多年好友孙喜双要连带承担38.6亿元的债务。这事的起因是2023年永辉把万达商管3.89亿股股份卖给了大连御锦,作价45.3亿,结果对方付了首期就赖账了。王健林给这笔交易做了担保,现在担保爆雷了。5月法院已经立案强制执行,涉案金额超过36亿元。一旦进入强制执行,王健林名下的股权、不动产都可能被查封。王健林走到今天这步,说到底是被自己早年的资本游戏反噬了。万达商管上市这事拖了太久,对赌协议像一把悬在头顶的刀。2021年珠海万达商管第一次递交招股书,到2023年底第四次招股书失效。为了安抚投资人,王健林引入了太盟投资等“白衣骑士”,代价是出让了大量股权。上市没成,对赌的压力转化成实实在在的债务和担保责任,一层叠一层,最后全都压在他一个人身上。有人说王健林这是“成也杠杆,败也杠杆”,我觉得不全是。万达的问题本质上是商业模式的问题。重资产扩张的时代过去了,轻资产转型说起来容易,做起来难。万达商管靠管理输出赚钱的模式,远没有自己持有物业来得厚实。再加上房地产下行、消费疲软,万达广场的租金收入和资产估值双双承压,现金流根本填不上债务的窟窿。王思聪这边也在切割。2026年6月,王思聪通过新公司间接持股。8月3日,他卸任了万达产业投资有限公司董事。父子二人在商业版图上的距离越来越远。王健林依然全盘掌舵万达,但掌舵的这艘船,吃水越来越深,能卖的东西越来越少。回看2017年,王健林还是中国首富,在年会上唱《一无所有》。那时候台下掌声雷动,大家都觉得这是首富的凡尔赛。没想到几年后,“一无所有”差点成了预言。从首富到被执行人,从“一个亿小目标”到4亿资产打折没人要,王健林用亲身经历给所有企业家上了一课:商业世界里,没有什么是永远稳的。资产可以缩水,债务不会消失,信用一旦受损,再大的盘子也撑不住。当然,王健林还没到山穷水尽的地步。万达商管还在,轻资产的故事还在讲,太盟的投资也还在。但留给他的时间和筹码,确实不多了。
