标签: 亚马逊
47个数据中心停摆!电费转嫁惹众怒,美国AI基建急刹车
美国AI数据中心建设热潮急踩刹车:2026年至少47个大型项目延期、撤回或被叫停,843个反对团体遍布49个州,融资市场同步收紧。这场"从各地抢着要到集体叫停"的逆转,折射出AI基建与电力、用水、社区利益之间的深层冲突。
亚马逊封锁第三方购物Agent,PaulGraham却认为:挑战亚马逊的创业窗口,终于出现了。这事不
亚马逊封锁第三方购物Agent,PaulGraham却认为:挑战亚马逊的创业窗口,终于出现了。这事不是完全没机会。新玩家未必需要先复制亚马逊的仓库,可以先抢购物入口:用户只说需求和预算,Agent跨平台选货,把订单交给商家,支付和物流利用现有服务。从一个品类切入,把比价、下单、退货做顺,再用增亚马逊封锁第三方购物Agent,PaulGraham却认为:挑战亚马逊的创业窗口,终于出现了。这事不是完全没机会。新玩家未必需要先复制亚马逊的仓库,可以先抢购物入口:用户只说需求和预算,Agent跨平台选货,把订单交给商家,支付和物流利用现有服务。从一个品类切入,把比价、下单、退货做顺,再用增量订单吸引更多商家,逻辑确实成立。但技术能跑通,不等于生意能跑通。消费者已经习惯在亚马逊购物,凭什么换成你?省几块钱,够不够让人重新注册、绑定支付,再承担一次买错和退货的风险?AI可能降低搭建购物产品的成本,却未必降低获取用户信任的成本。亚马逊的护城河不只是仓库,还有用户不想再折腾的习惯。做出一个购物Agent,也许不难。可真要干翻亚马逊,得砸多少市场营销费用,才能让消费者愿意换个地方下单?
亚马逊雨林,怎么短短几十年就从“地球之肺”变成了碳排放源?你或许想不到,这片横跨
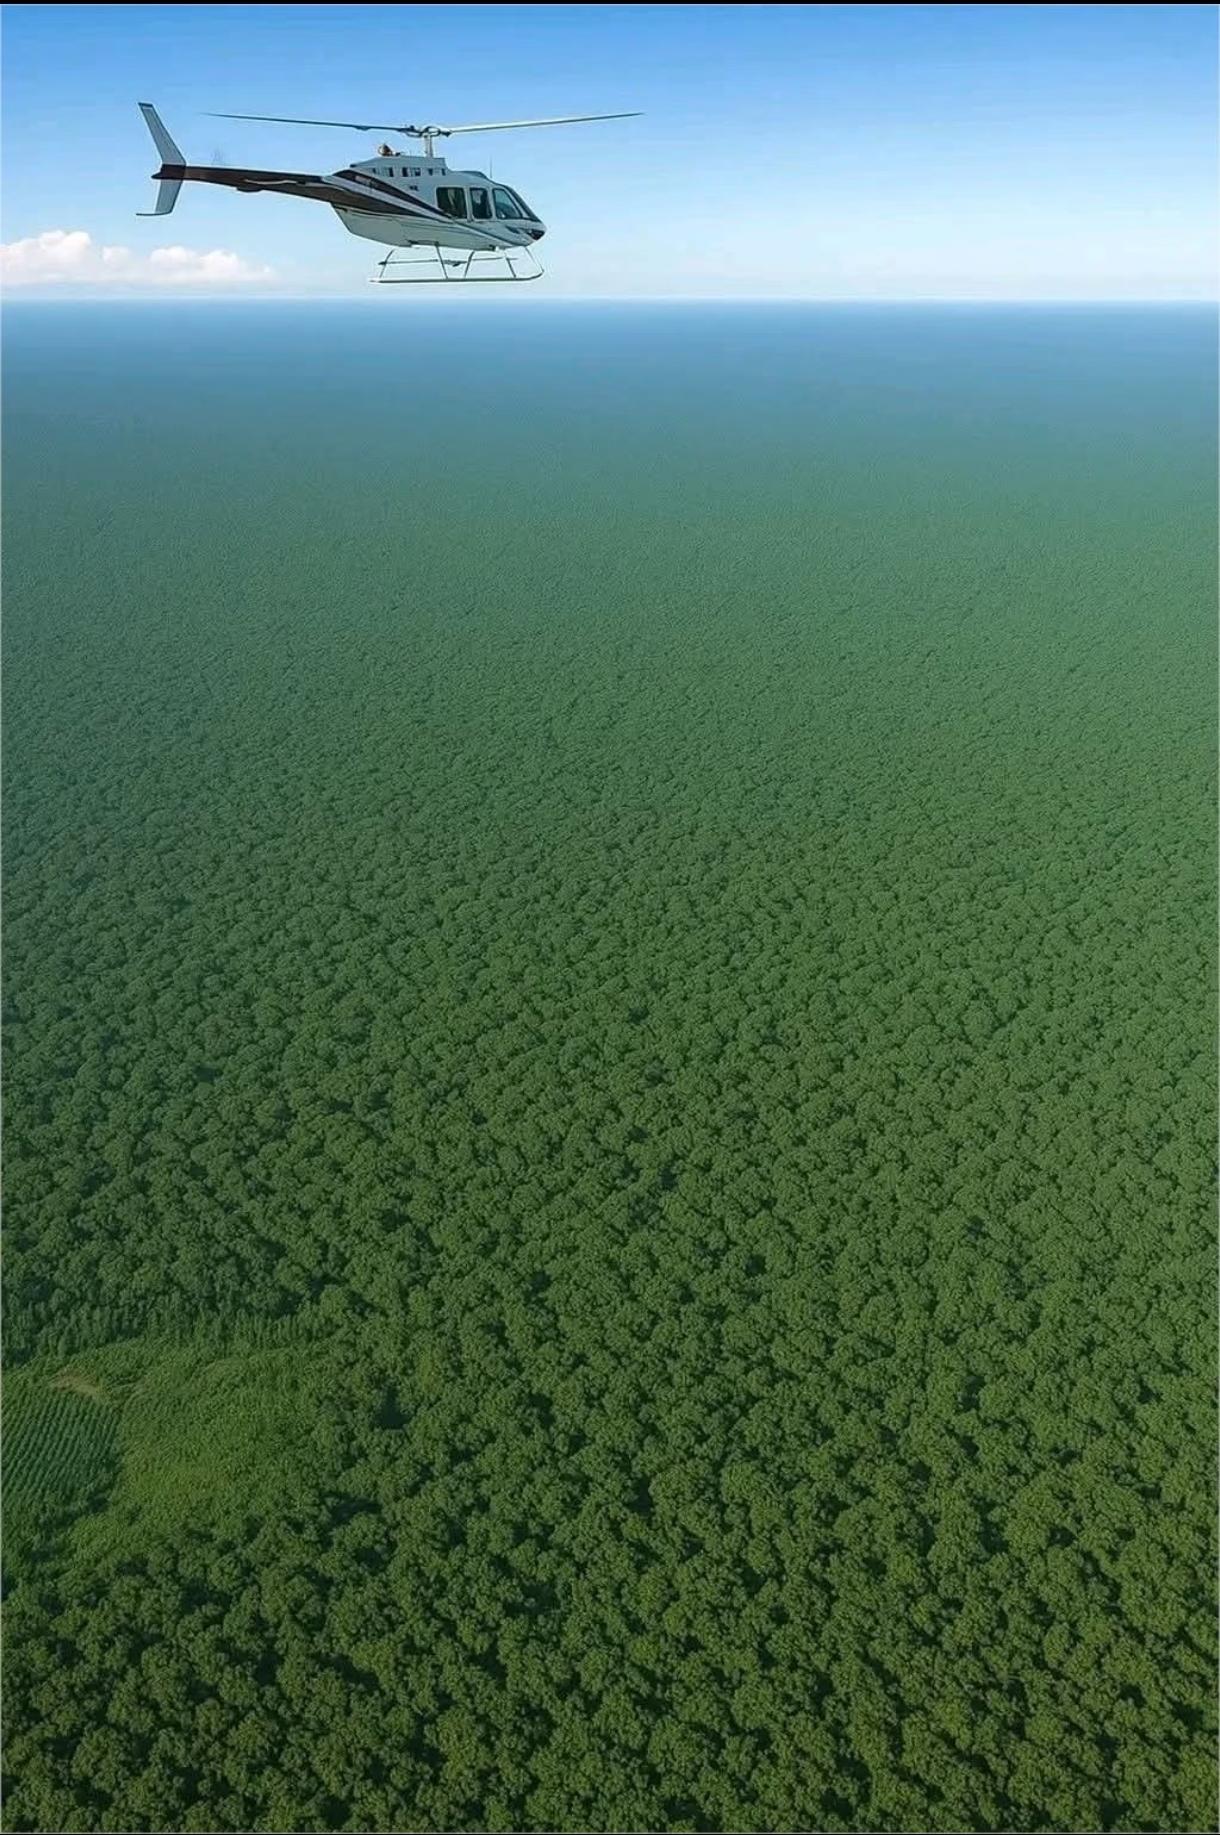
亚马逊雨林,怎么短短几十年就从“地球之肺”变成了碳排放源?你或许想不到,这片横跨8个国家的雨林,正在从吸碳的库,变成排碳的源。这件事的起点,是水。2023年,巴西亚马逊地区遭遇历史级干旱,马瑙斯附近的索利蒙伊斯河,水位降到1902年有记录以来的最低点,大片河床裸露出来,像一条被抽干血液的动脉。河床一露,人和货就动不了。2023年10月,亚马逊州多个河段水位跌破历史极值,货船搁浅,靠河运补给的村落断了物资,有居民说,从没见过河退得这么远。退水之后的河床和干透的林地,一起成了火的燃料。2023年,巴西亚马逊地区发生超过13万起火灾,比2022年增加了50%以上,浓烟一度让马瑙斯等城市的天空变成灰黑色,机场被迫关闭。同样的干和火,在雨林边缘更早出现。塞拉多稀树草原,被称为“巴西的粮仓”,过去20年大豆和玉米种植面积翻了一倍多,原本的植被被替换成农田,河流源头水量减少。这些变化叠在一起,指向一个临界点。相关研究显示,当雨林面积损失达到20%到25%时,水循环就会被打断,降水减少,雨林无法自我维持,大片区域可能退化成稀树草原。目前,巴西亚马逊地区的森林损失率已经接近17%。还有3到8个百分点的缓冲空间,缓冲用完,退化的过程可能会加速。要理解这个加速意味着什么,得看水循环怎么转。亚马逊的树不只是树,每棵树通过蒸腾作用,把地下水抽到空中,形成“飞河”,水汽从雨林向西南方向输送,给巴西中南部和阿根廷北部带来降雨。巴西圣保罗的降雨,有相当比例来自亚马逊的“飞河”。如果雨林砍伐到一定程度,蒸腾减少,飞河就会断流,圣保罗的供水会出问题,阿根廷的大豆产区也会受影响。飞河断流的前提,是树先没了。养牛场、大豆田、采矿、伐木,都在挤占雨林。巴西的空间研究所数据显示,2023年亚马逊地区的森林砍伐面积为9000多平方公里,虽然比前几年有所下降,但仍是2000年代初的数倍。其实巴西不是没成功过。2004年,巴西曾推出PPCDAm行动计划,通过卫星监测、执法打击、建立保护区,森林砍伐率一度下降超过80%,这是全球范围内少有的成功案例。但后来政策变了。2019年到2022年,砍伐和火灾同步上升;2023年,新政府上台,砍伐率开始回落,可雨林损失的面积太大,恢复需要时间。政策之外,还有自然因素在推。2023年的干旱,不只是厄尔尼诺现象,相关研究显示,大西洋海温异常偏暖,加上森林砍伐导致的水循环减弱,共同加剧了干旱,换句话说,砍伐和气候变暖在互相放大。这种放大,不只发生在亚马逊。刚果盆地雨林,也在面临采矿、伐木和农业扩张;东南亚的泥炭地雨林,被棕榈油种植大量替换,这些雨林如果继续退化,全球碳循环都会受影响。影响一旦跨国,治理也得跨国。亚马逊横跨8个国家,约60%在巴西,可“飞河”的水汽,会飘到其他国家,砍伐造成的排放,也会影响全球气温。2023年,8个亚马逊国家在巴西贝伦召开峰会,签署了《贝伦宣言》。宣言提出要遏制森林砍伐,推动可持续发展,但具体执行,仍然依赖各国自己的政策。宣言好签,账不好算。雨林的经济价值,在短期内和农业、矿业冲突。一头牛、一吨大豆、一克黄金,都能立刻换成钱,可雨林提供的降水、碳储存、生物多样性,很难直接定价,说白了,砍树的人赚钱,不砍树的人受益,这是典型的激励错位。这种错位背后,还有土壤的现实。亚马逊雨林的土壤其实很贫瘠,养分不在土里,而在活的生物量中,砍掉树,种几年庄稼,地就废了,然后砍更多树,开更多地,这是一个循环。亚马逊河还在流。可它的水,越来越依赖那些还没被砍的树,树没了,飞河就断了,飞河断了,雨就少了,雨少了,树更难活,这个循环,比干旱更让人担心。信源:《2023年亚马逊干旱创历史纪录》——2023年10月,巴西国家空间研究所(INPE)《亚马逊临界点与全球气候影响》——2022年,《自然·气候变化》(NatureClimateChange)
瞧瞧这份全球首富20人排行榜!埃隆・马斯克凭借9279亿美元的资产,在
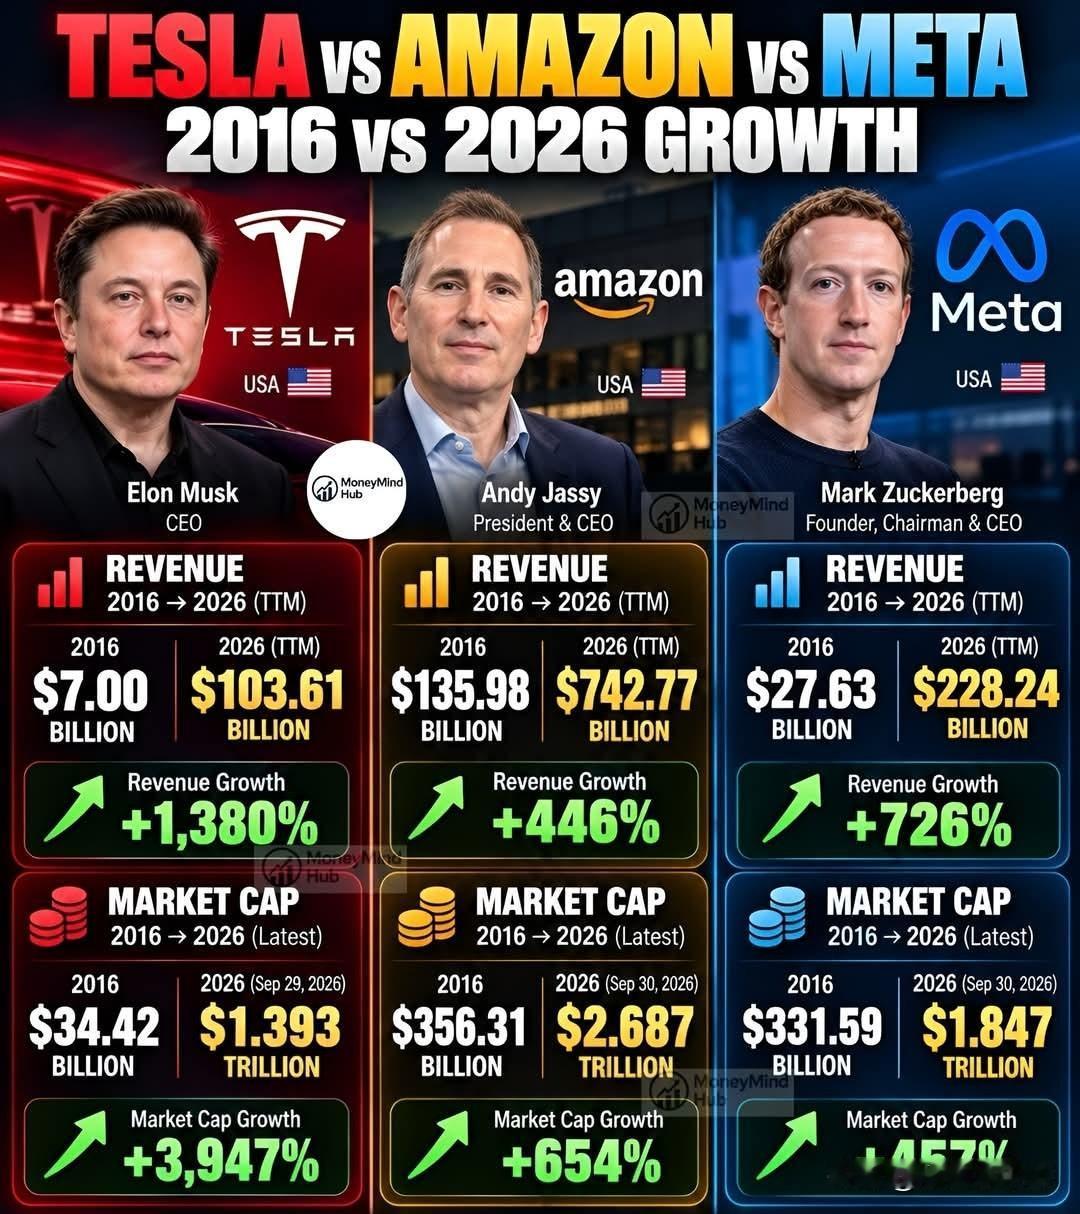
瞧瞧这份全球首富20人排行榜!埃隆・马斯克凭借9279亿美元的资产,在2026年9月的世界富豪榜上完成了一次毫无悬念的压倒性胜利。这个数额究竟有多夸张?位列第二的亚马逊创办人杰夫・贝索斯,财富达到3693亿美元。也就是说,马斯克一个人的财富,是贝索斯的2.5倍还多。贝索斯是什么人?亚马逊缔造者,曾连续多年坐稳世界首富。如今在马斯克面前,他的身家连马斯克的一半都不到。第三名谷歌联合创始人拉里·佩奇2857亿,第四名迈克尔·戴尔2758亿。第二名到第四名三人财富相加,才刚超过马斯克一个人。这就是2026年9月的全球财富现实。第五名谢尔盖·布林2629亿,第六名马克·扎克伯格2283亿,第七名黄仁勋1925亿,第八名拉里·埃里森1923亿,第九名史蒂夫·鲍尔默1545亿,第十名沃伦·巴菲特1446亿。前十名的门槛,已经是1400亿美元起步。再往后数,第十一名阿曼西奥·奥特加1338亿,第十二到第十四名是沃尔玛的沃尔顿家族三个人,各自1200到1300亿。第十五名贝尔纳·阿尔诺1263亿,第十六名卡洛斯·斯利姆1189亿,第十七名赵长鹏1146亿,第十八名比尔·盖茨1144亿,第十九名托马斯·彼得菲1050亿,第二十名迈克尔·布隆伯格949亿。要挤进前20名,身家得接近1000亿美元。这张榜单最值得注意的,不是谁排第几,而是两个事实。第一,前20名里有15个是美国人。第二,前10名里有8个靠科技起家。马斯克、贝索斯、佩奇、布林、戴尔、扎克伯格、黄仁勋、埃里森、鲍尔默,全是科技圈的。唯一的例外是做投资的巴菲特和做服装零售的奥特加。这说明什么?这个时代最大的财富来源,已不是石油、地产、传统金融,而是科技。而且是那些拥有海量用户和技术壁垒的科技平台。传统行业卖一件产品赚一份钱,收入是线性的。科技平台一套系统服务上亿用户,用户越多成本越低,利润指数级增长。这就是科技富豪财富增速远超传统行业的根本原因。马斯克的财富为什么能一年内膨胀到这个程度?核心原因是SpaceX上市。2026年6月12日,SpaceX完成史上最大规模IPO,马斯克身家一夜暴涨4800亿美元,峰值一度突破1.3万亿美元,成为人类史上首个万亿富豪。虽然后来股价回落,但9279亿美元这个数字,已足够让所有人沉默。再加上特斯拉过去一年股价翻倍、xAI估值飙升,他攥着三家行业最前沿的公司——航天、电动车、人工智能,恰好是全球资本最看好的三个方向。但9279亿美元到底意味着什么?超过全世界大多数国家一整年的GDP。可以买下整个耐克加可口可乐。这些数字摆出来,很多人第一反应是不公平。但情绪没用,得看清背后的运行逻辑。这套逻辑的核心叫股权增值。这些富豪的财富绝大多数不是现金,而是公司股票。公司市值涨,身家就涨。市值为什么涨?因为资本市场相信这些公司未来能赚更多钱。为什么这么相信?因为这些科技公司已建立后来者难以追赶的竞争壁垒——数据、算法、用户规模、技术专利,新玩家根本进不来。于是一个趋势越来越明显:财富持续向头部集中,而且速度在加快。2020年,全球前10大富豪总财富约1万亿美元。现在,马斯克一个人就快1万亿了。六年时间,头部富豪财富翻了近十倍。同期普通劳动者工资增长了多少?大概20%到30%。这不是某个人的道德问题,也不是某个国家的政策问题,是当前全球经济规则下的必然结果。技术变革的红利被极少数公司捕获,资本市场给未来的定价越来越高,财富自然持续向头部集中。有人说征税就能解决。现实是,股票不卖出就不产生资本利得税。富豪可以拿着股票去银行抵押贷款,花着银行的钱,股票一股不卖,税一分不交。这是规则允许的操作,也是全球富豪的标准做法。有人说他们做慈善。盖茨捐了几百亿,巴菲特承诺捐出绝大部分财富。但慈善捐赠的同时,他们的财富还在涨。盖茨捐了这么多年,身家仍有1144亿美元,排全球第18。慈善缓解不了分配的结构性矛盾,只是让矛盾看起来不那么刺眼。说这些不是要煽动仇富。客观讲,马斯克、贝索斯这些人确实推动了技术进步。SpaceX把火箭发射成本降了一个数量级,特斯拉加速了全球电动化,亚马逊重塑了零售物流。他们创造了价值,理应获得回报。但9279亿美元这个数字,已超出"回报"的合理范围。它更像一个信号:当前的财富分配机制,正在以前所未有的速度制造差距。差距持续扩大,最终影响的不是富豪,而是整个社会的消费能力和稳定。一个人再有钱,一天也只能吃三顿饭。经济的真正引擎,是千千万万普通人的购买力。这张榜单看着是财富排名,实则折射出这个时代最核心的矛盾。科技在进步,资本在狂欢,大多数人正在被越甩越远。这个趋势什么时候能停下来?没人知道。但至少,我们应该看清它。
高通抛出40亿认股权证绑定亚马逊,AI圈做生意已经开始分股份了?高通和AWS
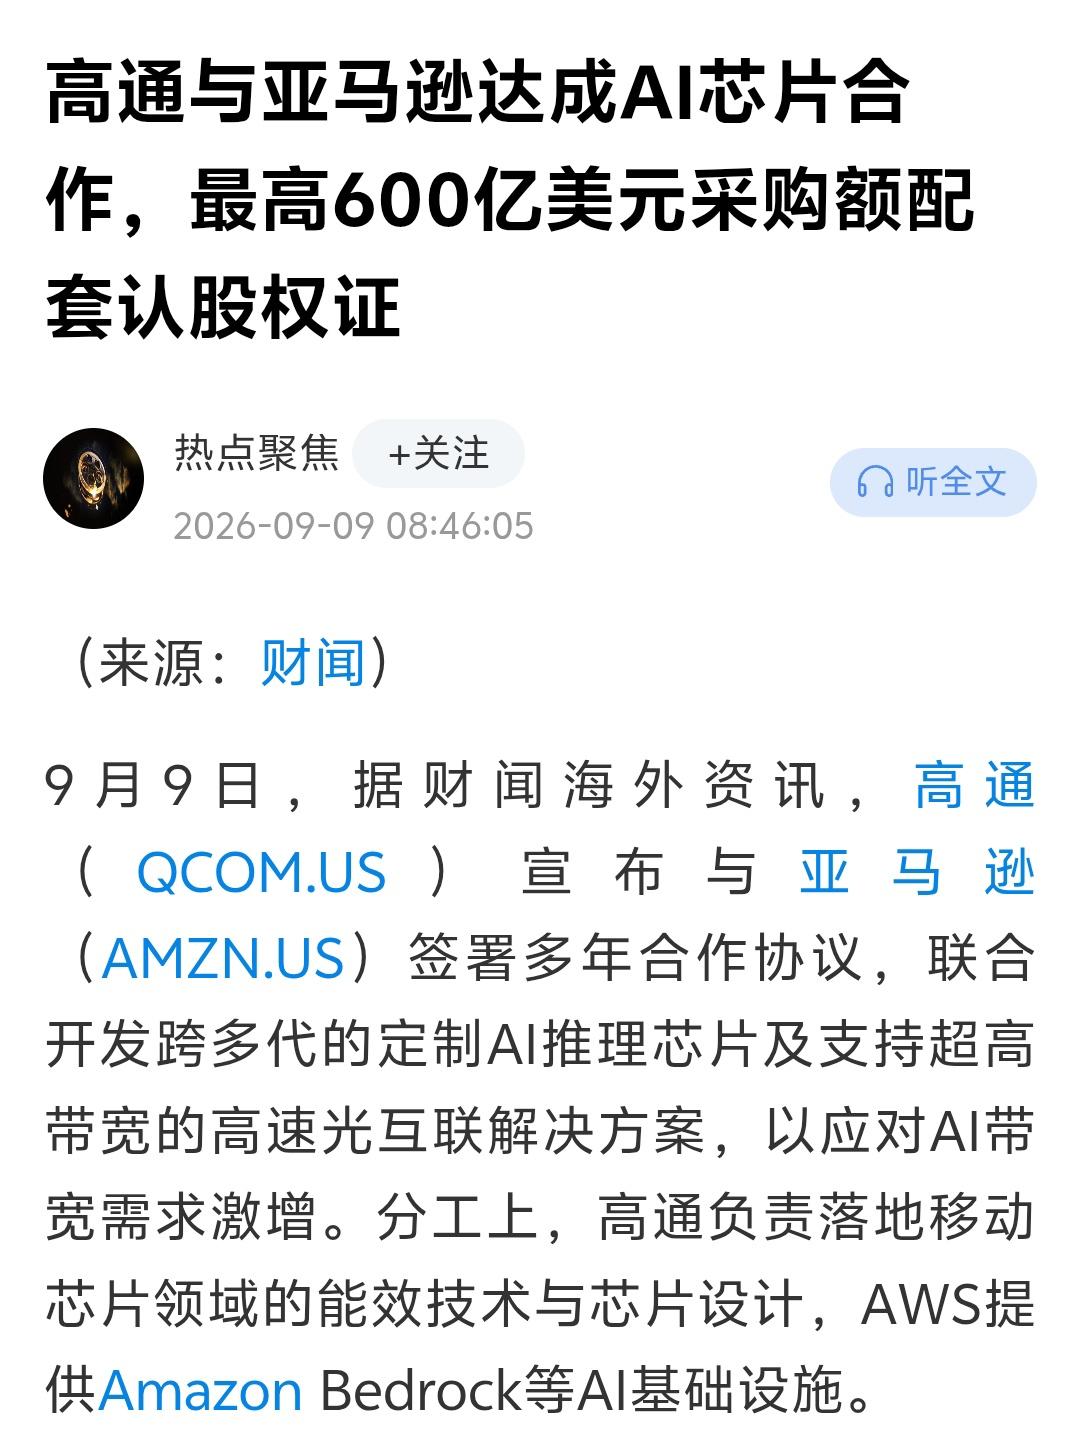
高通抛出40亿认股权证绑定亚马逊,AI圈做生意已经开始分股份了?高通和AWS敲定长达十年的AI芯片合作,这件事远远不止联合研发推理芯片那么简单。双方定下规则:未来10年亚马逊累计在高通服务器硬件、技术上采购满600亿美元,就可以全部行权2500万股股票,行权价锁定161.26美元,全部兑现股权价值约40亿美元。初始只发放375万份权证,采购金额达标才分批解锁。不少报道直接把600亿说成既定大单,这里要厘清:这是采购上限,不是刚性订单。亚马逊没有义务必须花完这笔钱。买得越多拿到的股份越多,利益牢牢绑在了一起。这种玩法正在北美AI行业快速流行。AMD给OpenAI开出了采购达标后最高10%股份的权益;美满电子和谷歌也签署了百亿规模认股权协议。过去拼报价、拼性能抢客户,现在叠加了股权筹码。高通急于拿到这张长期船票,背后是手机业务不断被挤压。苹果自研基带芯片,三星逐步增加Exynos芯片搭载比例,手机业务天花板越来越低。公司定下目标,2029年数据中心业务营收要冲到150亿美元,完成去手机化转型。双方共同开发低功耗AI推理芯片,同时研发超高带宽光互联方案。高通输出移动端打磨多年的省电技术,亚马逊提供整套云AI基础设施。消息放出,高通早盘股价一度大涨近9%,尾盘涨幅回落至3.8%。这种客户‑厂商互相持股模式,能撼动英伟达现有的供应链地位吗?还是只会催生更多平行供应链?
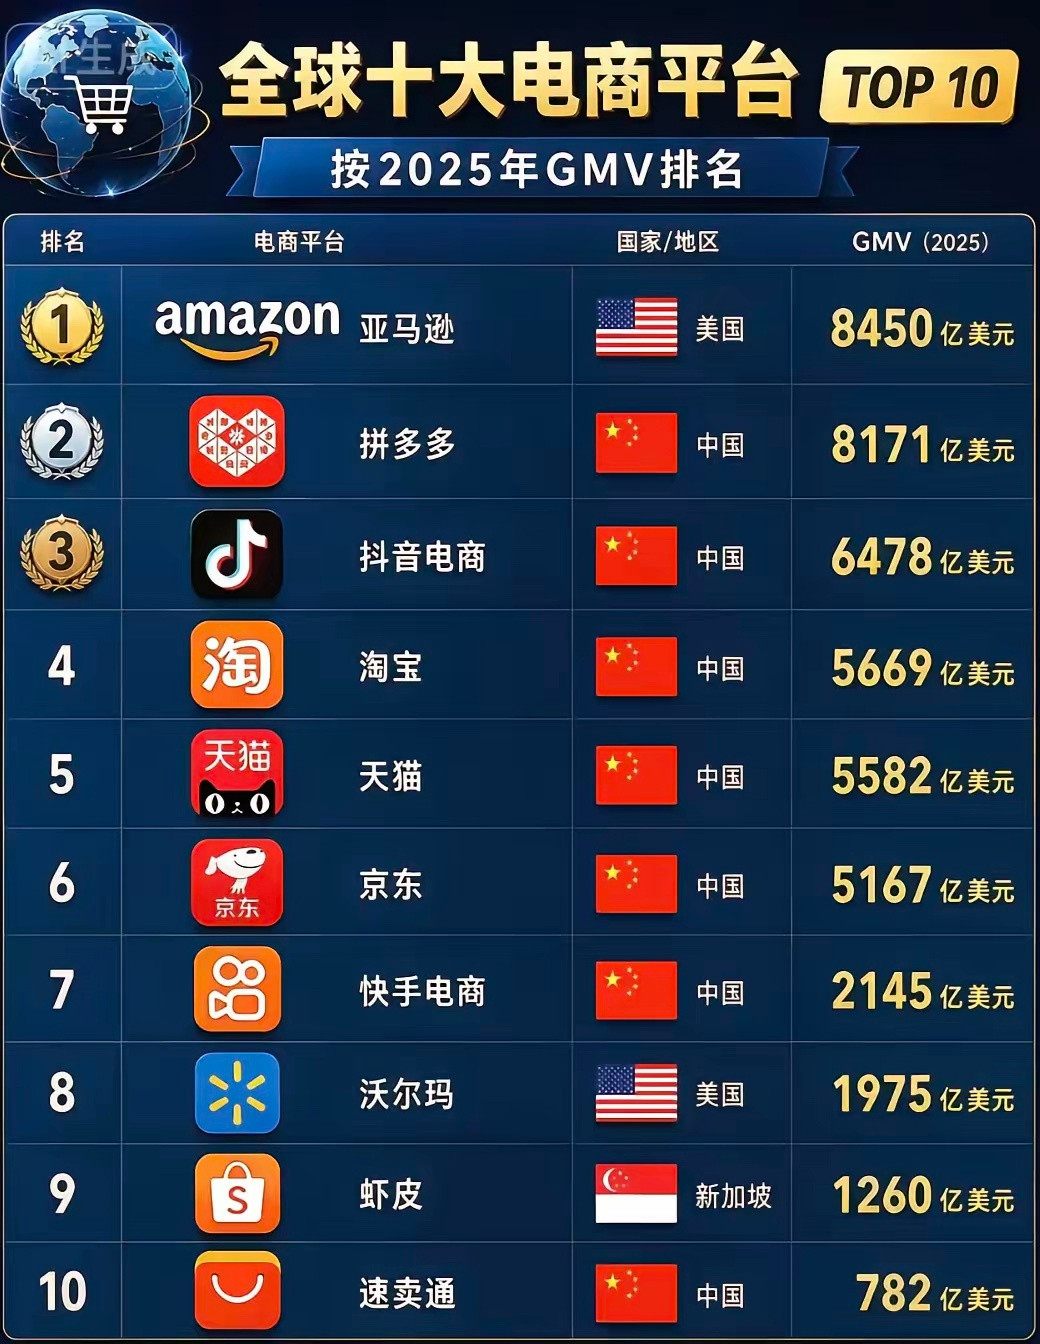
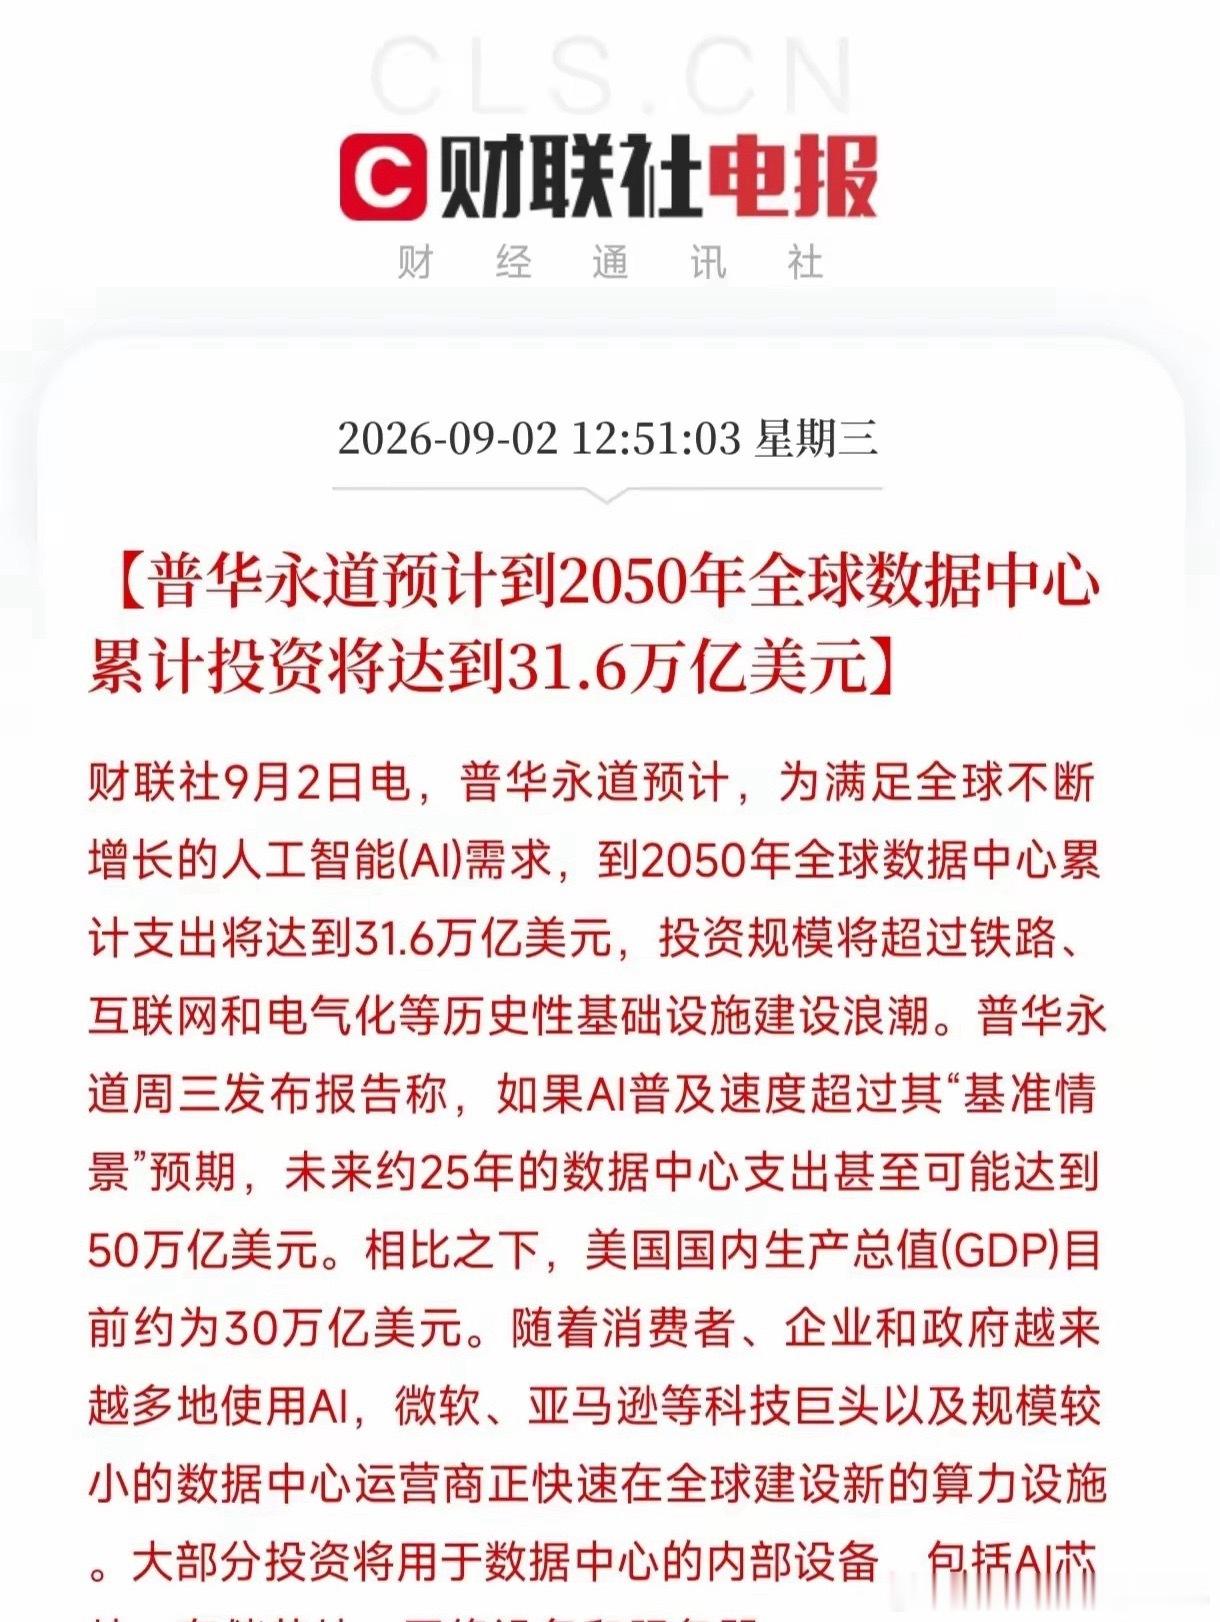
31.6万亿美元212.35万亿元人民币这是认真的吗
31.6万亿美元212.35万亿元人民币这是认真的吗
AI创业者的残酷真相:你拼命做产品,40%利润先交给"房东"如果你身边有人在
AI创业者的残酷真相:你拼命做产品,40%利润先交给"房东"如果你身边有人在搞AI创业,给他看看巴克莱银行的这份报告,可能会让他重新思考人生。据相关报告说:AI模型公司每赚100美元,约35-40美元以推理算力费用的形式流向AWS、Azure和GCP三大云巨头。我有个朋友去年辞职做AI应用创业,团队5个人,产品做得不错,用户增长也快。前几个月他跟我说"终于有收入了",结果上个月跟我喝酒时叹气:"赚的钱一半交给了云厂商,再扣掉人力成本,到手还没打工时多。"他不是个例。巴克莱报告揭示的是整个AI创业圈的共同困境:你以为你在创业,其实你在给云巨头打工。你的用户越多,你赚的100块钱里有40块自动流向AWS或Azure或GCP。你越成功,"房东"越赚钱。这和开实体店一个道理。你租了个铺面做生意,生意越好房东越开心,因为他收的是固定租金或抽成。你赚100块给他40块,你赚1000块给他400块。他不用承担任何经营风险,旱涝保收。更可怕的是,这三个"房东"自己也在你这条街上开店。亚马逊有AI服务、微软有Copilot、谷歌有Gemini。你用他们的铺面(算力)做生意,他们一边收你租金,一边用同样的铺面跟你抢客人。你拿什么跟他们拼?所以现在AI创业圈有一个很现实的问题:你的商业模式里,算力成本占比多少?如果超过30%,你基本就是给云巨头打工。除非你有独特的数据壁垒、或者能做到极致的成本控制、或者找到自建算力的路径,否则这条路走不远。AI创业不是不能做,但入场之前,先算清楚那40%的"过路税"你扛不扛得住。淘金热里赚大钱的永远是卖铲子的。
#当TPU走出Google机房:a16z重押“机器时代”的拐点信源:[a16z|WhyTopFoun
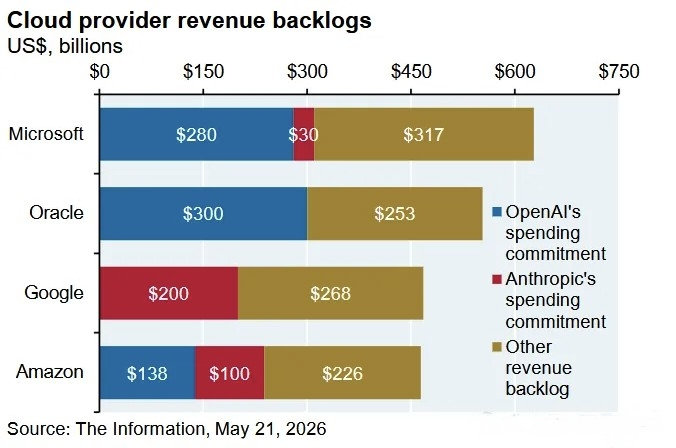
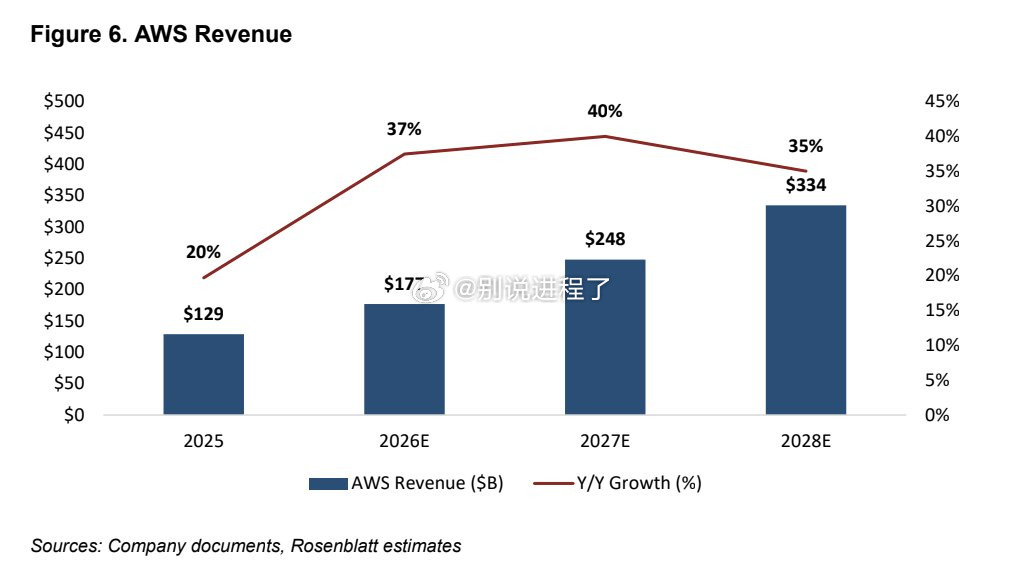
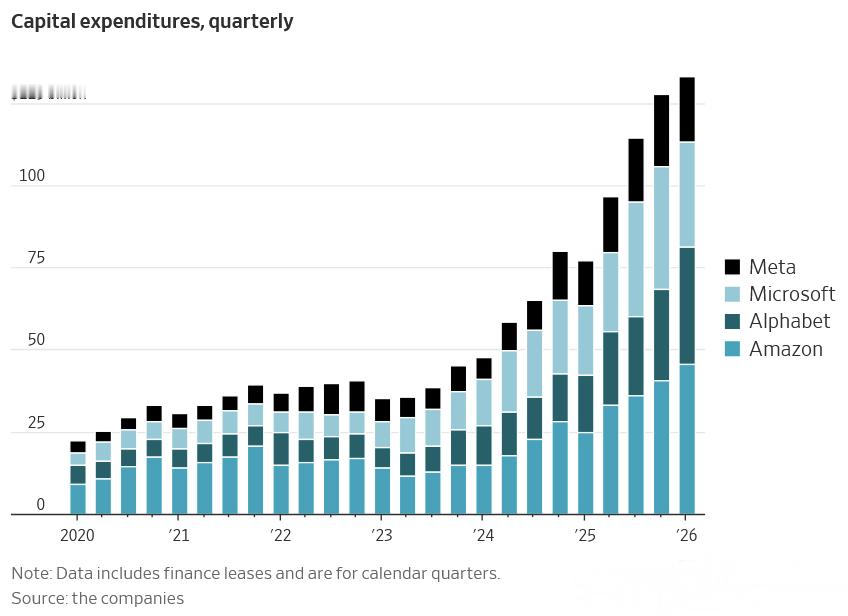
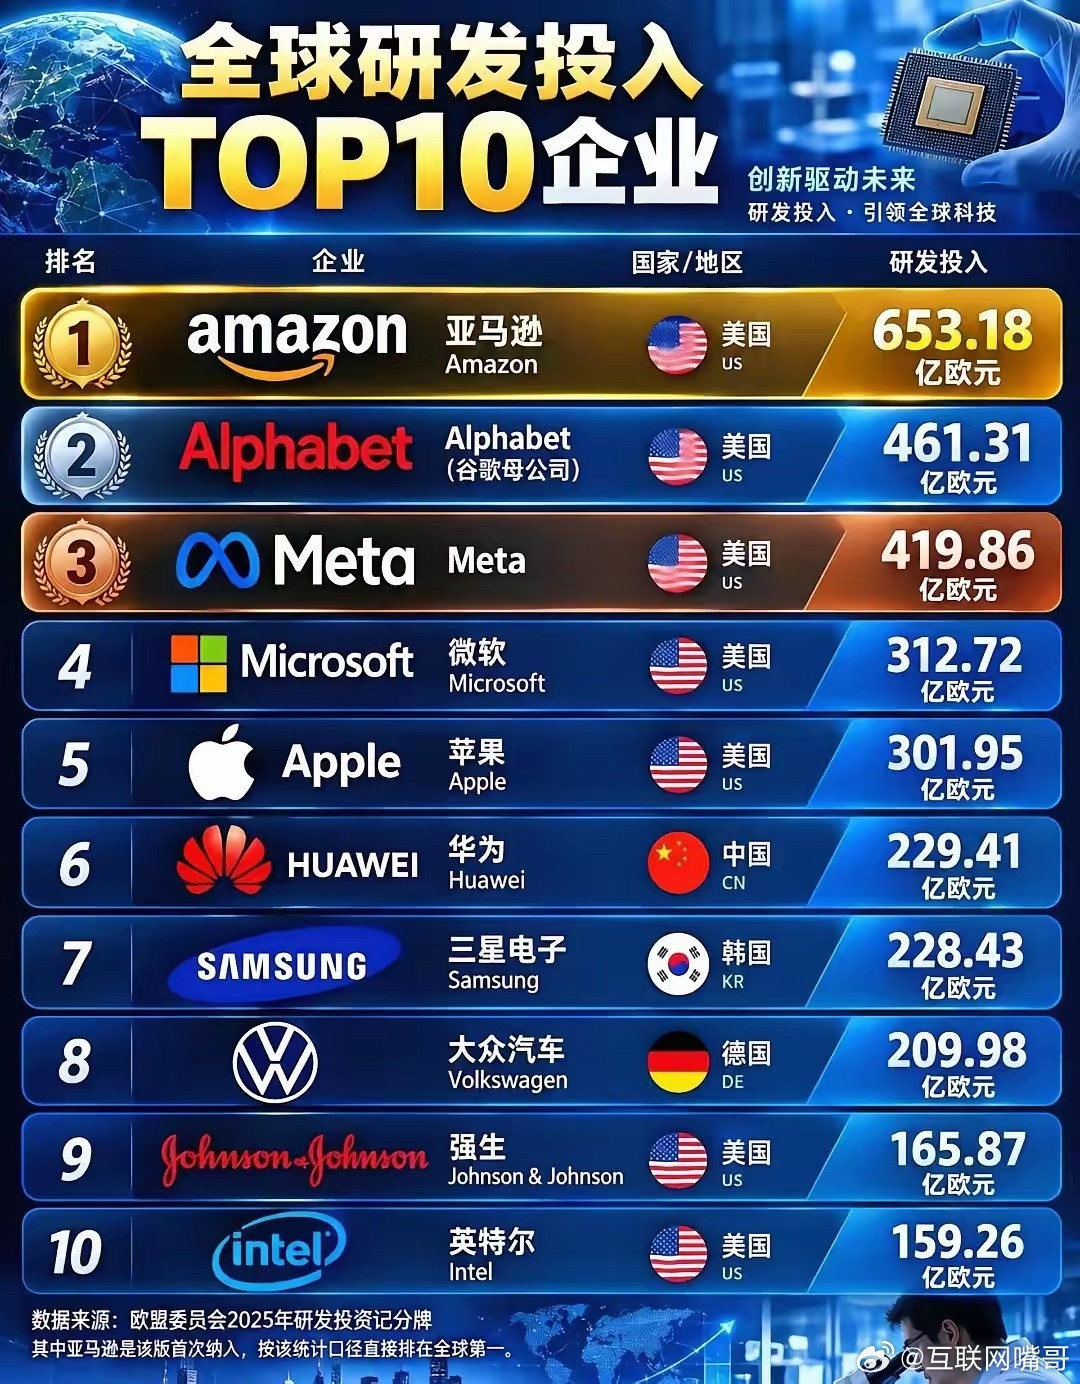
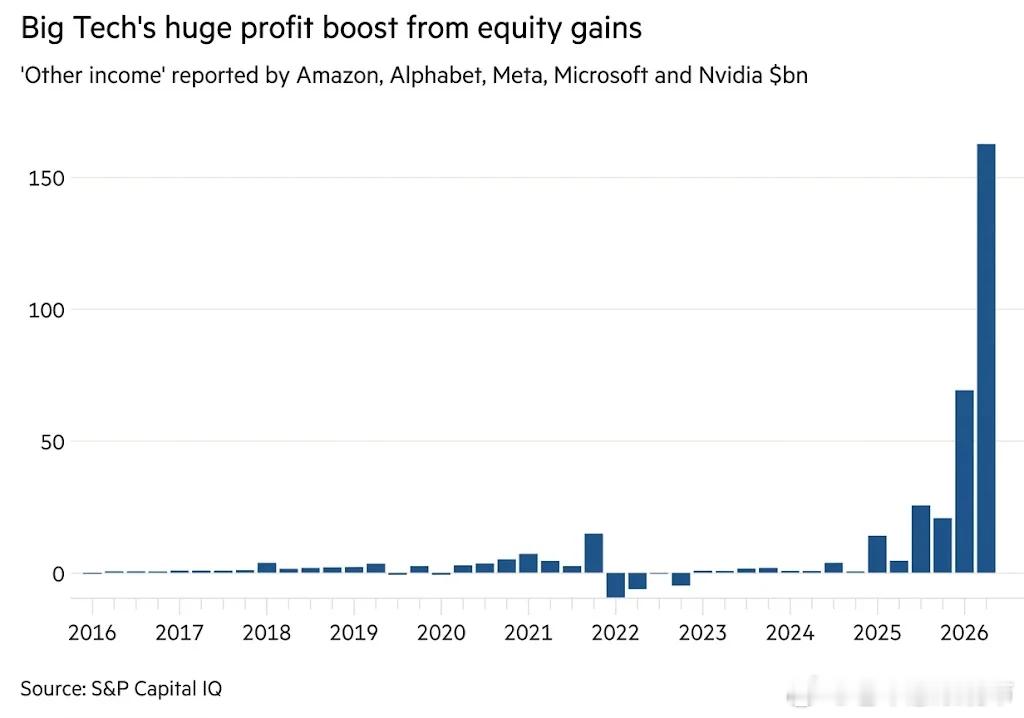
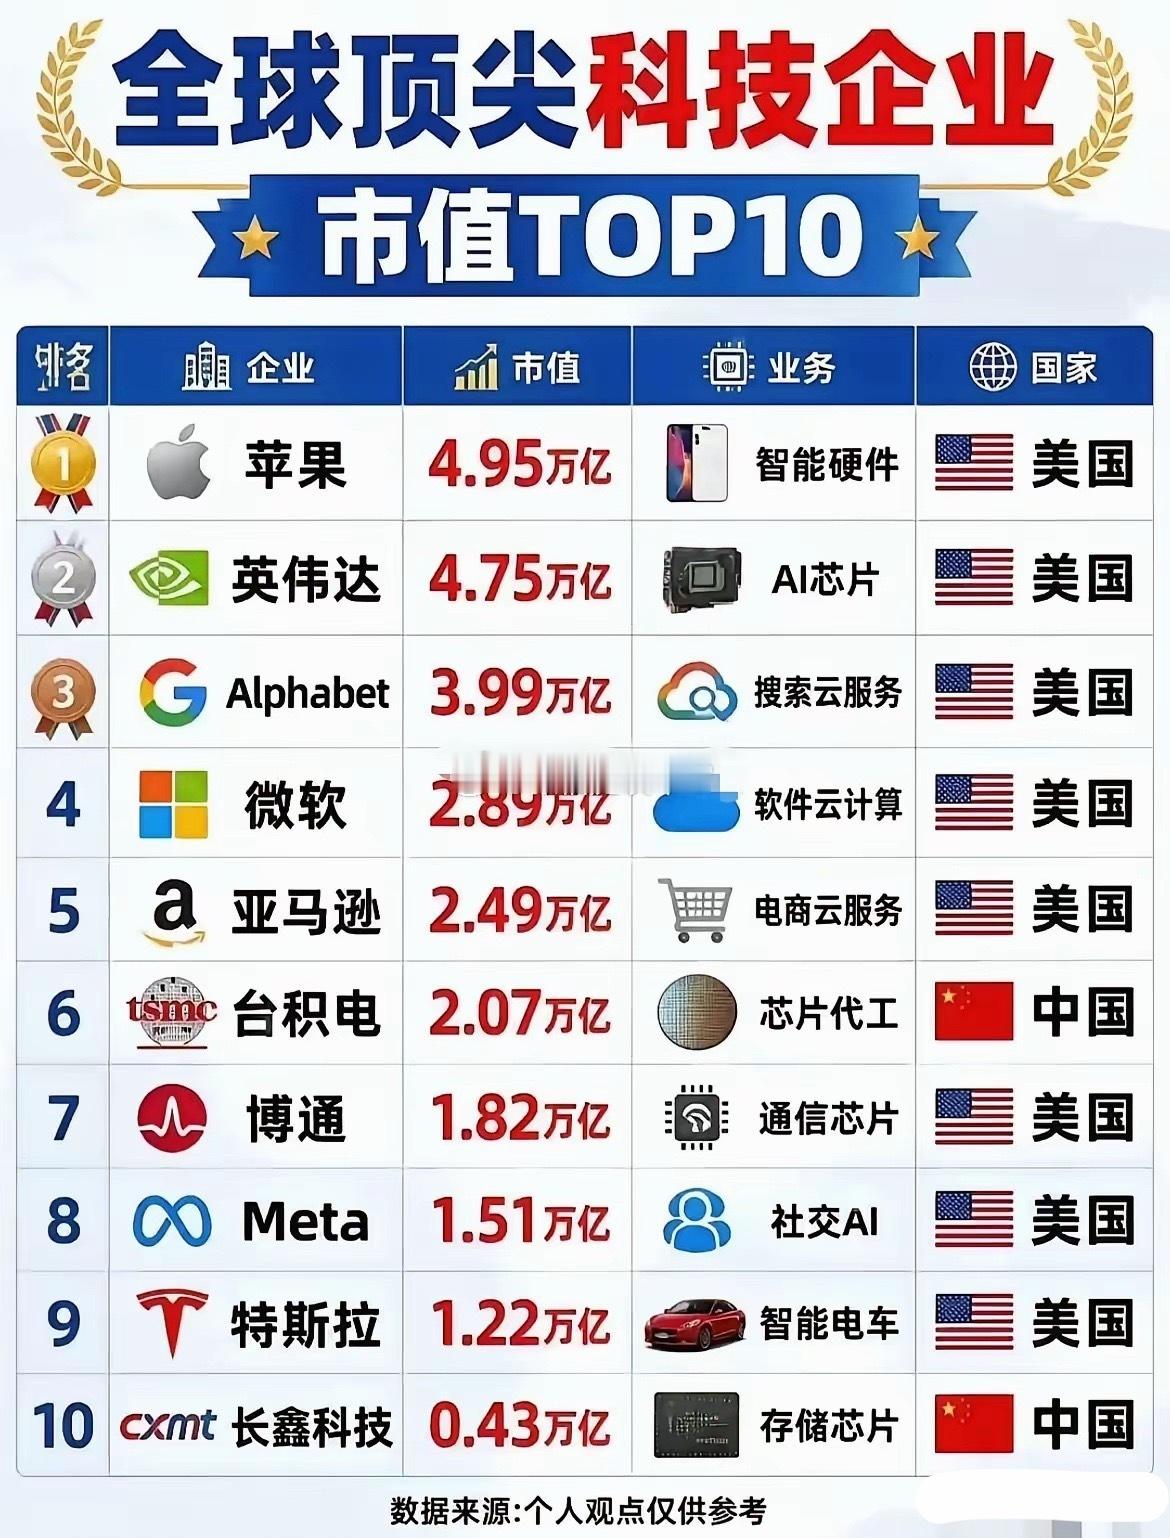
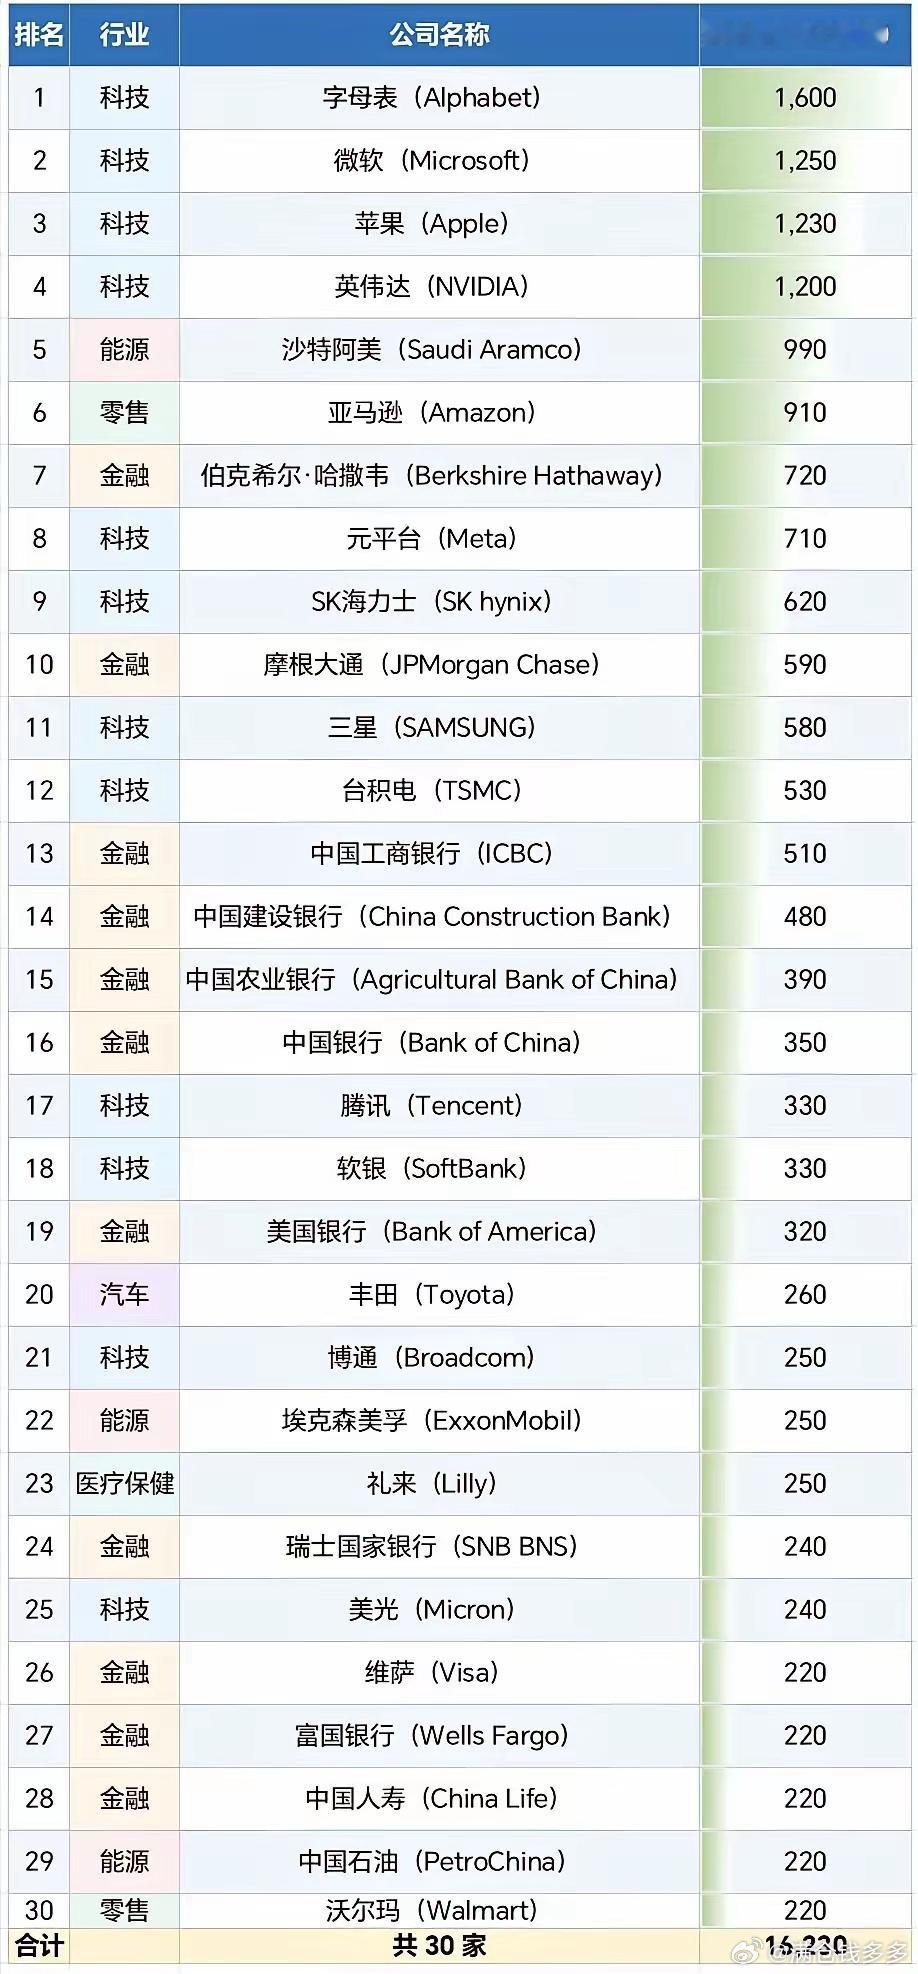
#当TPU走出Google机房:a16z重押“机器时代”的拐点信源:[a16z|WhyTopFoundersAreRacingIntoAIInfrastructure|2026-08-28]这场访谈最抓人的说法,是AI需求“近乎无限”、关键供给已经排到2028年,以及瓶颈正转移到“模型以下”。但a16z刚刚募集11亿美元成立MachineAgeFund,芯片、内当TPU走出Google机房:a16z重押“机器时代”的拐点信源:[a16z|WhyTopFoundersAreRacingIntoAIInfrastructure|2026-08-28]这场访谈最抓人的说法,是AI需求“近乎无限”、关键供给已经排到2028年,以及瓶颈正转移到“模型以下”。但a16z刚刚募集11亿美元成立MachineAgeFund,芯片、内存、网络、存储和数据中心正是它准备投资的方向,因此这些判断不能脱离募资语境照单全收。反而是视频之外的两项最新披露,更能解释a16z为何此时重返硬件:[Alphabet在2026年第二季度首次把TPU系统交付到客户自己的数据中心并开始确认收入];[Amazon则披露,其芯片业务年化收入运行率已超过250亿美元]两项数字不能直接比较——Alphabet披露的是已经开始确认、但未公布金额的季度收入,Amazon给的是按当前速度外推一年的runrate,也不是单列财务报表收入。不过,它们共同指向一个比“缺货”更重要的变化:自研芯片正在从云厂商内部的降本工具,变成可以通过云服务或整套系统向外收费的基础设施产品。a16z押注的核心,是系统效率开始具备独立的商品属性。所谓“可出售的系统效率”,不是某颗芯片的峰值算力更高,而是把计算、内存层级、互联、供电、散热和编译器组合起来,在目标质量不变的前提下,降低每个有用任务的成本与延迟,并把这种改善变成收入或毛利。传统软件公司可以把硬件藏在云的抽象层之后;AI公司却必须为每一次推理持续支付显存带宽、数据搬运、电力和折旧。物理架构因此从后台成本进入了产品经济学。视频以超大规模云厂商的资本开支证明需求,并给出2026年约7000亿美元的量级。按最新公司口径重新核对,[Amazon预计2026年资本开支约2000亿美元],[Alphabet指引为1950亿至2050亿美元],[Meta为1300亿至1450亿美元],[微软对2026日历年的最新预期约为1750亿美元]。四者合计约7000亿至7250亿美元;[IEA也估计五家大型科技公司的资本开支将由2025年的逾4000亿美元在2026年再增长约75%],视频的数量级因而能够成立。但这个合计只能确认投入规模:这些都是公司指引或预期,并非全年已实现支出;各家对资本开支、融资租赁的处理不同,而且Amazon的预算还包括芯片、机器人和低轨卫星等项目,不能把总额全部贴上“AI”标签。供给端也要做同样的降噪。嘉宾所说“全产业链基本排满到2028年”以及“某头部内存厂当前订单需要三年产能”,公开信息不足以独立验证。能够确认的是,[微软称客户需求仍超过可用产能],Alphabet需要在第三季度临时增加第三方容量,而[IEA在2026年4月的更新报告中判断,近半年形成的HBM短缺至少可能延续到2027年底]。这些证据足以说明瓶颈仍在,却不能推出每一种器件、每一个地区都已锁单到2028年。“模型以下”之所以成为利润变量,还因为AI工作负载不是一块均匀的计算。随附的PIC与SRAM材料把这条链条补得很清楚:Prefill偏计算密集;Decode中的Attention要反复读取KVCache,更受内存容量与带宽约束;FFN又大量读取权重。SRAM适合低延迟和高带宽访问,却难以独自容纳不断扩大的KVCache;HBM容量更大,但数据在芯片、机架和数据中心之间移动时,互联功耗与距离又会成为新约束。铜互联触及信号完整性、线缆体积和能耗边界后,光互联便会从Scale-out继续向Scale-up和封装附近推进。这里没有一颗芯片能够单独解决问题,上一层优化总会把压力传给下一层。这也是视频中“每个模型定制一颗ASIC”最需要谨慎的地方。a16z用一个上限测算说明其可能性:训练一个前沿模型耗资30亿至50亿美元,假设推理收入达到100亿美元,20%的效率价值就足以覆盖20亿美元的ASIC开发。但20%的效率提升不等于能直接节省20%的收入,模型架构、上下文长度、批量、算子和服务流量也会在Tape-out、量产与验证期间继续变化。更可能出现的路线,是面向一组稳定工作负载的平台级ASIC,再用异构系统分别处理Prefill、Attention和FFN。定制单位不会无限收缩到单一模型,而会停在足以摊薄研发成本、又能保留优化空间的平台层。这会把竞争从“谁有一颗更快的芯片”推向“谁能交付一套可复用的系统”。Alphabet销售TPU系统、Amazon把自研芯片变成云端收入,意味着CSP开始具备商用基础设施平台的角色,与NVIDIA式全栈平台形成新的正面重叠。对创业公司而言,仅有一项器件指标远远不够;它还要解决封装、编译器、互联、供应链、客户验证和量产。对HBM、PIC、CPO、SRAM加速器等环节而言,需求增长也不自动等于利润增长,价值最终取决于它是否占据难以替换的系统瓶颈,以及能否通过标准、良率、认证或软件协同留住议价权。a16z最薄弱的前提仍是“需求无限”。[IEA的2026年更新显示,2025年全球数据中心用电量为485TWh,预计2030年增至约950TWh,以AI为主的数据中心用电同期可能增长至三倍;但近年单个AI任务的耗电量至少每年下降一个数量级],资本开支的持续性将对利用率、投资回报和融资环境高度敏感。效率提升与总需求扩张可以同时发生,却不保证每一轮提前建设都能兑现回报。[按Amazon口径,截至2026年6月底的过去十二个月自由现金流已转为流出76亿美元],公司明确把主要原因指向以AI为主的物业和设备投入增加。这不是需求崩塌的证据,却说明现金回收已经成为和供给同样重要的约束。因此,接下来最值得跟踪的不是Token总量还会增长多少,也不是资本开支能否再创纪录,而是这批专有系统能否跨过“内部好用、外部难卖”的边界。若到2027年,TPU系统销售仍不成规模,芯片runrate无法转化为可持续的确认收入与利润,同时利用率和云业务毛利被折旧持续侵蚀,那么MachineAge更像一场供给短缺交易;反之,芯片、编译器、互联和运维被封装成多个客户愿意长期采购的平台,硬件才真正重新获得软件时代曾经独享的复用经济。到那时,芯片公司、云厂商和系统厂商的边界会进一步模糊。领先者未必拥有每一项最强的器件,而是能把局部的物理效率,稳定变成客户可以买到的“每个有用任务成本下降”。这才是a16z所谓“机器时代”比一轮缺货周期更值得重视的部分。
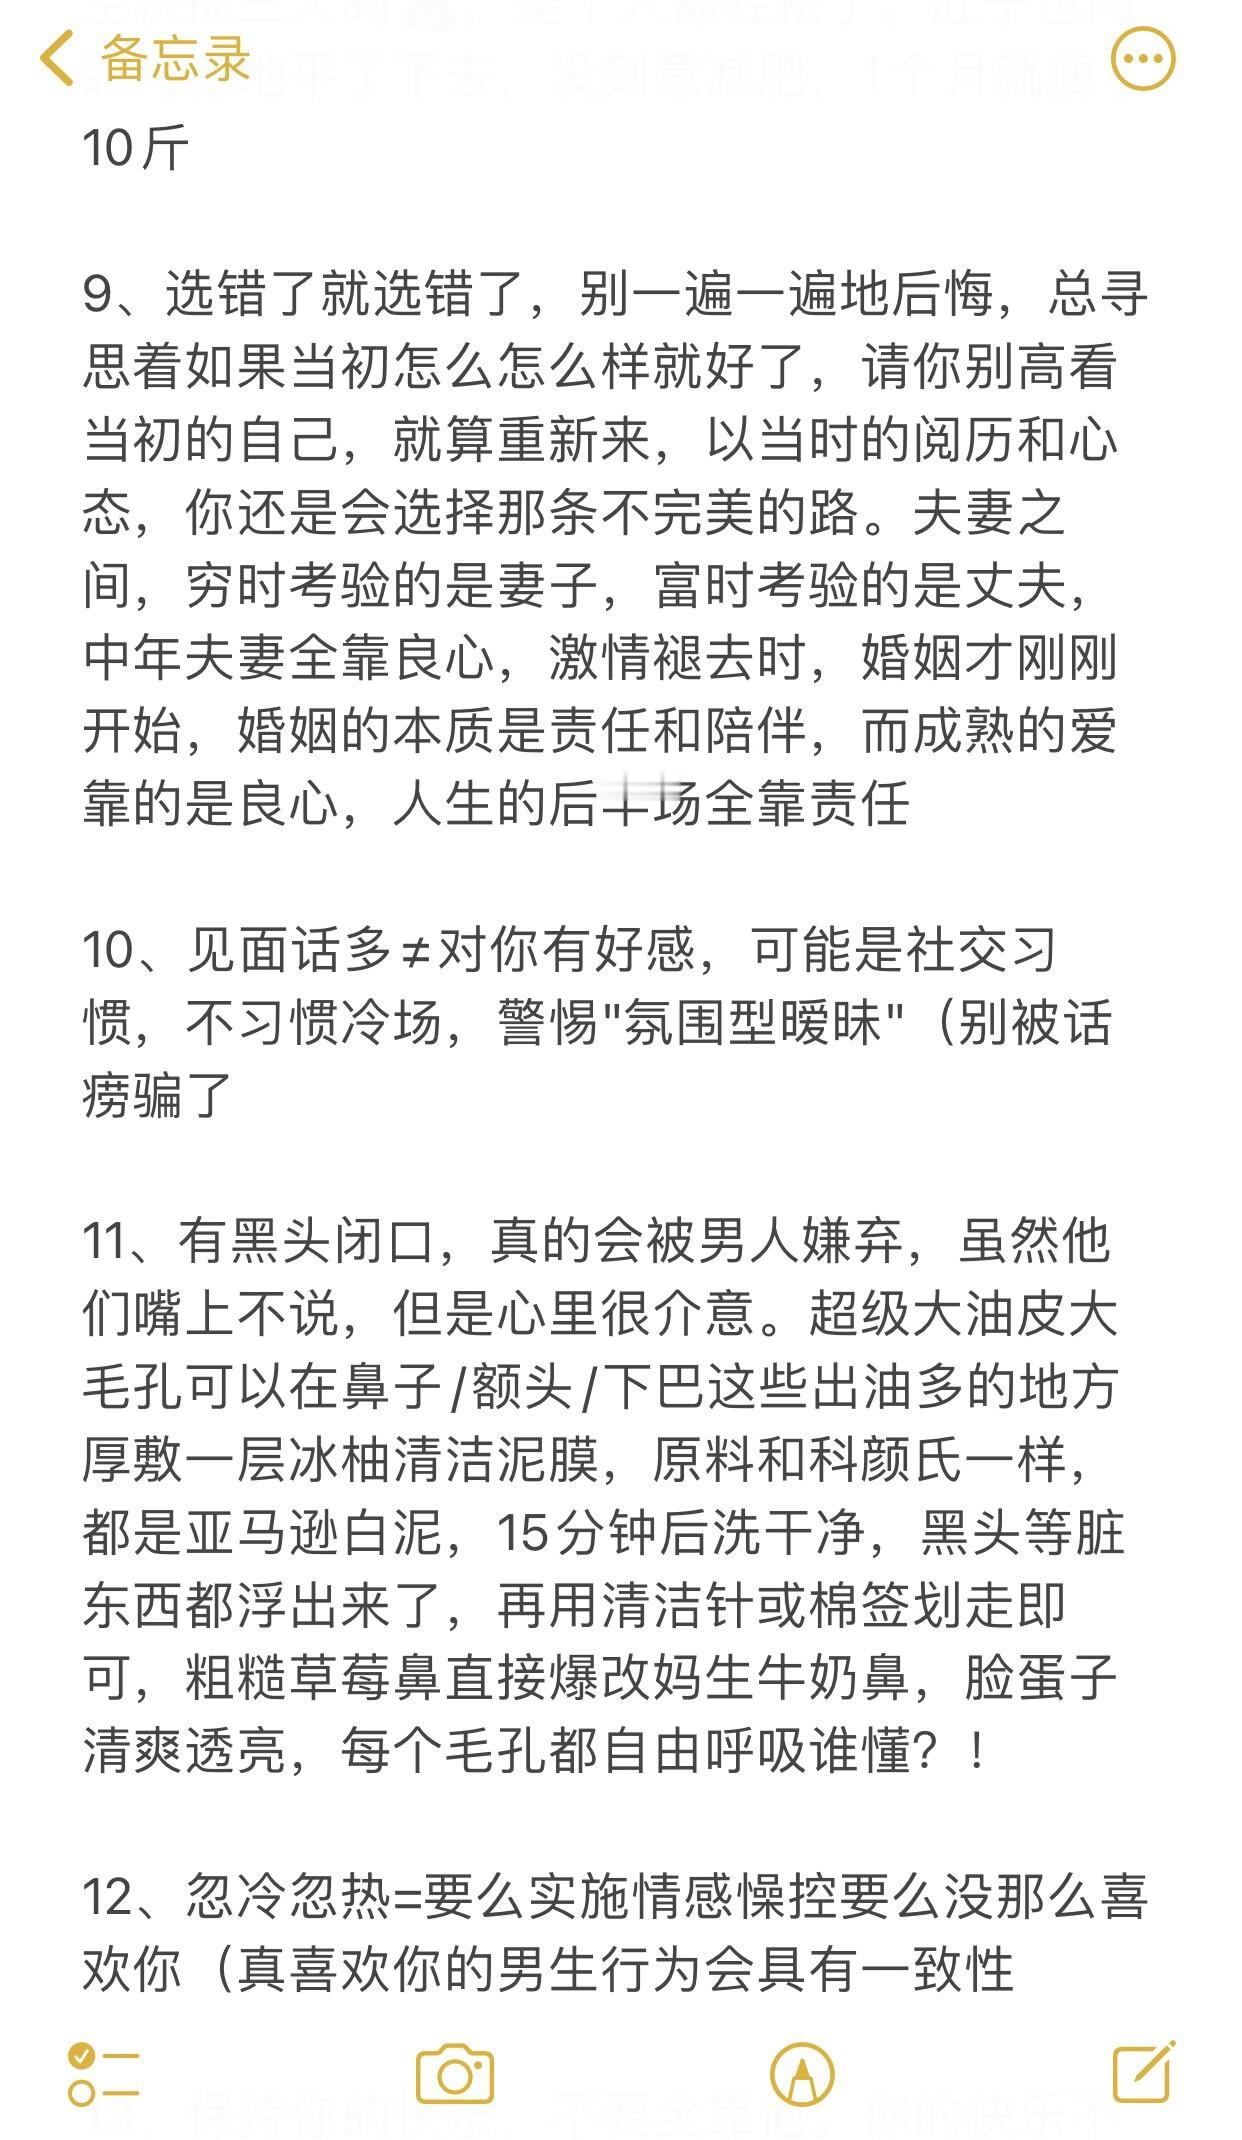
百分百不会误伤的筛选男人策略
百分百不会误伤的筛选男人策略
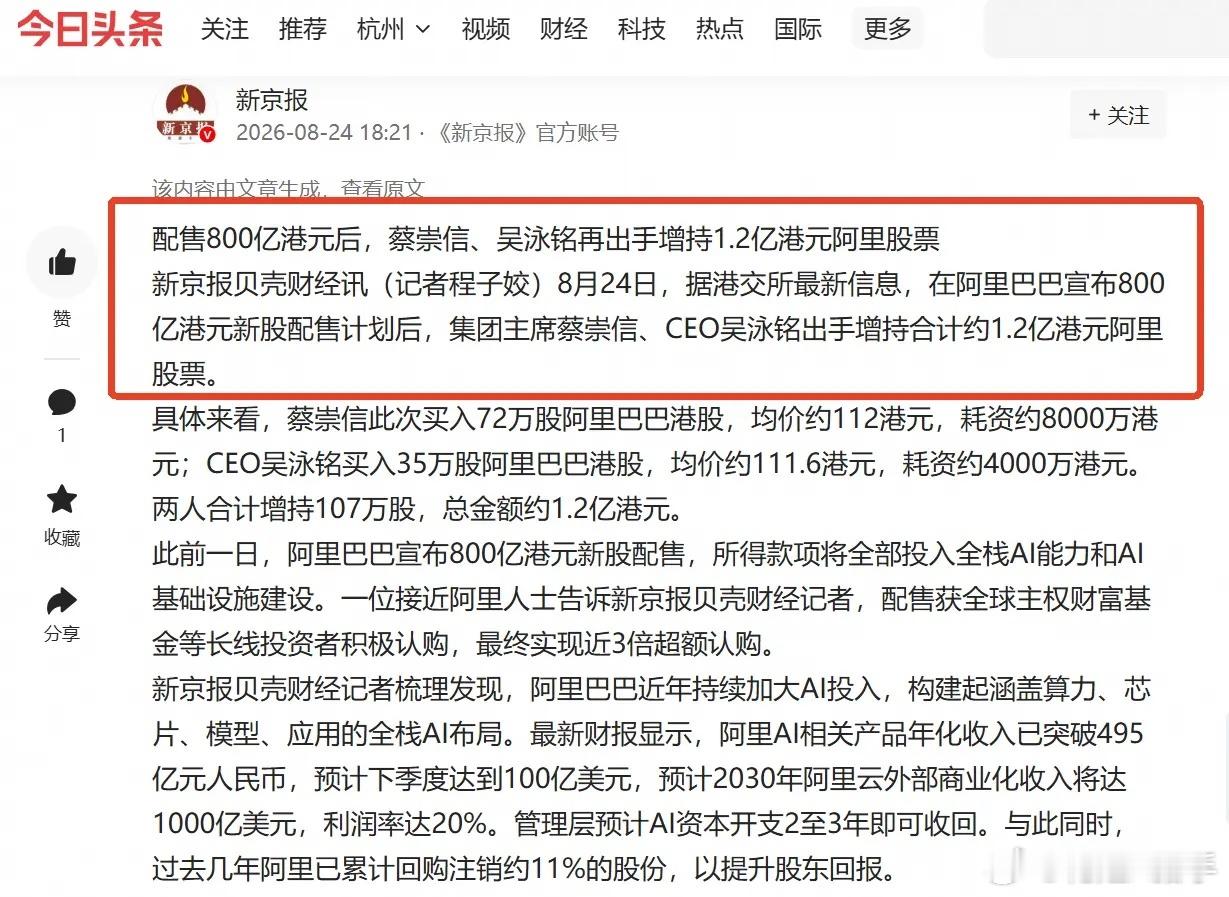
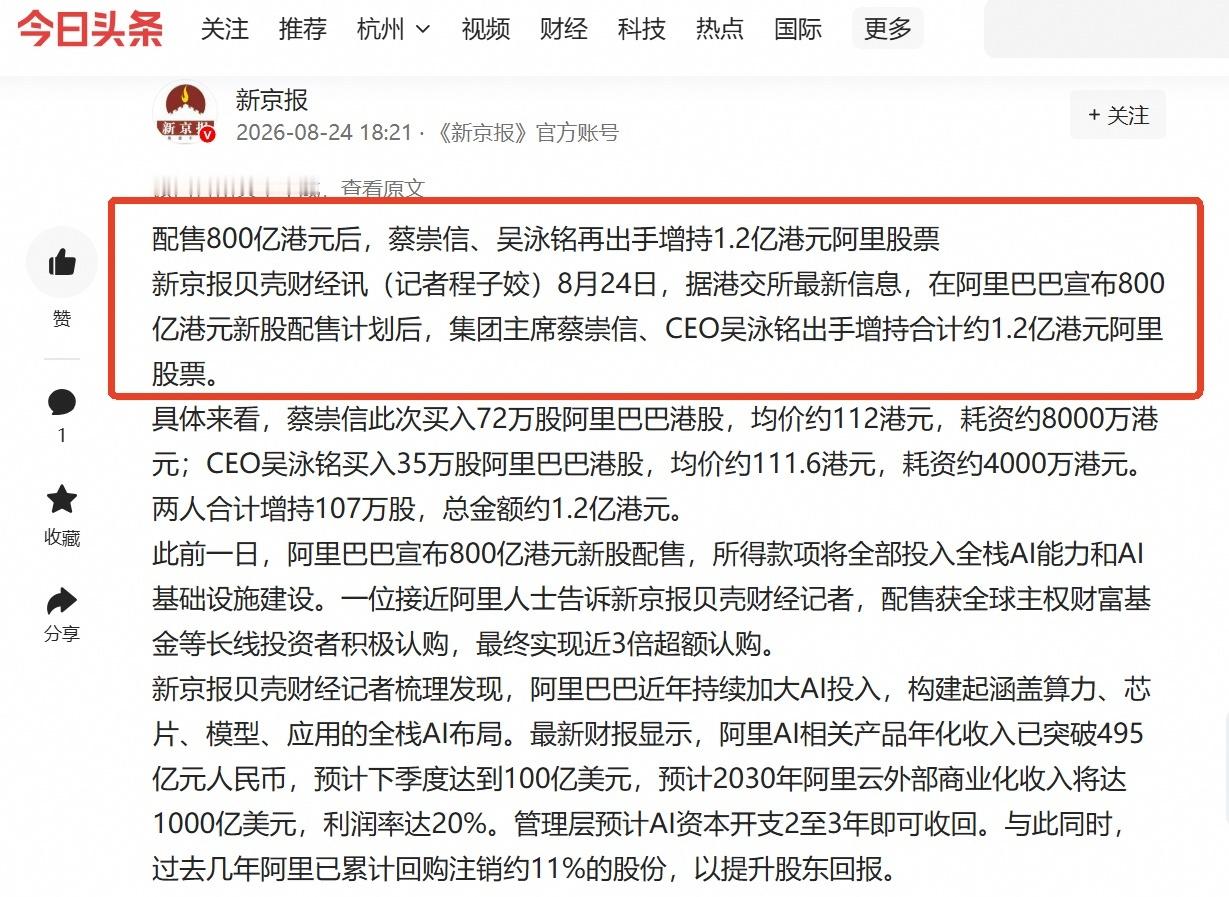
账上躺着4700亿,还向市场伸手要钱!股价大跌8%,马云拿出6亿港元抄自家公司股
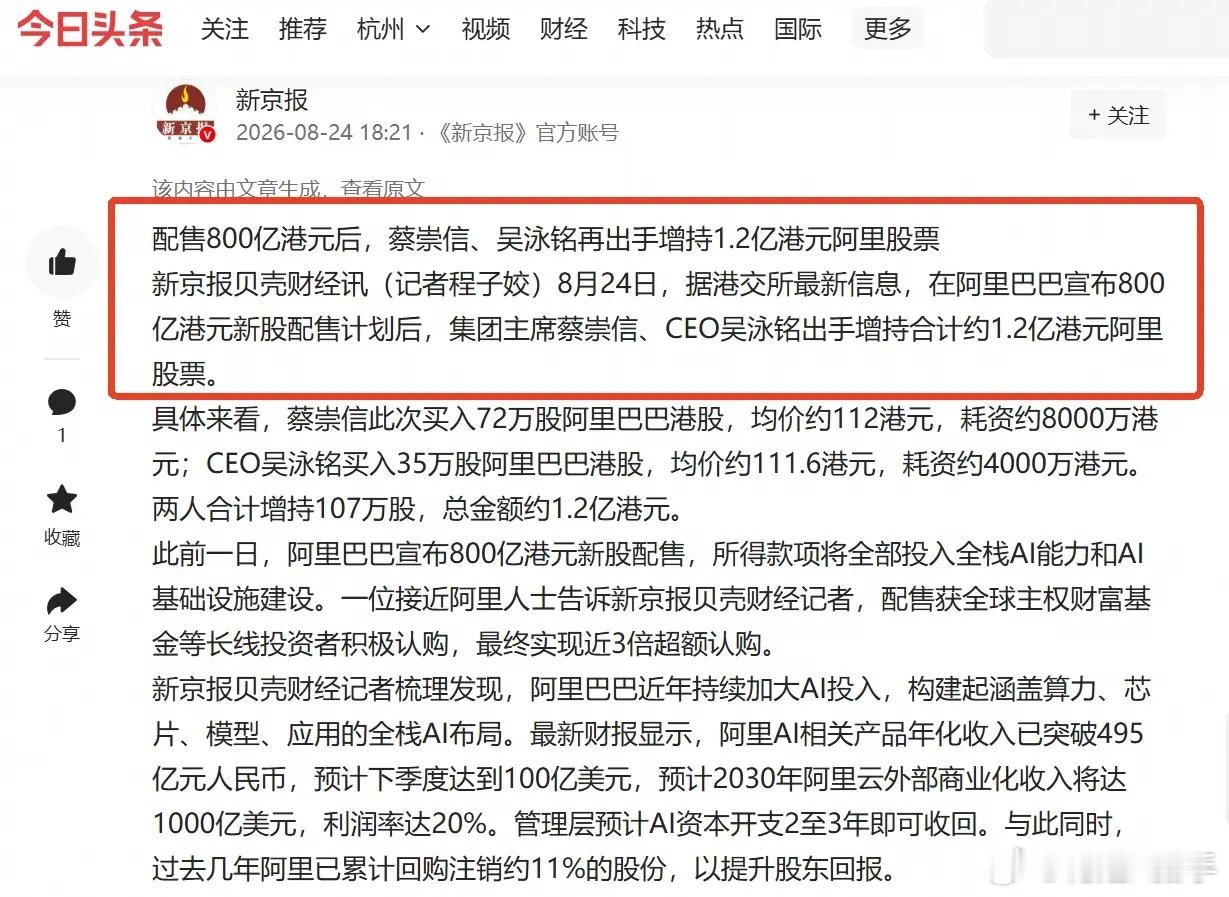
账上躺着4700亿,还向市场伸手要钱!股价大跌8%,马云拿出6亿港元抄自家公司股票。2026年8月23日,阿里巴巴抛出一则令市场错愕的公告,计划在港股配售新股,募资总额800亿港元,折合102亿美元,全部资金百分之百投入AI基础设施建设。消息传开,市场反应十分激烈,2026年8月24日阿里港股盘中一度暴跌超10%,收盘大跌8.54%,单日市值蒸发约2013亿港元,当天卖空股数、卖空金额双双刷新历史新高。不少投资者心里充满不解,甚至生出不满。公司账面上明明躺着4745亿元人民币现金以及流动性投资,为何还要到市场再融资,稀释原有股东的权益。想要看懂这件事,要区分账面存量资金和现实持续消耗。截至2026年6月底,阿里账面上确实拥有接近4700亿元现金储备,这个数字看着十分可观。但同期另一组数据同样不容忽视,2027财年第一季度单季资本性支出达到676.78亿元,同比上涨75%,当期自由现金流净流出446.7亿元,创下阿里上市以来单季自由现金流流出的高点。简单来讲,4700亿属于过去积累下来的家底,而AI赛道比拼的是持续投入,每个季度都要往外掏出巨额真金白银。按照当前消耗节奏,再雄厚的现金储备也扛不住长期烧钱。摆在阿里面前的路径并不多,要么增加债务,要么选择股权发股融资。选择举债,当下并不划算。阿里本季度净利润已经出现同比下滑,如果再叠加高额债务,利息压力会进一步侵蚀利润,财报表现会更加难看。亚马逊、谷歌这类海外科技巨头敢于大规模发债,背后依靠云业务带来稳定充沛现金流做支撑。阿里云业务还没有达到同等实力,核心电商业务又面临多方竞争压力,这种背景下选用股权融资,不去抬高财务杠杆,从财务逻辑层面看会更加稳妥。在我看来,财务层面合理不等于资本市场就会买账。大额配售直接稀释老股东权益,投资者会本能担忧未来收益被摊薄,这也是消息一出股价快速下挫的核心原因,理性财务逻辑和二级市场情绪,本身就存在割裂。资本市场不只看冰冷的财务逻辑,同样看重市场情绪。股价大幅回落之后,企业核心人物立刻用真金白银释放信号。据媒体报道,马云连续多日增持阿里港股,总金额超过6亿港元,董事会主席蔡崇信与CEO吴泳铭合计增持约2亿港元,管理层近期累计增持金额突破8亿港元。增持消息放出之后,2026年8月25日阿里港股反弹1.51%,但依旧没能收复前期的下跌缺口。市场对这次增持的评价十分客观。对比800亿港元的融资规模,8亿港元增持更多属于信心表态,管理层向外界传递自己愿意共同承担风险。可想要彻底打消广大投资者心里的顾虑,这点投入远远不够。这件事本质,是一家互联网巨头站在AI竞赛关口,押注充满不确定性的未来。投入AI基础设施,短期很难转化成实实在在的利润,回报周期漫长,最终结果也无法百分百确定。投资者的担忧并非毫无道理,如果巨额AI投入拿不到预期回报,老股东就要为这场豪赌承担损失。马云和管理层拿出自有资金增持,就是用实际行动回应这份质疑,愿意和普通股东站在一起,承担一样的投资风险。至于这次押注能不能收获回报,还需要交给时间去验证。信源:证券时报--《阿里巴巴拟配售800亿港元新股,全部投向AI基础设施》2026.8.23澎湃新闻--《配股引发股价大跌,马云、蔡崇信、吴泳铭合计增持超8亿港元阿里港股》2026.8.2836氪--《阿里2027财年Q1财报:资本开支大增75%,现金储备4745亿元》2026.8.20
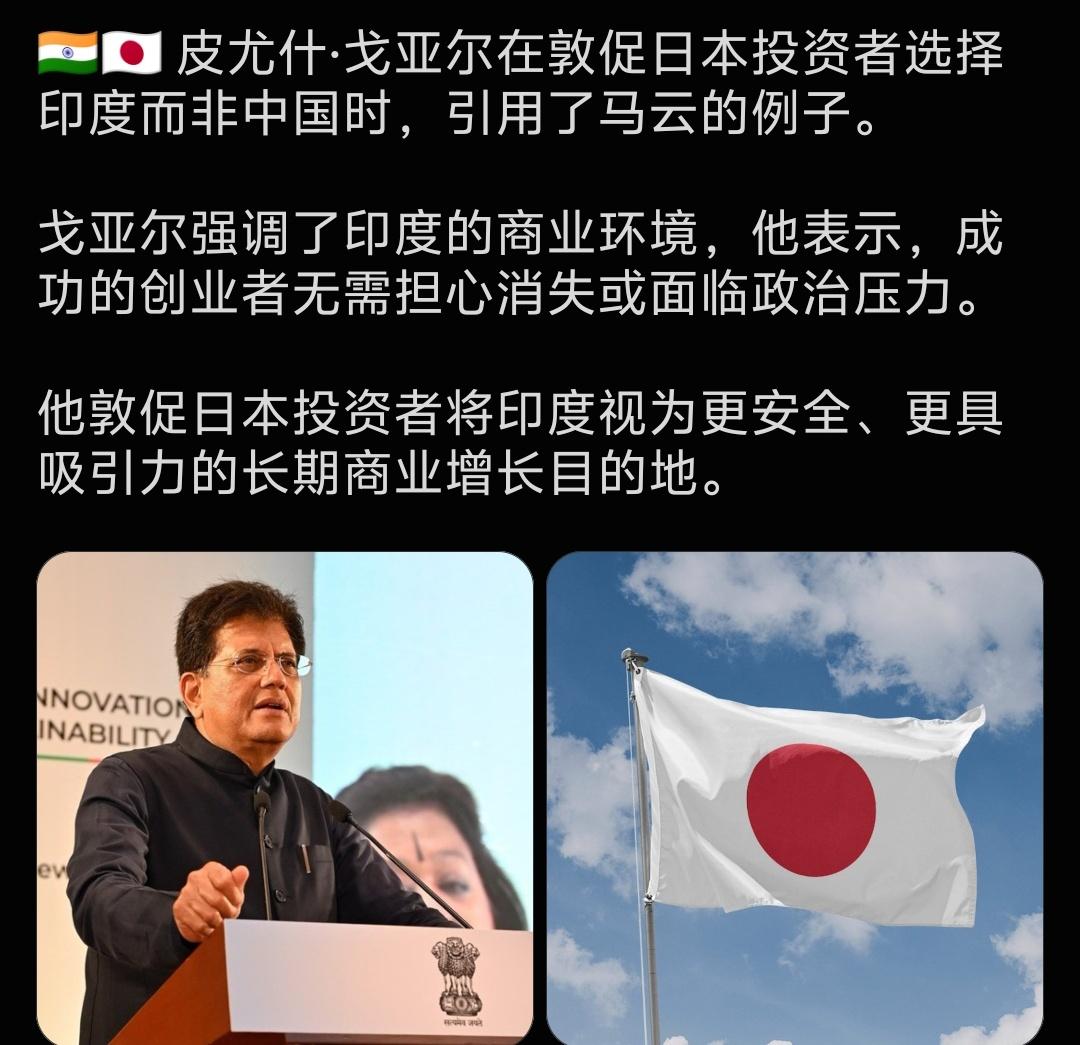
印度商务部长戈亚尔最近游说日本投资者,大肆吹捧印度营商环境,居然拿马云当例子抹黑
印度商务部长戈亚尔最近游说日本投资者,大肆吹捧印度营商环境,居然拿马云当例子抹黑中国,声称在中国创业会遭遇政治压力、企业家没有安全感,反过来吹嘘印度做生意绝对安全稳定,劝日本资本放弃中国、优先布局印度。这话听着太闹耳。这几件事咱们都还记着呢:小米被印度扣押约48亿元人民币资金,还被多次追缴税款;苹果因AppStore垄断问题,面临印度最高380亿美元(约2600亿人民币)的天价反垄断罚款,印度甚至专门修改法律,把罚款基数从本地营收改成企业全球营业额;谷歌被印度罚款超1.6亿美元;三星被追缴约520亿卢比税款罚金;亚马逊、大众等巨头也接连遭遇税务调查、反垄断处罚。一边对外高调宣传自己营商环境优越,一边频繁对外企开出巨额罚单、政策说变就变,你还说稳定?还要脸不?大家怎么看?你认同印度营商环境优于中国的说法吗?日本对印度投资