塔斯娱乐资讯网

标签: 上市公司财报

三季报利润大增背后: 埃斯顿毛利率提升与费用收缩并行

转自: 中国经营网 中经记者吴静卢志坤北京报道 近日, 埃斯顿披露2026年三季报。报告显示, 公司前三季度实现营收36.99亿元, 同比下降2.96%;归母净利润1.71亿元, 同比增长1984.24%;扣非净利润1.16亿元, 同比增长5537.40%。三季度营收11.01亿元, 同比下降12.43%;归母净利润1871.70万元, 同比增长21.54%;扣非净利润4587.26万元, 同比增
车企三季报一览: 谁在赚钱, 谁在承压

车企三季报一览: 谁在赚钱, 谁在承压

图解大众公用三季报: 第三季度单季净利润同比下降71.19%

图解大众公用三季报: 第三季度单季净利润同比下降71.19%

中国平安、中国太保三季报业绩解读

中国平安、中国太保三季报业绩解读

同比之外——五粮液三季报的三个观察窗口

同比之外——五粮液三季报的三个观察窗口

图解中信证券三季报: 第三季度单季净利润同比下降20.19%

图解中信证券三季报: 第三季度单季净利润同比下降20.19%

多家券商非银团队前瞻: 43家券商三季报窗口临近, 业绩与估值谁先动?

三季报披露窗口渐近, 上市券商前三季度成绩单的轮廓正在浮出水面。根据中金公司、招商证券、方正证券等多家非银团队近日发布的前瞻研判, 上市券商前三季度归母净利润同比增幅仍有望保持在两位数区间。不过, 围绕三季度单季的表现, 分析师们并没有给出完全一致的答案。 上半年43家上市券商合计净赚1556.40亿元, 为全年业绩打下了不低的基数。进入三季度后, 市场成交额和权益市场表现环比走弱, 但并未改变业

V观财报|骏亚科技: 前三季度净利润同比增长259.4%

[V观财报|骏亚科技: 前三季度净利润同比增长259.4%]骏亚科技10月19日披露三季报, 公司2026年前三季度实现营业收入22.58亿元, 同比增长17.65%;归母净利润7804.7万元, 同比增长259.4%。其中, 第三季度实现营业收入9.09亿元, 同比增长38.71%;归母净利润8648.83万元, 同比扭亏为盈。报告期内, 公司PCB产品营业收入增长, 叠加产品结构优化、成本价格
吉比特把2025年每股19.6元的分红,硬生生拆成了中报10派66元、三季报10

吉比特把2025年每股19.6元的分红,硬生生拆成了中报10派66元、三季报10

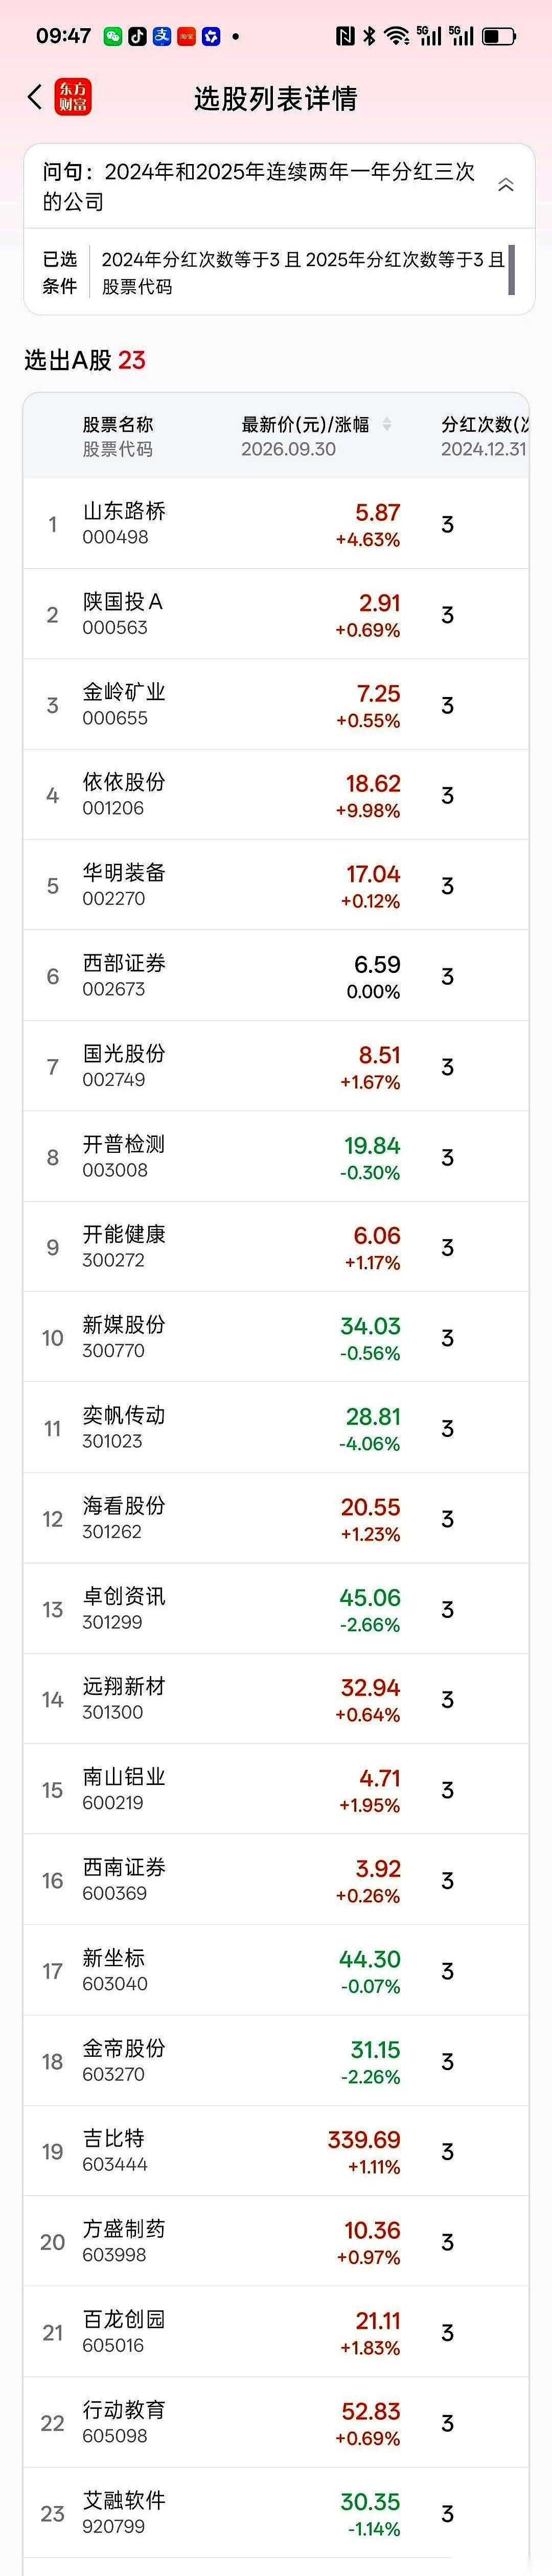
吉比特把2025年每股19.6元的分红,硬生生拆成了中报10派66元、三季报10派60元、年报10派70元三次打给股东。在经常把利润留给明年的A股市场上,连着2024和2025这两年都能做到一年分三次钱的公司,其实一共有23家。同在名单上的新媒股份和陕国投A,具体的发钱数额在原文通报里只剩下一个等字。咱们平时打卡上班,到了日子结工资那是天经地义的事。可一旦你拿着真金白银进场当了散户,事情就反过来了。你想看一眼回头钱,往往难如登天。今天看着账户里的浮盈赚出了一套房,明天一个跟头可能就跌成了一辆车。这叫纸面富贵。在这个习惯了画大饼的地方,今天听着是要投入研发,明天又说要开拓版图。反正钱永远在路上,落袋为安总是显得特别遥远。所以你再回头看那23家连着两年掏钱的公司,这其实是人家在用实际行动亮底牌。只有把利润切开变成现金打回卡里,才能证明账上真有闲钱,并且愿意掏出来。这等于是在按揭给持股的人发工资。2024年的时候,其实有59家公司干过这种一年发三次钱的事。到了2025年,这个数量掉到了44家。在这两年的名单重合点上,那23家公司里被拿放大镜盯得最紧的,就是做游戏的吉比特。因为派息手笔实在重得有些压人,对于攥着它股票的人来说,每一次派发都是实实在在的到账提示音。有人看着这串发钱的数据,在后头跟了一句感慨,说好像除了茅台,就属它分红最高了。紧接着这人还顺道推出了一个推测,猜测看来还是游戏公司赚钱。别人怎么估计那是别人的事,这些满天飞的猜测现在全都咬在吉比特一家身上。但这热闹都是属于已经落袋的钱的。真正让现阶段持股的人悬着心的,根本不是别人发了多少,而是那张名单上还没完全亮出底价的名字。被原文通报里那个“等”字掩盖掉的新媒股份和陕国投A,接下来的账单到底要怎么结,下一次财报季能不能准时把真金白银掏出来,才是持股人眼下唯一需要死死盯住的进度条。
连亏四年的富祥股份,今年三季报预告迎来大反转,预告归母净利润3.5亿–4.3亿元

连亏四年的富祥股份,今年三季报预告迎来大反转,预告归母净利润3.5亿–4.3亿元

连亏四年的富祥股份,今年三季报预告迎来大反转,预告归母净利润3.5亿–4.3亿元,同比大增657%~785%,扣非净利3.2亿–4亿元。回顾过往业绩:2022年亏损1.41亿,2023年亏2.01亿,2024年亏2.72亿,2025年亏5502万,连续四年业绩承压。公司本轮业绩回暖,受益创新药、病原体防治赛道。节前盘面:股价17.86元,总市值96.2亿,TTM市盈率74.67;自底部14.51元反弹最高至22.45元,节前单日成交5.39亿,换手率6.59%。基本面迎来困境反转,但74倍市盈率偏高,前期反弹或已经提前兑现部分利好。节后开盘,这只叠加热点的反转标的,能否继续吸引资金,还是遭遇获利盘兑现?业绩改善究竟是持续性反转,尚需后续财报验证。
中石油和中国石油,是同一家吗很多人在新闻、加油站、财报里经常看到“中石油”

中石油和中国石油,是同一家吗很多人在新闻、加油站、财报里经常看到“中石油”

中石油和中国石油,是同一家吗很多人在新闻、加油站、财报里经常看到“中石油”和“中国石油”两个叫法,不少人疑惑,二者到底是不是一家企业。简单来说:中石油是简称,中国石油是全称,本质上指的是同一家央企,但在使用场景上有细微区别。它的正式全称为中国石油天然气集团有限公司,简称中石油;其控股上市主体叫中国石油天然气股份有限公司,对外品牌名称就是“中国石油”,加油站标识为“CNPC、中国石油”。很多普通人习惯混着称呼,所以日常语境里,大家提到中石油、中国石油,默认指代同一个能源巨头。追溯历史,1998年国家石油行业大重组,拆分原中国石油天然气总公司,形成两大集团:中石油、中石化。中石油主攻上游油气勘探开发,起家于北方各大油田,大庆、长庆、塔里木等国内主力油田都归属它,业务覆盖油气勘探、钻井开采、管道运输、炼化、成品油销售、天然气保供等全产业链。集团母公司和上市公司,是理解名称差异的关键。中国石油天然气集团有限公司(中石油集团)是母公司,属于中央直接管理的国有独资企业;集团把核心经营性资产剥离,组建上市公司中国石油天然气股份有限公司,也就是资本市场大家所说的“中国石油”,在上交所、港交所上市。集团是控股大股东,上市公司承载绝大部分生产经营业务。简单类比:中石油集团像总公司,“中国石油”是总公司旗下上市主体与对外品牌。日常媒体、大众口中说的中石油,大多泛指整个集团体系;而财报、股票市场、加油站招牌上出现的“中国石油”,多指这家上市股份公司。大众一般不会刻意区分二者,所以口语中两个名称互通。很多人还容易把中石油和中石化弄混。中石油(中国石油)侧重上游油气开采,国内油田资源多;中石化全称中国石油化工集团有限公司,前身侧重下游炼化,更多依靠进口原油加工,南方加油站分布更广。两家是独立央企,并非一家。从业务版图看,中石油是国内最大的油气生产商和供应商之一,承担国内天然气、原油保供重任,同时布局海外油气项目、新能源转型。我们在路上看到红色招牌,写着“中国石油”的加油站,就是它的零售终端。总结来说,日常交流里中石油=中国石油,是同一家企业;严格法律层面,中石油集团是母公司,中国石油是其核心上市子公司与对外品牌。只是叫法不同,并不是两家独立公司。分清名称背后的关系,就不会再被新闻、股市、加油站的不同叫法混淆。
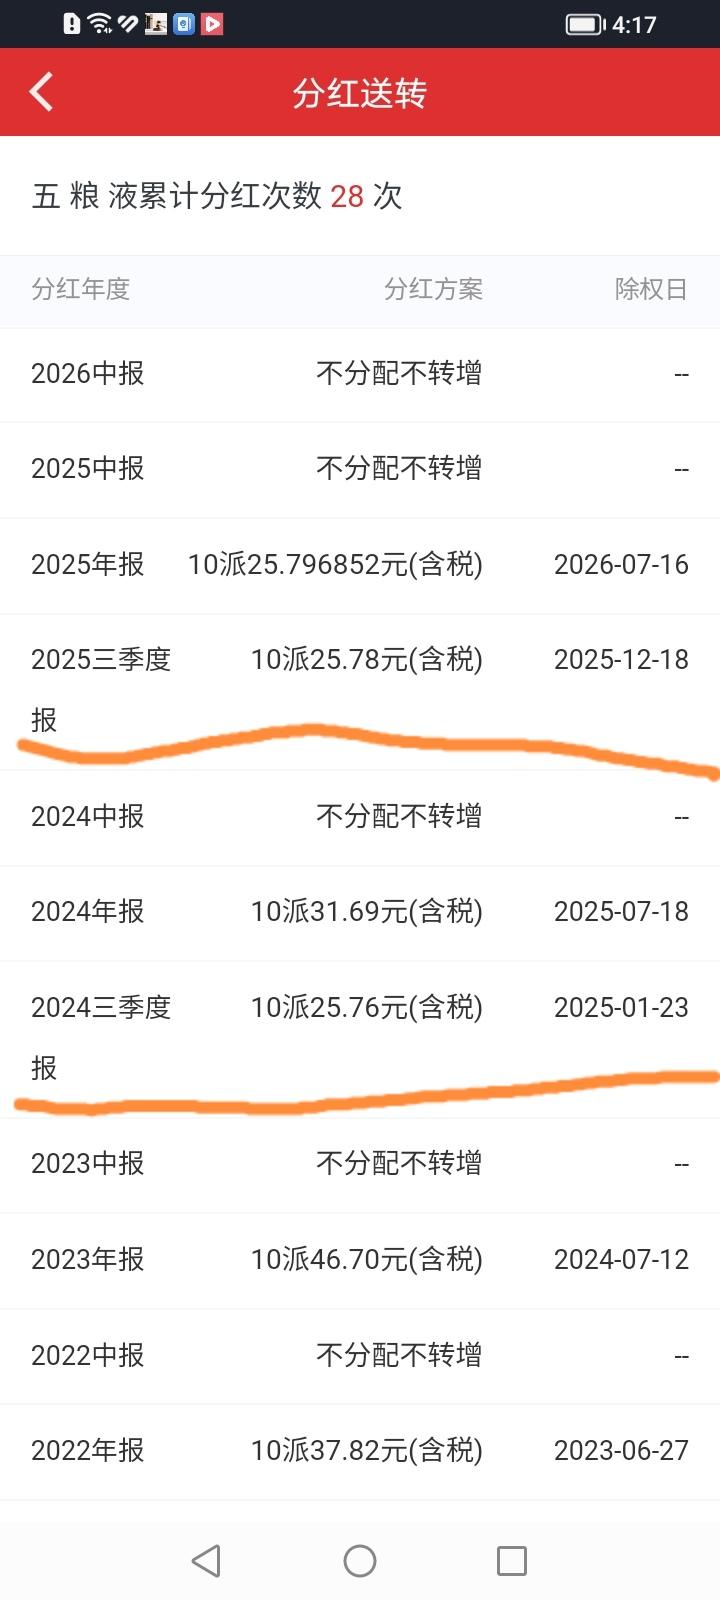
五粮液今年三季报还会分红吗?说五粮液2025年股息率高达7.37%,原因是202

五粮液今年三季报还会分红吗?说五粮液2025年股息率高达7.37%,原因是202

2026年中期财报,兴业银行、民生银行、光大银行、华夏银行净利润下跌,暂时没有破

2026年中期财报,兴业银行、民生银行、光大银行、华夏银行净利润下跌,暂时没有破产的迹象,但是业绩反转滞后,且继续恶化,可以排除价投圈。银行是经营风险的行业,抗风险能力偏弱就不具备长持条件。兴业银行勉强可以容忍,正如以前说过的,投资民生的是不懂银行,这与买了股票赚钱与否无关,是能不能提前看到问题的事情。华夏光大家底薄再翻身不容易啊。国行股份行城商行差比多都买过,江苏小行也买过不少,多数淘汰了,股票跟踪时间长了就可以大致了解。下周择机试一试小银行,这个要慎重。

恒瑞医药2026年中报深度解读(本文仅为财报观点推演,不构成投资建议)

恒瑞医药2026年中报深度解读(本文仅为财报观点推演,不构成投资建议)一、核心财务概况上半年营收154.56亿元,同比‑1.94%;归母净利润44.65亿元,仅微增0.34%;扣非净利润37.30亿元,同比下滑12.71%,经营现金流19.87亿,同比大幅下降53.8%。单看账面数据,这份财报表面上增长近乎停滞,利润几乎是靠非经常性收益托住,主业现金流偏弱,第一观感不及市场前期预期。但是拆开收入结构,内在的转型逻辑非常清晰。1.自有药品销售收入139.48亿,同比正增长1.87%;下滑的部分,全部来自BD海外授权收入,许可收入同比下滑28.6%,属于去年同期大额里程碑带来的高基数效应,并不是药品销售本身出了问题。2.创新药销售收入88.09亿,大涨16.38%,创新药占药品收入比例已经达到63.16%,转型创新驱动的趋势是实打实的。二、业务结构两大亮点1.肿瘤板块稳健,第二增长曲线开始成型抗肿瘤创新药收入62.65亿,增速2.58%,增长已经放缓,属于基本盘,瑞维鲁胺、达尔西利、新上市的HER2‑ADC继续放量,是压舱石业务。最值得留意的是非肿瘤创新药,收入25.45亿元,同比暴涨73.97%。代谢、慢病赛道正在快速崛起,恒格列净已经做到国内SGLT‑2抑制剂市占第二,长期可以改变恒瑞过去单纯依靠肿瘤药的业务结构,降低单一赛道风险。2.研发投入继续加码,为远期储备管线上半年研发投入46.05亿元,同比提升18.96%,研发投入占营收比重接近30%,在国内药企当中保持最高一档的投入强度。ADC、GLP‑1、心血管新药多条核心管线持续推进,海外申报节奏也在加快,瑞维鲁胺欧洲上市申请已经被EMA受理,国际化稳步推进。公司同时推出回购计划,拟继续回购不少于10亿元股份,传递管理层对于长期价值的信心。三、财报里面的隐忧第一,BD出海收入的确认时间具备很强的不确定性,它属于非经常性收益,收入节奏波动很大,会造成单季度利润起伏,很难作为稳定的利润来源。市场不能再指望依靠授权收入拉动业绩。第二,仿制药业务持续被集采挤压,存量市场缓慢萎缩,这是长期趋势,只能依靠创新药的增量去弥补缺口。第三,短期现金流走弱,也反映出当下医院端、渠道端回款压力,是整个医药行业共同面对的现状。四、市场层面怎么看待这份财报这份中报属于短期平淡,长期逻辑不变。短期业绩缺乏爆发力,很难走出消息刺激式的短期行情,不会出现题材股那种快速拉升。它的行情只能依靠产品一步一步实实在在放量,靠业绩兑现慢慢走趋势。放到现在的市场环境也刚好可以作为一面镜子:就像我们之前聊过的,消息刺激只能带来一时的炒作,长久的股价上行,最终只能依靠实打实的业绩兑现。恒瑞这种标的,没有突发题材的爆发力,它的投资逻辑,就是押注创新药管线持续商业化、第二增长曲线逐步兑现的长周期逻辑。

中芯国际Q2业绩中芯国际的财报几乎是明牌,差不多就是它指引里的增长率,大差不差,

中芯国际Q2业绩中芯国际的财报几乎是明牌,差不多就是它指引里的增长率,大差不差,别指望它像光模块或内存一样翻倍的增长。除非良率突然翻倍,产量突然翻倍,价格突然翻倍,但这可能吗,可能性极小,即使将来用了EUV,也得慢慢调良率,慢慢爬产能。