标签: 万达商管
36亿强制执行击穿王健林个人防线:一笔"兄弟担保",绊倒两个行业巨头5月21
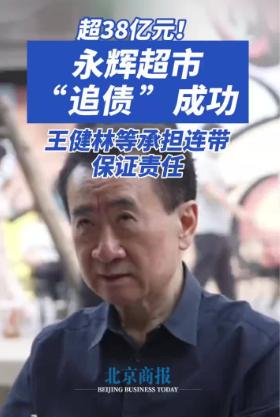
36亿强制执行击穿王健林个人防线:一笔"兄弟担保",绊倒两个行业巨头5月21日晚间,永辉超市一纸公告炸开了财经圈:法院正式立案对王健林、孙喜双等人强制执行,追讨超过36亿元的巨额欠款,这不是普通的企业债务纠纷,而是直接锁定了王健林的个人连带担保责任,那位曾经喊出"一个亿小目标"的地产首富,第一次以个人身份直面司法铁拳。很多人没看懂这笔债务的本质,2023年底的那场股权交易,表面上是永辉超市把3.89亿股万达商管股份卖给孙喜双旗下的大连御锦,总价45.3亿元分八期支付,但往深了看,这更像一场"朋友互助局":彼时永辉正深陷亏损泥潭急着回笼资金,而王健林亲自下场为交易提供全额连带担保,说白了就是用自己的个人信誉为老友接盘背书。谁也没料到,大连御锦后续多次逾期付款,最终彻底终止履约,2026年4月仲裁终局裁决落地,36.39亿股权转让款加上2.18亿违约金,再叠加律师费、保全费等各类费用,总金额超过38.5亿元,王健林承担连带清偿责任,裁决生效20天后一分钱没拿到,永辉只能祭出强制执行这最后一招。这件事最致命的地方,不在于36亿本身,而在于它精准踩中了王健林最关键的时间窗口。过去五年王健林一直在疯狂甩卖资产自救,2021年债务危机爆发后,万达累计出售超80座万达广场,仅2025年就打包出让了48座核心城市广场,回笼资金数百亿,目前万达商管手里还运营着超过500座购物中心,其中约140座没纳入上市主体,这是他化解危机的最后底牌。更关键的是,万达商管的港股IPO本来已经箭在弦上,太盟系联合中信资本、阿布扎比投资局砸下近600亿战略投资,持股60%,彻底解除了IPO对赌协议这个最大枷锁,今年3月万达商管完成高管换血,王健林旧部出局,职业经理人陈琦接任法定代表人,所有合规工作全部就绪,就等着敲钟上市。结果这场36亿的强制执行,直接给IPO按下了暂停键。港股市场对实控人的司法风险、信用状况零容忍,王健林个人被列为被执行人,不仅会大幅提升审核难度,甚至可能导致上市审核直接暂停,一旦IPO黄了,万达打通长期融资渠道的最后希望也就破灭了,前面五年卖资产熬的夜、割的肉,可能全都白费。而另一边,永辉的追责同样是被逼到了墙角,作为曾经的"生鲜商超第一股",永辉已经连续五年亏损,累计亏掉超120亿,2025年单年巨亏25.52亿元,全年关店381家,总资产三年几乎腰斩,更严峻的是2025年四季度单季亏损就飙到18.43亿,毛利率从一季度的21.5%一路跌到四季度的17.17%,现金流持续承压。这笔38亿的回款,就是永辉的救命钱,别说退让,哪怕晚几个月到账,可能都撑不过这个寒冬。很多人把这场风波解读为王健林"晚节不保",或者永辉"落井下石",其实都没说到点子上,这根本不是谁对谁错的道德题,而是两个身处行业周期底部的巨头,在绝境中的一次必然碰撞。地产下行周期里,王健林卖了五年资产,眼看就要靠轻资产转型和IPO上岸,却栽在了一笔个人担保上;零售变革浪潮中,永辉关店、调改、重构供应链,每一步都在流血,好不容易拿到胜诉裁决,当然要死死抓住这根救命稻草。这里尤其值得所有民营企业家警醒:商业江湖里的"兄弟担保"从来都是双刃剑,帮朋友站台背书的时候有多风光,债务传导到个人身上的时候就有多狼狈,连带担保意味着,不管你是不是实际用款人,只要签了字,就要全额兜底,企业经营有防火墙,但个人担保没有,一笔签字就能击穿几十年积累的财富防线。更值得玩味的是这场对决的结局:没有赢家,王健林还有资产可卖,但IPO的窗口期稍纵即逝,错过了这一轮,下一轮不知道要等多少年;永辉拿着胜诉裁决也在等米下锅,这笔钱能不能全额追回、什么时候到账,全都是未知数,最终的结局不仅关乎36亿债务的归属,更会改写两家企业的未来命运,一个可能错失转型上岸的最后机会,一个可能撑不过行业出清的寒冬。商业世界从来没有永远的赢家,曾经叱咤风云的地产首富一路卖卖卖,瘦身自救眼看就要熬出头,却卡在了一笔个人担保上;曾经风光无限的商超龙头,如今只能靠追债续命,这36亿的对决背后,是两个行业的集体阵痛,也是民营经济在周期退潮中,最真实也最残酷的生存样本。

如今的王健林和万达究竟还剩下多少资产?答案不是一百亿,也不是六千亿! 胡润榜
如今的王健林和万达究竟还剩下多少资产?答案不是一百亿,也不是六千亿!胡润榜给出的变化最直观,王健林家族2015年曾以约2200亿元登顶,2025年百富榜降至100亿元,2026年全球富豪榜仍估算为100亿元,十年缩水超过九成,不过榜单计算的是股权和资产估值,并不是银行账户余额。眼下最现实的一笔个人风险来自永辉超市股权转让纠纷,2026年4月仲裁裁决大连御锦支付剩余价款和违约金等超过38.57亿元,王健林等担保方承担连带保证责任,相关义务未履行后已进入执行环节。控制权也要分清楚,王健林并不是简单失去了整个大连万达商管,而是失去了最重要的轻资产平台新达盟及珠海万达商管的控制权,2024年重组后万达持股40%,太盟等投资人合计持股60%,随后资方代表进入管理层。在我看来,这种变化比富豪榜下降更有分量,钱少了还可能再赚,核心平台的董事会席位、决策权和利润分配权一旦让出,意味着企业未来往哪里走,已经不能再由创始人一个人说了算。再看债务,网上流传的万达集团负债六千亿元并没有完整公开合并报表可以坐实,公开可核对的2024年上半年报显示,大连万达商管总资产约6169亿元、总负债约3071亿元,六千亿更接近资产总额而非负债。这不代表万达轻松,同一份报告显示其有息负债约1376亿元,其中一年内到期约303亿元,货币资金约116亿元,还有约16亿元受限,账面投资性房地产约4547亿元,其中超过八成处于抵押等受限状态。我认为,万达真正难的不是有没有楼,而是楼能不能迅速变成不受限制的现金,商场估值再高,若已经抵押、交易附带债务或出售需要债权人同意,就不能像卖一辆车那样立即拿钱还债。这也解释了王健林为什么不断卖资产,2017年万达将13个文旅项目和77家酒店出售给融创、富力,交易总价约637.5亿元,2024年又转让万达电影控制权,2025年还以24.97亿元出售酒店管理业务。仅从2023年算起,财联社援引市场机构统计称,万达已经转让超过80座万达广场,2025年太盟联合腾讯、京东等投资者又收购48座,进入2026年后多个项目继续完成交割,资产处置显然没有停下来。但卖掉广场并不等于万达从商场里消失,目前万达体系仍管理约400余座万达广场,其中不少项目只是产权转给金融机构或投资平台,万达继续负责招商和运营,再从租金表现中获取管理服务收入。公开财报也能看出万达并非完全失去造血能力,2024年上半年大连万达商管营业收入约268亿元、净利润约47亿元,经营活动现金流净额约106亿元,可同期财务费用达到约57亿元,利润很容易被融资成本吞掉。上市对赌也需要讲清楚,珠海万达商管未能如期上市,确实曾带来约380亿元投资赎回压力,不过2024年太盟等机构向新达盟投资约600亿元并重新安排股权,原来的对赌压力不能再机械地当作一笔未处理债务重复相加。境内外债务的状态同样不是一句没有违约就能概括,万达过去力保境内公开债兑付,但一笔美元债进行不良债务交换后,惠誉曾给予限制性违约评级,之后万达仍通过展期、发高息债和处置资产争取时间。所以我认为,判断万达能否走出来,今后要看三件事,广场经营现金流能否稳定,出售资产后能否真正降低有息负债,以及轻资产管理收入能不能覆盖越来越高的融资成本,单看卖了多少楼没有意义。王健林当然远未到一无所有的地步,他仍有品牌、运营网络、剩余股权和大批商业资产权益,但也早已不是可以任意扩张的首富,今天的万达是在用控制权换现金、用资产换时间、用经营现金流守住债务底线。在我看来,王健林现在最值钱的家底不是账面上一百亿还是两百亿,而是仍愿意面对债务、推进交易并维持数百座商场运转的能力,可真正的翻身也不能永远依赖卖资产,最终还得让持续赚到的钱跑赢利息和到期债务。


曾经喊出“一个亿小目标”的王健林,如今竟落魄到这个地步?2026年刚过半
曾经喊出“一个亿小目标”的王健林,如今竟落魄到这个地步?2026年刚过半,王健林又上热搜了,但这次不是因为又买了什么,而是因为又卖了什么。5月26日,王健林名下上海万达小额贷款公司70%的股权被摆上货架变卖,起拍价4.09亿元。这笔资产评估价7.31亿元,年初第一次拍卖起拍5.11亿,没人要;3月第二次降到4.09亿,还是没人要。两次流拍之后法院只能启动变卖程序,60天期限,再卖不掉就彻底砸手里了。同一周,新京报爆出王健林又背上了超30亿元的债务,源于两年前的一笔担保。万达集团那边就回了四个字:“暂无可回应”。一个曾经说“先定一个能达到的小目标,比方说我先挣它一个亿”的人,如今连4个亿的资产打折卖都无人问津。这反差,比电视剧还离谱。要说王健林这几年经历了什么,得从2023年说起。那一年万达的流动性危机彻底爆发,王健林被迫开启“卖卖卖”模式。先是2023年7月,上海儒意影视花22.62亿拿下了万达投资49%的股权。到了12月,王健林又把万达投资剩下51%的股权也卖给了儒意,作价21.55亿。两笔加起来44个亿,万达电影的控制权就这么交出去了。2026年4月,万达电影正式更名为“儒意电影娱乐股份有限公司”,“万达”两个字从公司名字里彻底消失。一家公司的名字改了,背后是一个时代的句号。王健林曾经靠万达电影在文化娱乐领域攻城略地,如今连这块招牌都保不住了。比卖电影更狠的是卖广场。2023年到2025年,万达累计卖掉了超过80座万达广场。2025年5月,一次性就卖了48座,买家是太盟投资、腾讯、京东这批“熟人团”,市场传闻交易金额高达500亿。2026年刚开年,上海颛桥万达广场又以20.48亿的价格转手。一座座曾经遍布全国各大城市的万达广场,正在陆续换上新主人的招牌。王健林本人的财富缩水更触目惊心。2024年新财富500创富榜上,王健林父子以1408亿身家重回前十。但到了2025年福布斯中国内地富豪榜,王健林直接跌出了榜单。从中国首富到榜上无名,中间隔的是一轮又一轮的资产甩卖和股权冻结。股权冻结这事也挺糟心。王健林持有的大连万达商业管理集团3.049亿元股权被冻结到2027年5月。2025年2月,他个人名下7702.8万元股权也被冻结。债务追债的更是排着队来。2026年4月,永辉超市仲裁胜诉,王健林和多年好友孙喜双要连带承担38.6亿元的债务。这事的起因是2023年永辉把万达商管3.89亿股股份卖给了大连御锦,作价45.3亿,结果对方付了首期就赖账了。王健林给这笔交易做了担保,现在担保爆雷了。5月法院已经立案强制执行,涉案金额超过36亿元。一旦进入强制执行,王健林名下的股权、不动产都可能被查封。王健林走到今天这步,说到底是被自己早年的资本游戏反噬了。万达商管上市这事拖了太久,对赌协议像一把悬在头顶的刀。2021年珠海万达商管第一次递交招股书,到2023年底第四次招股书失效。为了安抚投资人,王健林引入了太盟投资等“白衣骑士”,代价是出让了大量股权。上市没成,对赌的压力转化成实实在在的债务和担保责任,一层叠一层,最后全都压在他一个人身上。有人说王健林这是“成也杠杆,败也杠杆”,我觉得不全是。万达的问题本质上是商业模式的问题。重资产扩张的时代过去了,轻资产转型说起来容易,做起来难。万达商管靠管理输出赚钱的模式,远没有自己持有物业来得厚实。再加上房地产下行、消费疲软,万达广场的租金收入和资产估值双双承压,现金流根本填不上债务的窟窿。王思聪这边也在切割。2026年6月,王思聪通过新公司间接持股。8月3日,他卸任了万达产业投资有限公司董事。父子二人在商业版图上的距离越来越远。王健林依然全盘掌舵万达,但掌舵的这艘船,吃水越来越深,能卖的东西越来越少。回看2017年,王健林还是中国首富,在年会上唱《一无所有》。那时候台下掌声雷动,大家都觉得这是首富的凡尔赛。没想到几年后,“一无所有”差点成了预言。从首富到被执行人,从“一个亿小目标”到4亿资产打折没人要,王健林用亲身经历给所有企业家上了一课:商业世界里,没有什么是永远稳的。资产可以缩水,债务不会消失,信用一旦受损,再大的盘子也撑不住。当然,王健林还没到山穷水尽的地步。万达商管还在,轻资产的故事还在讲,太盟的投资也还在。但留给他的时间和筹码,确实不多了。