同期,宁德时代一家净赚432.84亿元,每天净赚2.4个亿。也就是说,十五家整车厂拼死拼活干半年的利润,还不够一家电池厂的一半。
这道题背后,有个更值得琢磨的信号:这十五家里,有十一家增收不增利,有几家甚至直接由盈转亏。赛力斯上半年预亏十五到十八亿,广汽预亏四十到四十五亿,都是过去一年里还能咬牙保住利润的选手。
而它们在解释亏损原因时不约而同提到了同一件事——碳酸锂价格从去年同期的八万一吨,一路涨到今年的十八万一吨,一辆车的制造成本被硬生生抬高了近两万块。车规级存储芯片同期也出现大幅上涨,主流品类涨幅接近两倍。
看到这儿我先说个不太中听的观点:中国车企过去三年打的价格战,本质上是一场"面向消费者慷慨、面向供应商跪着"的战争。他们把每一分让利都甩给了终端市场,把每一分苦水都咽进了自己的财报,而真正躺着吃走产业增值的,是坐在福建宁德的那家公司。
这不是宁德时代的错,市场竞争,人家产品硬、卡位准,赚这个钱天经地义。但对整个中国汽车工业来说,这个格局如果不改,下游就永远只能给上游打工。
真正撬动局面的动作,出现在最近这几个月。9月7日下午三点,理想汽车做了一件放在两年前几乎无法想象的事:新一代 MEGA 9 月 7 日 15 点之后新锁单订单,将切换为理想自研 5C 三元电芯、11 月起交付;
此前已下订单的首批交付仍沿用宁德时代同规格 5C 电芯。同时 L8/L6/i8 已量产搭载自研电池,后续 i9/i6 也将按产能节奏切换。
同一天,理想宣布L8、L6、i8已经量产上车自研电池,接下来的i9、i6也会跟上。更值得玩味的是,理想在官宣时专门把宁德时代和英伟达并列点了名,一边承认对方是行业顶级供应商,一边强调核心技术必须自己攥着。
这话说得极其克制,但每个字都在传达同一个意思:我们已经不需要你了。到这里我想抛出第二个观点:这一轮"去宁德化",跟当年苹果甩开三星、华为搞海思,是同一个剧本,但难度更高。
手机厂商摆脱芯片依赖,靠的是芯片行业的分工足够细,代工厂遍地都是。而动力电池不同,它同时占了整车成本的三到四成、决定核心用户体验、还处在技术快速代际迭代中。
集齐这三个条件的零部件,在汽车工业百年史上找不到第二个。发动机没这么贵,变速箱不决定体验,轮胎没有颠覆式技术。

所以谁掌握电池,谁就掌握了这台车的定义权、成本权、乃至未来命运。理想这一枪打响之后,其他车企的动作就有了参照系。
小米走了一条更精明的路。所谓"龙甲电池",实质是把电芯配方、Pack结构、BMS管理策略全部定义在自己手里,然后交给中创新航和欣旺达按图施工。
小米的质量团队常驻代工厂产线,据说八千多个监控点全程盯着。用雷军的话说,谁造车谁负责。
这句话翻译过来就是:设计我来定,锅我不背,你只管拧螺丝。这实际上是把电池厂从"合作伙伴"重新定义为"制造服务商"——这两个身份的差距,就是订单议价能力差三倍以上的差距。

再看问界,M6纯电新版本直接把电芯供应从宁德时代切到国轩高科,电芯Pack一体化包干。小鹏的G系列SUV核心车型全面转投中创新航5C超充电芯。
零跑那边更彻底,第一大电池供应商的头衔已经戴到国轩头上,装机占比冲到32.2%。蔚来在多供应商体系里不断加码中创新航。
这些新势力其实还没走到自建产能那一步,但他们做的事情已经足够让宁德时代警醒——把独供改成多供,把封闭合作改成开放竞标,就够宁德时代少赚几百亿的了。传统大厂玩得更实。
广汽的因湃电池投了109亿,把动力电池和储能电池的全栈技术从电芯拉到系统一把抓。吉利定了一个特别理性的三三制方案:40%自研、40%买宁德、20%外采其他厂商。
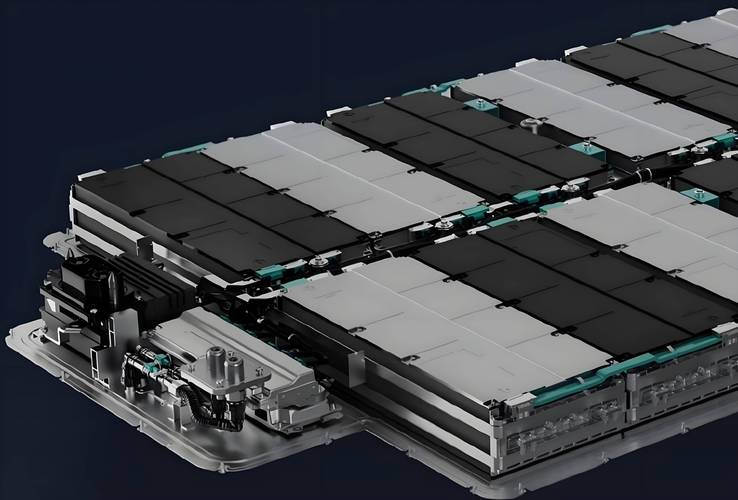
这个比例说明吉利很清楚自己的段位——它不指望短期内彻底摆脱宁德,但一定要让宁德知道,自己不是非你不可。长城的蜂巢能源2018年就分拆独立,是喊"去宁王化"最早的那一个。
奇瑞犀牛电池分混动、纯电、固态三条技术路线推进,其中固态样品电芯能量密度做到 400Wh/kg;固液混合版本计划 2026 四季度率先装车,全固态版本目前目标是 2027 年开展实车验证。
如果奇瑞这个数字能稳定量产,就意味着中国车企在下一代电池路线上,第一次有了不用等电池厂开恩的可能。
说到这里,第三个观点得抛出来了:宁德时代真正的护城河,其实正在从"技术领先"退化为"路径依赖"。这两者听起来相似,实际差别巨大。
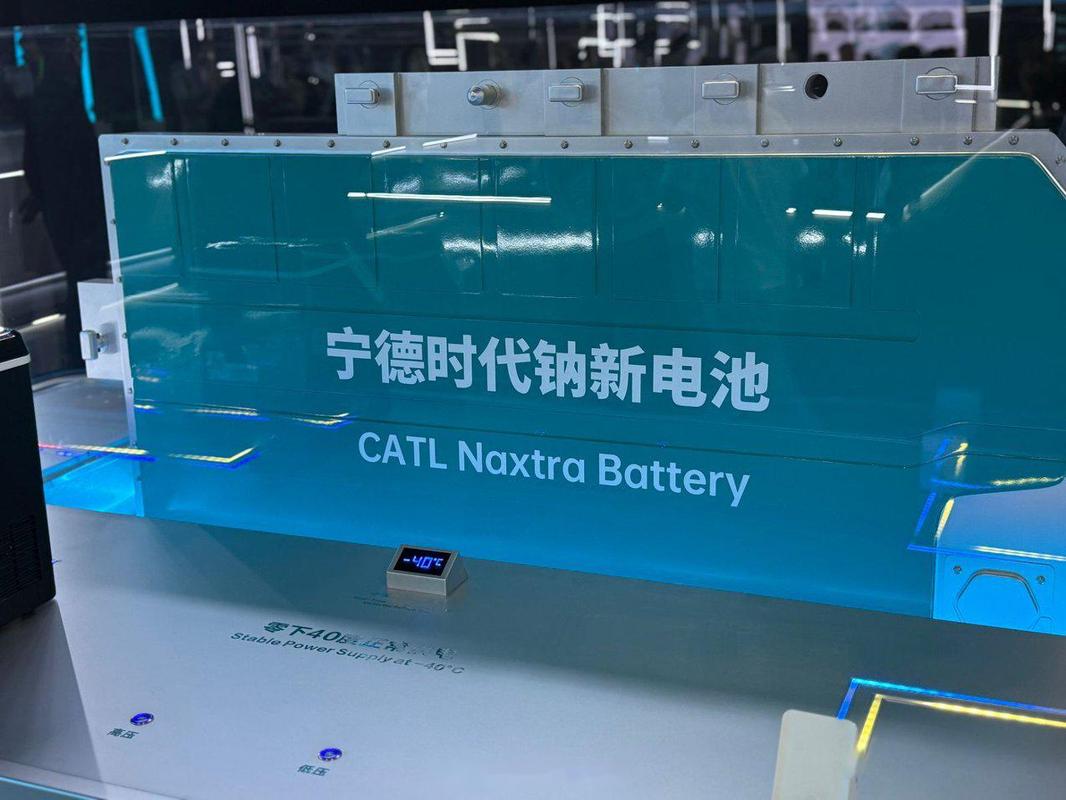
技术领先意味着别人做不出来,你可以定价说了算;路径依赖意味着别人能做,但换掉你的迁移成本很高,只能靠不断让利来续命。2026年上半年宁德时代在国内乘用车装机份额还有46.7%,同比甚至涨了5.6个百分点,看起来风光无限。
但你只要往产业链的资金流向里再看一眼——车企们花了多少钱在建自己的电池工厂,签了多少合同给二三供应商——就会明白这个份额是"惯性"贡献的,不是"忠诚度"贡献的。有意思的是,宁德时代自己也没闲着。
储能业务今年上半年营收爆发式增长,成了新的利润引擎;7 月宣布了 200-400 亿元区间上限的 A 股注销式回购计划;账上现金依然充沛。这些动作说明它对局面看得很清楚——车用动力电池这块蛋糕越来越难吃独食了,得赶紧在储能、海外、材料回收这些新赛道上把利润基本盘补回来。
这是一家优秀公司在鼎盛期就开始为自己找退路,这种商业敏感度值得尊重。跳出行业看一眼国际格局,会得出一个不太一样的结论。
同样在推动电池自主的欧洲,Northvolt折戟之后基本已经躺平,大众、宝马、奔驰几乎清一色抱住了中国动力电池企业的大腿。美国靠《通胀削减法案》砸了大量补贴,但真正能上量的电池厂屈指可数。
全球范围内还能围绕动力电池"定义权"打这场硬仗的,就只剩中国车企这一批玩家。这不是行业内讧,是中国新能源产业从"整机组装"迈向"全栈自控"的最后一跳。
跳过去,中国就有了一个从矿到芯到车、上下游都能自己说了算的完整工业体系;跳不过去,就永远是宁德时代一家独大、其他人给它填资金池。
第四个观点,也是我最想留给读者的:这场博弈的胜负手,其实并不在宁德时代能不能守住份额,而在下游能不能扛得住反攻期的成本压力。自研电池不是宣布一下就万事大吉,从产线爬坡到良率稳定,动辄要烧掉几十亿真金白银。
价格战还在打,碳酸锂还在涨,芯片还在贵,车企们要在利润被两头挤压的窄缝里同时做完这件事——这才是真正难的地方。谁能挺过去,谁就有资格进入下半场。
挺不过去的,恐怕连坐下来跟宁德时代谈价格的桌子都保不住。商业世界的规律从来如此:超额利润在某一环停留得太久,一定会引来下游的反噬。
这个道理在钢铁、面板、芯片上验证过一遍又一遍,如今轮到动力电池。宁王当然还是那个宁王,但客户不再是那些客户了。
最扎心的一句话留在最后送给大家品——巨头从来不是被对手打倒的,是被自己曾经的合作伙伴,用一份份自研公告推下神坛的。