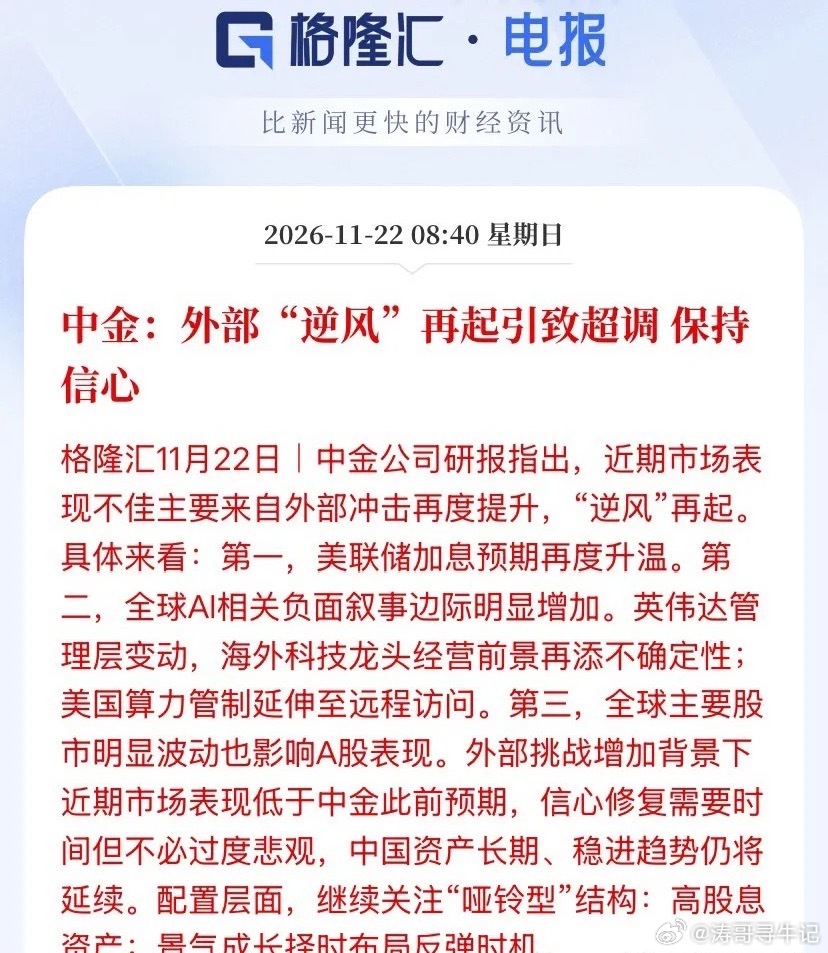
中金公司周末这份研报把近期这波下跌定性为外部冲击引致的超调,核心判断是:不必过度悲观,中国资产长期稳进的趋势没有改变。
先把盘面摆出来。截至11月20日(周五)收盘,上证指数报3533.79点,跌1.23%;沪深300报3954.57点,跌0.76%;深证成指报10256.39点,跌3.09%;创业板指报2212.13点,跌3.54%;科创50跌3.12%,北证50跌4.85%。两市全天成交约1.43万亿元,较前一日放量约1165亿元;全市场上涨仅313只,下跌5225只,涨停30家、跌停47家。光刻机、半导体、存储芯片、电子化学品等方向跌幅居前,权重红利相对抗跌。中金公司认为,这一轮表现低于其此前预期,主要压力来自外部冲击再度抬升,而非国内基本面出现拐点式恶化。
第一条逆风,是美联储加息预期再度升温。美国通胀黏性仍在,核心价格压力没有明显回落,美联储官员表态偏鹰。当地时间11月20日,美联储理事库克表示迫切需要加息以压低通胀,并警告若延迟行动,未来可能不得不以更快速度把利率加到更高水平。利率预期上修直接推升美债收益率,压制全球风险资产估值。接下来本周三(11月25日),美国10月PCE价格指数与三季度GDP更新数据将陆续公布,若通胀读数继续偏高,紧缩预期还会反复扰动市场,这是下周成长股估值修复绕不开的外部变量。
第二条逆风,是全球AI相关负面叙事边际明显增加。一方面,英伟达管理层发生变动:11月12日董事会宣布创始人黄仁勋辞去总裁、首席执行官及董事职务,即刻生效,由执行副总裁兼首席财务官克雷斯出任临时CEO,董事会同步启动正式继任者遴选,海外AI龙头的经营前景再添一层不确定性。另一方面,美国算力管制继续延伸,11月16日美国商务部工业与安全局起草《限制远程获取先进半导体》相关新规,拟以临时最终规则形式落地,管制范围从实体芯片出口向远程访问环节扩展。受此拖累,费城半导体指数11月20日收报8408.59点,单日大跌10.73%;上周纳斯达克综合指数累计下跌约10%,为2020年以来最大单周跌幅,道指、标普500单周跌幅也超过8%,科技成长板块整体进入技术性回调区间。
第三条逆风,是全球主要股市明显波动向A股传导。外围风险偏好快速回落,内外资金风险偏好同步收敛,A股中与海外AI产业链联动度高的算力、半导体、消费电子方向首当其冲,出现放量调整;这也是11月20日成长方向跌幅显著大于权重指数的直接背景。
中金公司的核心判断是:外部挑战增加,短期信心修复确实需要时间,但当前调整更多是外部情绪冲击带来的超调,不必过度悲观,中国资产长期、稳进的趋势仍将延续。换句话说,盘面弱是真的,但把它解读为国内基本面趋势反转,证据并不充分。
配置层面,中金公司继续建议关注"哑铃型"结构,两端分别布局。
一端是高股息资产。在风险偏好波动加大、长端利率处于低位的环境下,盈利与现金流稳健、分红可持续、估值合理的红利资产,能够提供相对确定的现金回报,对冲成长板块的估值波动,是震荡市里资金避风的方向。
另一端是景气成长,择时布局反弹时机。AI硬件、算力基础设施、半导体、创新药等领域仍有相对独立的产业景气逻辑和盈利增长潜力,但受海外资本开支持续性、商业化回报与流动性紧缩预期影响,成长板块短期盈利预期和估值波动会更大,更适合等外部信号明朗、情绪企稳后再分批布局,而不是在恐慌放量阶段盲目抄底。
说到底,这轮调整真正的瓶颈,不在国内需求的故事讲不讲得通,而在外围流动性与AI产业链预期何时重新找到平衡。反弹来临时,手里拿的标的究竟是有订单、有业绩、有国产替代实质进展的硬逻辑,还是单纯蹭AI、蹭算力概念的情绪票,差别会被放大得一清二楚。前者在超调之后有修复空间,后者一旦情绪退潮就是接盘的位置——答案,决定你是吃这轮红利,还是替别人站岗。
(声明:以上内容仅为对中金公司公开研报观点的整理与个人复盘,不构成任何投资建议。市场有风险,入市需谨慎,据此操作风险自担。数据截至2026年11月20日收盘,外围行情截至美东时间11月20日收盘。)