美国囤了全球七成铜,自家仓库堆到爆,就是无法精炼,美媒痛苦:我们和中国差在哪?
10月14日路透社那篇专栏里有个数,看得人愣了半天。COMEX铜库存从2025年2月底到现在,飙了将近750%,突破71.4万吨,占全球三大交易所显性库存的近七成。
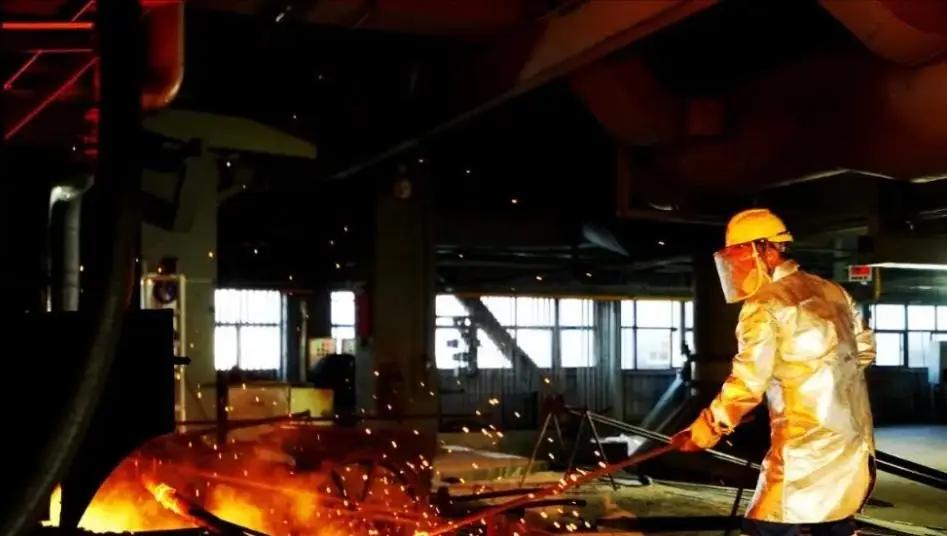
贸易商把铜一船一船往美国运,仓库堆得满满当当。可就在同一份数据里,美国本土能正常运转的原生铜冶炼厂,只剩两座了。
力拓在犹他州那座,自由港在亚利桑那那座,俩都跑了一个多世纪,设备老得能进博物馆。
一个坐拥4700万吨铜储量、全球排第七的国家,把铜精矿挖出来,装船运到中国,炼成阴极铜,再买回来用。说白了,美国不是缺铜,是缺把铜变成能用的东西的那道工序。
USGS的数据摆着,2025年美国铜矿产量100万吨,中国180万吨,智利530万吨。单看矿山,美国不算差。
可精炼铜这一环,美国2025年原生精炼铜产量掉到约79万吨,进口量飙到170万吨。
CSIS那份《重塑铜冶炼的经济性》报告更直白,2024年美国消费铜160万吨,开采120万吨,冶炼只有58.5万吨,连消费量的四成都不够。
Benchmark Mineral Intelligence的分析更扎心,说美国靠矿山加废铜其实能覆盖146%的国内需求,可将近48%的铜精矿因为本地没人炼,只能出口。
挖出来的石头留不住,得送到别人家的炉子里走一圈,再回来。这哪是供应链,这是绕圈子。
表面看,美国是冶炼产能不够,建厂不就完了?可建厂这件事,账本翻开来全是窟窿。
CSIS算过一笔,美国新建一座30万到60万吨级的铜冶炼厂,比中国同类项目要多掏10亿到40亿美元的额外建设成本。
环保合规、人工、许可,哪一样都比中国贵出一截。
更麻烦的是加工费。矿商付给冶炼厂的粗炼费和精炼费,现货市场上已经跌到零,甚至负数。什么概念?冶炼厂帮人炼铜,不收钱,还得倒贴。
因为全球冶炼产能扩得太快,矿山供应跟不上,僧多粥少,加工费被压得喘不过气。这种生意,资本家拿计算器摁两下就明白了,不建。
所以美国那两座百年老厂还在撑着,新厂一座没起来。补贴喊了,232关税调查也启动了,2025年2月特朗普签的行政令,说要评估铜进口对国家安全的影响。
可到现在,白宫连精炼铜关税签不签都还在犹豫。官员们怕一件事:关税把铜价推上去,电气设备、汽车、建筑,下游全得跟着涨价,通胀那根弦刚松一点,又绷回去。
可你要说美国就这么认了,也不对。真正值得琢磨的反转在另一个方向。
中国这边,精炼铜产量占全球47.4%,冶炼铜产量占43.9%。这个位置不是天上掉下来的。2025年中国铜精矿进口量3031万吨,连续第五年创历史新高。
2026年上半年又进了1461万吨,秘鲁、智利是基本盘,蒙古、俄罗斯、塞尔维亚的增量在往上顶。
说白了,中国是把全世界的矿石往自家炉子里拉,用规模把加工费压到极致,用产能把定价权攥在手里。美国呢?有矿,但炉子没了。
Benchmark那个分析师说得很克制,说美国在原材料上其实比中国自给率高得多,把海外矿山全去掉都够用,问题出在“没有加工能力”。
这话翻译过来就是,美国输的不是资源,是那条从石头到金属的中间环节。而这个环节,中国花了几十年,一座炉子一座炉子垒起来的。
对了,还有一个细节。美国贸易商这轮疯狂囤铜,本质是在赌关税。232调查一出,大家怕精炼铜被加税,赶在窗口关闭前把货往美国搬。
COMEX库存飙到71.4万吨,可这些铜躺在仓库里,不进工厂,不变成电线、电机、电动车。库存是金融资产,不是工业原料。
美国想用关税把冶炼产能逼回来,可冶炼厂不建,囤再多铜也是死钱。CSIS那三条建议写得挺实在,给冶炼厂减税、给盟友的冶炼厂最低加工费保证、在美国本土补产能。
可这三条,哪一条是三五年能落地的?建一座冶炼厂,从环评到投产,七八年算快的。中国的炉子已经烧了几十年,美国要追,追的不是钱,是时间。
说到底,铜这东西跟芯片不一样。芯片卡的是设计和光刻,铜卡的是最脏最累的那道冶炼工序。
美国把这道工序外包出去三十年,外包给了中国,现在想拿回来,发现炉子凉了,工人散了,加工费还倒贴着。
Benchmark说中国消费的铜远超自己产的,进口依赖度高,地缘政治风险不小。这话没错。
可另一边,美国囤了全球七成的显性库存,自家工厂却等着进口精炼铜下锅。两边的软肋不一样,一个怕矿石断供,一个怕炉子熄火。
评论区聊聊,冶炼这种又重又脏的环节,到底该不该留在本土?美国这轮补课,补得回来吗。