解放军重型战斗机的数量,已经超过美国加俄罗斯的总和?先说清楚,这个说法不是我们自己官宣的,是国外研究机构算出来的,也就是《军事观察》和英国 RUSI 的联合评估,属于民间开源估算,得理性看待,别直接当成定论。
拆开这份评估的数字看,家底摆得相当直白。
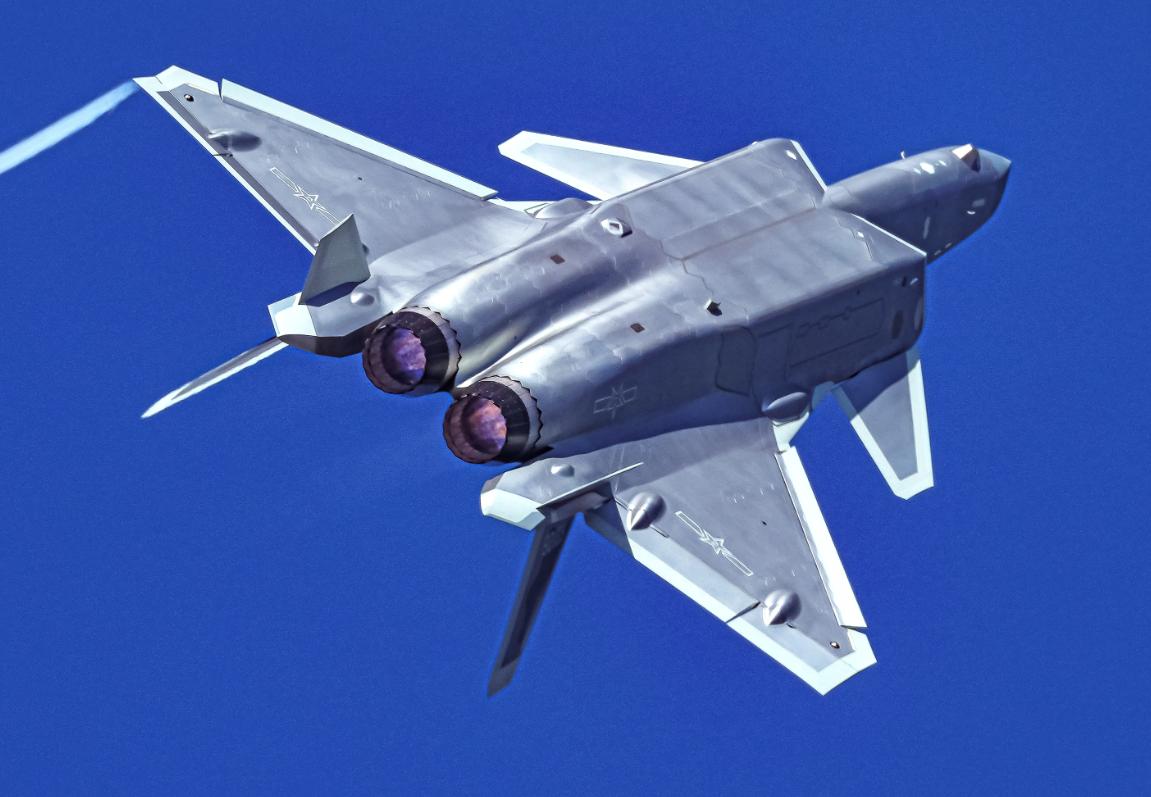
截至 2026 年,解放军现役双发重型战斗机总规模被估算到 1300 架上下,构成分成五条清晰的脉络:五代隐身的歼 - 20 系列现役 400 到 500 架,年产量稳定在 100 至 120 架,成飞的脉动生产线早已把产能拉到高位。
四代半的歼 - 16 系列交付总量接近 450 架,制空、对地、对海全能覆盖,是空军实打实的多面手主力;歼 - 11 家族从早期引进组装的歼 - 11A 到国产化歼 - 11B、升级版歼 - 11BG,合计约 350 到 450 架,撑起了制空作战的基本盘。
再加上百余架俄制苏 - 30 系列和苏 - 35,以及海军航空兵约 100 架歼 - 15 舰载重型机,共同凑出了这支全球独一份的重型机队。
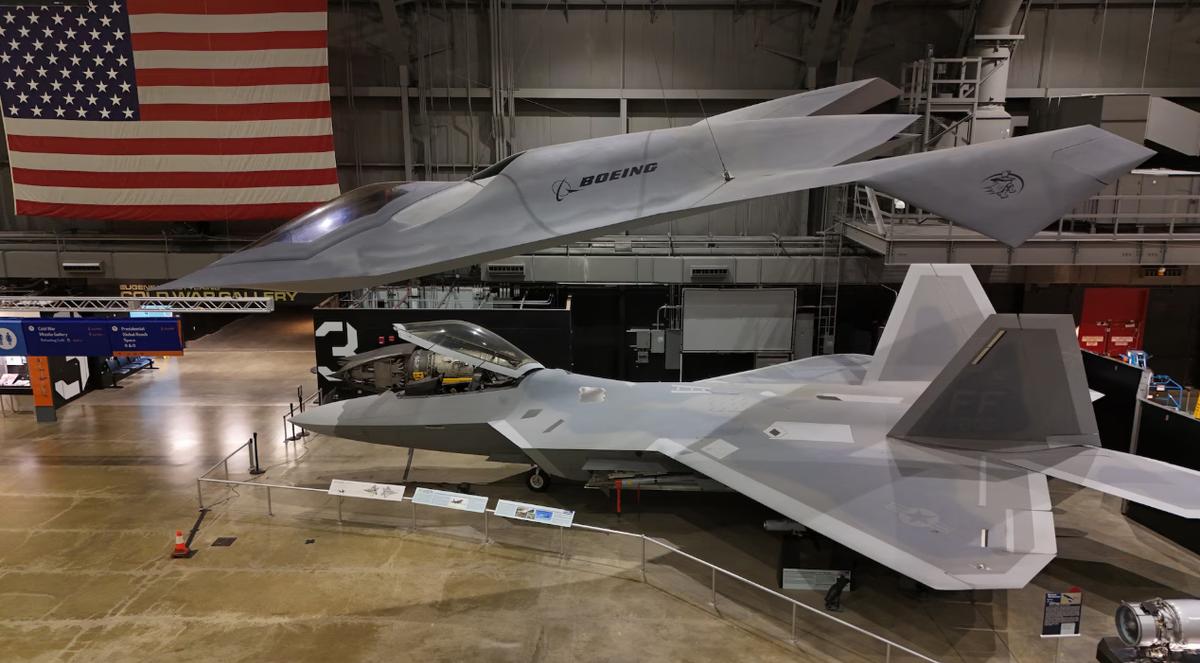
这个数字之所以引发热议,核心是横向对比的冲击力太足。美国空军这边,能算进双发重型机范畴的,183 架 F-22 是定数,生产线早就拆了十几年,用一架少一架;F-15 全系列加起来也就 300 架出头,其中两百多架 F-15E 机龄普遍超过 30 年,新列装的 F-15EX 到现在才交付不到 30 架,采购计划还在国会反复扯皮缩水。
两边加起来,美国现役重型战斗机满打满算不到 490 架。俄罗斯空天军这边更惨淡,苏 - 27、苏 - 30、苏 - 35 再加上刚列装的苏 - 57,全部重型机加起来约 450 架,还得扣掉俄乌冲突中的战损,实际可用规模还要再打折扣。
美俄两家重型机加到一起也就九百多架,和估算中的 1300 架确实差出了一大截。但真正值得说道的,从来不是纸面存量,而是背后的造血能力差距。
中国这边歼 - 20 和歼 - 16 两条生产线同时高速运转,每年能交付两百架左右的重型战机,这个产能已经超过了美俄重型机年产量的总和。
沈飞的歼 - 16 生产线三班倒连轴转,新机下线速度快到卫星图上每个月都能看到新批次机身;成飞把歼 - 20 的生产节拍压缩到了极致,从零部件加工到总装测试的全产业链都实现了国产化,不用看任何人脸色供货。
反观美国,能造重型战机的生产线只剩波音圣路易斯一家,F-15EX 一年交付量不到 20 架,F-22 早已彻底停产,下一代重型战机还停留在概念阶段。
更尴尬的是美国航空工业的空心化,民用大飞机产能连年下滑,供应链层层外包,连基础标准紧固件都要依赖海外进口,军工生产早就没了冷战时期的爆发力。
俄罗斯更不用提,苏 - 57 一年交付量不到 10 架,大量核心零部件还要靠苏联时期的库存撑着,俄乌冲突打了几年,战机产能没涨多少,战损补不上来,老飞机的升级计划也一拖再拖。
当然,看待这个数字必须保持清醒,不能顺着西方的调子盲目乐观。首先这是开源情报估算,统计口径本身就有弹性,比如部分早期批次的歼 - 11A 机体寿命已接近后期,是否全部计入现役存在争议;其次重型机的定义本身就有区别,俄罗斯的米格 - 31 截击机按标准也属于重型机,这份评估没有计入,换个统计口径,数字还会有明显浮动。
更重要的是,现代空战比的从来不是单机数量堆砌,而是体系作战的综合能力。
美国空军有全球最完善的预警机、加油机、电子战机配套,有几十年的实战经验积累,全球部署调度能力依然遥遥领先;俄罗斯的重型机部队经过实战检验,在对地打击、远程截击上有独到经验。
我们在体系配套、远海作战经验上,还有不少要补的课。
还有一点不能忽略,这种数量优势是特定赛道的优势。中国空军的重型机主要部署在周边方向,聚焦国土防空和西太平洋区域作战,属于集中力量办大事;而美俄的重型机需要兼顾全球部署,分摊到单一方向的兵力本来就有限。
换句话说,我们是在家门口集中兵力,对方是全球分散布防,直接拿总数量比输赢,本身就不够客观。
说到底,这份评估与其说是对中国军力的夸赞,不如说是西方给自己敲的警钟。冷战结束后美国自废武功拆了多条战机生产线,抱着天下无敌的心态躺了三十年,回头才发现有人默默追了上来;俄罗斯吃了三十年苏联老本,工业体系持续萎缩,曾经的航空大国如今连稳定产能都维持不住。
中国能在重型机赛道跑出加速度,靠的不是什么弯道超车,是完整的工业体系、持续的研发投入和稳定的产能规划,一步一个脚印堆出来的。数字是底气,不是傲气。
一支空军的战斗力,从来不是靠纸面数字堆出来的,是飞行员的飞行小时数、体系的协同效率、装备的完好率共同决定的。我们不用因为一份国外评估就飘起来,也不用否定这些年看得见的进步。