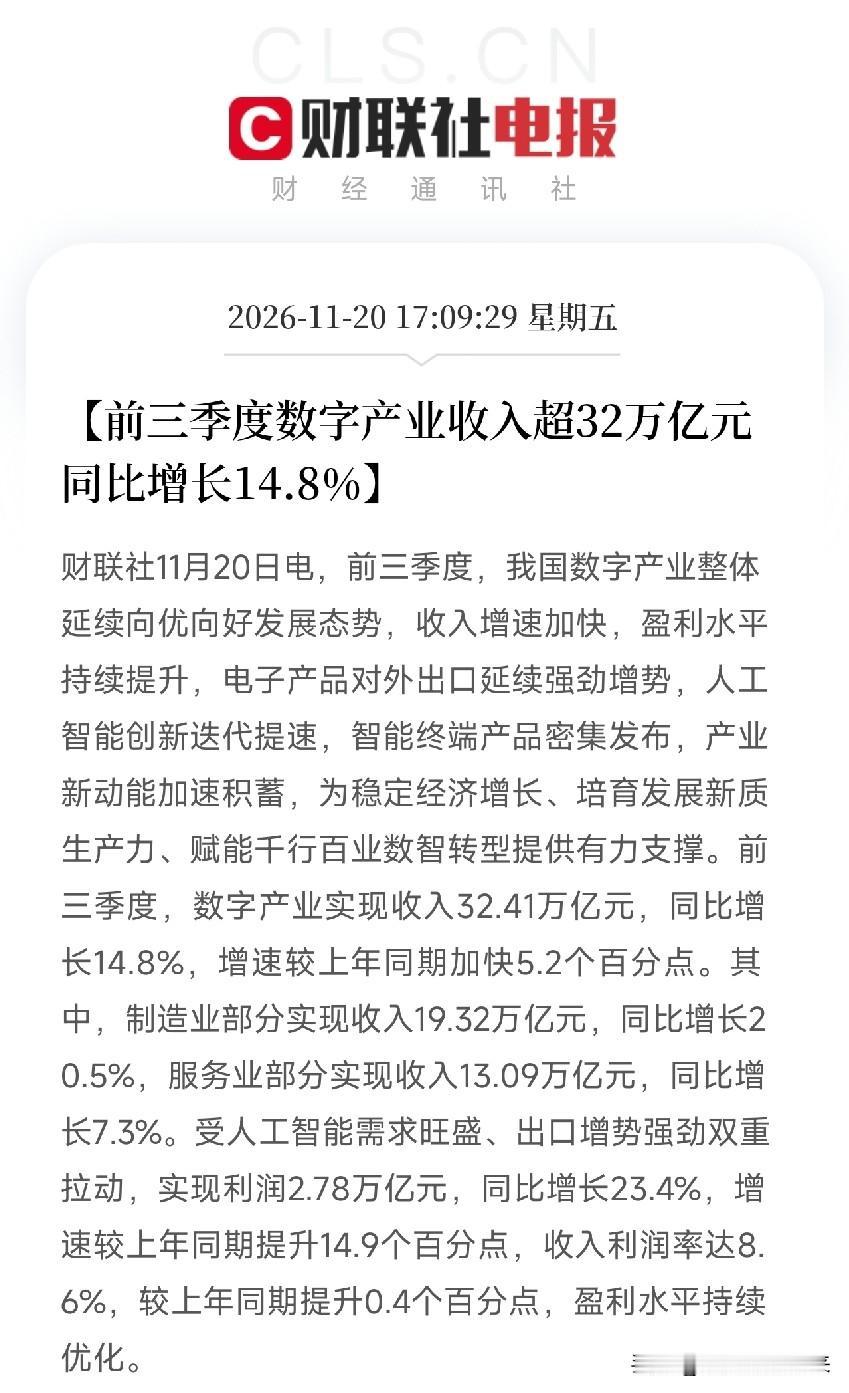
下午5点多,一条数据弹出来,让市场从科技板块震荡、AI是不是见顶的争论里,清醒了过来
不是光模块,不是PCB,而是数字产业的整体账本。
先看数据。前三季度数字产业收入32.41万亿元,同比增长14.8%,增速较上年同期加快5.2个百分点。其中制造业部分收入19.32万亿元,同比增长20.5%;服务业部分收入13.09万亿元,同比增长7.3%。利润2.78万亿元,同比增长23.4%,增速较上年同期提升14.9个百分点。收入利润率8.6%,较上年同期提升0.4个百分点。
这组数字里,最值得琢磨的不是32万亿,而是利润增速23.4%,比收入增速14.8%快了8.6个百分点。 收入在增长,利润增长更快,说明不是靠堆量堆出来的,是结构在优化、盈利水平在提升。数字产业不是虚火,是收入利润双升。
原因很清楚:受人工智能需求旺盛、出口增势强劲双重拉动。AI需求旺盛,对应的是算力基建、光模块、PCB、半导体设备、服务器和云服务;出口增势强劲,对应的是电子产品的全球竞争力。制造业部分收入增长20.5%,明显快于服务业7.3%,说明这一轮数字产业的增量,主要来自硬件和制造端,不是纯软件和平台。
这跟之前那层逻辑是同一盘棋。全球PCB短缺可能持续到2028年年中,电子布、树脂、铜箔、设备都在卡脖子;英伟达掏钱锁先进封装和ABF基板产能;阿里资本开支同比增长60%、AI云收入增长53%;北京推词元经济降推理成本;国家能源局推水风光+绿色算力。产业端在扩算力、锁封装、找绿电,宏观端数字产业收入利润双升,说明AI需求不是故事,已经在账本上兑现成收入和利润。
但也要看清楚另一面。收入利润率8.6%,提升0.4个百分点,绝对水平还不算高;制造业收入增长20.5%,但上游材料、设备、封装仍然紧;AI需求旺盛是拉动,但出口增势能不能持续,要看全球资本开支和贸易环境。数字产业整体向好,不等于每个环节都赚钱,结构分化还在。
数字产业的上半场,拼的是谁有产能、谁有订单;下半场,拼的是谁能把收入变成利润、谁能把AI需求变成现金流、谁能在上游材料和设备卡住位置。收入是面子,利润是里子,利润率才是底子。
真正的卖水人,不是赌单季收入的人,而是能在AI算力基建、光互联、PCB上游材料、半导体设备、先进封装、绿色算力和边缘部署里卡住位置的公司。谁能把电子布、覆铜板、树脂、铜箔的产能落地,谁能在半导体设备和封装材料上补短板,谁又在光模块和服务器里订单充足、利润率还能往上走,谁就站在下一轮数字产业升级的台前。
去翻一翻,谁在AI算力基建和光互联里卡位,谁在PCB上游材料和半导体设备上补短板,谁又在数字产业制造端收入利润双升。那才是这轮AI需求浪潮里,真正被账本推上台前的硬核方向。
数字产业利润增速跑赢收入增速,你们觉得这是AI需求真兑现,还是出口和低基数在帮忙?