大行劝你买保险,小银行还在求你存钱?年末银行“冰火两重天”
最近去银行,你可能发现个怪现象:大行客户经理不再追着你存定期,反而一个劲推荐储蓄型保险;可家门口的中小银行,还在拼了命拉存款。同样面对理财亏钱、大家不敢冒险的年末,银行为啥活成了两个样子?
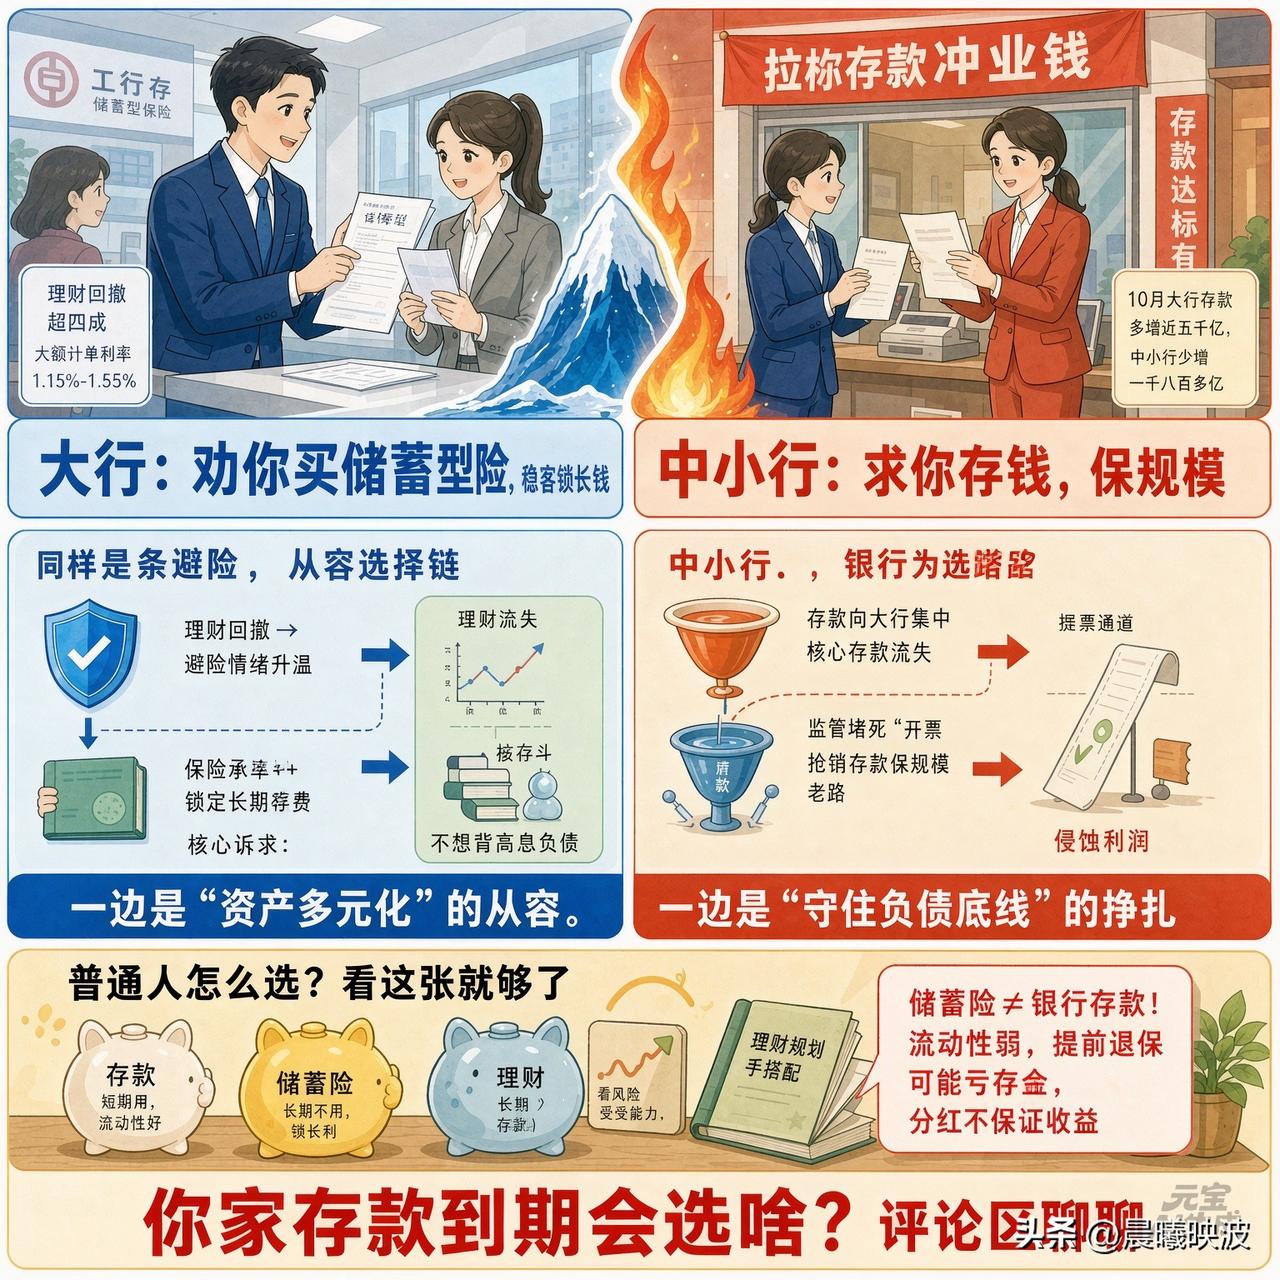
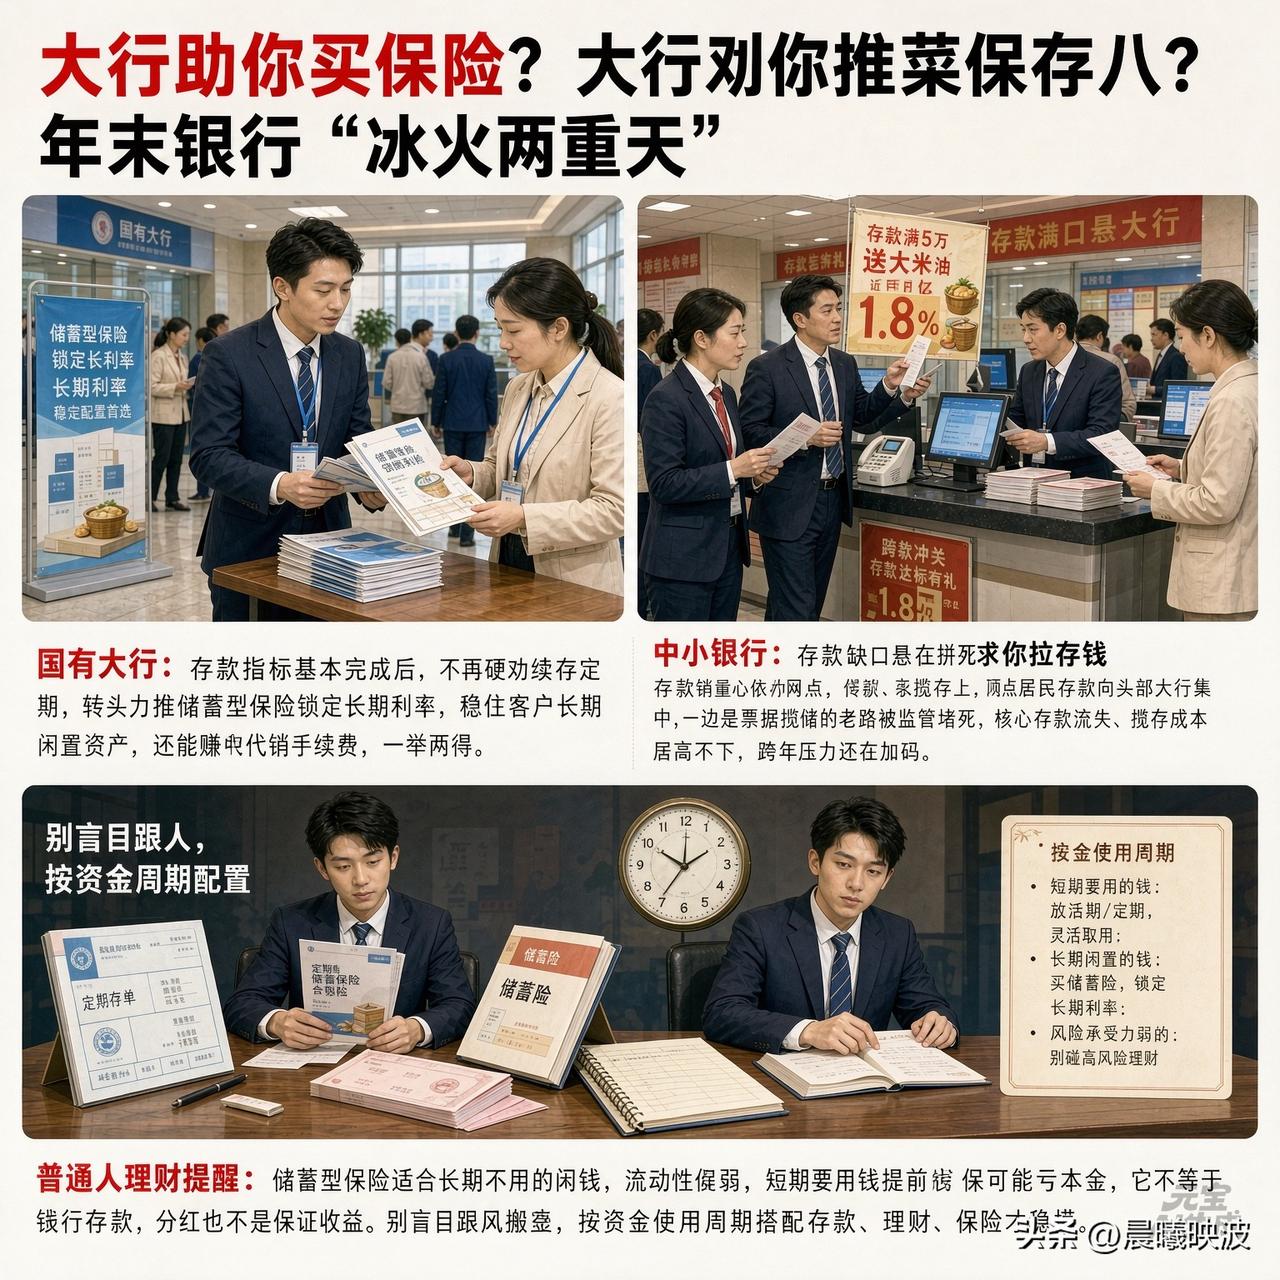
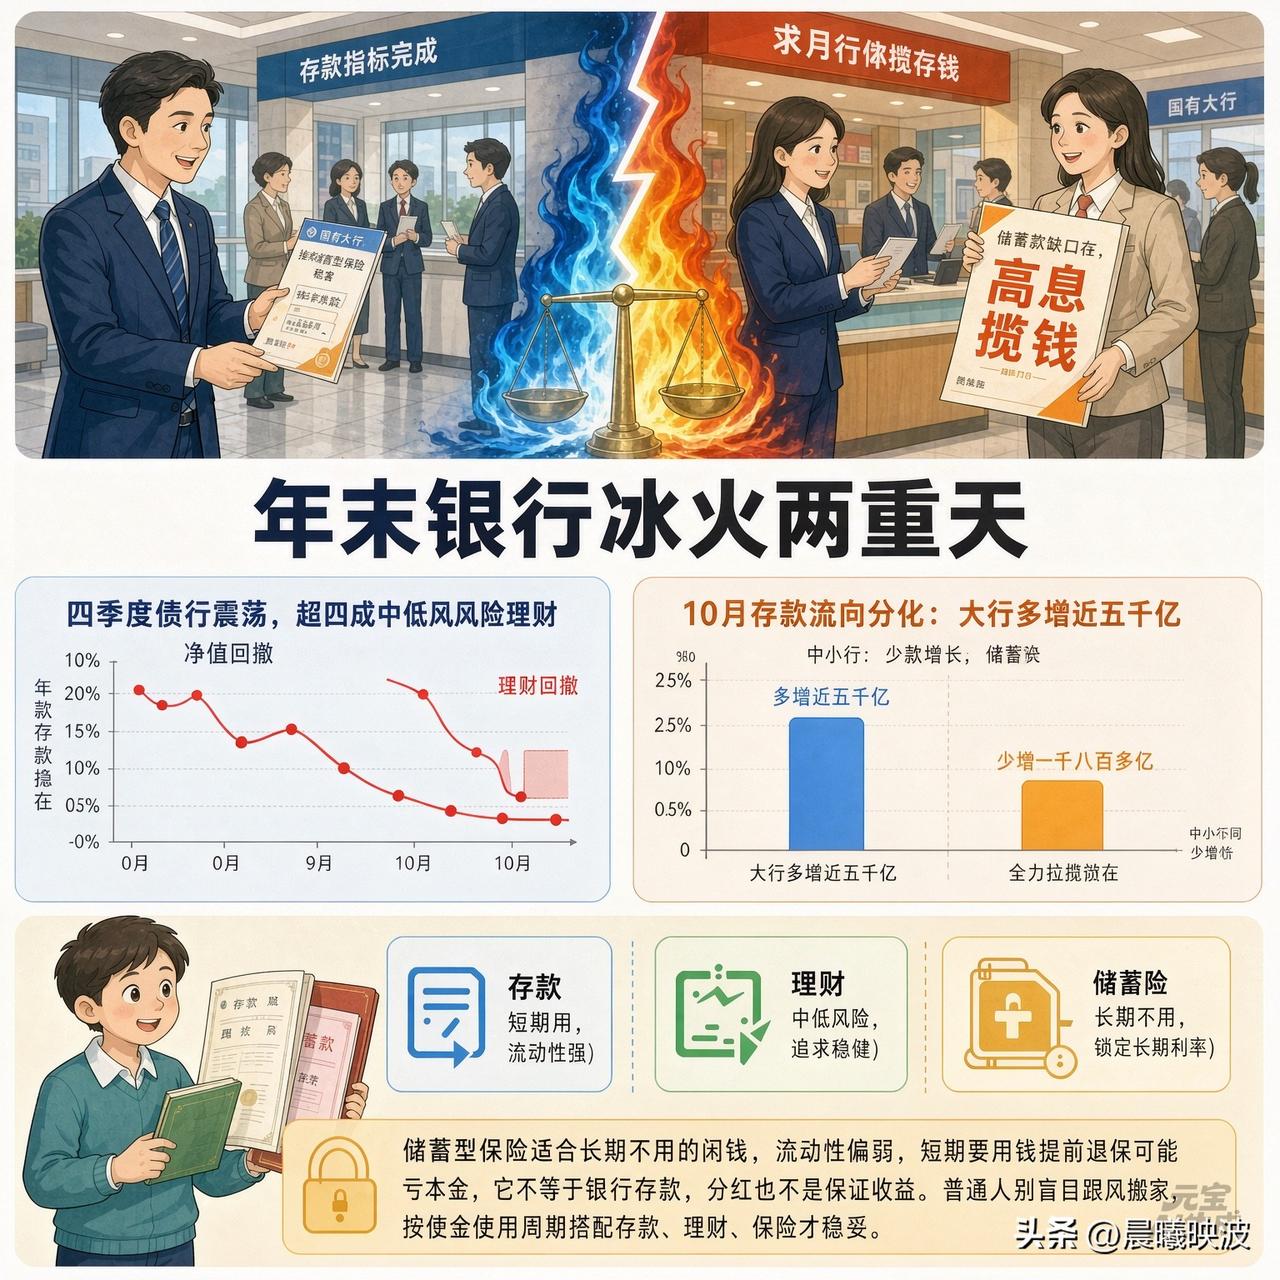
四季度债市震荡,超四成中低风险理财出现净值回撤,不少习惯“稳稳赚钱”的普通投资者心里发慌。存款指标基本完成的国有大行,不再硬劝大家续存定期,转头力推储蓄型保险。逻辑很现实:大额存单利率仅1.15%—1.55%,和固收理财差距很小,盲目置换存单并不划算;对于资金长期闲置、看重本金安全的客户,储蓄险可以锁定长期利率,银行既能留住客户总资产,还能赚取代销手续费,一举两得。
可中小银行完全是另一种光景。存款缺口悬在头顶,网点全部营销重心依旧压在揽存上。一边是居民存款持续向头部大行集中,10月大行个人定期存款同比多增近五千亿,中小行反而少增一千八百多亿;另一边过去靠票据“开票揽储”的老路被监管堵死,核心存款流失、揽存成本居高不下,跨年压力还在加码。
这里有个值得琢磨的矛盾:大行用保险承接避险资金,恰恰是因为长期存款成本太高,不想背上高息负债;中小行明知高息揽储会侵蚀利润,却不得不加价抢存款保规模。一边是资产多元化的从容,一边是守住负债底线的挣扎。
提醒一句:储蓄型保险适合长期不用的闲钱,流动性偏弱,短期要用钱提前退保可能亏本金,它不等于银行存款,分红也不是保证收益。普通人别盲目跟风搬家,按资金使用周期搭配存款、理财、保险才稳妥。
你家存款到期,会选续存、买储蓄险,还是观望一阵?欢迎评论区聊聊。