今天阿里2027财年Q2财报出了,说实话,这季的增长很强劲,但更核心的亮点在几个数字同时往一个方向走。
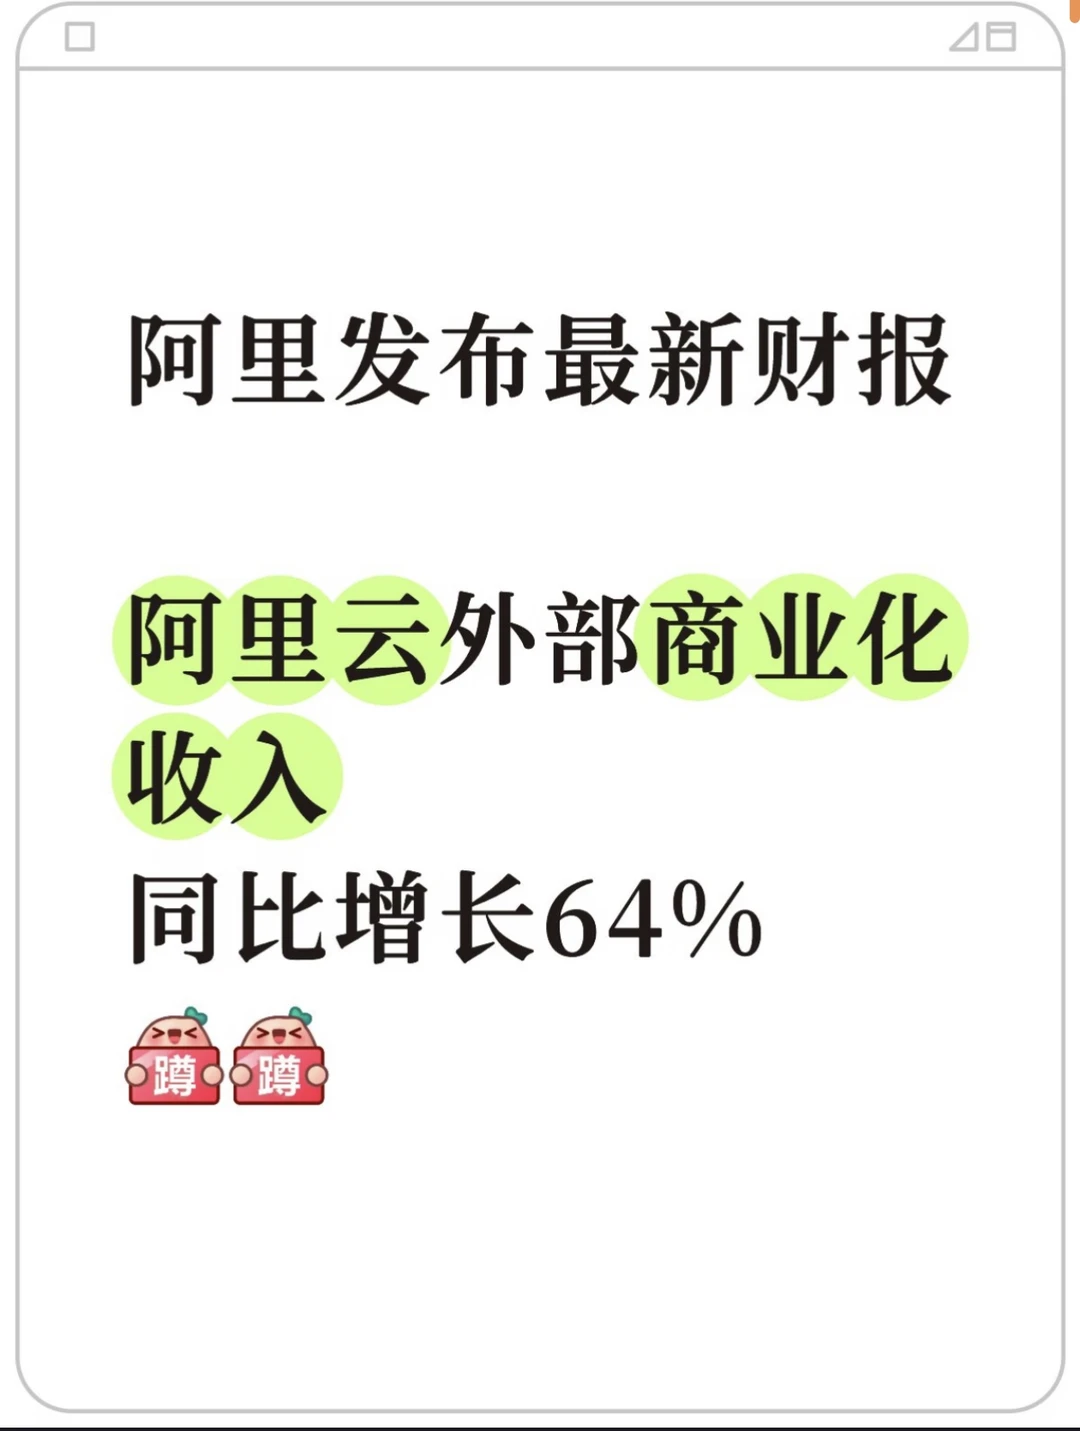
第一个数字:阿里云外部商业化收入同比增长64%,外部经常性收入同比增长67%。这个增速要放在AI需求的大背景里看——AI相关产品收入连续第十三个季度实现三位数同比增长,等于不是一两个季度的脉冲,是一条持续爬坡的曲线。
第二个数字:经调整EBITA同比增长121%,EBITA利润率提升至14.5%。不得不说,这是我认为含金量最高的一项。云业务常见的剧本是“以价换量”——收入上去了,利润率被摊薄。而阿里云现在是收入增速和利润率同步抬升,说明AI带来的收入结构,单位经济性是更好的。确实有点东西。
为什么能同时涨?
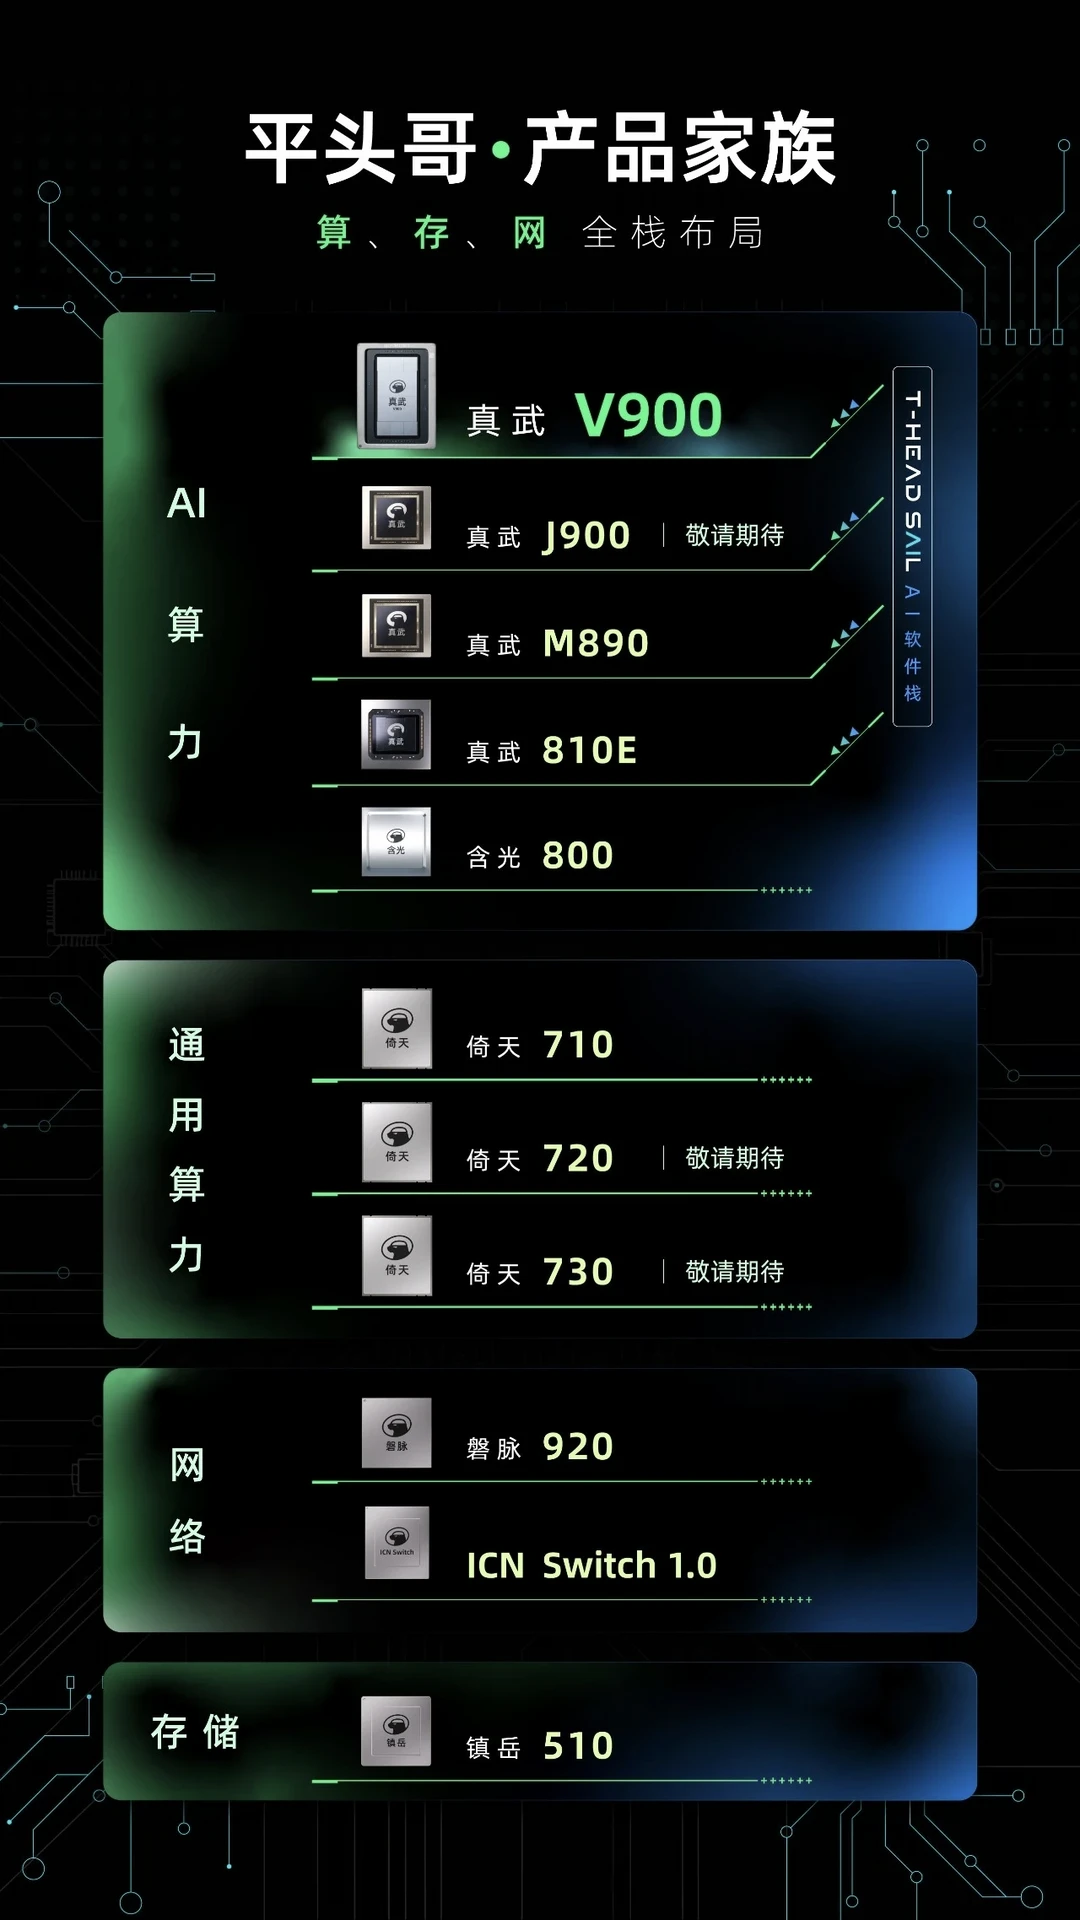
我觉得从这季的投入布局看得出逻辑:芯片层的真武V900、超节点架构,压的是单位算力成本;模型层的Qwen4-Max和Agent原生云基础设施,提的是单位输出的价值。一降一升,中间的差值就是利润率。
电商端的数字同样在讲“质量”:经调整EBITA同比增长243%,88VIP会员约6600万且持续双位数增长,🐟🐟日活和支付订单量同比分别增长23%和29%。即时零售收入同比增长22%,闪购UE环比持续改善、亏损收窄——这个数字值得单独划出来,它意味着烧钱换市场的阶段在往回收。
从某种程度上说,这份财报最值得看的,不是任何单个数字,而是几条曲线的形态罕见地一致:收入增速、EBITA增速、利润率、会员规模,全部朝上。
尽管外部环境变化,但回归阿里业绩本身,这种“量利齐升”的趋势已经逐渐清晰起来
#互联网大厂 #职场 #阿里巴巴 #阿里云 #财报 #淘宝 #天猫