3600美元关口失守!黄金年内跌超16%,这轮回调的底层逻辑是什么
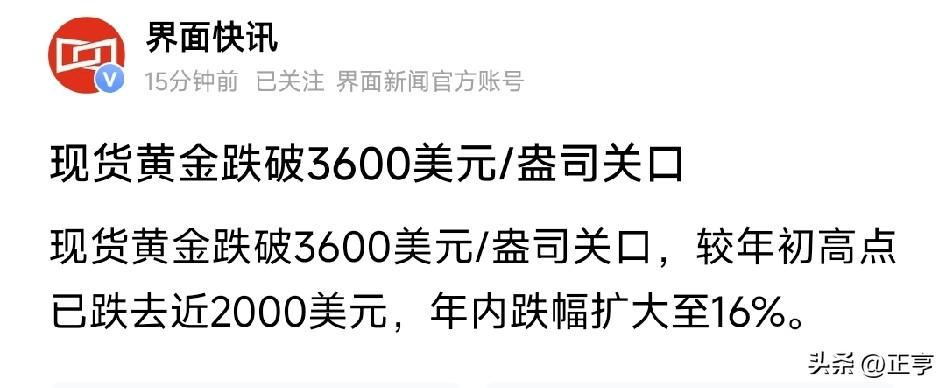
11月20日亚市早盘,国际现货黄金击穿3600美元/盎司整数关口,日内跌幅一度接近1% 。
按1盎司约等于31.1克、当日美元兑人民币中间价6.7128测算,约合115.7美元/克、对应人民币约777元/克;国内上海黄金交易所黄金T+D同步走低,报793.97元/克。
截至目前,国际金价较2026年初高点回撤近2000美元,年内跌幅扩大至16%。
很多人惊讶于黄金的回调幅度,把时间线拉长就不难理解。
过去两年,黄金走出了一轮超长牛市:美联储加息周期见顶的预期、全球央行持续增持黄金储备、多地缘风险叠加,三重因素共同推动金价从2024年初的2000美元附近一路走高,在2025年四季度触及历史峰值。
那一轮上涨里,黄金的金融属性、避险属性被充分定价,甚至提前透支了多轮降息预期。
这一轮下跌的核心驱动,是美联储政策预期的彻底反转。
此前市场普遍预期2026年美联储将开启多次降息,但美国通胀数据持续显现粘性,就业市场保持韧性,美联储官员不断释放鹰派信号,降息周期被大幅推迟,12月加息概率已升至96%以上 。
随之而来的,是美元指数创下19个月新高,10年期美债收益率维持高位 。
黄金作为零息资产,在实际利率上行的环境里,持有机会成本持续升高,资金从黄金资产流出,价格自然承压。
除了利率周期的核心变量,地缘预期的变化也在重塑黄金的定价逻辑。
11月19日,中俄美元首深圳会晤发表《和平宣言》,三国就维护战略稳定、管控核风险、保障能源安全等达成共识,向全球释放了大国关系缓和的积极信号 。
在我看来,这对市场情绪有明显的正向作用:此前支撑金价的部分地缘避险溢价,随着大国沟通的深化逐步回落,黄金也随之褪去一部分风险对冲的加成,慢慢回归到由利率、供需基本面主导的合理区间。
黄金的避险属性一直都在,只是当风险预期缓和时,这部分溢价会自然收缩,价格向基本面中枢靠拢,这是正常的市场定价逻辑,并非属性失效。
对普通消费端来说,金价回落是实打实的利好。
国内黄金饰品价格跟随国际金价同步下调,每克价格较高点下降超百元,直接降低了婚嫁、日常佩戴的购置成本。
临近年底传统消费旺季,线下金店客流已经出现明显回升,刚需消费进场,也会对金价形成一定的底部支撑。
对黄金产业链来说,这是一次常态化的利润再分配。
上游矿企的盈利空间随金价回落收窄,但过去两年的高金价已经让多数矿企积累了充足的安全垫;中游加工企业反而能以更低的原材料成本备货,周转压力有所缓解;下游零售端则靠价格刺激释放需求,走量效应逐步显现。
整个行业不会因为一轮回调出现系统性风险,只是从高利润阶段回归到合理利润区间。
对全球宏观经济来说,金价回调反而传递出相对积极的信号。
金价的持续单边上涨,往往对应着市场对通胀失控、经济衰退的担忧;而金价随加息预期回落、随大国关系缓和回归基本面,某种程度上反映出市场对全球秩序稳定、经济软着陆的预期在修复。
资产价格回归理性,比单边持续冲高,更有利于全球经济的稳定复苏。
有人说黄金的时代过去了,其实言过其实。
黄金的核心价值,从来不是短期涨跌,而是作为信用货币的对冲工具,作为跨周期的资产压舱石。
利率上行周期里它会承压,利率下行周期里它会回暖;地缘风险升温时它会上涨,风险平复后它会回调。
涨涨跌跌,本就是资产的常态。
涨了两年多,回调十几个百分点,放在黄金的百年历史里,不过是周期里的一段正常波动。
市场永远在周期里轮转,没有只涨不跌的标的,也没有只跌不涨的资产。
看懂背后的驱动逻辑,不追涨杀跌,不盲目跟风,理性看待周期波动,才是对待资产的正确姿态。
风险提示:本文为个人市场观察与观点分享,仅代表个人立场,不构成任何投资建议、交易指导。市场有风险,投资需谨慎,相关决策请结合自身风险承受能力审慎判断。