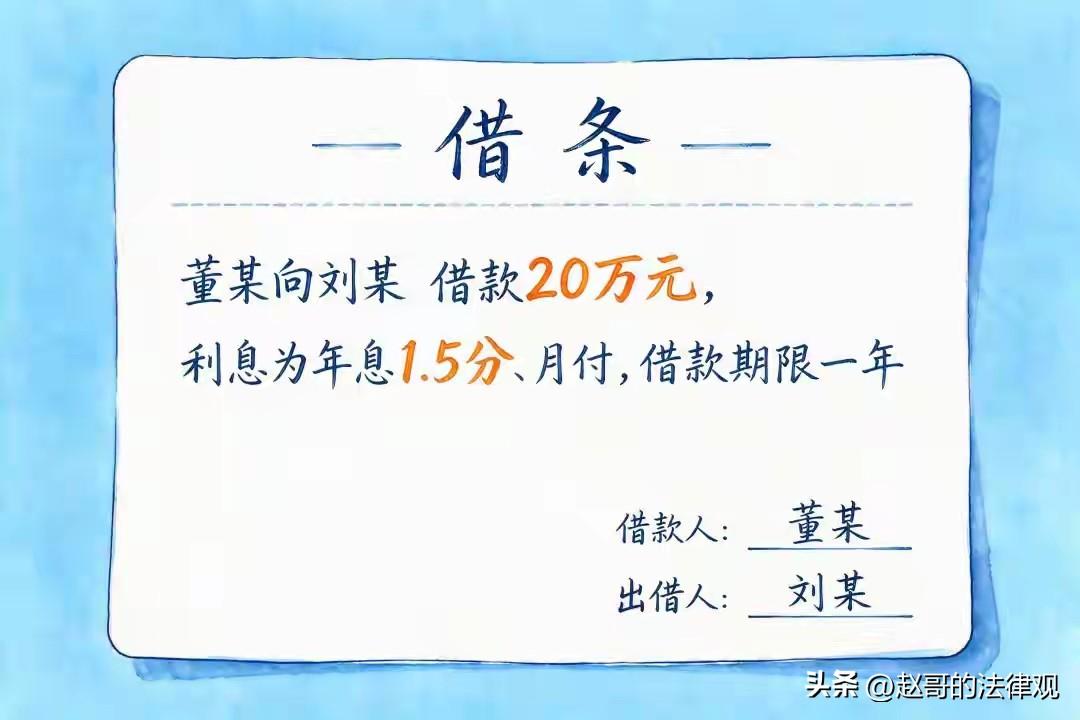
北京,男子借给朋友20万,朋友曾按每月2500元支付利息,但借条上只写了:利息年息1.5分、月付,借款期限为一年。不料,还钱时双方彻底闹掰:朋友咬定是年利率1.5%,男子认为是15%,光利息一年就差出2.7万。法院这样判。
刘某和董某本来是朋友,关系还不错,2023年5月董某想遇到难处,向刘某借钱。
刘某也挺仗义,他通过微信和银行转账,分几次借给董某20万块。
过了一年,董某给刘某补了一张借条写明:借款20万,利息年息1.5分、月付,借期一年。
拿到借条后,董某起初挺守规矩。
他每个月按时给刘某转2500块钱,算是利息,连着付了几个月后就因为困难停止了。
20万的本金,每月付2500,懂行的心里一算就明白,折合年化利率正好是15%。
后来两人商量着调整了付息安排,董某又陆续给了一些,但本金一直没还上。
借款到期后,刘某找董某要本金,董某拿不出来。
2026年1月,刘某无奈把董某告到了法院,要求董某归还20万本金,从2026年开始按年利率15%算利息。
至于之前的利息,已经付清了,不再翻旧账。
董某一听15%就急了,他说他的理解完全相反,借条上白纸黑字写着“年息1.5分”,那不就是年利率1.5%吗?
按他的算法,20万一年利息才3000块。按刘某的算法,一年利息3万。
这里外里差了2万7,搁谁身上都得急眼。
法院接受案子后,把“年息1.5分”这几个字翻来覆去的考虑。
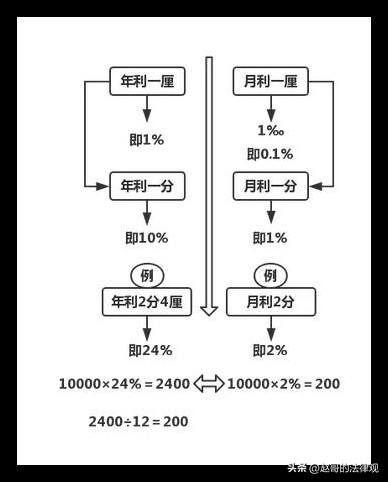
法官仔细查看《新华字典》和《现代汉语词典》里面对“分”的解释是:年利一分按十分之一算,月利一分按百分之一算。
这话搁在“年息”后面,一分就是10%,1.5分自然就是15%。
法官又查看了董某之前实际付钱的记录。
每月2500块,20万的本金,算下来年化就是15%,跟借条上“年息1.5分”按民间习惯理解出来的数一模一样。
董某自己付钱的时候按15%付,到了还本金的时候改口说当初约的是1.5%,这话搁在法庭上站不住脚。
法院最终认定,借条上写明的,也就是双方约定的利率:就是年利率15%。
但认定了15%,不代表这15%刘某全能拿到手,因为法律有条硬杠杠。
根据《最高法院关于审理民间借贷案件适用法律若干问题的规定》第二十五条:出借人请求借款人按照合同约定利率支付利息的,法院应予支持,但是双方约定的利率超过合同成立时一年期贷款市场报价利率4倍的除外。
也就是说:双方自己约定好的利息,法院一般认定有效,但有个天花板,不能捅破。
也就是利息的高度,是“合同成立时一年期LPR的4倍。
刘某和董某的借贷关系成立在2023年5月,那时候一年期LPR是3.65%。3.65%乘以4,等于14.6%。
也就是说,15%的约定虽然双方都认了,但法律只保护到14.6%,多出来的那0.4%不受法律保护。
对于还没付的那部分利息,法院按14.6%来算。
之前董某已经付过的钱,只要没超过这个数,法院就不再追究了。
法律就在那儿摆着,法院通过对双方调解,董某最后也认了刘某关于15%利率的说法,双方在法院主持下结案。
说到底,这事怪就怪在借条上那几个字太含糊。
老百姓之间借钱,写分、写厘、写了多少年了,可到了法庭上,法官只能照着字典,和交易习惯,去当初到底啥意思。
与其事后吵得脸红脖子粗,不如写借条的时候多写几个字。
建议直接写数字:年利率15%,写清楚“年利率”,不要只用“分、厘”,避免打官司扯皮。
这样谁看了都明白,想赖也赖不掉。
对此事,你怎么看?
案例来源:北京日报