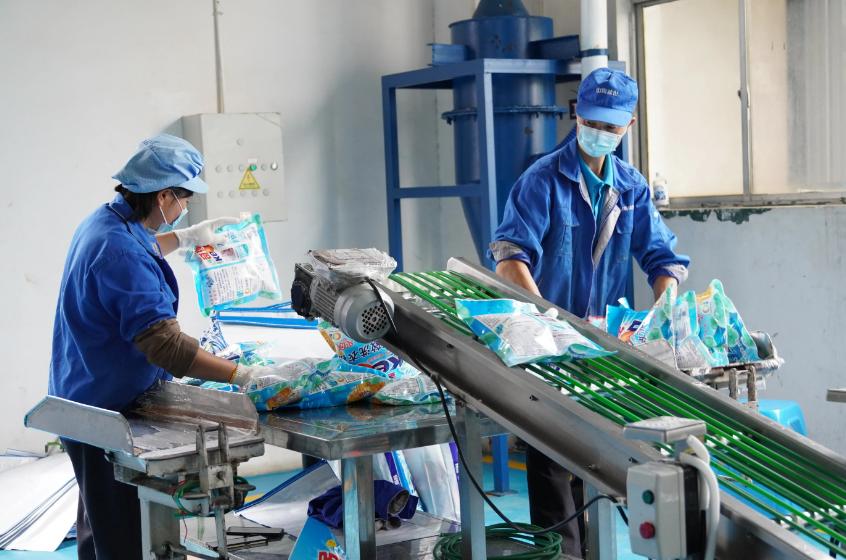
感觉被资本做局了:洗衣粉和洗衣液的区别:生产洗衣粉的一条生产线至少要投资好几千万元,单独一个高塔喷雾就有三四层楼那么高,小企业玩不了,很难造假。洗衣液,任何一个小作坊都能勾兑出来,最便宜的一两千块钱就可以搞一条生产线。
逛超市时你有没有发现,洗衣粉被挤到了货架最底层,蹲下去才能摸到,上面一整排全是洗衣液,从九块九一大桶到六七十块一小瓶,香氛、护色、抑菌、母婴专用,概念换得比手机型号还快。
你以为这是消费升级,在我看来,这是一场精心设计的渠道政变。
先看两组数字,洗衣粉生产线,光一座高塔喷雾就三四层楼高,投资动辄几千万,能玩得起这玩意的,全国就那么几家。
洗衣粉行业CR3高达78.5%,立白和纳爱斯两家吃掉六成以上份额,小企业连门都摸不着,造假都造不出来,没有高塔,颗粒粗糙结块,上手一摸就露馅。
洗衣液呢?一两千块钱买个搅拌罐,十几平米民房就能开工,核心工艺就三个字:兑水搅。自来水加表面活性剂、增稠剂、香精,灌进瓶子就能卖。
鄂州警方去年端掉的一个窝点,三层民房一楼五百平米,灌装机两台,一晚上两三百箱,三公斤装总成本四块钱,最贵的部分是那个塑料瓶。
门槛低到尘埃里,意味着两件事:谁都能进来,谁都能造假。
但资本不傻,洗衣粉毛利百分之十几到二十几,洗衣液毛利五十以上,换你是老板,你把营销费砸哪边?
超市货架的黄金位置从来不是免费的,进场费、堆头费,洗衣粉那点利润掏不起,自然被挤到脚脖子以下的位置。洗衣液品牌方甚至不用建厂,找代工贴牌,钱全砸包装和广告上。
你看到的每一个“香氛黑科技”“留香72小时”,背后是一套精算过的成本结构:瓶子比水贵,广告比料贵。
这里有一个被刻意模糊的法理问题,洗衣液执行的行业标准是QB/T 1224-2012,要求总活性物含量不低于15%,但企业也可以选择执行自己制定的企业标准。
中国消费者报委托国家洗涤用品质量检验检测中心抽了21款电商热销洗衣液,8款活性物不达标,占比38.1%,其中5款低到3%及以下,表现最好的和最差的,活性物含量差15倍,去污力差4倍。
也就是说,你花几十块买的“爆款”,可能连行业标准的门槛都没摸到,商家被质问的时候,一句话就能挡回去:“我们符合企业标准。”自己定标准,自己当裁判,自己发合格证,这不是监管漏洞,这是监管把钥匙交给了被监管的人。
我认为,这才是“被资本做局”的真正含义,不是有人逼你买洗衣液,是整个产业生态被利润结构重塑了。洗衣粉的重资产属性天然筛选出了寡头,寡头格局下价格战打不起来,利润薄但稳定。
洗衣液的轻资产属性打开了潘多拉魔盒,谁都能进来,进来之后拼的不是谁洗得干净,是谁瓶子好看、谁小红书投放猛、谁敢把活性物压到3%还标“浓缩”。
重庆警方去年判的那个案子,黄某树团伙用低劣化工原料勾兑假冒品牌洗衣液,违法添加禁用物质,消费者用了轻则皮炎痤疮,长期有致癌风险,涉案一千五百万,主犯判了三年四个月。
但那些不违法、只是“合法地少加料”的企业呢?活性物3%的洗衣液,法律上挑不出毛病,因为标准是自己写的。你洗不干净衣服,只能怪自己没看标签——可标签上那行小字,谁会蹲在货架前研究?
有人说洗衣液是趋势,浓缩化率在涨,2025年到了29%,没错,真正做浓缩、做技术的企业值得尊重,但趋势和乱象可以同时存在。
美国日本浓缩化率98%以上,人家是实打实的配方升级,咱们这边是拿“浓缩”当营销词,活性物该多少还多少,用行业扩张期的增长数字,掩盖标准执行的溃烂,这是资本最熟练的叙事手法。
工信部2023年就着手把《洗涤用品安全技术规范》从推荐性改为强制性,方向是对的,但落地需要时间。
在那之前,消费者能做的其实很朴素:翻到瓶子背面,找那行执行标准。写QB/T 1224的,至少过了及格线。只写企业标准的,你自己掂量。
洗衣粉不一定比洗衣液好,但一个造假都费劲的行业,和一个一千块就能开工造假、还能合法地把活性物压到3%的行业,哪个更值得你信任?答案不在广告里,在货架最底层那包落灰的洗衣粉旁边。