没想到,向来以稳健著称的“浓眉大眼”腾讯,也有被市场挑刺的一天。
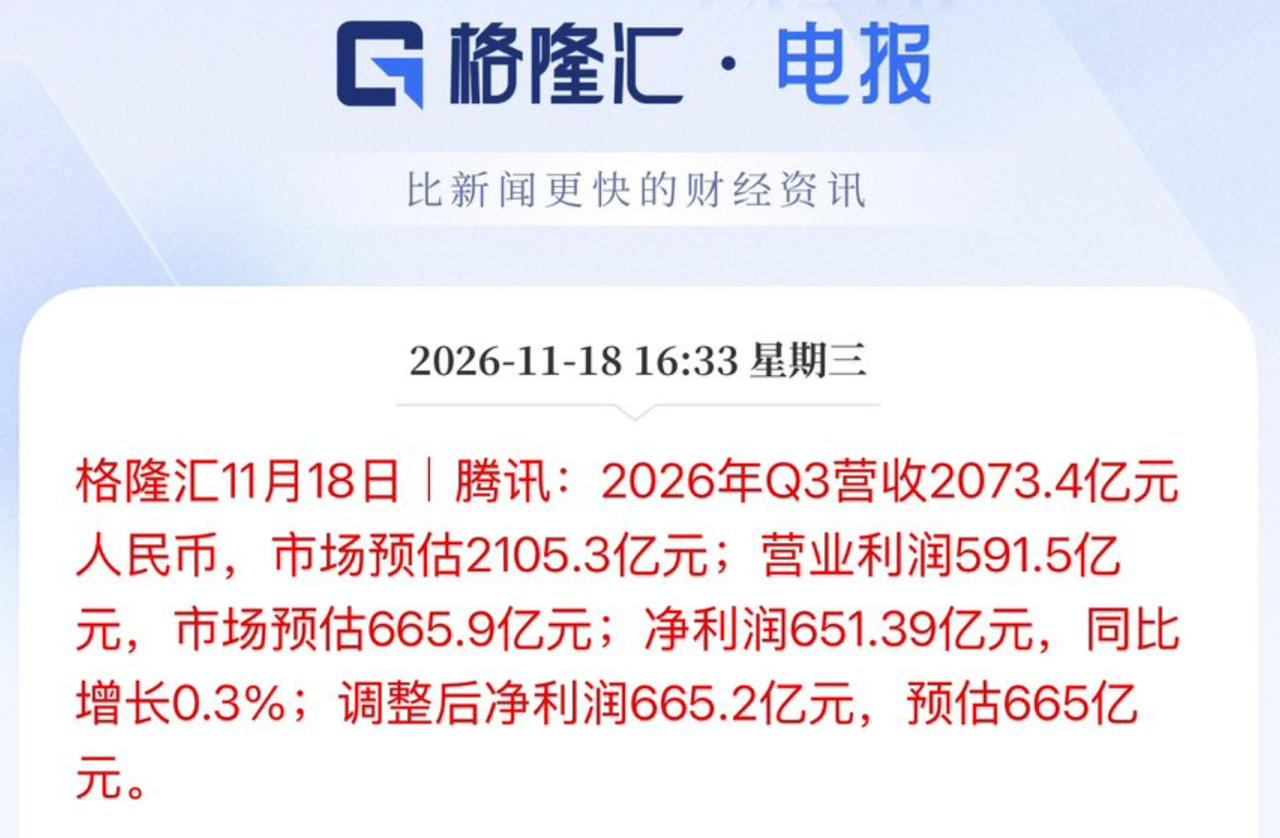
刚刚出炉的2026年三季报显示,腾讯单季营收2073.4亿元,比市场预估的2105.3亿元少了约32亿元;营业利润591.5亿元,比预估的665.9亿元少了74.4亿元。
好在净利润依然高达651.39亿元,同比增长0.3%,调整后净利润665.2亿元,基本踩中了665亿元的预期线。
算一笔直观的账:三季度一共92天,651.39亿元的净利润,相当于每天睁眼就净赚超过7个亿。
可就是这样一份日赚7亿的成绩单,放在资本市场眼里,却成了“不够看”的理由。
这事儿其实挺讽刺。在金融圈的评价体系里,从来没有“绝对优秀”,只有“预期差”。
这就好比班里常年考40分的差生,某天突然考了61分,大伙恨不得敲锣打鼓放鞭炮;可要是常年考满分的学霸,这次只考了98分,周围人反而会皱起眉头,开始严肃讨论他是不是遇到了中年危机。
腾讯现在面临的,就是典型的“学霸困境”。
如果把这份财报拆开看,门道其实不在“赚不赚钱”,而在“钱花哪儿去了”。
营业利润比预期少了74亿多,但调整后净利润却稳稳接住了预期。
这一来一回的差额,恰恰折射出巨头在技术换挡期的真实动作:核心业务的基本盘依然稳固,但公司正把真金白银砸向底层的研发与基础设施。
到了2026年,大模型与AI应用早已过了靠PPT讲故事的阶段,进入拼算力折旧、拼推理成本、拼生态渗透的深水区。
无论是训练基座模型,还是把AI能力塞进微信、游戏和企业服务的毛细血管里,前期全都是实打实的刚性支出。利润表上的“增速放缓”,某种程度上是巨头在为下一个十年的技术底座提前交学费。
更何况,商业世界里也有自己的“万有引力”。
十年前移动互联网跑马圈地的时候,大家买的是想象力。
那时候只要故事讲得足够动听,用户曲线够陡峭,哪怕一年亏掉几百亿,照样能撑起令人眩晕的体量。如今风水轮流转,当一家企业的季度营收站上两千亿台阶,它庞大的身躯本身就成了增速最大的阻力。
让一个体重两百公斤的重量级拳王,去和轻量级选手比百米冲刺的加速度,这本身就不符合常识。
市场一边享受着超级印钞机带来的确定性,一边又怀念它年轻时百米冲刺的轻盈,多少有点“既要又要”的贪心。
说到底,资本市场从来不是慈善机构,它是一台永不满足的计分器——不在乎你过去攒下了多少家底,只在乎你明天能不能跑得比昨天更快。
只不过,对于绝大多数还在为生存线挣扎的商业公司而言,腾讯这种“日赚7亿却被嫌弃不够努力”的烦恼,大概是这世上最奢侈的凡尔赛了。