中企想买巴西镍矿,可这笔买卖能不能成,不看买卖双方,也不看巴西政府,得看欧盟委员会的脸色?
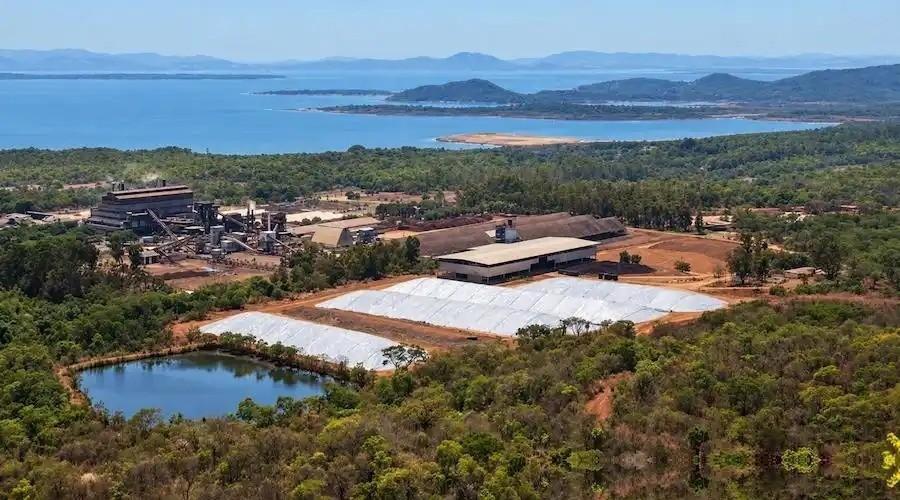
把镜头从布鲁塞尔挪到巴西中西部的戈亚斯州,才看得出这笔交易的分量。Barro Alto和Codemin两处镍铁生产业务,年镍产量约4万吨,养着当地的工人和一批上下游供应商,产品多数漂洋过海,进了不锈钢厂。矿在巴西,工人是巴西人,买家是香港上市公司,可决定这些厂子命运的那张桌子,摆在上万公里外的布鲁塞尔。
欧委会的担心,说起来很直白。五矿一旦接手,会不会把原本供欧洲的镍铁掉头卖往中国,让欧洲不锈钢厂缺料、涨价?欧委会今年9月发出了正式的异议声明。五矿的回应很干脆:这些初步关切与事实、镍铁市场的商业现实都对不上。我看这话不重,句句是实情。
五矿拿出的方案,诚意十足。英美资源在欧洲的营销职能和现有客户合同一并转移,巴西镍业务保持独立运营,由当地管理团队负责,五矿还打算继续投资。这等于把自己的手脚先捆好,再把绳头递给监管机构。放在一桩普通的商业并购里,这样的承诺早该过关了。
让步也不止一次。早先那个由英美资源买入五矿镍铁、再在欧洲转售、最长十年的方案,没能让监管方满意。去年11月,审查因双方没能及时补交资料被叫停,今年8月14日才重启。11月11日,五矿又表态要修改补救方案,此前11月上旬刚开过一场火药味不小的闭门听证会。路透社援引知情人士的话说,欧委会收到第三方负面反馈后,倾向于否决。
日历上的数字越来越紧。11月3日五矿资源公告,除欧盟审查外,包括中国发改委、商务部接受申报在内的先决条件均已满足,欧委会须在12月21日前完成审查,协议的截止日由10月31日推到12月31日,过了这天任何一方都能终止协议。从今天算起,留给买卖双方的时间只剩五周上下。中国这边的手续早走完了,卡住的就是欧盟这一道。
更要命的是,一票否决可能砸掉欧洲自己想保的东西。英美资源已经表态,欧盟要是拦下交易,它很可能关掉巴西镍业务。这话不是吓唬人,一座没有买家、又被东家嫌弃的镍铁厂,留着只会亏钱。嘴上喊着保障欧洲供应,手上却可能亲手拔掉一条现成的供应线,这笔账,布鲁塞尔自己最该算清楚。
再看欧盟这套说辞的地基,漏洞不小。它担心的是“将来可能转卖”,一件没发生的事。这里的核心是镍铁,它是不锈钢制造的关键原料,而欧盟关键原材料清单上盯的是电池级镍,两码事被硬凑在一起。中国不锈钢厂用的镍,大头来自印尼,印尼镍产量占全球过半,价格低、路程短,巴西镍铁绕大半个地球运回去,在价格上没有优势。
把时间拉回2026年11月,就更好理解了。欧盟这一年在稀土等关键矿产上神经绷得很紧,推RESourceEU、搞联合储备,中欧围绕关键原材料和市场准入的磋商,10月刚谈过一轮。一肚子“依赖中国”的焦虑没处撒,远在巴西的这桩买卖,恰好撞了上来。它是被当成了一个出气口,跟镍铁本身没多大关系。
再往后看,这个案子的价码远不止5亿美元。欧盟拿合并审查当工具,管到第三国之间的交易,一旦开了先例,中企今后在非洲、南美、东南亚买矿,只要产品“可能”流向欧洲,就可能被布鲁塞尔点名。我的判断是,12月21日前后,要么是否决,要么是一份苛刻到近乎捆绑的条件清单。无论哪种,中企都得把“过欧盟这一关”写进交易时间表。
这件事让我最不舒服的,是规则话语权被人拿来当武器。资产在巴西,卖家是英国公司,买家是香港上市的中资企业,欧洲只是产品的一个销售市场,却手握一张实质性的否决票。靠的不是资源,也不是资金,靠的是对市场准入的把持。准入权一旦被用来按国籍挑买家,就不再是反垄断,是披着竞争法外衣的产业政策。
五矿这一仗,打得不丢人。承诺把欧洲客户合同带过去,保留巴西本地管理团队,继续追加投资,方案一改再改,姿态摆得够低。欧盟还要再加码,就只能说明问题不在条款,在买家的国籍。谁在设置障碍,谁在认真做生意,旁观的各国看得清楚。
欧盟自己的算盘也打得不精。英美资源明说交易被拦就可能关厂,到时候失去这条供应线的,是欧洲的不锈钢厂,丢饭碗的是巴西的工人。想靠把中国买家挡在门外来保供应安全,结果可能是供应本身没了。安全靠的是稳定的货源、合理的价格和开放的市场,对一家企业的未来行为做有罪推定,换不来安全。
对中国企业,我的看法有三点。第一,出海并购,监管机构的会议室就是战场,合规和沟通要前置,别等审查亮了红灯才临时抱佛脚。第二,要把东道国的就业、投资、本地管理这些实实在在的利益摆在台面上,让资源国成为自己人。第三,要多留几条路,别把全部筹码押在某一个市场的批准上。12月21日的结果,我们拭目以待,这笔账,欧盟迟早得给个说法。