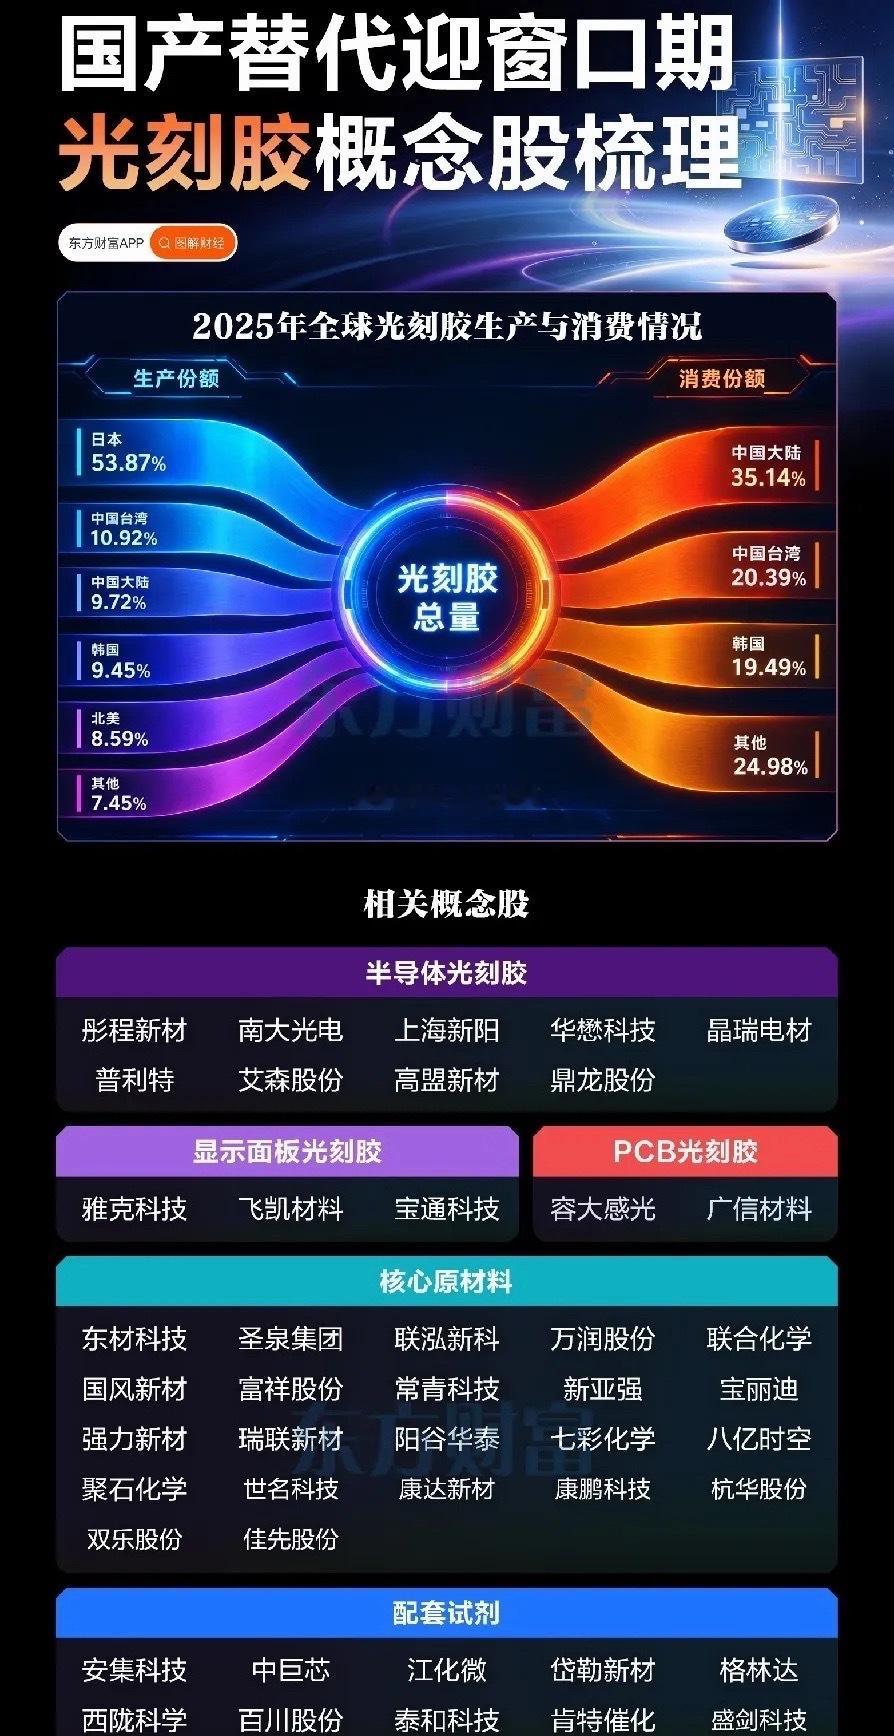
光刻胶国产替代持续提速!半导体新材料,夹缝中迎来确定性机会
在半导体国产替代浪潮中,光刻胶始终是产业链最难突破、最核心的“卡脖子”材料环节。市场普遍认为国内芯片产业链已实现快速追赶,但真实供需格局依旧存在巨大断层:目前海外龙头仍垄断全球绝大部分光刻胶产能,国内整体供给占比不足一成;而国内终端需求却占据全球三成以上,高需求、低自给的供需错配,构成了光刻胶赛道最核心的成长底色。
当前赛道最大的投资逻辑,就是高端材料国产替代窗口期全面打开。光刻胶是芯片光刻制程中不可替代的核心耗材,直接决定芯片曝光、成像、刻蚀精度,是芯片制造环节的刚需材料。不同应用领域的光刻胶技术壁垒差异极大,其中半导体级别光刻胶技术难度最高,其次为面板级、PCB级光刻胶。
光刻胶赛道具备高壁垒、长验证、强绑定的行业特征。配方体系研发、核心工艺积累、下游客户认证层层严苛,单轮验证周期长达数年,无法依靠短期技术迭代快速突破。也正是因为认证周期漫长、准入门槛极高,一旦企业顺利进入晶圆厂、面板厂供应链,即可获得长期稳定的订单份额,具备极强的客户粘性与行业壁垒。
从完整产业链维度拆解,光刻胶赛道是一套完整的新材料体系,并非单一成品耗材。上游核心为树脂、光引发剂、特种溶剂等关键原材料,上游原料自主可控,才是真正实现产业链安全的根基;中游为各类光刻胶成品,覆盖半导体、显示面板、PCB三大主流应用场景;下游对接晶圆制造、面板厂商、高端PCB企业,需要经过送样测试、可靠性验证、小批量试产、批量供货完整流程。同时配套光刻试剂、清洗材料等辅助耗材,共同构成光刻工艺完整配套体系。
纵观近期板块走势,光刻胶整体行情呈现脉冲式上涨、持续性分化的特征。每当行业出现技术突破、产能落地消息,板块便会迎来短线情绪拉升,但多数标的冲高后反复回落。核心原因在于:现阶段多数企业仍处于研发迭代、样品送检、客户认证阶段,题材进度超前于业绩兑现。市场往往将研发进展过度定价为业绩爆发,预期快速打满后,容易出现情绪回落与估值消化。
反观板块内走出持续性的标的,基本都是完成核心客户认证、实现批量出货、产能稳步放量的优质企业,依靠真实订单与业绩兑现支撑行情。
半导体材料的国产替代,从来不是一蹴而就的短期行情,而是循序渐进、稳步渗透的长期产业趋势。光刻胶的逐步突破,代表国内半导体材料从低端耗材向高端核心材料持续进阶,是产业链自主可控的关键一环。
赛道机遇明确,但赛道节奏极具分化。短期题材炒作的脉冲行情难以持续,真正具备成长确定性的,是认证落地、产能释放、订单转化顺畅的企业。相较于追逐短期消息催化,持续跟踪客户验证进度、产能投放节奏、产品良率提升,才是布局半导体新材料最稳健的思路。
国产替代长路漫漫,高端材料突围仍在持续,光刻胶赛道的长期成长空间,正随着产业链自主可控进程稳步打开。
风险提示:本文仅为产业逻辑梳理与市场复盘,不构成任何投资建议。光刻胶行业研发周期长、客户认证难度大、技术迭代快,存在验证不及预期、产能释放延迟、行业竞争加剧等风险,股市波动较大,投资需谨慎。