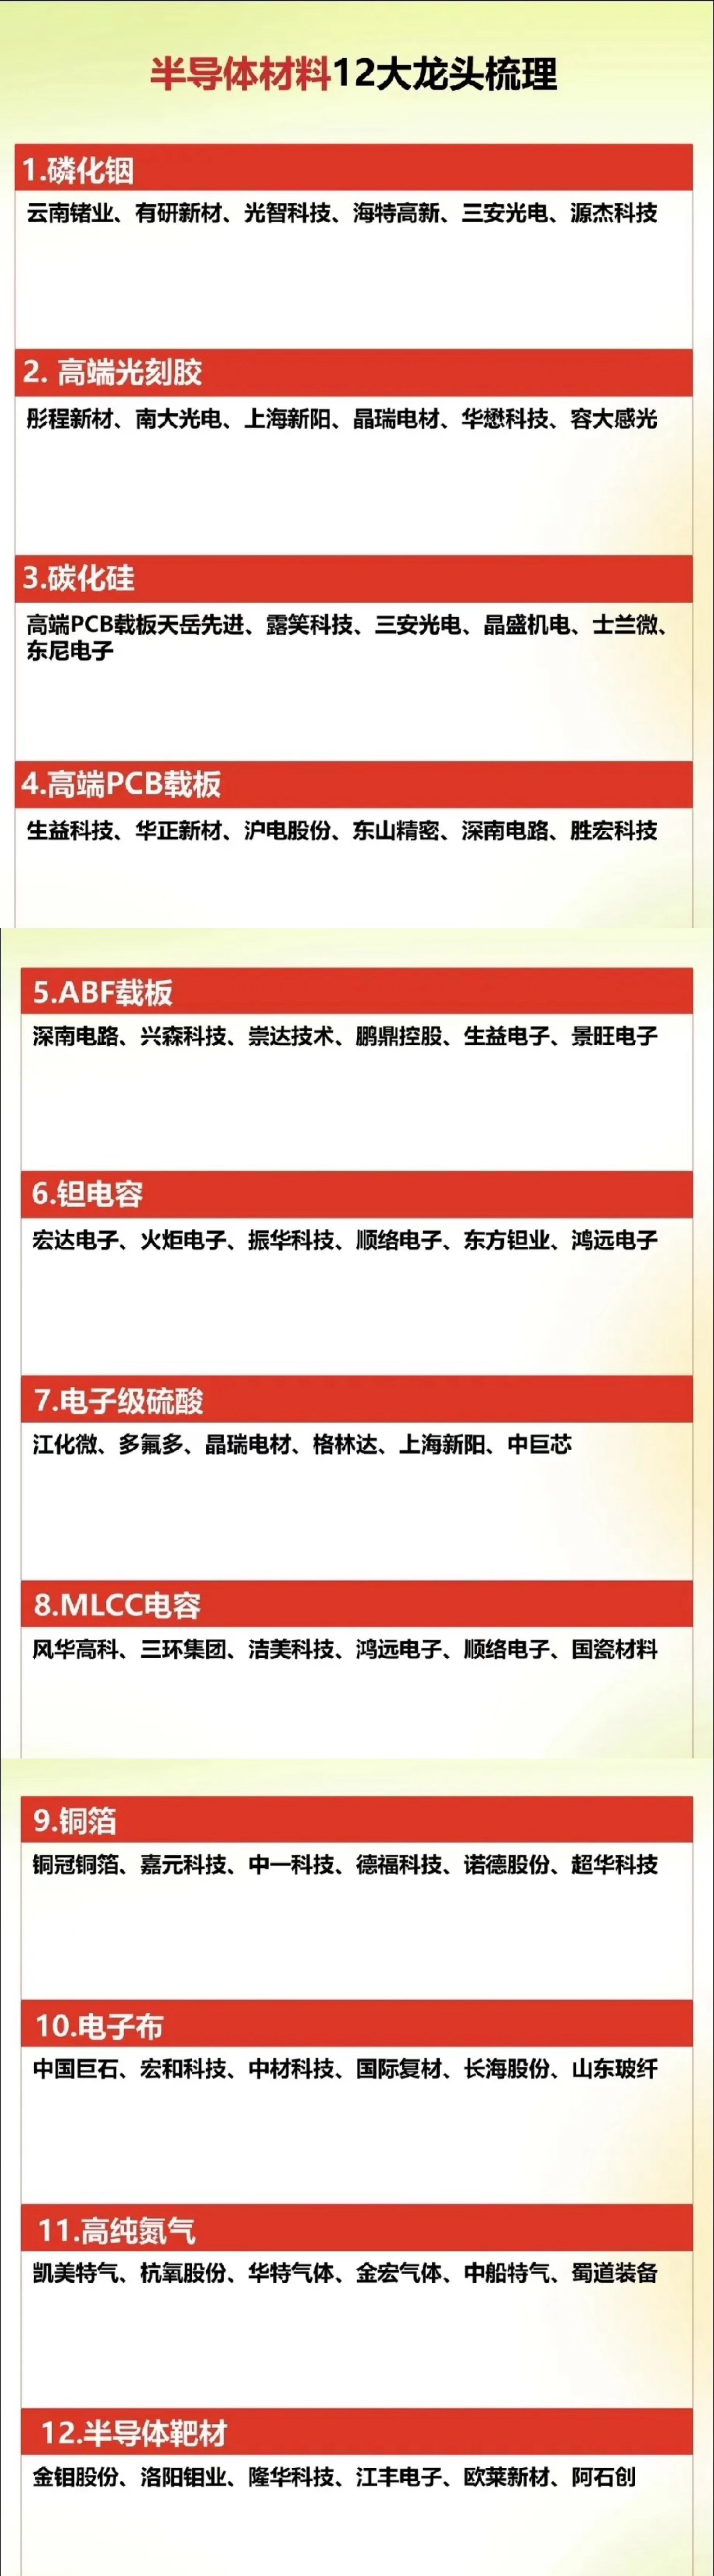
半导体材料12大方向:国产替代真正的攻坚核心主线
市场多数投资者关注半导体赛道时,重心往往集中在芯片设计、晶圆制造等显性环节,却长期忽视了支撑整条产业链运转的半导体核心材料。芯片制造的核心根基不在于设备与设计技术,而在于各类高精尖材料的稳定供给。再先进的芯片产线,若无配套高端材料支撑,也无法实现量产落地。
当前行业最大的结构性机遇,源自供需长期错配。国内晶圆厂持续扩产、先进封装与AI算力芯片需求持续爆发,带动半导体材料刚需持续走高;但高端核心材料领域,依旧高度依赖海外巨头垄断,国产替代空间巨大,这也是半导体材料赛道长期具备确定性成长逻辑的核心原因。
半导体材料的核心投资逻辑,贯穿始终就是国产化持续渗透。芯片制造工序繁杂、工艺严苛,上百道生产环节均需要专用材料支撑。行业可划分为十二大核心细分方向,完整覆盖芯片制造、封装、测试全流程,主要包括化合物衬底、高端光刻胶、碳化硅、ABF载板、特种电容、湿电子化学品、金属靶材、特种气体、铜箔、电子布等关键品类。
十二大赛道技术壁垒层次分明、进度完全分化。其中高端光刻胶、ABF载板属于行业顶级难点,技术壁垒极高、客户认证周期漫长,是国产替代最难啃的硬骨头;而铜箔、电子布、高纯特种气体等品类工艺相对成熟,国产化落地速度更快、产能放量更强。
整条半导体材料产业链分工明确、环环相扣。上游为基础化工原料、高纯金属、特种气源等底层原材料,是材料自研自产的根基;中游即为十二大类半导体核心材料,是晶圆产线运转的“工业粮食”;下游深度对接晶圆制造、先进封测、高端PCB等核心场景。
半导体材料行业最大的特点是重认证、长周期、高粘性。多数品类并非研发出样品即可量产落地,必须经过长期送样测试、稳定性验证、小批量试产等层层严苛流程,只有通过下游大厂认证,才能进入核心供应链体系。一旦顺利导入客户,即可形成长期稳定的订单合作,客户壁垒与业务粘性极强。
从二级市场盘面来看,半导体材料板块始终呈现结构性轮动、细分强弱分化的特征。板块极少出现全面普涨行情,往往是光刻胶、载板、靶材、化学品等细分赛道轮番异动。背后核心逻辑,是各品类国产化进度不统一:部分成熟赛道已实现批量供货、业绩持续兑现;高端难点赛道仍处于研发突破、送样认证阶段,行情更多基于预期炒作。
这也是多数投资者容易踩坑的关键:常常将题材预期等同于业绩落地,在细分赛道尚未完成认证、无真实订单支撑的阶段盲目追高,最终因进度不及预期引发板块回撤。
半导体国产替代从来不是短期题材行情,而是一场循序渐进、久久为功的产业持久战。当前AI算力迭代升级、先进封装大规模渗透、国内晶圆厂持续扩产,三重需求红利叠加,为半导体材料行业打开了全新的成长空间。
十二大细分赛道节奏各异、分化显著。相较于盲目追逐短期热点,更稳健的思路是锚定客户认证进度、产能释放节奏、订单落地情况,甄选真正具备技术突破与业绩兑现能力的核心标的。
半导体产业的根基,终究扎根在材料端。材料自主可控,才是中国芯片产业突破外部桎梏、实现长期高质量发展的核心底气,也是这条赛道长期具备配置价值的底层逻辑。
风险提示:本文仅为产业逻辑梳理与科普交流,不构成任何投资建议。半导体材料存在研发周期长、客户认证难度大、技术迭代快、国产化进度不及预期等不确定性,板块波动风险较高,股市有风险,入市需谨慎。