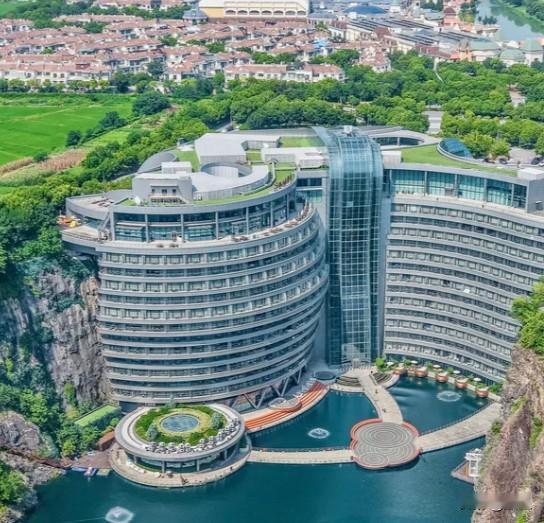
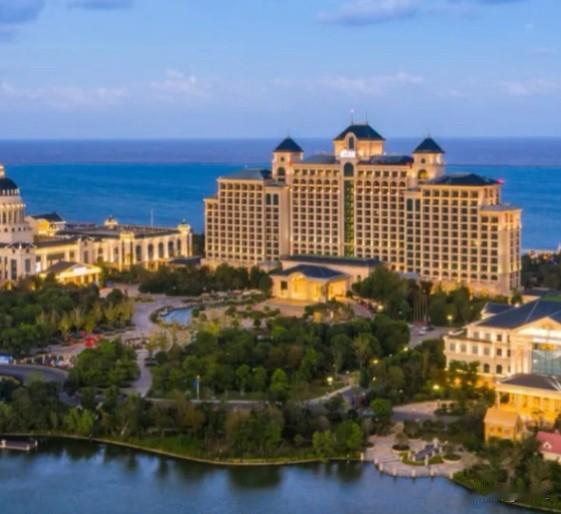
深坑酒店最终的归宿,大概率不是哪家私募基金在法拍平台上举牌拿下,而是地方的平台以某种文旅资产盘活的名义把它接过去。
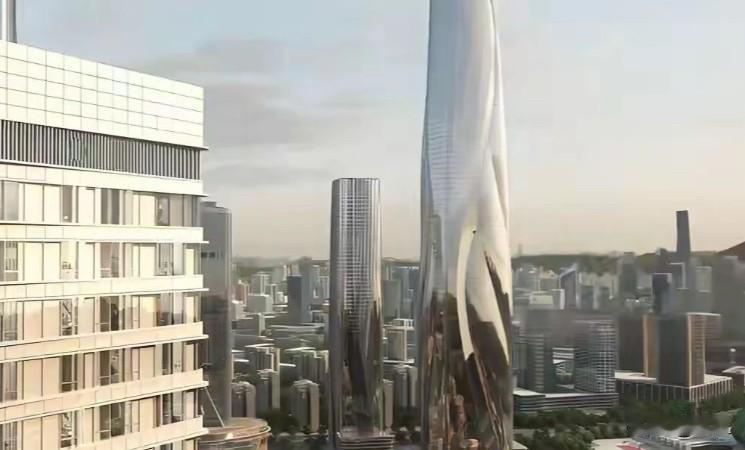
深圳龙岗那个深港国际中心,世茂2017年花了239个亿拿地,规划建“中国第一高楼”,烂尾之后的两轮流拍。最后是怎么收场的?2025年龙岗区国资委以68个亿收储,只有当年地价的不到三成哦。
买家可不是市场化的白衣骑士,是地方政府。同一家公司的资产,同一个债务困境,当市场化处置走不通的时候,地方入场已经是被验证过的路径了。
但是,深坑酒店比深港国际中心还多一层麻烦。它2022年就挂上了世茂的待售清单,评估价22.5个亿,抵押融资余额20.73亿,项目本身还无产证。也就是即便有买家按评估价接手,钱还是要先填抵押融资,再扣工程款优先受偿权,落到世茂手里的不足两个亿。而潜在买家又不是傻子,人家要的是解押过户啊,不是替世茂去填坑的。所以从2022年挂到现在,四年过去,没有一笔市场化的交易能成功落地。
那降价行不行啊?降到有人买不就行了吗,问题是世茂不是没试过降价。长沙世茂希尔顿2026年1月二拍,起拍价从6亿降到4.8亿,照样流拍。整个高端酒店的法拍市场,流拍率长期都在七成以上。市场买家可精明着呢,对这类资产早就很清楚的了:按运营现金流算账,不按地产重置价算账。
深坑酒店26年上半年营收0.51亿元,同比下降27%,在酒店板块20家店里增速垫底。一家营收在加速下滑、每年还要承担抽水防洪和特种电梯检修费用的地下酒店,你让买家出什么价呢?
那么市场化的通道被堵死之后,后面接盘的人算的就不一样了。
地方国资接手酒店的不良资产,这两年已经从一种个案变成了一种常规打法。恒大启东的海上城堡酒店,五次挂牌,从2亿评估价一路降到6949万,最后是启东市财政局旗下的文旅平台以底价拿走,折价接近三折。
鄂州、宜昌、福州,类似的操作也在批量发生,接盘方大多是专门新设的壳公司,把风险隔离在母公司之外的。这些平台出价的依据可不是酒店独立的EBITDA,而是这个资产如果烂在那里,对区域文旅的损失有多大,深坑酒店恰恰就是这种资产。
那地方平台接过去,就能救活深坑吗?
那就不一定了,启东国资三折拿下的恒大酒店,收购成本不到七千万,但后续改造和运营的投入远不止这个数,能不能盘活是另一场考试。深坑酒店更特殊,它的建筑形态决定了运营成本降不下来,营收又在往下走。
地方收储解决的是资产不至于烂在债务链条里的问题,不会接手了就自动解决这家酒店能不能靠自己赚钱的问题。
市场买家要求的是资产能产生覆盖资金成本的回报,地方平台要求的是区域文旅底盘不出现一个无法处置的黑洞。深坑酒店在第一个标准下不及格,在第二个标准下却足够重要。收储不是因为它值那么多钱,而是因为它停在那里,比被收走更贵。