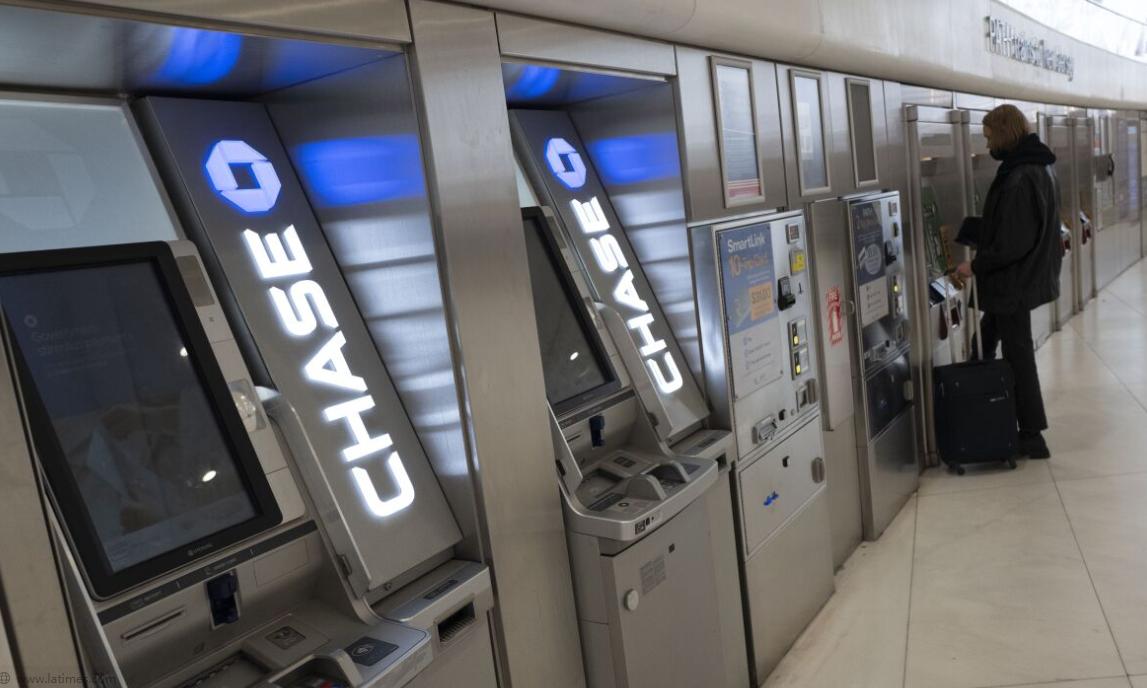
人活着,钱没了!美国连续发生3件匪夷所思的大事,美国人一觉醒来发现自己的钱“看不见”了!
11 月 16 日一早,美国人的手机集体出了状况。摩根大通、美国银行、富国银行的 APP 一打开,余额空白,页面报错。Zelle 转账也卡在原地,点几下都没反应。
很多人第一反应不是 “系统坏了”,而是 “我的钱没了”。有人在网上写,从没见过那句提示:部分服务暂不可用。那天是周一,坏消息比通知跑得快。
报障从早上开始,越往后越多。到下午两点,仅 Downdetector 一个平台,摩根大通报障就接近 4800 条,后来冲到两万以上。这些数字是用户自己报的,不是官方统计。
美国银行约 2000 条,合众、富国各 1000 条上下。得州一位客户去达拉斯分行存支票,柜员只说了一句:系统宕机了。
美国银行对外说,自己系统当天运行正常。可客户手机上的空白页面,它没解释。
摩根大通当天发声明:问题出在本地部署硬件系统的一个软件漏洞,不是网络攻击,也不是系统性故障。
核心记账系统完好,账目没乱。银行系统分好几层:底层账本、中间清算、最上面的手机银行。出毛病的,常常是最上面那层。
你看到的余额只是 “显示屏”,真正的账在后台。可为什么一家的毛病,能让好几家一起卡?答案在跨行交易,也在体量。
摩根大通是美国资产规模最大的银行,在美国有 5000 家分行、8600 万客户。别的银行跟它有资金往来,它一慢,对面就得等着。这不是谁家系统都坏了,是链条上有一环卡了。
Zelle 更典型。很多人以为它是个 “钱包”,其实不是。它没有自己的账户,也不持有你的钱,只是银行之间的通道。
这条通道的运营方,本就是美国银行、摩根大通、富国等七家银行合股开的。所以 Zelle 说 “我的网络正常” 没毛病。
问题在通道两头,一头是摩根大通。合众银行也承认,系统没被直接影响,但走 Zelle 转钱会延迟。富国银行干脆在官网挂了通知:网上银行暂时无法使用。
Zelle 在美国有上亿用户,2024 年处理的转账超过 1 万亿美元。它一卡,牵扯的是无数笔日常付款。
到傍晚六点半,交易恢复正常入账,前后约八小时。对等着工资到账、等着交房租的人,这段时间够难熬。
巧的是这一周:12 日微软宕机,Outlook 和 Teams 瘫了一批;13 日空管系统故障,全美航班停飞;16 日轮到银行。
三件事类型不同,毛病一样,都卡在技术上。美国国土安全部也认为,银行这次不是网络攻击。有网络安全专家讲得更直接:像是几家银行共用了后端的某个组件。
这么整齐的撞车,不太像巧合。现在说我的看法:钱没丢,丢的是 “显示”。APP 上的数字,只是账本的一张脸。可普通人被吓成那样,一点不奇怪。
我们对钱的信任早从钞票转到了屏幕。以前钱在口袋里摸得着,现在看得见才算数。屏幕一白,心里就空。
再说 “连坐”。银行业这些年一直在做减法:关分行、并系统、集中后台。效率上去了,单点也变大了。
官方那句 “本地部署的硬件系统”,把底也交了。很多人以为大银行跑在云上,钱袋子其实还压在自己机房。
一个漏洞,就能让上千万人的 APP 变白屏。本地部署不是错,问题是冗余够不够、演练够不够。平时看不出,真出事就全露了。
几家大行的股价跌了 2% 左右,不算大跌。可这是 “钱一分没少” 前提下的下跌,市场怕的不是这次,是下次。
一个 bug 和一次攻击,可能长得一样。这次是 bug,下次未必。所以别把支付通道全押在一个 APP 上,留点现金,留张别家银行的卡。
真遇上宕机,先看官方状态页,别急着转 “银行倒闭” 的截图。余额截图证明不了什么,能打的流水才算数。备份不是不信任银行,是不把日子押在一个按钮上。
真正该问的,不是 “会不会再出”,而是 “再出的时候,多久能好”。八小时,是这次给出的答案。
这种事不是美国独有,支付越集中、系统越咬合的地方都有这道题。这一周三件事连起来看,就是个提醒:数字化越深,“能不能用” 就越值钱。
系统不出事时你感觉不到它,一出事,几个小时就能让几千万人发慌。方便给得越多,“确认” 就越捏在别人手里。钱一直都在,慌的那一下是真的。