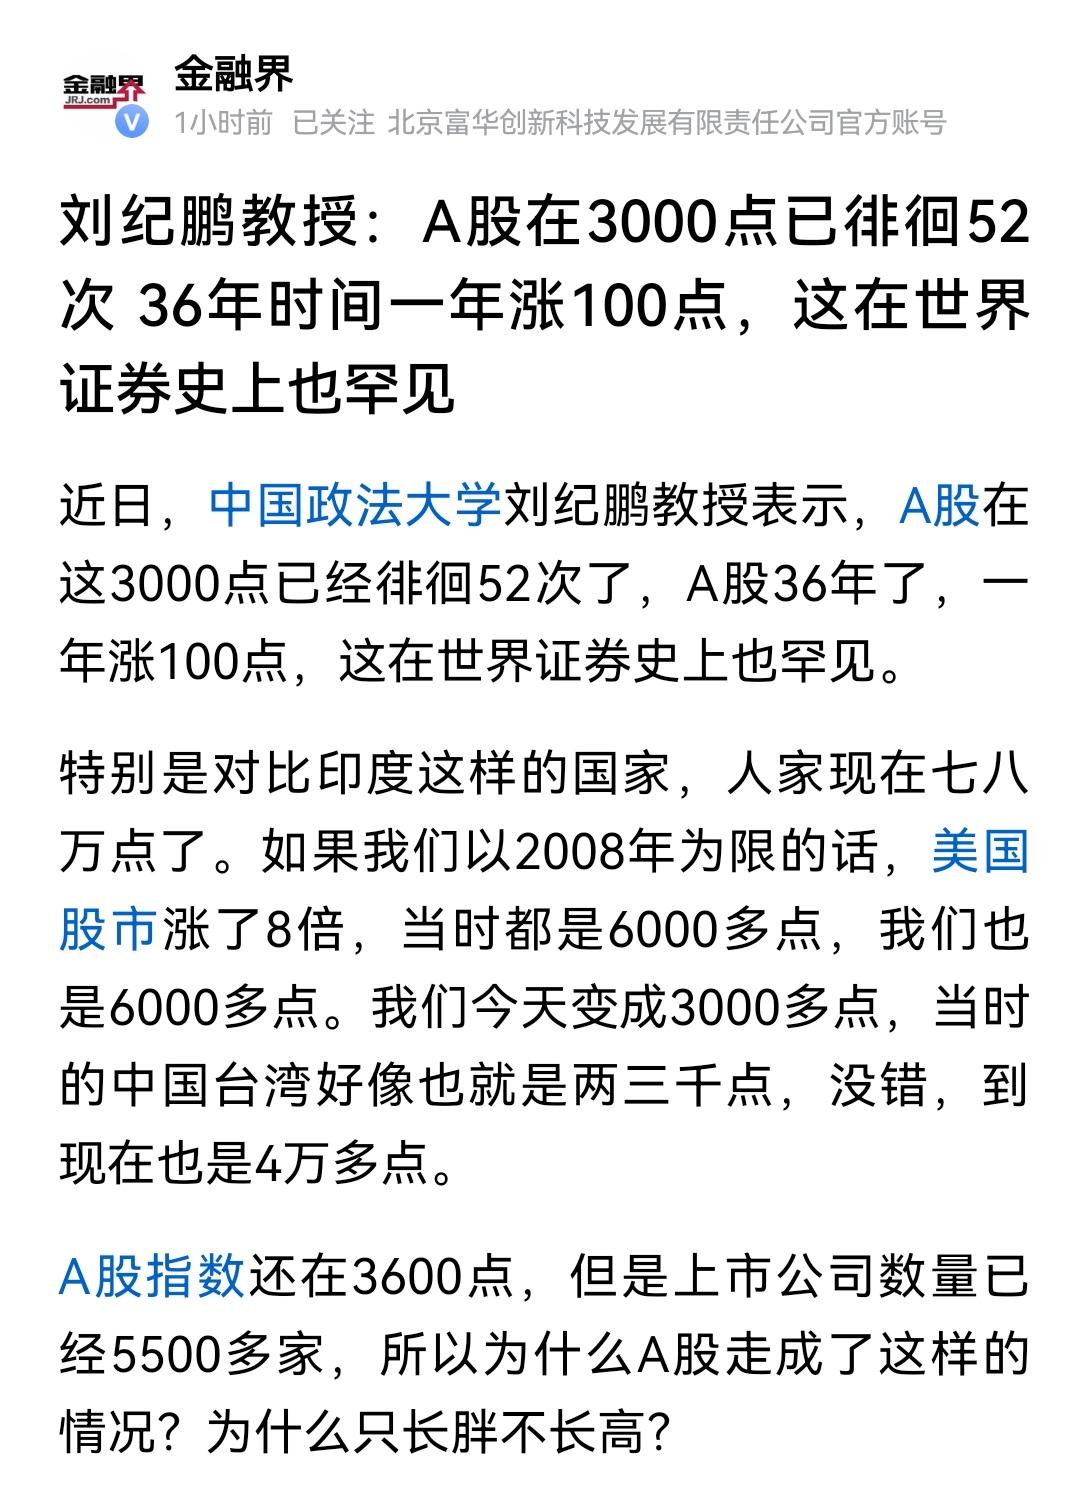
【“52次3000点”被刘纪鹏重新摆上台面,A股真正的病根不在点位,在“只长胖不长高”】
刘纪鹏教授近日再次提起那个扎心的数字:A股在3000点已徘徊52次,36年一年涨100点,世界证券史上罕见。他问了一句很重的话:上市公司数量已经5500多家,为什么“只长胖不长高”?
先看当下。2026年11月,沪指在3600点附近,但年初至今仍是负收益,年内最高摸过4258点又砸回3574点,来回晃了十七个点。指数看着比3000点体面,可股民的体感没变:涨的是指数,亏的是账户。
病灶之一,是市场结构里散户仍然太“重”。2026年二季度,个人投资者持有流通股占比35%,一般法人占41.2%,境内机构不到20%。散户交易占比高、持股周期短,追涨杀跌放大波动,长期资金托不住底。
病灶之二,是退市终于开始动真格,但还远远不够。截至11月中旬,2026年退市26家,财务类和重大违法类合计占七成以上。相比过去“只进不出”,这是进步。但5500多家上市公司,一年退二十几家,出清速度仍然太慢。壳还在,劣质资产就还在占着资金。
病灶之三,是分红回购在改善,但分配极度集中。年内分红2.29万亿、回购超1500亿,证监会说分红回购是同期IPO融资的2.7倍。数字漂亮,可工商银行、中国移动、中国石油、农业银行、中国海油五家就占了分红总额的两成。头部央企在回报股东,大量中小公司呢?股民手里拿的,未必是那几家分红大户。
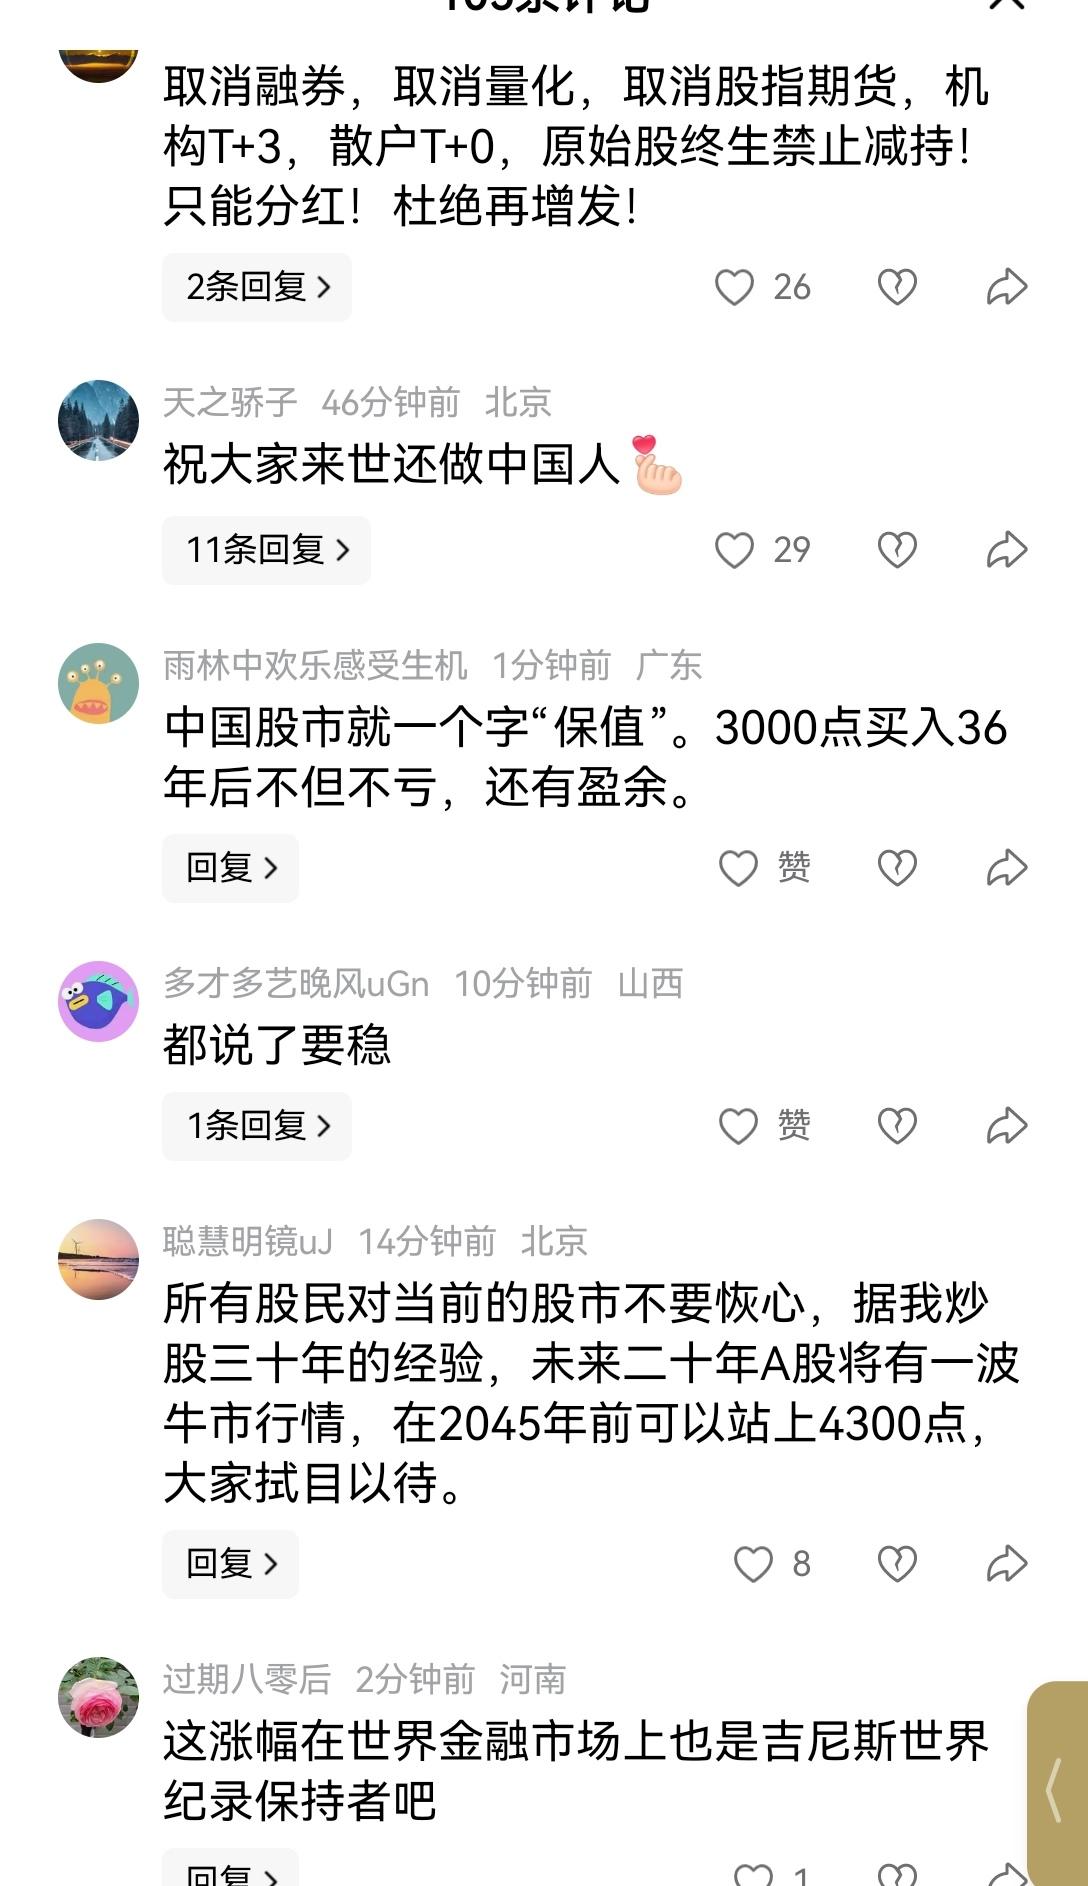
我认为,刘纪鹏那组数据之所以还能刺痛人,不是因为3000点本身有多邪门,而是它戳破了一个幻觉:指数涨几百点,不等于市场变健康了。A股从“融资市”往“回报市”转,方向是对的,分红回购的数字也是实的,但散户占比过高、退市出清太慢、回报集中在少数巨头这三个结构性问题没解决之前,指数涨到4000点,大多数股民照样是“只求回本”。制度改到位之前,点位只是数字游戏,信任不会跟着指数走。
(附图摘编今日头条自媒体号)