来自 MenloVentures研究
“2026:企业 AI 现状”
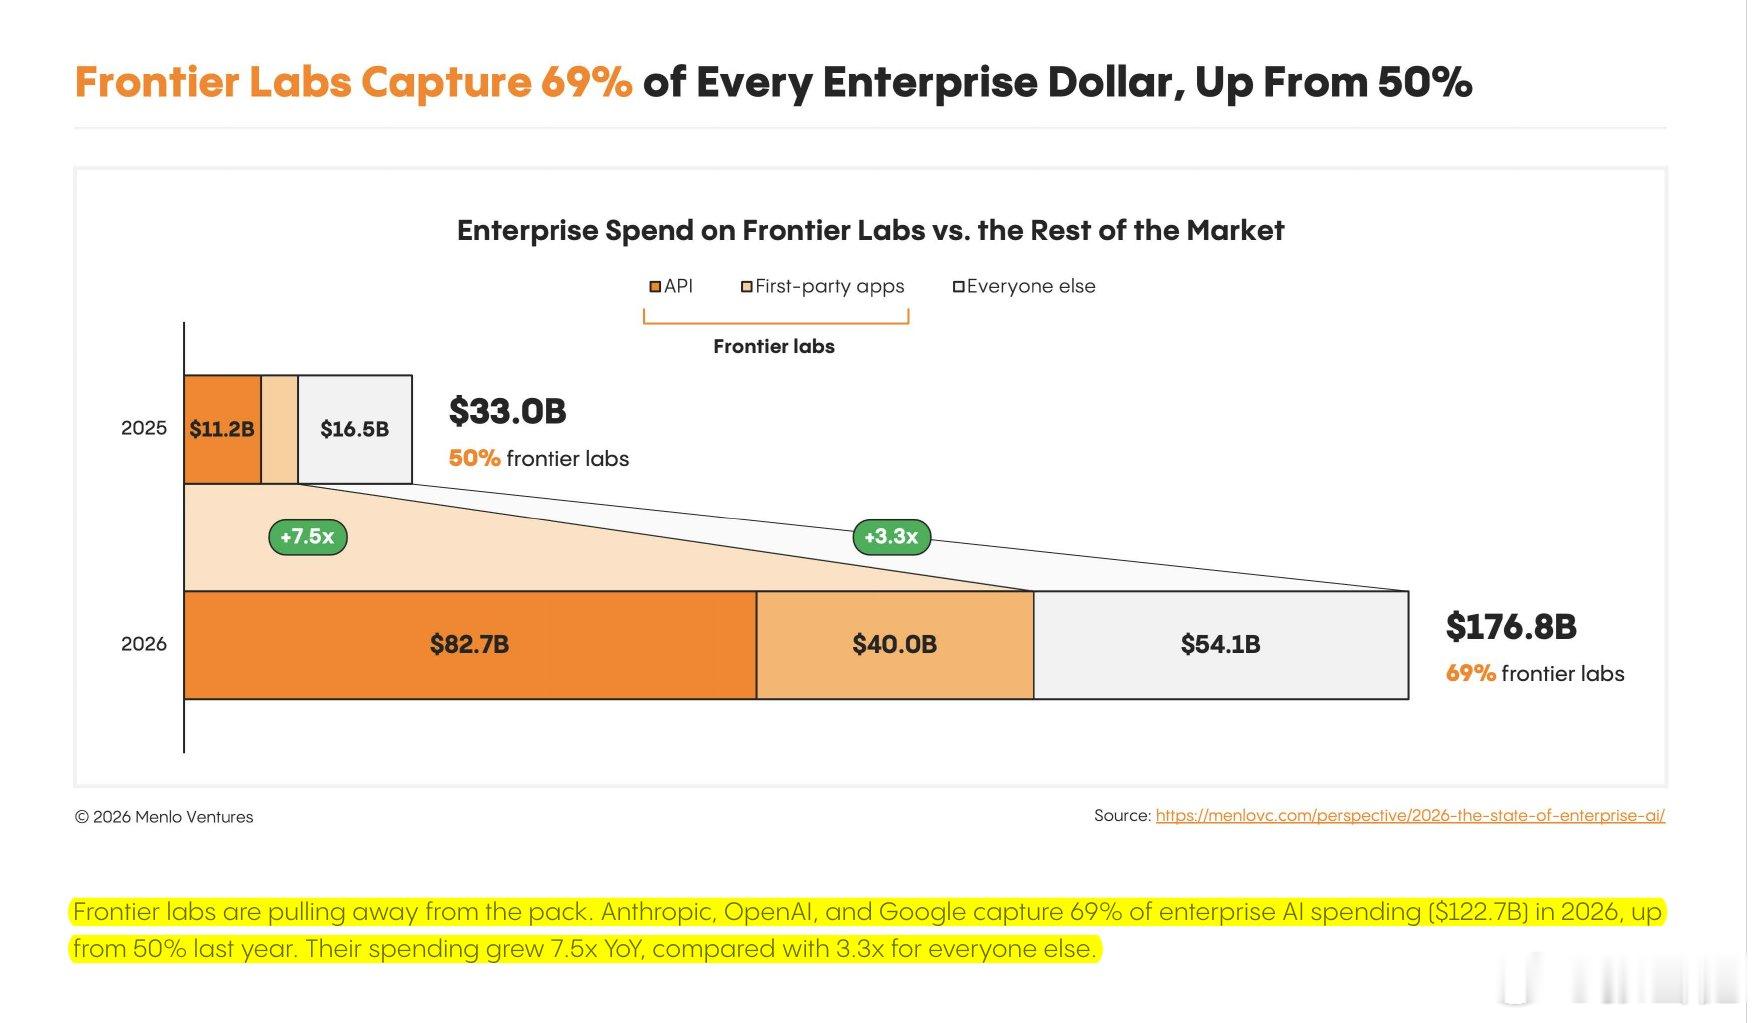
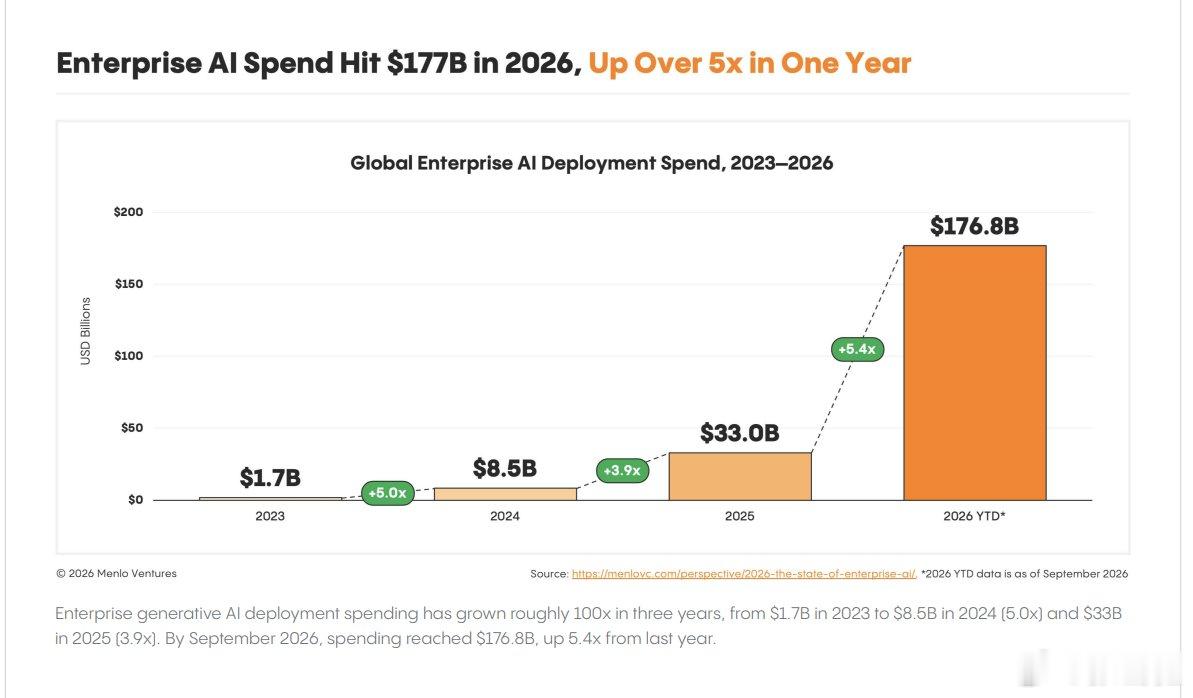
> 企业 AI 部署支出从 2025 年的 330 亿美元跃升至 2026 年 9 月的 1770 亿美元,增长 5.4 倍,超过了前一年的 3.9 倍增长,现在相当于公共云收入的 30% 以上。
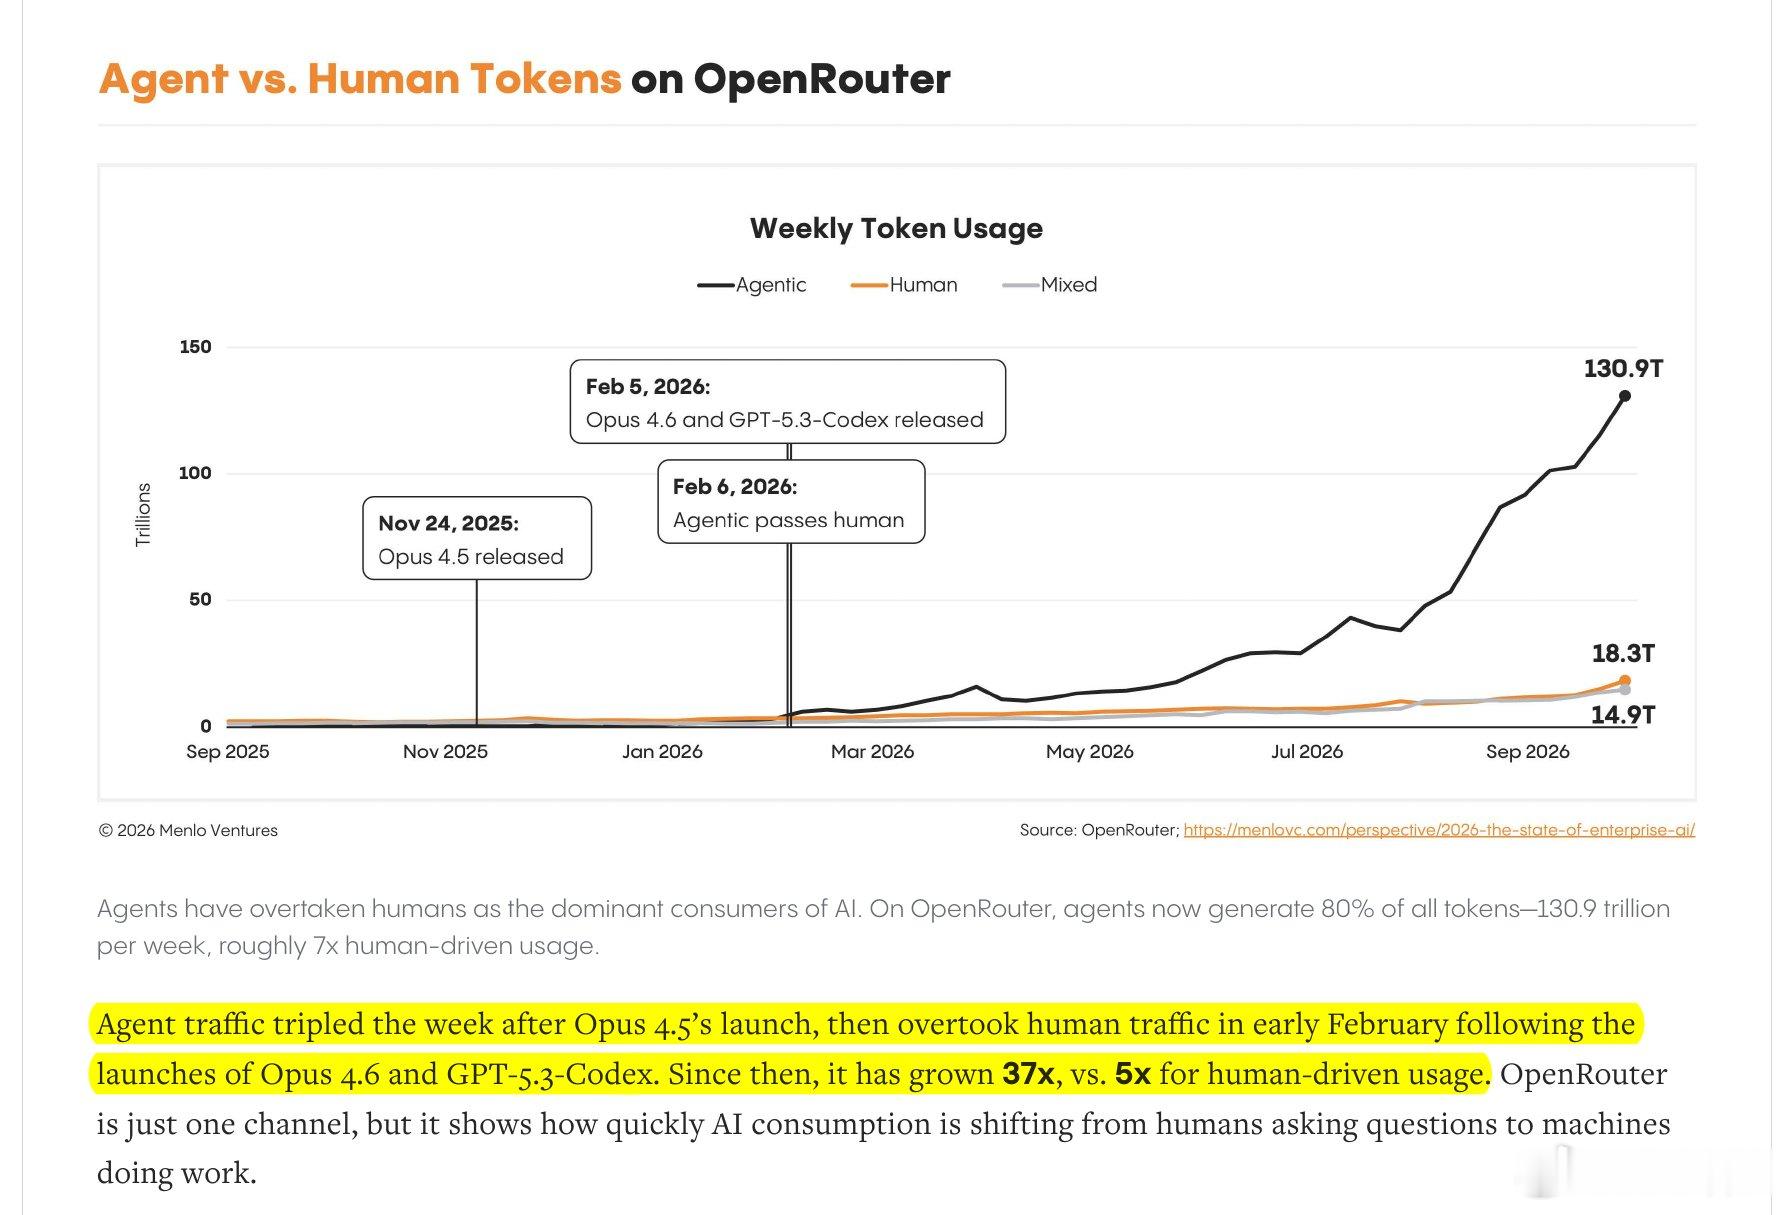
> 代理驱动了这一跃升:在 OpenRouter 上,代理流量于 2026 年 2 月超过人类流量,随后增长 37 倍,而人类仅增长 5 倍,达到代币的 80%,每周 131 万亿。
> 公司为 2025 年的 AI 支出预算了 1.9 倍,但平均实际支出 4.7 倍,因为并行代理根据工作量而非员工人数扩展支出;中位数仅达到 2.2 倍,因此少数超级用户驱动了不成比例的份额。
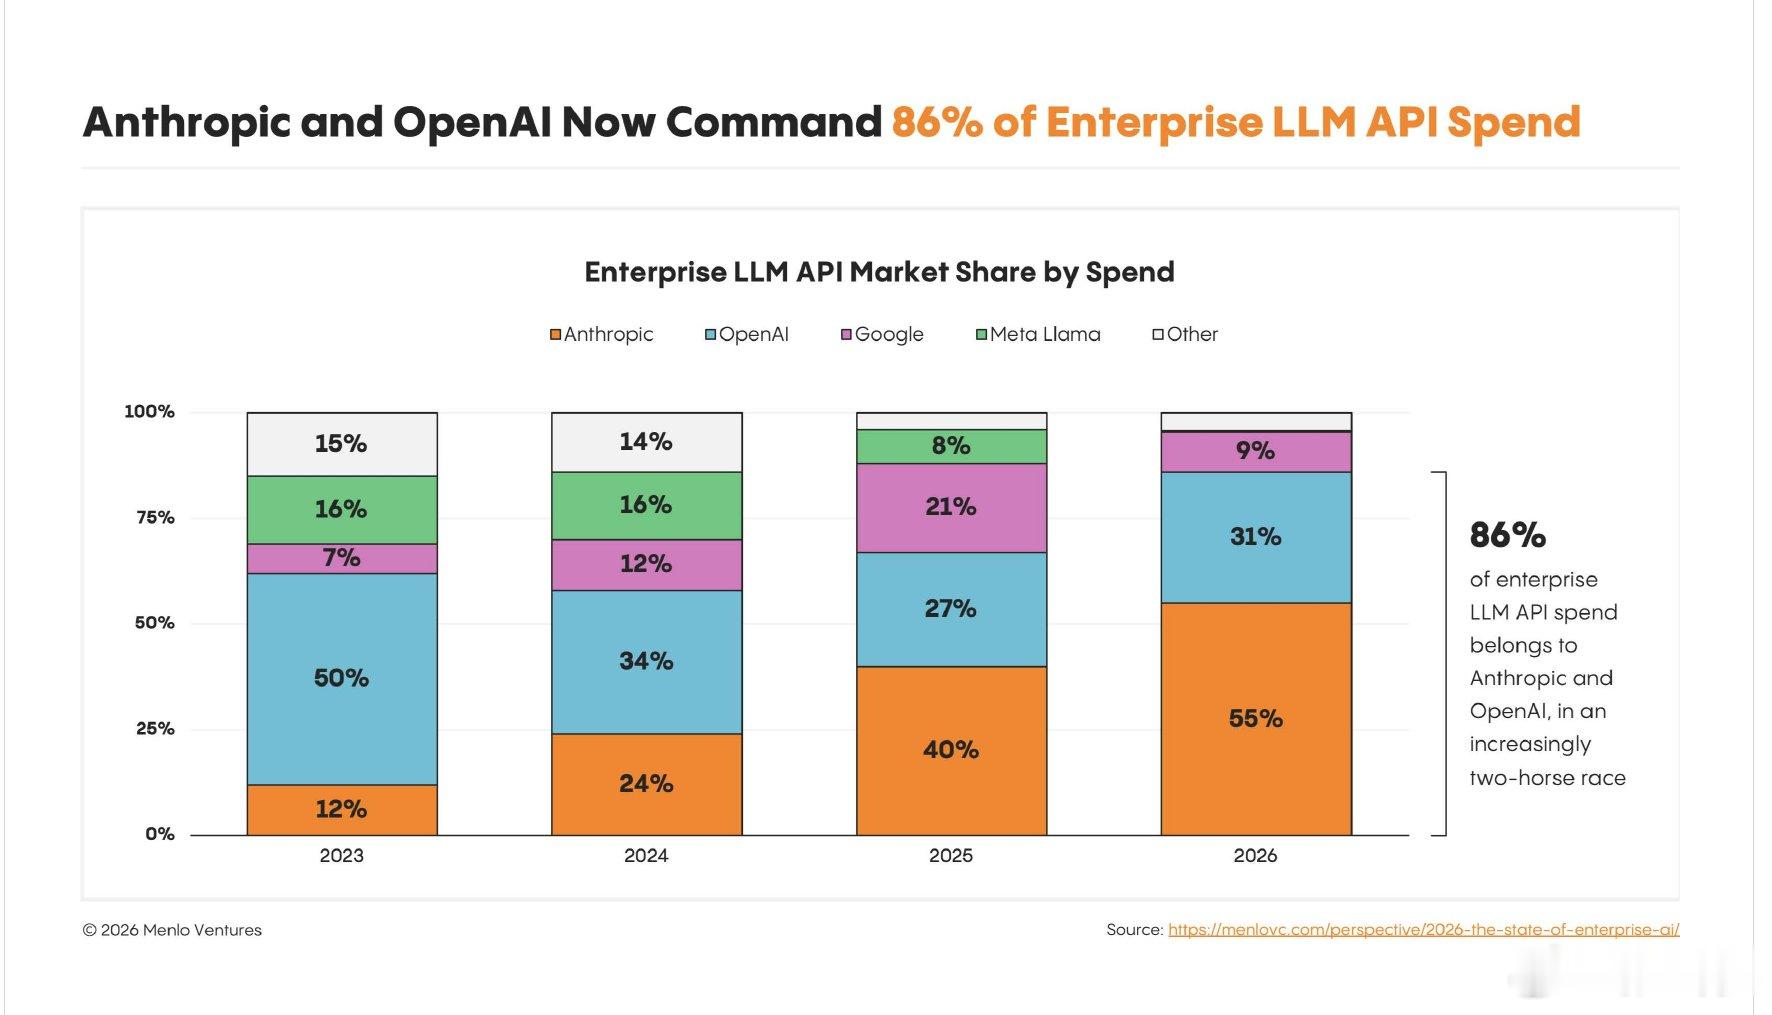
> Anthropic、OpenAI 和 Google 占据了部署资金的 69%,即 1230 亿美元,高于去年的 50%;Anthropic 在企业 API 支出中的份额从 40% 上升至 55%,OpenAI 从 27% 升至 31%,Google 从 21% 降至 9%。
> 买家持续为能力付费:前沿模型的支出份额从 35% 上升至 63%,最受欢迎的模型从 Claude Sonnet 4.5 和 GPT-5 转向更昂贵的 Claude Opus 5.5 和 GPT-6 Astra。
> 企业每花费 1 美元构建模型,就使用 AI 花费 1.70 美元,1770 亿美元对 1025 亿美元,仅 Anthropic 和 OpenAI 就占 AWS、Azure 和 Google Cloud 收入的估计 25% 以上。
> 编码和聊天机器人占 773 亿美元应用市场的 76%,因为编译器和测试让代理能够验证结果;编码支出达 340 亿美元,其中 Claude Code 和 Codex 占 240 亿美元,即 70%。
> 开源处理 19% 的代币,高于去年的 11%,但仅占支出的 4%,因为其平均价格下降 3.3 倍至每百万 0.13 美元;中国模型占开源支出的 89%,其中 Kimi 领先占 61%。
> AI 正在扩展软件预算:55% 的增量 AI 支出来自新预算,仅 9%,即 126 亿美元,从软件转向 AI 原生供应商,将应用 SaaS 增长从 13% 削减至 11%。
> AI 原生提供商占应用支出的 77%,高于去年的 63%,并占编码的 96%,但传统巨头仍持有 IT 的 91% 和 HR 的 68%,在这些领域 AI 必须适应现有记录系统。