印度手机与变压器产能快速抬升,欧美日韩订单跟着转移,中企似乎被挤到一旁。更值得警惕的是,多国正照印度这套另起炉灶,供应链一条条外迁
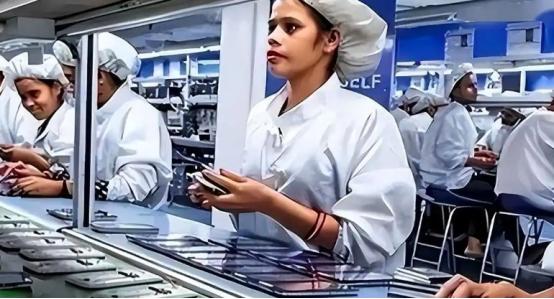
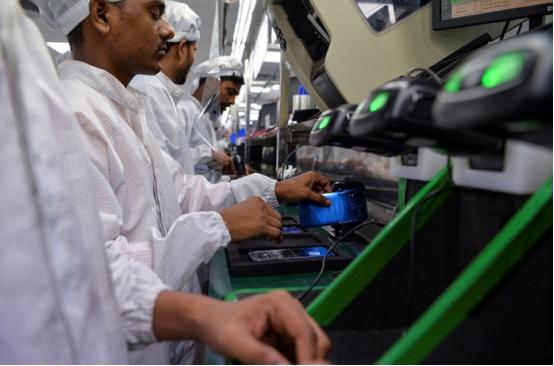
印度的进步确实很明显。当地已经成为全球重要的手机制造基地,苹果供应商也在不断增加投资。
富士康、塔塔电子等企业扩大生产规模,印度手机出口增长迅速,甚至在2025年第二季度成为美国智能手机进口的重要来源地。
这说明印度已经不只是满足本国市场需求,而是在参与全球供应链竞争。
不过,手机在印度完成组装,并不代表所有核心零部件都来自印度。
一部智能手机包含芯片、显示屏、摄像头模组、电池、射频器件、连接器和各种精密结构件。组装只是其中一个环节。
要让这些零部件稳定供应,还需要大量专业企业、精密设备、材料体系和质量控制能力。
目前,印度手机制造仍然需要从中国以及其他东亚供应链采购不少关键零部件。
换句话说,印度工厂扩大生产,未必意味着中国企业完全失去市场。部分订单虽然从中国转到了印度,但印度工厂所需要的零部件、设备和材料,仍可能来自中国。
这就是供应链转移最复杂的地方:生产地点变了,不代表产业链的所有环节都跟着变了。
但也不能因此掉以轻心。
因为印度政府的目标并不只是让外国企业过来组装手机,而是希望通过补贴、税收优惠和本土采购要求,把更多零部件生产也留在印度。
今天可能只是组装手机,明天可能是生产电池、摄像头和显示模组,再往后就可能涉及更复杂的零部件。
如果印度逐步建立起本地配套体系,中国企业在当地供应链中的位置就可能发生变化。
手机产业的变化还比较容易理解,真正值得深思的,是高压电力设备领域。
电力设备不是普通消费品,尤其是高压变压器,涉及绝缘材料、导电材料、铁芯加工、结构设计、温升控制和长期运行可靠性。
它不仅要求企业能够生产,还要求产品经过严格测试,能够在复杂电网环境中长期稳定运行。
中国企业曾经参与印度相关产业建设。
保变电气在2012年设立印度合资企业,进入当地变压器市场。后来,这家合资企业经营出现困难,保变电气决定出售所持有的90%股权,交易金额约为1.37亿元人民币。
这件事不能简单理解成中国企业被印度赶走。保变电气此前披露的情况显示,印度合资企业已经连续面临经营压力,退出也涉及企业自身的资源配置和经营选择。
但它仍然反映出一个现实:海外投资不是把厂房建起来、把产品卖出去就算成功。当地政策、市场准入、合作伙伴关系和长期订单,都会影响一家企业能不能继续经营。
更有意思的是,印度后来又出现了新的变化。
2026年6月24日,印度财政部批准四家在印度设有制造业务的中国关联电力设备企业,获得为期两年的政府项目投标豁免。
这四家企业包括特变电工印度公司、南京电气印度公司、新东北电气印度公司和特凯电气印度公司。
为什么印度一边强调本土化,一边又允许这些中企重新参与关键电力项目?
原因并不复杂:电力基础设施建设需要设备,尤其是高压输电设备,不是只靠政策就能迅速造出来的。
印度正在扩大电网规模,需要连接更多发电设施,也需要把可再生能源输送到用电地区。变压器、开关设备和高压输电系统的供应能力,直接影响工程进度。
如果本土企业的产能、技术和交付能力暂时跟不上,政府就不得不考虑引入已经具备制造能力的企业。
这恰恰说明,制造业不是有了厂房就能马上形成竞争力。
很多人看到海外工厂扩建,第一反应就是中国制造业要被替代了。
但制造业不是搭积木。
一条手机组装线搬到印度,可能需要厂房、设备、工人和管理人员;可要把一整套产业链搬过去,就完全是另一回事。
一家手机厂背后,可能有几百家零部件供应商。它们不仅要按时交货,还要保证规格一致、质量稳定、成本可控。某个零件出现问题,整条生产线都可能受到影响。
高压变压器更是如此。
从高取向硅钢到绝缘材料,从铜导体到高压套管,从精密加工到出厂测试,每个环节都需要长期积累。产品能不能通过检测,能不能长期稳定运行,靠的不是几张图纸,也不是几次技术培训。
真正的产业能力,藏在大量看起来不起眼的细节里。
材料配方是否稳定,生产设备能否保持精度,工艺参数能否长期重复,技术人员能否及时解决异常,这些都需要企业在生产过程中不断摸索。
所以,印度可以引进生产线,可以请来工程师,也可以通过补贴吸引企业投资,但要把所有关键环节都建立起来,仍然需要时间。
不过,中国企业也不能把这种差距当成永久优势。
因为技术可以通过学习积累,企业可以通过人才培养成长,产业链也可以通过政策和市场逐步形成。今天印度还需要进口,不代表十年后仍然只能进口。
真正成熟的竞争意识,不是觉得别人永远追不上,而是知道自己必须继续向前。