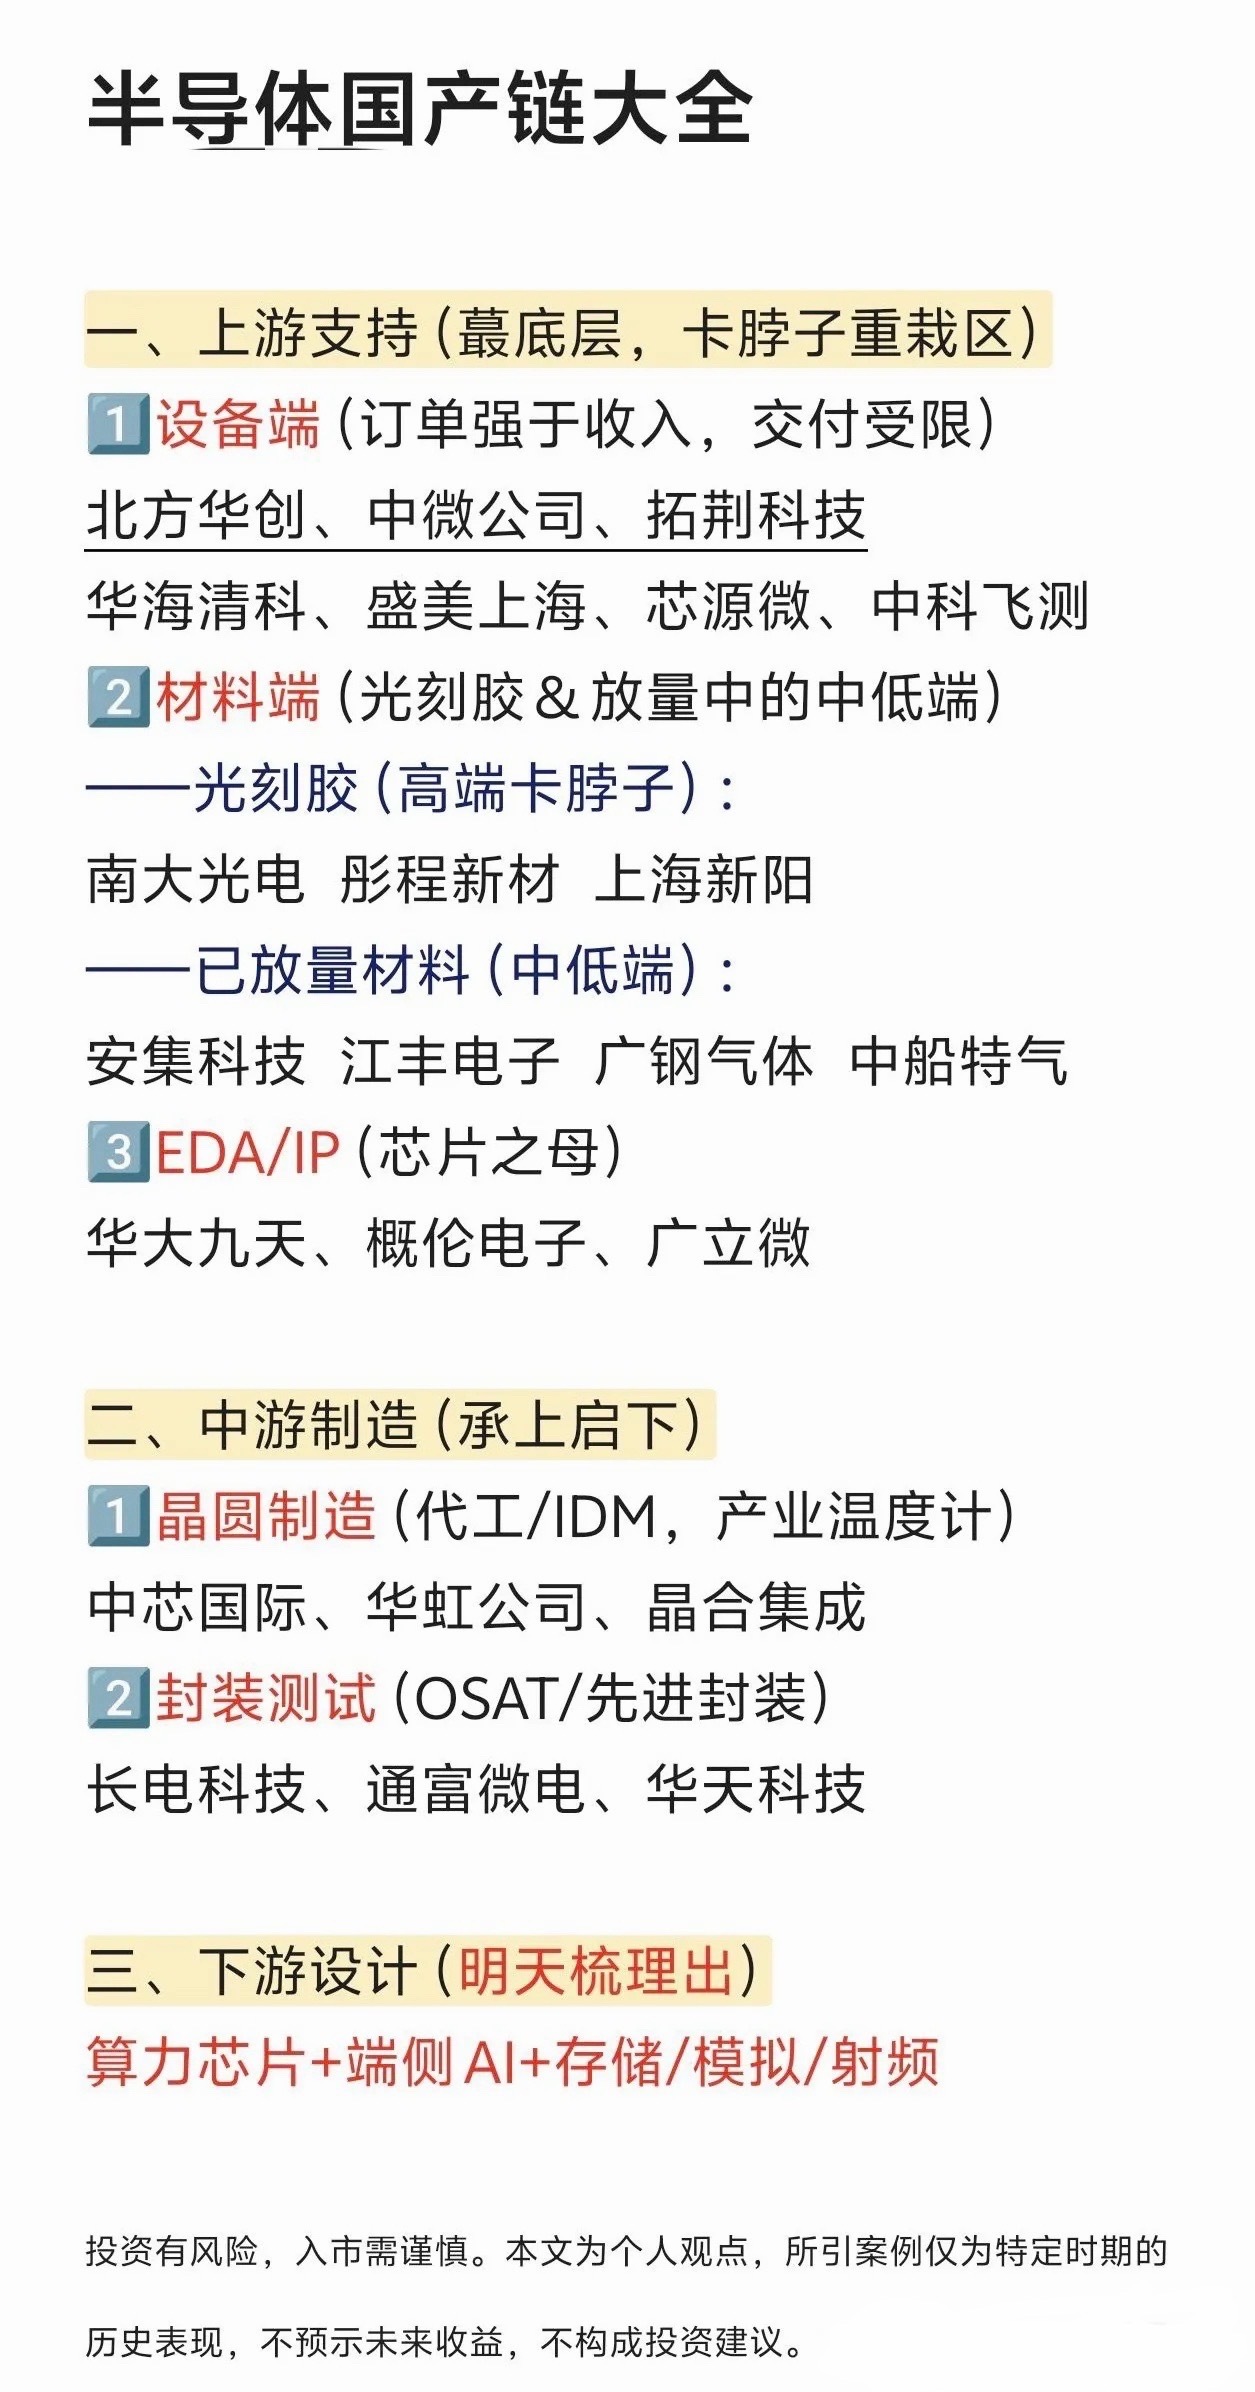
一张图看懂半导体国产全链条!上游卡脖子、中游制造核心标的汇总
半导体国产替代是一场持久战,整条链条环节众多,很多朋友分不清设备、材料、EDA、制造、封测各自对应的标的。今天整理这份国产链清单,把底层卡脖子环节、中游承上启下环节一次性梳理清楚,下游芯片设计板块后续再更新。
一、上游支持:产业链最底层,也是卡脖子重灾区
1、设备端
特点:订单充足,但交付、零部件配套受限,验证周期长。标的:北方华创、中微公司、拓荆科技、华海清科、盛美上海、芯源微、中科飞测覆盖刻蚀、沉积、清洗、抛光、涂胶显影、量检测等前道核心设备。
2、材料端
光刻胶是高端材料里面最难突破的一环,目前高端光刻胶还处在攻坚阶段;不少中低端半导体材料已经实现批量放量,进入大厂供应链。✅光刻胶(高端卡脖子赛道):南大光电、彤程新材、上海新阳✅已经放量的中低端材料:安集科技、江丰电子、广钢气体、中船特气包含抛光液、靶材、特种电子气体等刚需耗材。
3、EDA/IP,被称为芯片之母
没有EDA软件就没法设计芯片,是芯片设计必不可少的工业软件。标的:华大九天、概伦电子、广立微
二、中游制造:承上启下的核心枢纽
1、晶圆制造(代工/IDM,产业温度计)
晶圆厂是承接设备、材料落地验证的核心载体,产线扩产节奏直接决定上游需求。标的:中芯国际、华虹公司、晶合集成
2、封装测试(OSAT、Chiplet先进封装)
先进封装是当下算力芯片提升带宽的重要路径,HBM、Chiplet带动行业增量。标的:长电科技、通富微电、华天科技
三、下游芯片设计(后续更新)
包含算力芯片、端侧AI芯片、存储芯片、模拟芯片、射频芯片等方向,明天单独整理一版清单。
国产替代不是一蹴而就,上游卡脖子环节突破缓慢,很多公司长期处在验证爬坡阶段,订单转化、交付节奏都存在不确定性。
互动:在半导体上游里面,你觉得光刻胶和半导体设备,哪个赛道更容易先迎来突破?半导体国产替代半导体设备芯片产业链光刻胶