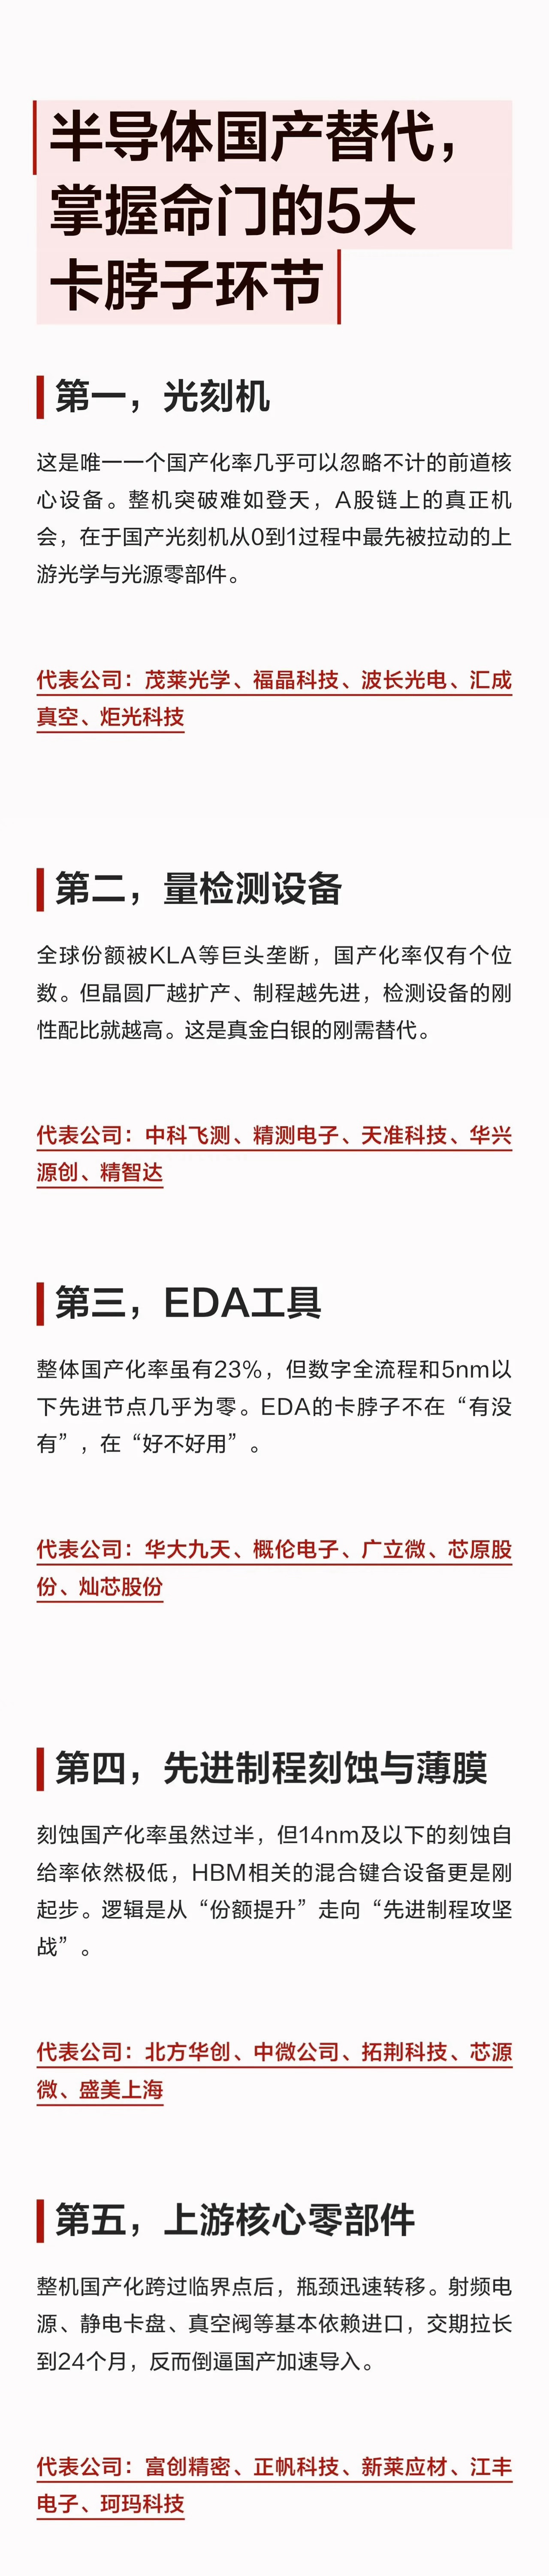
半导体国产替代,掌握命门的5大卡脖子环节
半导体产业链很长,国产化推进不是齐头并进,不同环节难度差异巨大。有些赛道已经实现较高份额,而有五个环节,依然是国内芯片产业最核心的短板,也是国产替代攻坚的主战场。
第一,光刻机
光刻机是前道制造最核心的设备,也是目前国产化率最低的一环,整机突破难度极大。短期想要直接造出高端整机并不现实,产业链机会,更多集中在光刻机上游配套,也就是光学组件、光源零部件这些细分方向。随着国产光刻机从0到1持续推进,上游配套厂商会最先迎来订单拉动。代表公司:茂莱光学、福晶科技、波长光电、汇成真空、炬光科技
第二,量检测设备
量检测设备长期被海外巨头KLA垄断,当前整体国产化率只有个位数。芯片制造有一个特点:晶圆厂扩产、制程越先进,配套检测设备的配比就越高,属于芯片生产里刚性很强的刚需。只要国内产线持续扩产,检测设备的国产替代空间就会持续打开。代表公司:中科飞测、精测电子、天准科技、华兴源创、精智达
第三,EDA工具
EDA是芯片设计的工业软件,目前行业整体国产化率大约23%。但短板非常清晰:数字全流程EDA、5nm以下先进节点的工具,国产化几乎空白。EDA的难点,不在于能不能做出来,而在于工具好不好用、能不能稳定适配先进工艺,需要长期和晶圆厂联合打磨验证。代表公司:华大九天、概伦电子、广立微、芯原股份、灿芯股份
第四,先进制程刻蚀与薄膜
刻蚀设备是成熟制程里国产化相对靠前的赛道,整体国产化率已经过半。但是14nm及以下先进节点的刻蚀设备,自给率依旧很低,HBM配套的混合键合设备还处在起步阶段。这个板块的主线,已经从成熟制程份额提升,转向先进制程的攻坚。代表公司:北方华创、中微公司、拓荆科技、芯源微、盛美上海
第五,上游核心零部件
很多人以为设备整机突破之后,国产化就顺利了,其实瓶颈会向上游零部件转移。射频电源、静电卡盘、真空阀这类核心零部件,现在还高度依赖进口,海外交期甚至拉长到24个月。供给的紧张局面,倒逼国内设备厂商加快导入国产零部件,零部件赛道的替代节奏正在加速。代表公司:富创精密、正帆科技、新莱应材、江丰电子、珂玛科技
国产替代是循序渐进的长期过程,短板环节短期很难一蹴而就,更多是阶段性、分批落地突破。产业机会,就藏在这些持续攻坚的细分赛道里面。
互动:这五大卡脖子环节,你更看好哪个方向后续的突破节奏?半导体国产替代光刻机EDA芯片设备