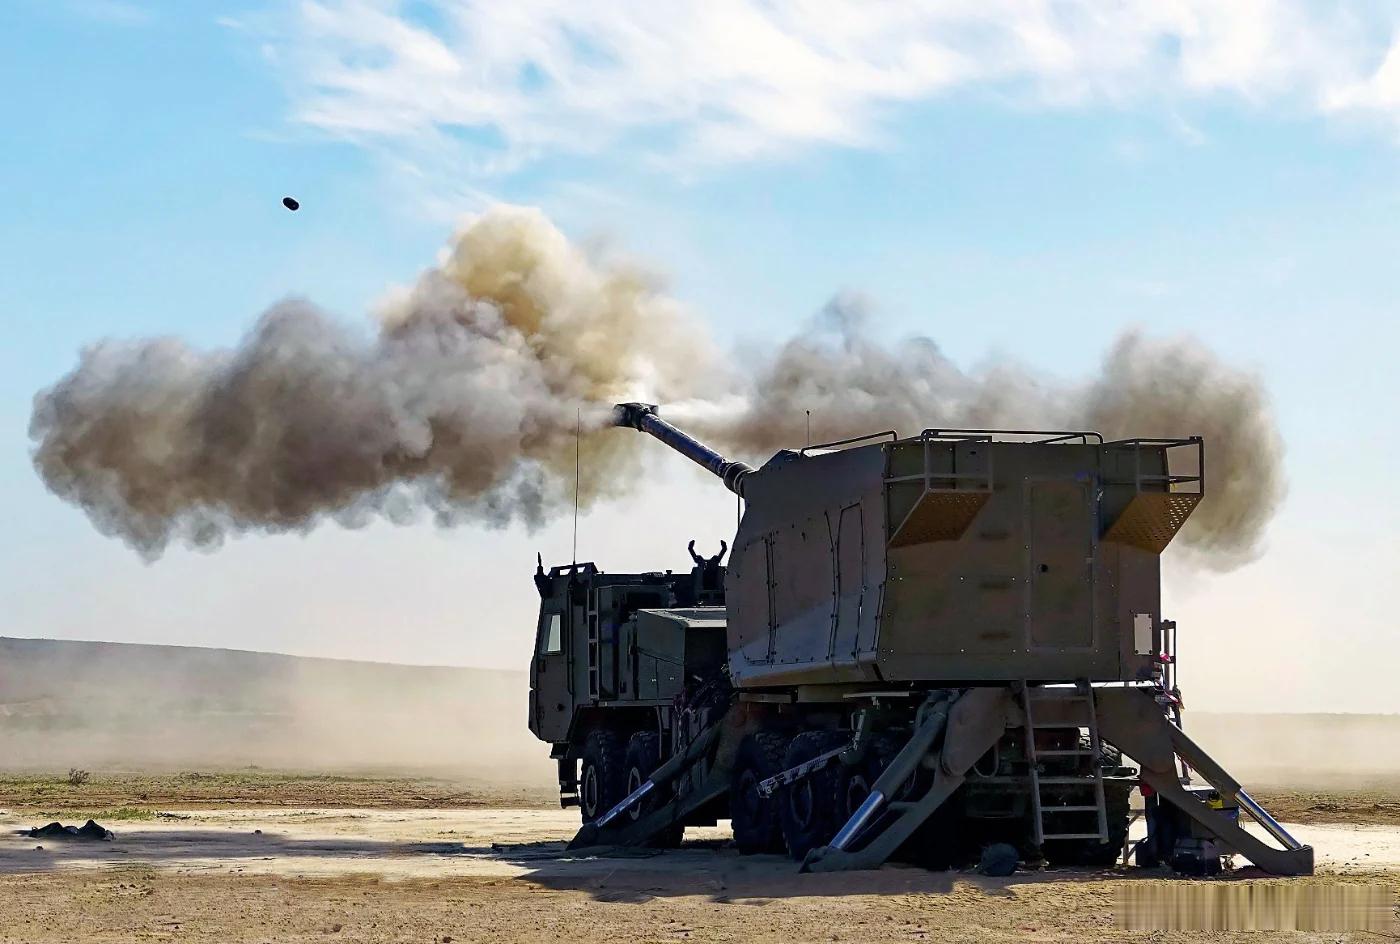
埃尔比特交出亮眼财报,订单积压330亿,弹药激光电子战拉动业绩大涨
2026年11月17日,据Defence Blog等报道,弹药、激光业务加持,埃尔比特系统拿到330亿美元创纪录在手订单。
以色列军工企业埃尔比特系统公布2026年第三季度财报,拿到一份相当好看的成绩单。截止9月底,公司待交付订单积压达到330亿美元,刷新历史最高纪录,去年同期只有252亿。第三季度营收22.5亿美元,同比上涨17%,弹药、高能激光、电子战产品是主要增长来源。74%的订单都来自以色列境外,这一轮新增订单主要由欧洲市场贡献。
从业务板块来看,陆地与武器弹药已经变成埃尔比特规模最大的业务部门。靠着以色列国内弹药采购,这一块营收同比大涨28%。侦察监视与电子战板块涨幅更高,同比增长32%,亚太地区机载、地面激光武器卖得不错。航空业务,包含无人机和精确制导弹药,增幅相对平缓,只有4%。
埃尔比特的美国子公司已经改名叫Twenty SixDefense,三季度销售同比涨10%。增长主要来自美国海关和边境保护局的采购订单。不过公司整体有效税率有所抬升。受经合组织全球最低税新规影响,税率从去年8.2%上升到11.6%。另外,关停美国养老金计划产生2700万美元支出,部分被出售子公司的收益抵消。
虽然订单堆得很高,但短时间没法全部做完。只有35%的订单计划在2026年底到2027年之内完成交付。三个月之前,这个比例还有42%,说明长期项目占比在变多,交付周期被拉长。公司也在真金白银砸钱扩产能,今年前九个月厂房设备投入2.26亿美元,去年同期才1.28亿。企业还在全流程引入人工智能,希望用来提升工厂生产效率。
中东冲突实实在在带动埃尔比特的业务,以色列国防部采购需求明显增加。红海航运遭胡塞袭击、预备役人员征召带来的供应链压力,相比冲突高峰期已经缓和。但公司也提示,这些麻烦不排除以后还会再度出现。今年11月,埃尔比特还和以色列国防部签协议,处理2023年10月以来的付款延迟问题。
现金流数据表现很强,三季度自由现金流2.76亿美元,现金转化率超过150%。管理层对明年行情依旧看好,预计2027年营收还能实现接近20%区间的增长,利润率继续改善。董事会还上调分红,每股分红从0.75美元提高到1美元,明年1月4日向登记股东发放。
需要客观看待的是,手里订单多不等于马上就能换成收入。大量项目周期拉得很长,中间会受地缘局势、供应链、客户付款节奏干扰。这家以色列军工企业的火爆,也是全球各国补充弹药、添置新型对抗装备的一个缩影。