这一回中国是真要杀鸡给猴看了!忍到这份上,实在忍不下去了,终于要动这个手!荷兰那边想动安世的股权,咱国内法院先把门堵上。
11 月 2 日,东莞中院下了张裁定。安世控股、安世有限公司名下的境内外股权、知识产权、资产,一律不许卖、不许转、不许押,也不许拿去设任何权利负担。六名被申请人谁违反,从违反那天起每天罚 10 万,按日累加。
很多人看到这儿,眼睛全盯在那个 10 万上。但说实在的,这 10 万不是重点,它顶多是颗牙。真正咬人的,是 “冻住” 这两个字。
还是先把事情来龙去脉捋清楚,免得看热闹看偏了。
2019 年,闻泰掏了三百多亿,把安世半导体整个买下来,创下当时中国半导体海外并购的最大一单。安世什么来头?飞利浦半导体的老底子,车规级功率器件的 IDM 龙头,料号一万六千多种,欧洲设计、中国制造,一度被当成双赢的教科书样本。
转折出现在 2025 年 9 月底。美国那边 “50% 股权穿透” 规则落地,闻泰在实体清单上,安世跟着一起被牵连。规则落地第二天,荷兰经济事务部翻出一部 1952 年的《物资供应法》—— 冷战年代给战时配给留的法子,七十多年没动用过 —— 直接把安世全球资产冻了。紧接着,企业法庭出手,闻泰派过去的 CEO 被停职,99% 股权交给第三方托管。
原本白纸黑字的 100% 股东,一夜之间就变成了 “法律上说得上话、实际上管不了事” 的人。
后果都是实打实的。境外主体不交审计底稿,系统账号一关,会计师没法验证,2025 年报和内控双双 “无法表示意见”,公司 5 月 6 日被戴上 * ST,复牌 11 个一字跌停,28 块跌到 16 块。
于是才有了后面这一串动作:5 月 22 日东莞中院受理,索赔 80 亿,援引《反外国制裁法》;8 月 28 日先冻 21.39 亿等额财产,境内五家公司的股权锁三年;11 月 2 日再上行为保全。
这里要提醒一句,8 月和 11 月这两刀,砍的不是一个地方。
8 月冻的是 “物”—— 已经存在的股权和财产,先按住别动。11 月 2 日冻的是 “行为”—— 不许你做某个动作。前者防的是东西跑掉,后者防的是 “下一步” 发生。
这两者的差别,在跨境官司里就是生和死的差别。
那道裁定的意思很直白:你可以谈,但在我这儿,任何一笔落地交易都过不去。而商业的现实是,交易对手一旦发现标的被中国法院的有效裁定锁住,银行不敢放款,律师不敢出意见,尽调不敢过会,股权也过不了户。没人愿意花几个亿,去买一个随时可能被认定无效的东西。
这才是 “冻住现状” 的真实杀伤力。它罚的不是钱,罚的是对方的 “可执行性”。
不过先别急着解气。这事儿到这儿并没有变成 “中国单方面按住荷兰”。
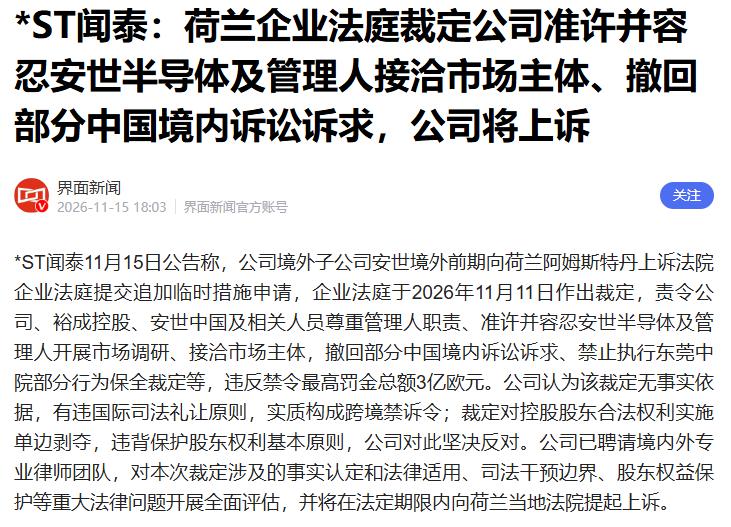
11 月 11 日,荷兰企业法庭反手也来了一份裁定:要求闻泰七天内撤回向广东高院提交的两项诉求,不得执行东莞中院 11 月 2 日行为保全里的部分内容;违反的,每次且每日 500 万欧元,各档封顶 1 亿欧元,全部加起来最多 3 亿欧元。
3 亿欧元,折成人民币二十多亿。对一家前三季度营收 20.5 亿、净亏 6 亿多的公司,这不是罚款,这是能把人压塌的数字。
所以现在的真实局面是:两边各上一把锁,互相锁对方。你在我境内不许动,我在你境内也不许动;你的裁定在我这儿不生效,我的裁定在你那儿也不生效。两家法院都写着 “立即执行”,也都只在自己地盘上执行得动。
谁的理更硬?其实两边都站得住。荷兰说股权注册在我这儿,公司治理按我的法;中国说侵权结果发生在我这儿,资产在我这儿,我当然管得着。两套法理各讲各的,谁也说服不了谁。
所以真正决定胜负的,不是谁的法条更漂亮,是谁手里攥着实物。
说白了,这场仗表面打的是法律,实际上争的是 “控制权到底怎么算数”。过去大家默认,控制权就是股权登记簿上那一行字,这案子把答案写明白了:控制权就是你有没有本事在对方的法院、对方的政府面前,那一行字变成能开的工、能发的货。
三百亿买来的 100% 股权,一部七十多年前的冷战法律就能托管掉 99%。这一课,所有出海买资产的中国企业都得补。买来的股权只是纸,落地的产能才是命。
冷静的话也得说一句。中国法院能锁住境内的资产,能锁住被告的处分行为,但锁不住荷兰政府。行政那只手还在,企业法庭的程序还在走,闻泰的上诉也才刚开始。这案子大概率不会有一个 “谁赢了” 的结局,更可能是裂成两个安世 —— 一个中国安世,一个欧洲安世。这个结果对谁都不体面,但可能是最接近现实的。
而最容易被忽略的一群人,是二级市场上持股的普通人。一家公司的控制权在境外被人端走,最后落到他们账上的,是 11 个跌停、是被戴帽、是每天开盘前那点侥幸。地缘政治听着很远,摊到个人身上,就是账户里少掉的那几位数。