从芯片巨头更替看算力新格局“当竞争从单颗芯片走向整套系统,半导体巨头的市值排名也在随之改变”
从1990年到2026年,观察半导体格局,不能只盯着公司名次。更值得追踪的是,计算、制造、存储与互连如何共同回应新的需求。英伟达、台积电与博通提供了三个观察入口:芯片产业的价值,正越来越需要用系统视角理解。市值记录预期,技术与交付检验预期。
三家企业,合计约9.39万亿美元。2026年9月10日查询的半导体企业市值榜单显示,英伟达、台积电与博通位居前三,市值分别约为5.40万亿、2.26万亿和1.73万亿美元。数字背后,值得追问的是:它们为何能在不同环节成为算力时代的关键角色?
✤ 1 ✤ 从个人电脑到人工智能
1990年代,个人电脑性能是芯片竞争的重要舞台。英特尔于1993年推出奔腾处理器,代表了当时通用计算能力的推进。
今天,人工智能把焦点进一步推向并行计算、存储带宽与大规模互连。单颗芯片再快,如果数据传输跟不上,计算单元仍可能等待;芯片数量再多,如果通信效率不足,系统性能也难以同步提升。观察巨头格局,需要把视角从“谁的芯片更强”扩展到“谁能让整套系统更高效”。
✤ 2 ✤ 英伟达
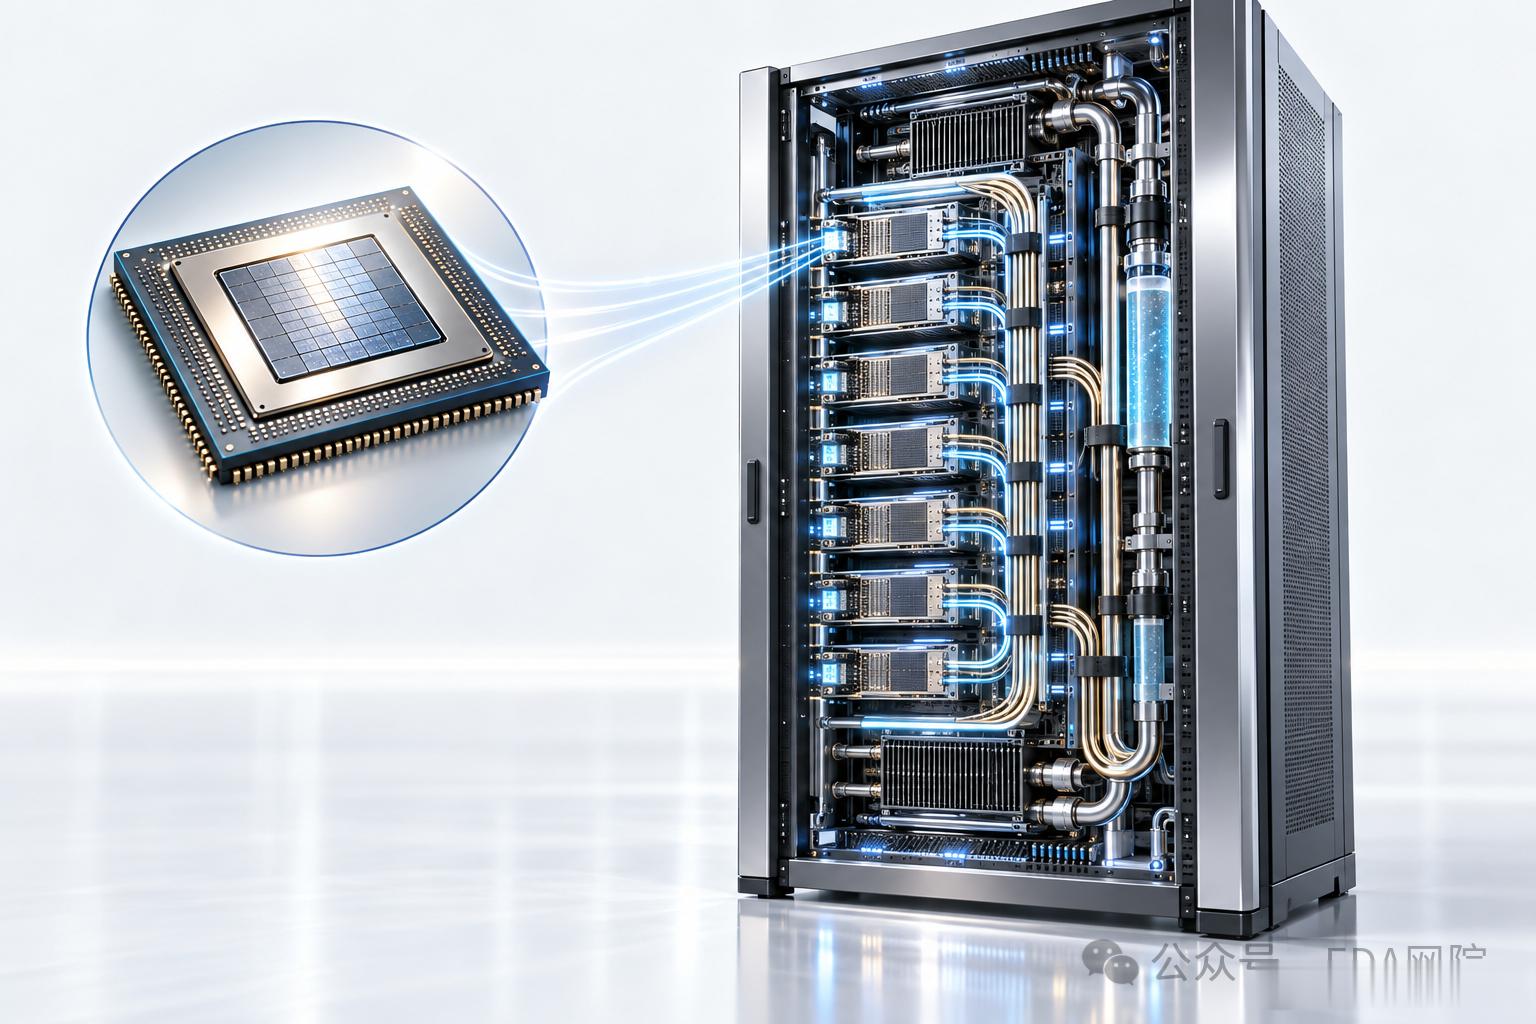
英伟达的竞争力不能只用GPU数量解释。以GB200 NVL72为例,72颗GPU通过NVLink连接,在液冷机架内协同工作。产品交付的已经不是孤立的芯片,而是计算、互连与散热配合的系统。
从业务看,截至2026年7月26日的财季,英伟达数据中心收入达到890亿美元,同比增长117%。理解这类增长,不能只看芯片峰值性能,还要看客户能否把硬件资源转化为实际的训练和推理吞吐量。
✤ 3 ✤ 台积电
优秀架构需要制造能力才能落地。台积电采用专业晶圆代工模式,为客户生产芯片,而不以自有芯片产品与客户竞争。这种分工让设计企业聚焦架构与产品,制造端则持续积累工艺与量产能力。双方协作,把技术创意转化为能够稳定供应的产品。
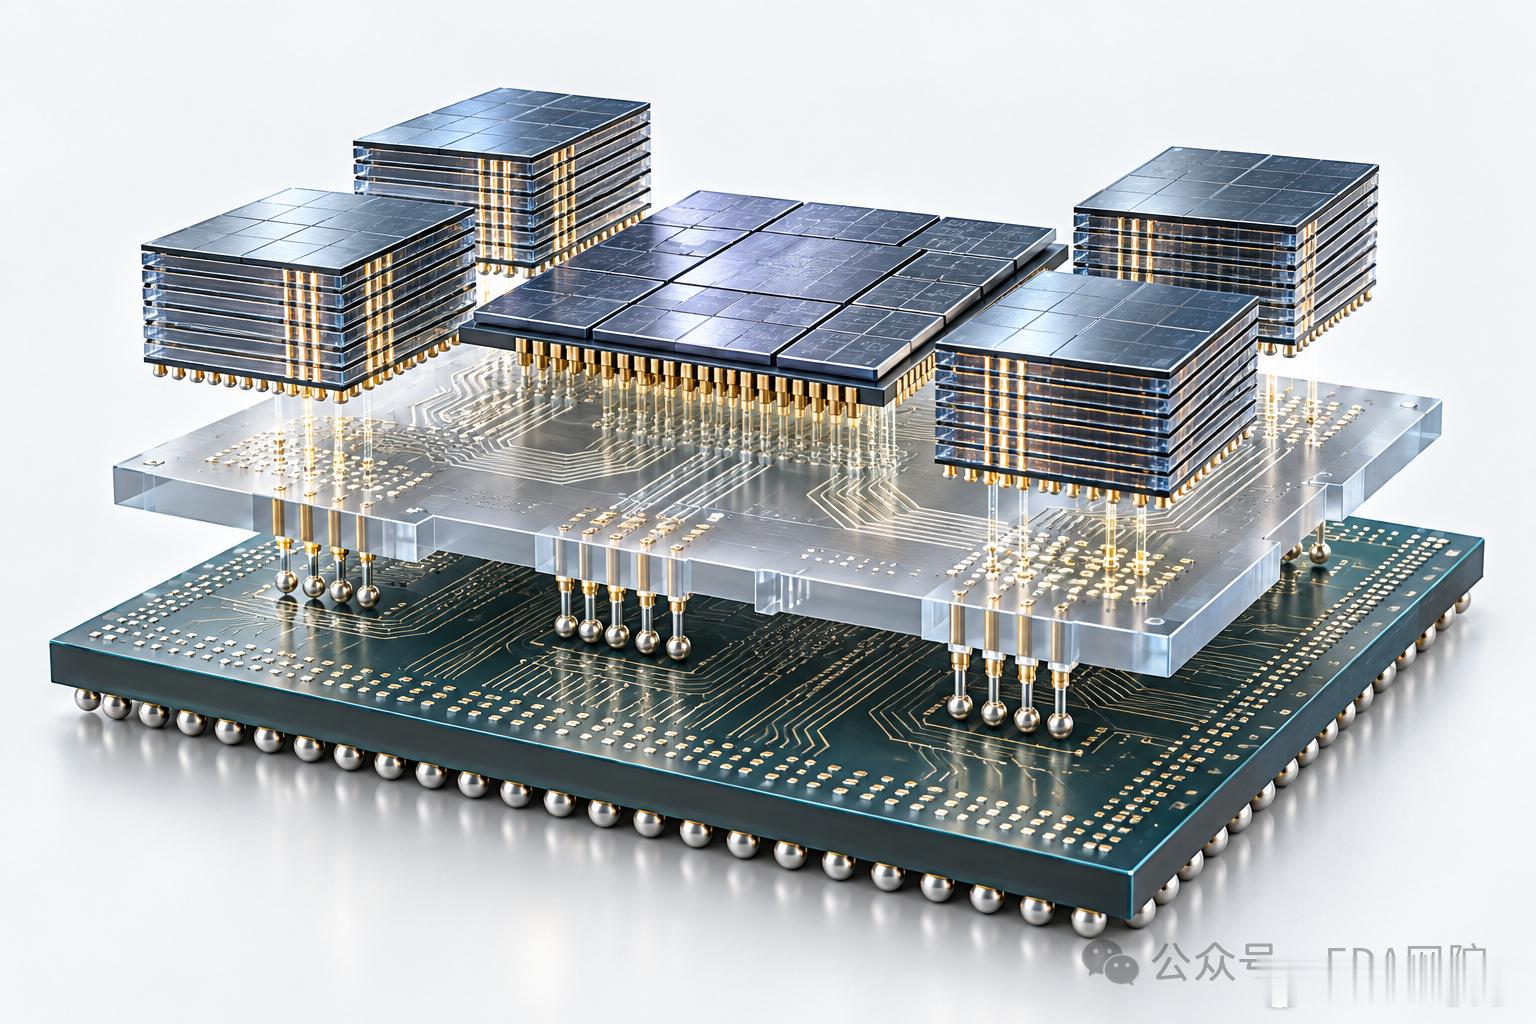
先进封装又把这种协作延伸到系统内部。以CoWoS为例,计算芯片与高带宽内存HBM通过中介层互连,形成紧密集成的组合。封装不再只是保护芯片的外壳,也是连接计算与存储的重要技术。对AI系统而言,“算得快”与“数据送得快”必须一起考虑。
✤ 4 ✤ 博通
AI基础设施并非只有通用GPU一条路线。博通同时布局定制AI加速器与网络连接,为理解巨头格局提供了另一种视角:客户既需要适配自身需求的计算能力,也需要让大量计算节点有效协作。
截至2026年8月2日的财季,博通AI半导体收入达到167亿美元,同比增长221%。这说明增长机会并不限于一类处理器。随着计算规模扩大,连接计算资源的网络,也成为基础设施投入的重要组成部分。
✤ 5 ✤ 万亿市值
市值是股价与发行在外股份总数的乘积,反映某一时点的股权估值;GDP衡量一段时间内的经济生产活动。把企业市值与国家年度GDP比较,只能提供数值量级的参照,不能据此认定一家企业的经济规模超过一个国家。
排名还需要统一口径。这里比较的是公司整体市值,不是芯片营收,也不是市场份额。博通还拥有基础设施软件业务,更不能把其全部估值直接算作AI芯片价值。
由此也应保持一个判断边界:头部公司的增长,不能直接代表所有芯片品类的景气程度;市值领先,更不等于每一项技术都领先。