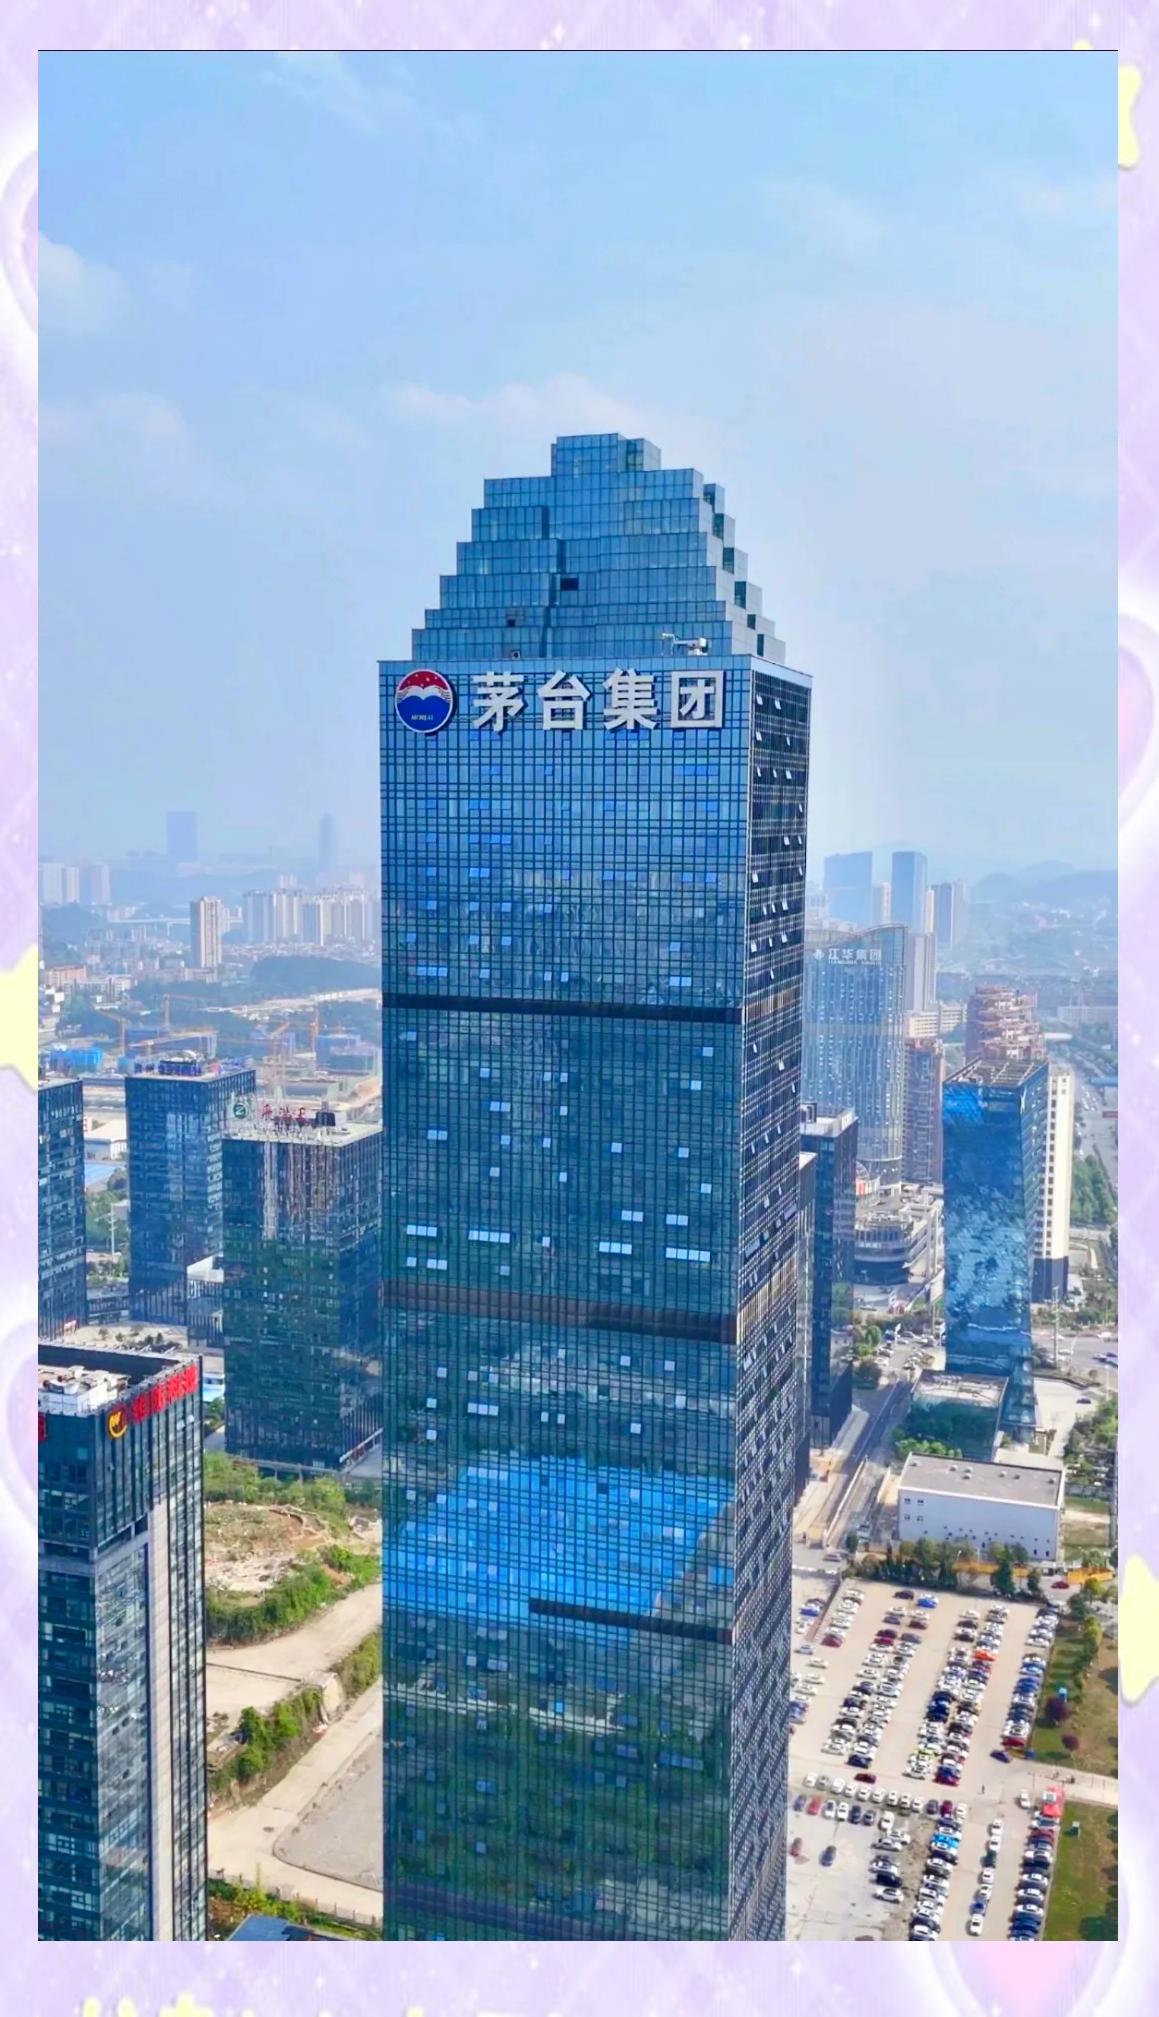
2011年茅台花10个亿在北京买了栋楼,自己用4层,剩下28层租给了中石油
2011年,茅台做了件在当年没人当回事、15年后回头看却特别有意思的事:花8到12亿在北京北三环马甸桥购入一栋写字楼,自己只留4层办公,剩下28层全租出去。
租客名单里有中国能源、中国交建、中石油。
这栋楼就是后来的北京茅台大厦,前身是北环中心二期B座,总建筑面积4万多平方米,地上共32层,标准层面积1500多平米。
这栋楼坐落在北三环马甸桥东北角,刚好卡在西城、海淀、朝阳三区交汇的节点,紧挨北三环主干道,周边地铁线路密集,政务与商务资源都十分集中,对需要在北京设点的大型企业天然有吸引力。
大厦本身的硬件配置也足够能打,无柱式方正办公空间使用率超70%,配备7台高速客梯加1台货梯,搭配VAV中央空调系统,还有260多个停车位,放在当年就是甲级写字楼的标杆,放到现在也不算落伍。
放在2011年的时间节点看,这笔收购更像是茅台集团多元化布局的一次低调试水,当时白酒行业正处在黄金增长期,茅台主业现金流极其充沛,集团层面开始探索新的资产方向,商业地产就是其中之一。
很多人当年吐槽茅台“卖酒的跑去炒房”,觉得是不务正业的跨界操作,可实际上茅台从一开始就没打算靠倒手卖房赚钱,整栋楼自持只租不售,打的是长期收租加资产保值的算盘。
单算租金账就能看出这笔买卖的底子,2013年北京商报的公开数据显示,大厦低区日租金每平方米8元,高区能到11元,按最低标准粗算,28层可出租面积一年租金收入就能破亿,年回报率接近10%。
更值钱的是租客的质量,中石油、中国交建、中国能源这类央企租户,普遍租赁面积大、签约租期长,履约能力稳定到几乎不会出现断租欠租,是商业地产里公认的优质客户群体。
等于茅台买下这栋楼之后,几乎不用花太多精力折腾运营,靠稳定的长租合约就能躺着拿现金流,相当于在北京核心区放了一台持续运转的印钞机,安全垫从一开始就铺得很厚。
就在买下这栋楼的第二年,茅台正式注册成立了茅台置业,把地产板块做成了独立的业务线,后续又在贵阳、三亚等地陆续落地了多个项目,北京这栋楼相当于整个地产板块的先行试验田。
还有个容易被混淆的细节,这栋大厦的产权属于茅台集团,并不在上市公司贵州茅台的资产表里,相当于集团用闲置资金做的配置,完全不影响白酒主业的经营和股东分红。
这种操作的好处很明显,主业赚来的钱不用全趴在账上贬值,换成核心城市的核心物业,既能每年收租回血,物业本身的价值也能跟着城市发展水涨船高,相当于做了双重保值。
放到十几年后的今天再看,北京写字楼市场早已不是当年的火热行情,新增供应持续多年增加,整体空置率不断走高,不少外围区域的租金比峰值跌了三四成,核心地段的优质物业反而成了抗跌的硬通货。
茅台大厦凭借区位和租客优势,至今仍保持着很高的入驻率,租金水平也没有出现大幅跳水,在整体下行的市场里走出了独立行情,稳稳守住了当初的投资基本盘。
除了账面的经济收益,这栋楼还有不少隐性价值,4层自用空间既是茅台在北京的办公据点,也是品牌展示和商务接待的窗口,相当于在首都核心区立了一块活招牌。
大厦一层还设有茅台北京直营店和鉴定中心,既能服务本地客户,也能直接对外传递品牌形象,把商业物业和品牌宣传结合起来,这笔账算得比单纯收租更精明。
回头看2011年的很多企业多元化操作,不少都踩了盲目扩张的坑,要么跨界新业务亏得一塌糊涂,要么跟风炒地最后被套牢,像茅台这样稳扎稳打的反倒成了少数。
它没有跑去搞自己不懂的高科技,也没有加杠杆疯狂拿地,只是挑了核心城市的核心地段,买了栋现成的成熟写字楼,找最稳的租客收租,逻辑简单到几乎没什么想象力。
可恰恰是这种没想象力的操作,穿越了十几年的行业周期和市场波动,既没拖主业的后腿,还默默贡献了稳定的现金流和资产增值,成了企业闲钱配置的经典样本。
很多人喜欢聊企业的战略眼光,总觉得要搞出颠覆性的新业务才算厉害,可实际上能把手里的闲钱花明白,不瞎折腾不踩坑,稳稳守住家底也是一种难得的能力。
茅台这栋楼的故事之所以时隔15年还被人翻出来聊,不是因为它赚了多少惊人的暴利,而是它印证了一个朴素的道理,核心城市的核心资产,永远是穿越周期的压舱石。