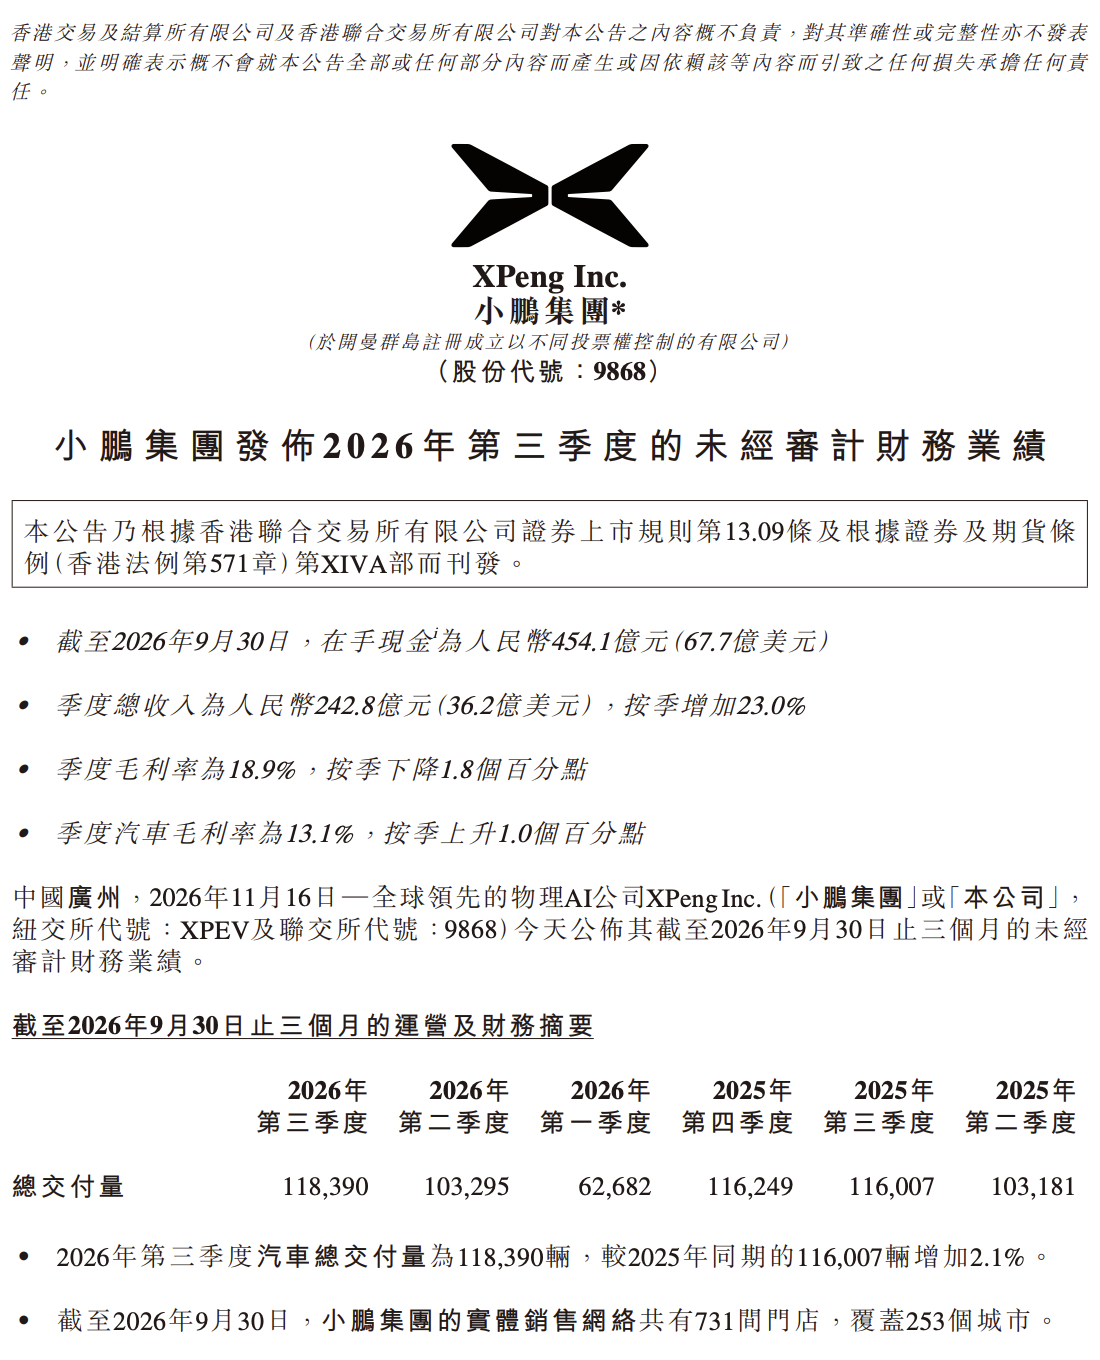
小鹏汽车刚刚发布2026三季度业绩报告,Q3交付量达到118,390辆,整体营收242.8亿元,同比增长19.1%,环比增长23.0%;其中汽车销售收入216.3亿元,环比增长26.9%。交付量落在上季度给出的指引范围内,但营收则超过了此前234亿元的指引上限,平均单车收入比前两季度都上升了。
结合前几个季度看,小鹏从Q1亏损17.8亿元、Q2亏损13.4亿元,到Q3亏损收窄至8.7亿元,今年的经营恢复趋势已经比较清楚。Q3研发投入28.5亿元,同比增长17.5%,在保持新车型和AI技术投入的同时继续减亏,我理解为比较积极的变化。
大家关心的利润率指标,这季度出现了两个不同方向。汽车毛利率回升至13.1%,环比提高1个百分点,结束了上半年连续两个季度停留在12.1%的状态;综合毛利率则从20.7%下降至18.9%。主要原因是技术研发服务收入受里程碑确认节奏影响,服务及其他业务毛利率从75.1%回落至67.1%。这部分业务估算仍然贡献了接近四成毛利润,而且汽车业务自身的盈利能力也开始改善。
现金储备方面,截至三季度末小鹏在手现金454.1亿元,比二季度末增加49.3亿元,现金回升背后有销量上升资金沉淀和融资的支持:应付账款及票据环比增加61.5亿元,借款余额增加约9.7亿元,同时新增24.9亿元可赎回非控股权益。另一方面,存货环比增加31.3亿元,应收账款及票据增加14.8亿元,分期应收款增加11.3亿元,备货和回款周期仍在占用资金,看来小鹏确实在为四季度交付放量做准备。
这次业绩报告里最大亮点无疑是四季度交付指引,小鹏给出的Q4交付指引达到16.9万—17.4万辆,环比增长约43%—47%,营收指引304亿—318亿元。10月已经交付50,237辆,意味着11月和12月平均每月还要交付接近6万辆,才能完成季度目标,给出这个指引证明内部对后面两个月的销售信心很强。