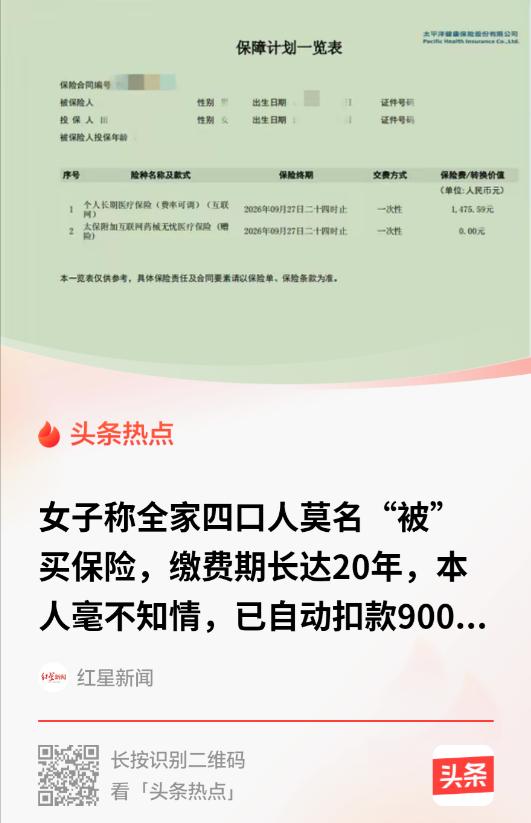
“吃相太难看了!”山东青岛,一女子查询支付宝账单时差点没背过气,先发现两个儿子有保险扣款,再一查,自己和丈夫也在保单里,一家四口“被”投了太平洋健康险,悄无声息连续4年扣走9943元,缴费期20年。离谱的是,女子压根没签过字、没见过保单,连支付密码都没输过,钱是怎么划走的?女子找保险公司讨说法,对方起初只肯退6000元,还撂下一句“不服去告”。直到记者介入,才松口全额退款。这钱虽能要回来,但一家人的信息是怎么泄露的、保单是怎么“凭空”生成的,保险公司至今没给个明白话。
很多普通人对手机支付账户的信任,是默认资金变动会有提醒。
田女士的遭遇,恰恰戳破这份信任,也打乱了她平静的日常。
田女士在胶州经营小生意,支付宝同时兼顾收款和日常开销。
每天源源不断的订单往来,账单密密麻麻堆叠在一起。
在她的认知里,陌生扣款一定会有提醒,需要本人确认。
这份无声的保险扣费,就藏在繁杂流水里悄悄运行了四年。
直到一次对账,她才留意到这笔持续多年的支出。
顺着记录回溯,一家四口都被纳入同一份长期健康险保单。
保单缴费周期长达二十年,四年累计划扣近万元。
如果不是这次偶然核查,资金还会持续被扣走。
确认自己从未操作投保之后,维权的消耗就此开始。
她原本的时间,大多花在备货、接待客户、打理生意上。
维权这件事,硬生生挤进了她原本紧凑的生活节奏。
她要分段导出多年账单,截图保存每一笔扣费凭证。
反复拨打客服热线,一遍一遍复述自己没有投保的情况。
对接沟通常常占用经营时段,手头的生意只能暂时搁置。
沟通得不到清晰答复,诉求迟迟无法落地,心理负担很重。
日常做生意的松弛感,被悬而未决的纠纷冲淡。
初期协商阶段,保险公司没有拿出本人授权投保的材料。
既说不清楚信息从何而来,也无法解释保单生成路径。
只给出部分退款方案,把诉讼的压力推给消费者。
对于靠小生意维持家用的人来说,打官司门槛很高。
要搜集证据、熟悉流程,还要投入大量时间精力。
普通人面对大型机构,天然缺少对等的议价能力。
跳出个案来看,这背后是线上代扣业务链条的设计短板。
线上投保设置的多重核验关卡,在这个案例里形同虚设。
代扣权限开通、保单生效,没有强实名确认环节兜底。
扣费通知机制缺位,长期小额扣款很容易淹没在流水里。
个人信息流转缺少闭环追溯,信息采集的边界并不清晰。
整套机制把风险识别的责任,变相交给用户自己。
只有用户主动翻账单,才有可能发现异常资金流动。
对于流水量大的商户,这种自查几乎很难常态化完成。
媒体介入协调之后,保险公司同意全额返还被扣保费。
钱款原路退回,但是流程上的问题没有得到公开厘清。
保单静默生成的完整链路,到最后也没有明确说法。
个案的损失被弥补,但是底层机制漏洞并没有补上。
同类风险依旧存在于各类线上代扣的保险产品之中。
如今,田女士已经收到全部退款,关闭了自动代扣协议。
小店继续正常经营,收款账户依旧用来承接客户订单。
只是这次经历之后,她不再无条件信任支付代扣机制。
一场虚惊落下帷幕,可线上投保代扣的机制短板,值得持续审视。
信源:红星新闻