这是谁干的?山东青岛,一女子差点损失9000多元,不及时发现还得再损失20年。她是做生意的,一天对账时怎么也对不上,后来仔细一查明细,吓了一身冷汗。一家四口人都被莫名上了保险,已经保了4年,年年从女子账户里扣费。女子找对方要说法,对方也拿不出来,但只给退6000元,不同意就走诉讼。女子根本忍不了,必须讨个公道!
田女士在青岛做生意,每天进货卖货都是扫码收付款,进进出出的流水太多,她没时间挨个细看。
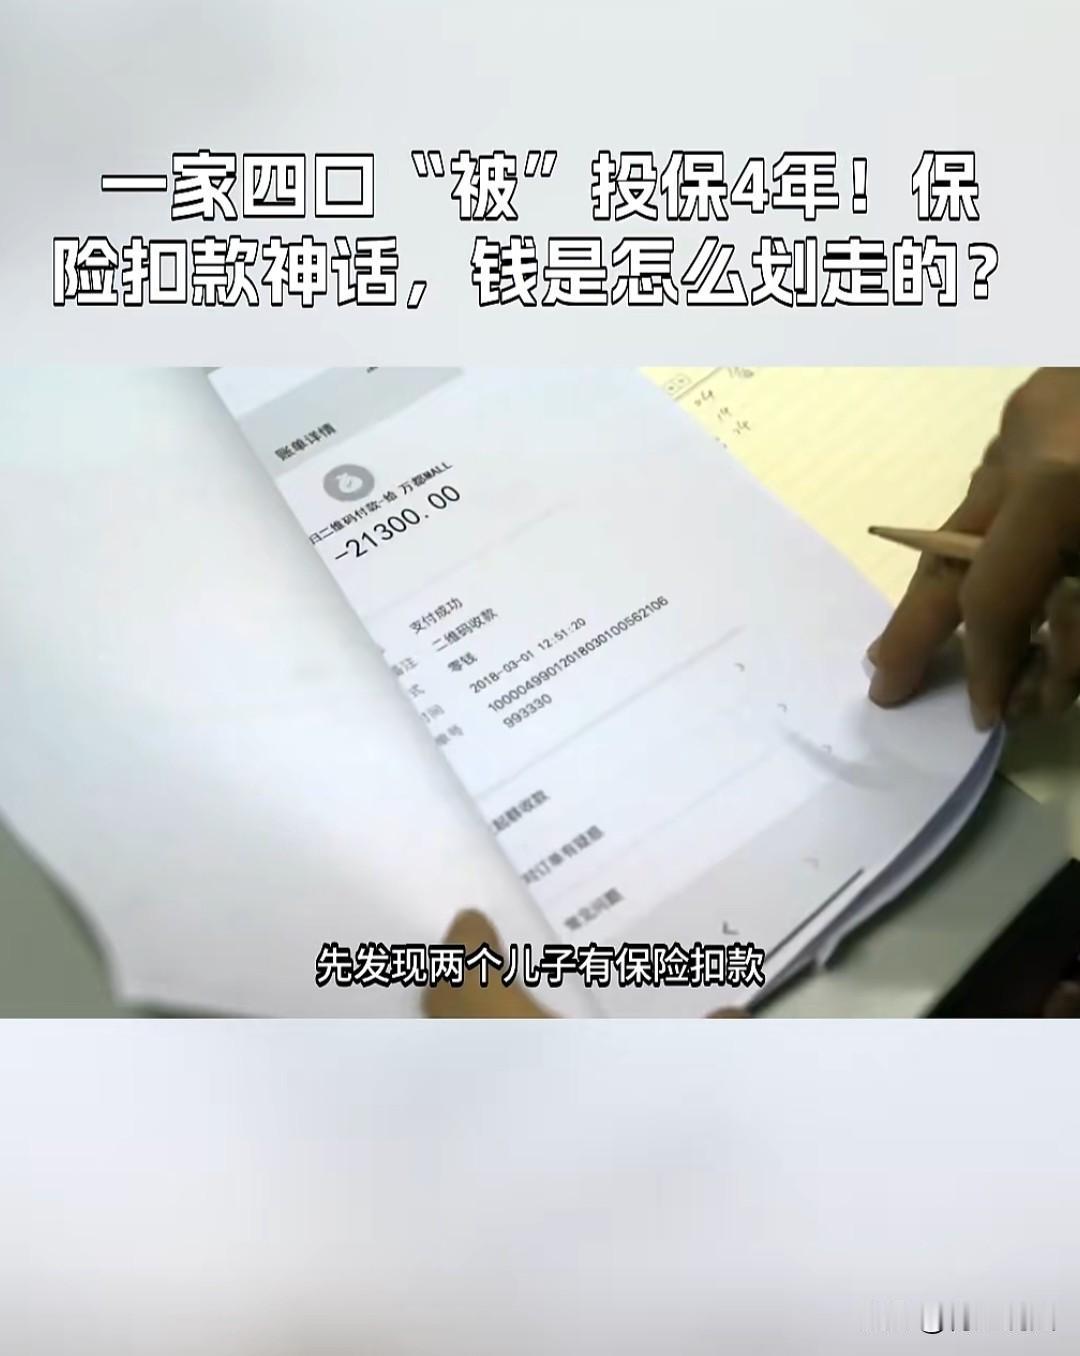
可到2026年11月的一天,她偶然核对往来账单时,看见两笔扣款,扣款明目是两个儿子买的保险。
她当时就愣住了,孩子的保险是在学校统一办的,这又是哪来的?
田女士顺着记录往前查,发现情况更不对劲了。不光两个儿子,她和丈夫的各种名下,也有同样的保单。
一家四口人保的都是健康险,从2022年就开始扣了,每年自动划走一笔。
扣了3年费,一共9943元一分钱都没少扣,但是自己根本就没买过,连保险条款什么内容都不知道。
田女士联系了对方,马上叫停了2026年的扣费。查到了那份电子保单,是线上投保,缴费期是20年。
田女士都有点后怕,要不是及时发现,20年得被对方扣走多少钱!
她心里十分清楚,自己根本就没找对方买过,也没见过保单,保单上没有她的签名,也没有身份认证,更没有输入付款密码。
按理说,线上投保流程应该很正规,有多项客户确认环节,不会出现不知情误投保的情况。
那这份没有田女士签名,没有身份认证,连支付密码都没输过的保单,显然不正规。
她打电话给对方的客服,问这份保单到底是怎么签的?对方也没有解释清楚,只说可以给她退6000元。
田女士没明白,那剩下的3943块钱算什么?凭什么不退!
但对方的回答却是,如果不接受,可以走诉讼途径。
从法律上讲,这样缺少一方关键信息的合同,根本站不住脚。
根据《民法典》第四百九十条规定,当事人采用合同书形式订立合同的,自当事人均签名、盖章或者按指印时合同成立。
放到这件事里,这份合同不是对方生成就算数,更不是扣了钱就成立。
投保人是田女士,但上面确实没有她的签名,没有她身份认证,没有授权扣费。
那合同就无法证明双方达成了真实合意。扣款只是资金动作,不能反推田女士同意购买了。
再根据《民法典》第一百四十三条规定,民事法律行为有效,需要具备:行为人的意思表示真实;不违反法律、行政法规的强制性规定。
这事4年来,田女士的全家都毫不知情,那就说明她并没有作出“我愿意买这份保险”的真实意思表示。没有真实意思表示,合同就不应该成立。
《保险法》第十一条也规定,订立保险合同,应当协商一致,遵循公平原则确定各方的权利和义务。除法律、行政法规规定必须保险的外,保险合同自愿订立。
合同需要被保险人同意并认可保险金额,不能未经田女士同意投保和家人同意被保,就把她一家人都拉进这份长期合同里。
所有,这份一没有田女士签名和身份认证,二没有明确投保授权,三没有明确扣费授权的合同,不具备法律效力。
最终,在11月12日,对方全额退还给田女士9943元,保证七到八个工作日到账。
这事传出来,有的网友说,这是对方内部审核不严造成的,以后得留心自己的支付路径,小心为好
还有人说,幸好田女士发现的早,要是一直不知道,那年年都在扣费,要是真有啥情况,自己都不知道去理赔。
您还有哪些看法?欢迎评论区留言交流。