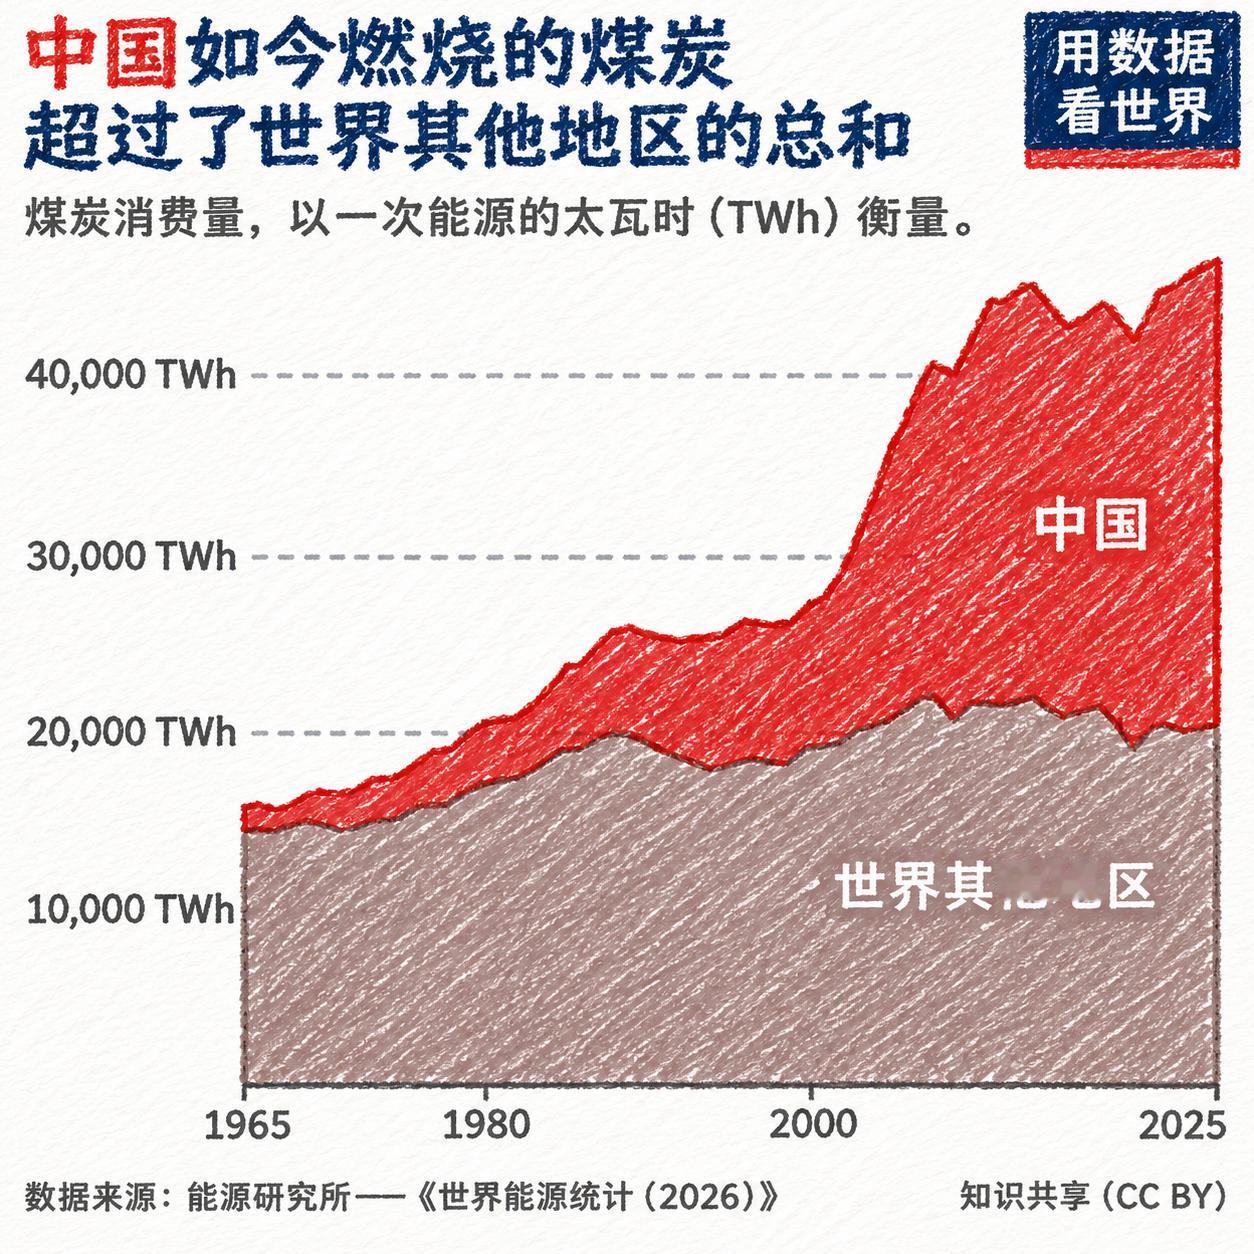
根据最新统计数据,中国目前的煤炭消耗量已经超过了世界其他所有国家和地区的总和。
从图表中可以清晰地看到:在20世纪80年代末,除中国以外的世界其他地区,煤炭年消耗量大约维持在20000太瓦时(TWh)左右。
到了近四十年后的今天,这个数字依然盘踞在20000太瓦时上下,几乎没有增长。
而同一时期,中国的煤炭消耗量从几千太瓦时一路攀升,如今已突破25000太瓦时,独自占据了全球煤炭总消耗量的一半以上。
那条涨了近四十年的煤炭曲线,2025年终于停了一下。中国烧了25,622太瓦时煤,2024年是25,621,就差一个零头。
外面世界其他所有国家加起来还是两万出头,跟三十多年前几乎一个水平。中国一家仍然比它们全部加起来还多,格局没变,变的是那股一直往上冲的劲头,第一次松了。
但松下来不等于拐弯。更值得盯的是另一件事:2026年上半年,中国新投产了约30吉瓦煤电,是十年来同期最多。
退役的只有不到2.7吉瓦,等于每关掉1台,就有10台新的顶上来。
同时,煤电平均利用小时数掉到了1998小时,是2021年以来最低。新机组在拼命建,老机组的活儿却越来越少。一边加人,一边没那么多仗打。
这就是眼下最拧巴的地方。煤电的身份早就被改了,从“主力干活的”变成了“随时待命的备胎”。2025年它用三成出头的装机,撑起了一半发电量和八成的调节能力。
听着很关键,但“备胎”的本分是待着,不是抢着跑。可现实是,备胎的队伍还在扩编。
2026年上半年煤电发电量占比首次跌破50%,按理说这是清洁电上位的信号,但西北几个地方的光伏利用率已经跌破了90%,青海、西藏、新疆、甘肃的风光送不出去,弃掉的清洁电估算有360太瓦时,同比涨了将近一半。
清洁电被挡在门外,煤电的机组还在往里进,两件事同时发生,说明问题不在“要不要煤电兜底”,而在兜底的方式被简化成了“再加一台”。
钱的事儿把这个拧巴焊得更死。2026年起,容量电价给煤电的固定成本回收比例提到了不低于50%,每千瓦每年165块左右,意思是“你只要随时能顶上,就有一份保底收入”。
这个方向本身没毛病,为“可用”付钱,比单纯按发电量付钱更符合煤电的新角色。但另一边,煤电企业仍然被要求签下相当于上一年上网电量六七成的年度中长期合同。
一只脚踩在“容量”上,一只脚还踩在“电量”上,两头都有钱拿,企业就没有动力真正安静地退到备用席上。
身份已经是备胎了,饭碗还挂在“多发电”那头,对不上。对不上,就会继续争发电空间,争来的每一度电,都可能把本可以送出去的风光挤掉一截。
达峰的时间表是清楚的,煤炭消费预计2027年前后见顶,进入平台期。平台期听起来温和,但它可以通向两种完全不同的局面。
一种是总量稳住之后,煤电的利用小时有序往下走,容量补偿慢慢接住它的新角色,退出有路径、有节奏。
另一种是总量不涨了,煤电的存量借着“备用”的名义继续堆,新能源装机继续创纪录,实际消纳却被卡在原地,两边都在长,只有清洁电量的份额在磨。
区分这两种局面的标志不在煤电装机的绝对值,而在利用小时能不能止住跌势、弃风弃光能不能掉头、“备用”的边界有没有被制度画清楚。
中国烧掉全球一半以上的煤,这件事不会因为某一条装机捷报就自动翻篇。总量走平只是第一步,接下来要看的是结构肯不肯跟着动。结构不动,走平就只是暂时安静。
信源:
第一财经,2026年2月6日,《中国四地光伏利用率跌破90%》
中国能源产业发展网,2026年10月9日,《煤电49.7%之后的火电账本》
FT中文网,2026年8月19日,《中国煤电的“双重保护”悖论》
浙江省经济信息中心转载新华社报道,2026年2月11日,《怎样理解推动煤炭和石油消费达峰》