周五的创业板跌了3.32%,半导体、光模块全线回调,但江苏银行、南京银行、成都银行、杭州银行同一天创了历史新高。盘面还是那个跷跷板,持有科技的人又在心心念念的让银行赶紧跌。
但这次盼的东西,可没那么容易了,三季度末险资持有上市银行市值约5149个亿,覆盖27家,三季度在7家银行增持或新进。8月新规落地后,股息收入可以直接计入净投资收益,加上OCI账户里股价波动不进利润表,险资买银行已经从觉得便宜的买一点,变成了账本上必须做的配置动作。
公募回补的仓位,科技一反弹可能就跑了。险资这笔钱,除非监管口径或者负债端出大事,不会因为一根阴线掉头。你盼它跌,跌了,险资可以直接走人,筹码只是从一批人手里换到另一批更不愿意卖的人手里而已。
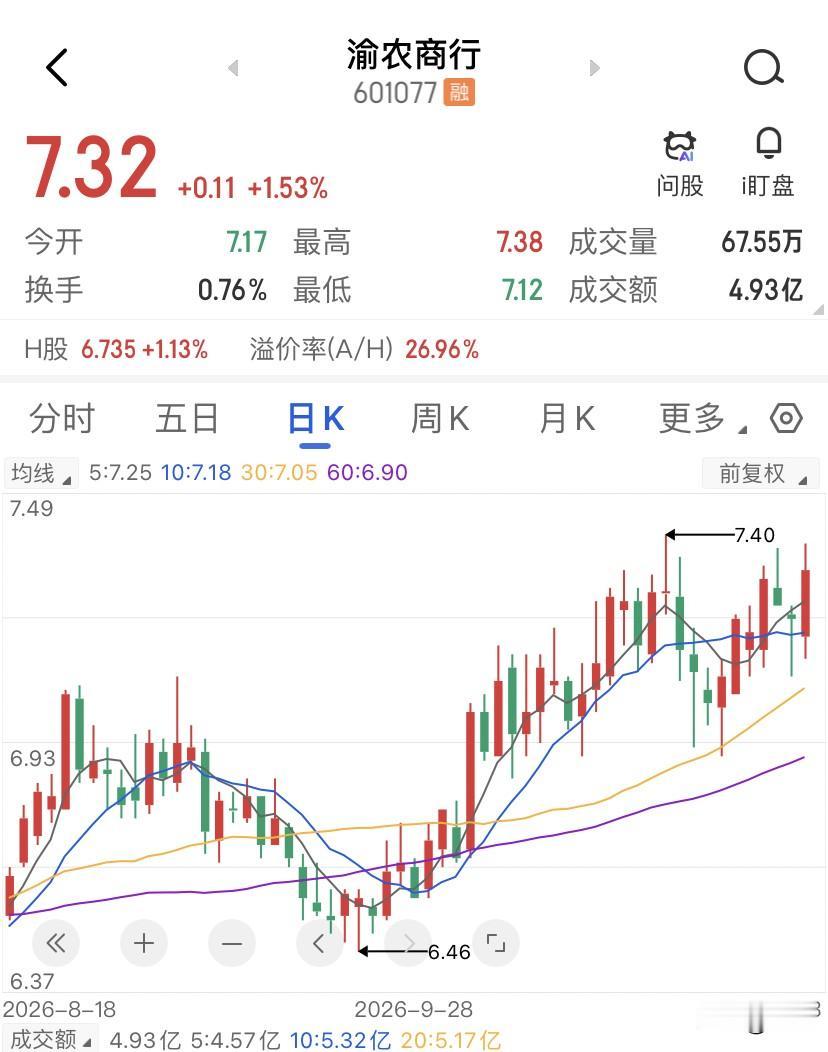
渝农商行,长江证券10月底的研报直接把它列为滞涨修复标的,PB只有0.56倍,预期股息率4.93%,同时前三季度ROE还有10.97%,是A股上市银行里少数还能站在10%以上的。盈利增速稳在5%以上、估值不到0.6倍PB的银行,板块里你甚至挑不出有几家。
但渝农商行的不是弹性,是便宜的好资产还没被搬完。走势上,这种票不会给你涨停板的快感,但险资按季度慢慢配,修复的方向比节奏更加的确定。
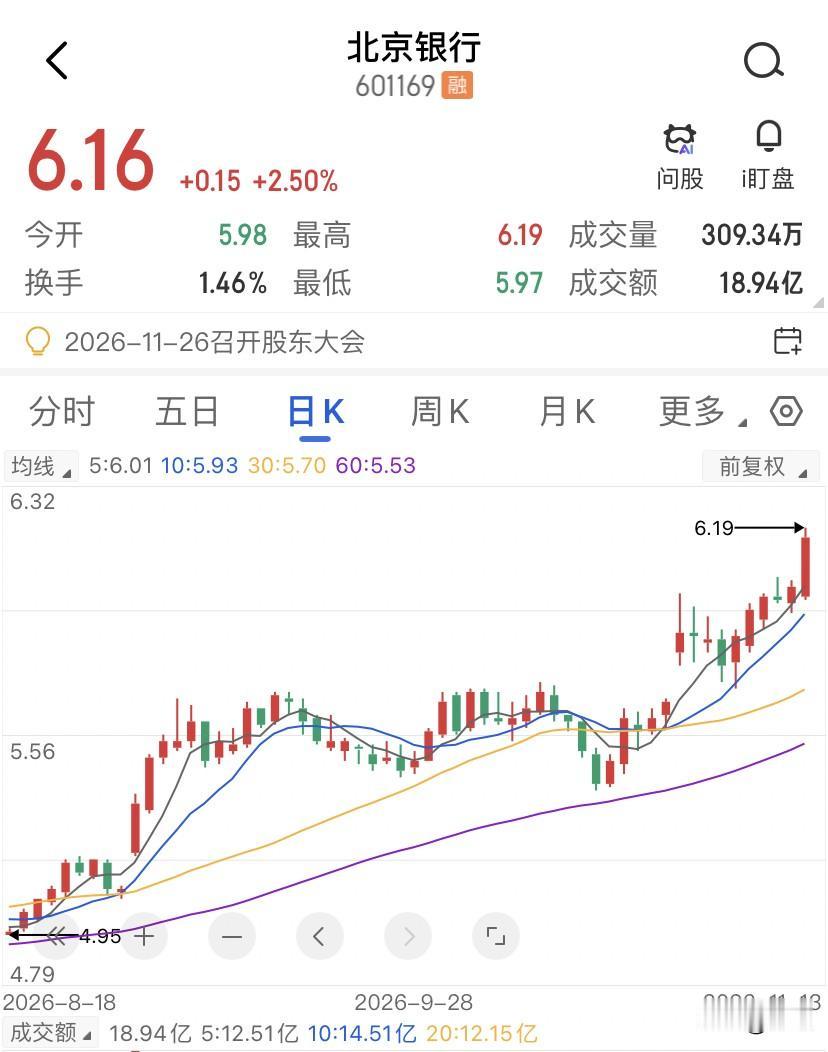
北京银行上周五那天它涨了2%以上,在创新高的城商行面前就像是个小跟班的。但你要是翻翻它的持仓,全部基金占自由流通市值只有0.53%,主动基金只有0.18%,几乎没人看。而前三季度营收和净利润都是6%以上的增长,不良率1.29%,拨备覆盖率200%以上,PB 0.42倍,静态股息率接近5%。
一只基本面在修复、股息率在5%附近、机构几乎空仓的银行,险资要配的时候不需要跟谁抢筹了。走势上,它不会是最先被看见的,但一旦滞涨修复的逻辑从渝农商行这类标的扩散开,北京银行就是被低配最严重的那一档,补的空间比跌的空间要大。
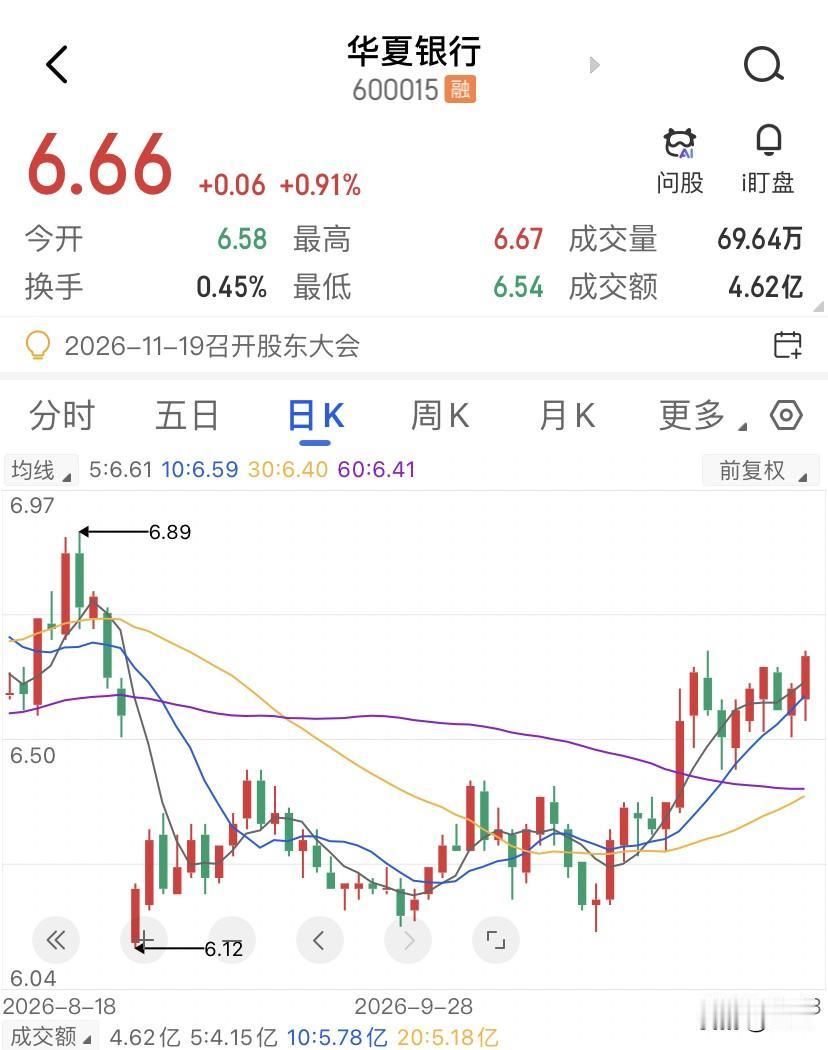
而华夏银行这只票账面最难看了,前三季度归母净利润降了18%,看起来像出了什么大事。但营收还是增了18.5%,拨备前利润增了27%,利润下降是因为信用减值多提了将近87%,主动把存量风险往外清。净息差1.58%,同比还升了3个基点,不良率1.50%,比年初降了5个基点。股息率6.3%往上,PB常年在0.33倍附近。
人保财险作为大股东拿了华夏银行16%以上,一动也没动。华夏银行的问题从来不是会不会跌,是市场愿不愿意给它时间。险资的时间恰恰比公募多。走势上,利润的底大概率在四季度到明年一季度之间出现,在那之前股价可能还要磨,但6%以上的股息拿着等,对配置盘来说不是坏交易。