英伟达这一仗打完,美方至少50年之内都无法在芯片上锁死中国。原因很简单:封锁只会让原来“躺平”的市场瞬间激活,当国内大厂别无选择必须支持国货的时候,垄断者的护城河就成了废纸。黄仁勋的离场不是终结,而是中国芯片彻底了摆脱“海外依赖症”的成人礼。
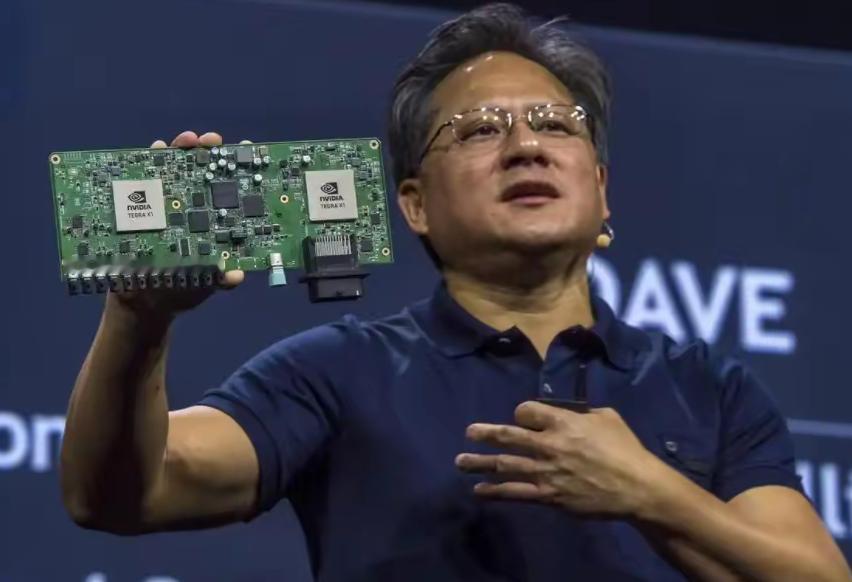
美东时间11月12日,英伟达官网挂出一则短公告:执掌公司33年的黄仁勋,辞去总裁、CEO和董事全部职务,即刻生效,CFO科莱特·克雷斯临时接棒。
消息一出英伟达股价盘中跳水,市值一天蒸发约1.2万亿元人民币,国内舆论场也跟着热闹,有人惊呼"中间人走了,算力水龙头要被拧死",有人感慨一代传奇谢幕。
但翻遍各路分析,很少有人点破一件事:黄仁勋走不走,其实已经不影响中国算力的走向了,真正的大戏,半年前就在广东韶关一间机房里开演了。
IDC最新报告显示,2026年上半年,英伟达在中国数据中心AI芯片市场的份额已经掉到34%,出货量67.8万颗,同比暴跌44%,另一边华为昇腾出货57.2万颗,份额28%,同比接近翻倍,两家差距只剩6个百分点。
三年前这个数字还是"英伟达几乎全包",三年时间从碾压到贴身肉搏,这个转弯速度比很多人预想的快得多。
为什么转得这么快,不是国产芯片突然造出了神U,而是封锁硬生生逼出了一条"用户反馈回路"。
过去国产AI芯片最大的死穴,并不是做不出来,而是做出来没人敢用,大厂怕踩坑,开发者不愿适配,bug报上去没人改,工具链自然就长不出来,这是一个死循环。
现在这个循环被外力砸破了,大厂没得选,只能把模型往国产卡上搬,遇到问题就和芯片厂一起调,编译工具、算子库、通信协议一样一样磨,用的人越多,问题暴露得越快,迭代速度就越猛,美团那套1.6万亿参数的LongCat-2.0,就是在五万多张国产卡上花一个多月从头训出来的,而且训练成本比全球其他同量级模型还低。
这意味着国产算力不只是"能用",已经开始在经济账上划算了,当年安卓能翻盘,靠的不是某一款手机,而是整个开发者生态被海量用户喂出来的,中国芯片正在走同一条路。
单看单卡峰值算力,华为最新的950DT确实还追不上英伟达最顶的那几张卡,但AI训练拼的早就不是单兵,而是整个集群的协同效率,华为即将商用的950超节点,最多能把8192张卡连成一个整体,靠高速互联和分布式软件,把"人多"变成"力量大"。
这其实是中国制造业的老本事:单点落后,就用体系作战补,高铁不是每一节车厢最快,但整网调度起来就是世界第一;特高压不是单台变压器最精,但全套系统组网就是别人抄不走,芯片行业到了万卡级规模,比的就是这种系统整合能力,而这恰恰是中国供应链最擅长的事。
2025年7月31日,国家网信办就H20芯片的漏洞后门安全风险约谈了英伟达,当时美国还有议员嚷嚷着要给出口芯片装"追踪定位"功能,甚至有业内消息说"远程关闭"技术已经成熟。
打过仗的人都懂一个道理:扳机攥在别人手里,枪再快也不敢往主阵地扛,韶关那座万卡集群,名字起得特别直白,"国芯训国模",国产芯片训国产模型,55亿投资、11520张昇腾910C、30个超节点,堆在过去靠挖矿炼钢过日子的粤北山城,这不是跟风凑热闹,是把算力的命门从别人手里拿回到自己手里。
黄仁勋的离场,更像是一个时代的注脚,他在任这十几年,一边顶着美国出口管制的压力,一边改芯片规格想继续卖中国市场,A800、H800、H20一路"特供"过来,算是在夹缝里把生意做到了极致,但管制一轮比一轮紧,最后连H20都被冻结了许可,门一扇扇关上,不是他不想开,是这扇门本来就不由他一个人说了算。
当然差距要承认,最顶尖的制程、EDA工具、先进封装、HBM存储,这些短板不是三五年能补齐的,短期阵痛一定有。
但长期看外部封锁反倒成了一剂猛药,它逼着整个产业链从"造不如买"的舒适区里站起来,逼着大厂把真金白银砸进国产生态,逼着几万工程师把工具链一寸一寸磨出来,技术路线一旦分叉,就再也合不到一起去了。
很多年后回头看,2026年这个秋天,大概会被记成一个分界点:不是因为某个人走了,而是因为中国算力终于学会了自己走路,韶关的灯还亮着,美团的模型还在迭代这就够了。