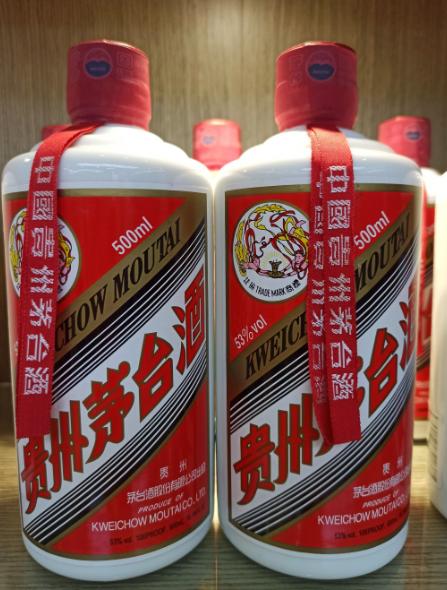
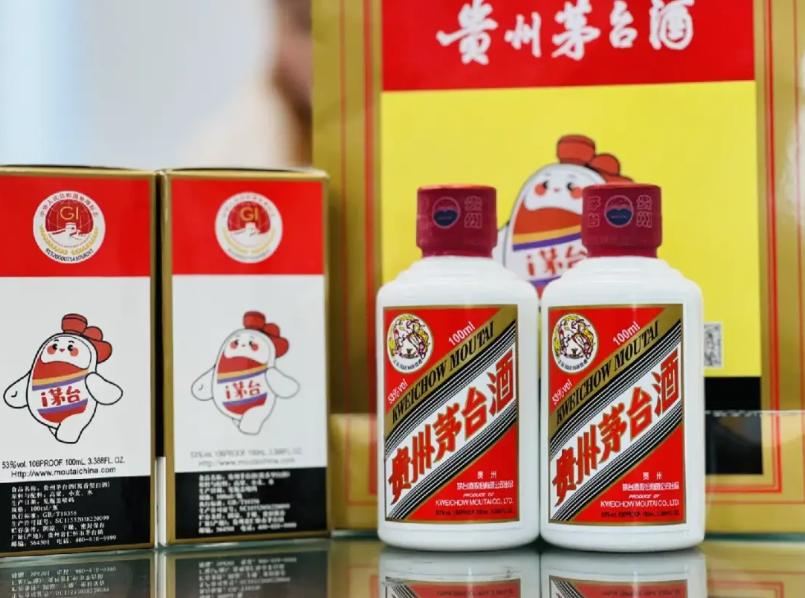
茅台不需要抢购了,白酒正在挤出“伪稀缺”的水分,回归真实需求。11月10日,茅台召开2026年三季度业绩说明会,宣布了一项重要决定:“i茅台”将从抢购模式逐步转向日常售卖。
动作比话快。当晚i茅台就改了规则:11月11日起,精品、15年、30年陈年、马年经典版等16款产品改成全天动态补货;飞天500ml带杯、1L装和年份酒,仍按早9点、晚8点定时投放。
别小看这一改。定时抢购本身就是“伪稀缺”的仪式感。每天到点,几十万人守手机拼手速,抢到转手加价卖给烟酒店。
这门套利生意,快没水了。2021年中秋飞天散瓶批价3170元,出厂价969元,单瓶价差2200元。到今年压到340元左右,黄牛抢一瓶转手只赚11块到41块,连跑腿费都不够。
价差怎么削平的?1月1日取消指导价,53度飞天1499元上i茅台。3月31日合同价从1169元调到1269元,自营零售价提到1539元,沿用八年的1499元作废。到9月8日,年内已第六次调价。逻辑就一句,随行就市,市场卖多少,官方就跟到多少。
渠道权力也换了手。前三季度直营收入737.74亿元,增32.79%;i茅台做了585.62亿元,增3.61倍,占营收四成多。批发代理571.2亿元,降21.58%。
最能说明问题的是合同负债。三季度末20.84亿元,年初80.07亿元,少了约74%。这数字过去是渠道信心的晴雨表,经销商肯打款就是看好后市,现在公司说它已不是主要指标。说白了,不再往经销商仓库压货冲业绩,卖得动才发,发之前才打款。
代价写在报表上。前三季度毛利率89.58%,降1.71个百分点。去年营收净利已经双降,今年上半年净利445.17亿元,又降1.95%,成了头一份增收不增利的半年报。
好在三季度缓过来了。单季营收410.06亿元增3%,净利199.51亿元增3.78%,双双转正。按真实需求定投放,路子通了,就是利润薄了。
茅台为什么肯吃这个亏?看行业就懂。2025年白酒产量354.9万千升,降12.1%,连续九年下滑。行业平均存货周转900天,一批酒从进仓到卖掉要两年半。规模以上酒企十年少了一半。
不是酒不稀缺了,是接盘的人少了。过去“越涨越囤、越囤越涨”,靠商务宴请和礼品需求一直扩张。现在商务收缩,家宴自饮成主力,囤酒的一撤,价格立刻露底。
所以“伪稀缺”说得挺准。真稀缺是15.03平方公里核心产区,是五年才出厂,是30道工序、165个工艺环节,是调酒师几十年练出的手。这些搬不走,砸钱也砸不出来。
假稀缺是另一回事。层层分销、配额批条、经销商捂货、黄牛蹲点,把酒从仓库到餐桌的路堵成迷宫,再说这叫珍贵。消费者不是买不到酒,是买不到价格真实的酒。
挤掉的就是后一种水分。11月11日飞天终端均价1770元。双节前批价冲到1750到1760元,节后回到1720到1740元,没有往年那种断崖跳水。
价格稳住,开瓶率上来,投机库存压到低位。渠道每月存销比小于1.0,酒进店一个月就能卖掉。
经销商的日子也在变。非标产品推代售制,货权归厂家,经销商交保证金,卖出拿约5%服务费,卖不掉可退。靠囤货吃差价的“坐商”,现在得跑市场、做服务、找客人。说白了,酒厂把定价权收回来了。
难题在后面。i茅台注册用户9690.78万,35岁以下占44.37%,看着年轻。可这是平台用户的年龄,不是喝酒人的年龄。20到35岁人群里,52%喝啤酒,29%选洋酒果酒,只有19%选白酒。
抢购能取消,口味难改。茅台能把酒送到手上,却替年轻人改不掉对高度白酒的排斥。这题比压价难。
我的看法很直接。抢购转日常售卖,不是促销,是把“稀缺”的解释权从渠道手里拿回来。以前谁囤得多谁说了算,现在产能、工艺和消费者买不买说了算。
白酒这轮调整,淘汰的不是价格,是靠制造紧张感赚钱的模式。往后拼的不是谁抢得到,是谁喝得掉。能把酒卖进家宴、自饮和年轻人的第一口,才算本事。