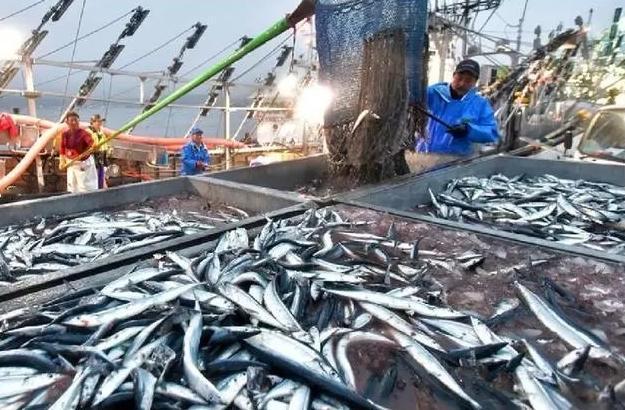
日本排核污染水后,怪事来了:刚开始各国对海鲜躲都来不及,如今 3 年过去,核污染水还在往海里排,为啥日本海鲜反而不愁出口?大家也照样吃海鲜,难不成日本真另辟蹊径了?
2023 年 8 月排海启动之初,中国、韩国等主要市场接连收紧进口管制,日本水产行业一度陷入恐慌,扇贝、海参等主力出口品类批发价近乎腰斩,行业普遍预测出口规模会进入长期萎缩通道。
但三年过去,账面数据却走出了完全相反的曲线。
根据日本农林水产省的统计,2025 年日本水产品出口额回升至 4231 亿日元,同比增长 17.2%,创下历史新高;2026 年 1 月至 7 月,出口额已经达到 2726.92 亿日元,同比再涨 18.6%,涨势丝毫没有停下的意思。
很多人第一反应是,难道核污染水真的没有影响,各国都放下顾虑了?我认为这话说对了一半,放下顾虑的是部分国家的政客,不是普通消费者;恢复的是账面出口数字,不是市场真实的信任。
最直观的变化,就是日本海鲜的出口版图彻底换了一遍。
排海之前的 2022 年,中国大陆占日本水产品出口额的 22.5%,香港占 19.5%,两地加起来超过四成,是绝对的核心市场。
排海之后中国大陆全面暂停进口,2024 年日本对华出口直接暴跌 93%,几乎清零。
空缺出来的市场份额,被三个方向填上了。
第一个是美国,2026 年前七个月日本对美水产出口约 650 亿日元,已经坐稳日本水产第一大买家的位置。
鰤鱼这类高端品类六成以上都销往美国,增速接近七成。
第二个是东南亚,越南、泰国分别以 309 亿、241 亿日元的规模冲进前五,其中鲭鱼对越南出口同比激增 122%,增量几乎全被越南吃下。
第三个就是中国香港,依然保持 479 亿日元的规模,稳居第二。
这三个方向,每一个都藏着不小的门道。
先说美国,作为日本的政治盟友,从排海之初就没有出台任何针对性的进口限制,2026 年初还通过了日本渔业的海洋哺乳动物保护法同等性认定,等于给日本水产进入美国市场彻底开了绿灯。
在我看来,这里面安全考量早就排在了政治站队后面。
美国自己对进口水产品的检测本就宽松,再加上政治层面的背书,日本水产自然能长驱直入。
至于美国消费者有没有充分的知情权,会不会在意核污染的长期风险,显然不在政客的优先考虑里。
再看东南亚的越南和泰国,这两个国家不只是单纯的消费市场,更扮演了 “加工中转站” 的角色。
大量日本产的原料水产品运到越南、泰国的加工厂,经过切片、腌制、封装等简单加工,换个原产地标签,就可以打着东南亚水产的名义销往全球各地,包括那些对日本水产有进口限制的市场。
韩国就有媒体曝光过,当地流通的不少加工水产制品,原料其实来自日本福岛周边地区,只是因为在第三国完成加工,就绕开了韩国对日本 8 个县的水产品进口禁令。
这种 “洗产地” 的操作,才是日本海鲜出口数字好看的核心密码之一。
中国香港的角色同样微妙。
香港只禁止福岛等 10 个都县的水产品进口,日本其他地区的水产只要提交来源声明就能进入。
而香港本身是重要的转口贸易港,大量进入香港的日本水产,并不会全部留在本地消费,一部分会通过各种渠道流向周边地区。
说白了,香港成了日本水产绕过全面管制的一个缓冲带。
除了市场转移和转口操作,日本政府的财政托底也是关键因素。
为了稳住水产行业,日本政府拿出巨额资金,直接收购滞销的扇贝等产品,补贴企业开拓新市场,甚至出钱在全球做公关宣传。
有分析直接指出,日本水产出口的增长,很大一部分是财政砸出来的虚假繁荣,不是市场自然需求的恢复。
一旦政府补贴退坡,行业马上就会露出原形。
当然,日本对外最拿得出手的依据,是国际原子能机构的报告。
2026 年 10 月国际原子能机构发布的最新报告称,福岛周边海水和鱼类样本的检测结果与日方数据一致,排放的放射学影响可以忽略不计。
这份报告成了日本官方反复引用的 “安全证明”,也是很多国家放松管制的借口。
但我必须指出,这份报告的局限性非常明显。
国际原子能机构的采样范围只局限在排放口附近的有限海域,检测的核素种类也集中在氚、铯等少数几种,对于长期、低剂量辐射在海洋生物体内的累积效应,以及多种核素共同作用的健康影响,报告并没有给出完整的结论。
更不用说,排海是长达几十年的持续行为,三年的检测数据根本不足以覆盖长期风险。
把 “暂时没测出超标” 等同于 “绝对安全”,本身就是偷换概念。