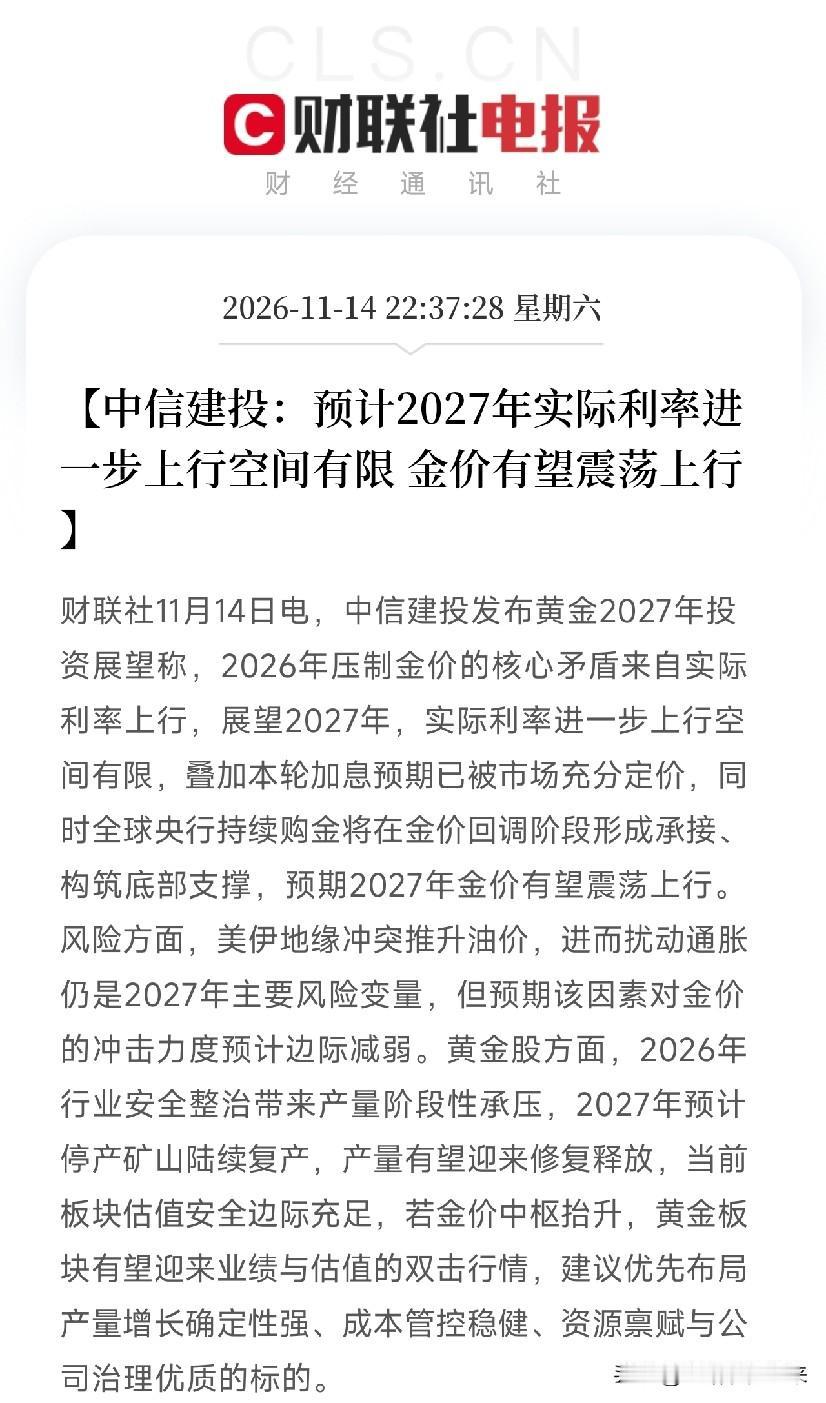
晚上10点37分,一条研报弹出来,让盯着黄金的人把刚合上的电脑又打开了
中信建投2027黄金展望:实际利率上行空间有限,金价有望震荡上行,但真正的看点藏在黄金股的双击里
不是金价异动,不是央行购金数据,而是中信建投发布的2027年黄金投资展望:2026年压制金价的核心矛盾来自实际利率上行,展望2027年,实际利率进一步上行空间有限,叠加本轮加息预期已被市场充分定价,全球央行持续购金将在金价回调阶段形成承接、构筑底部支撑,预期2027年金价有望震荡上行。
风险方面,美伊地缘冲突推升油价、进而扰动通胀,仍是2027年主要风险变量,但预期该因素对金价的冲击力度边际减弱。
黄金股方面,2026年行业安全整治带来产量阶段性承压,2027年预计停产矿山陆续复产,产量有望迎来修复释放。当前板块估值安全边际充足,若金价中枢抬升,黄金板块有望迎来业绩与估值的双击行情,可以优先布局产量增长确定性强、成本管控稳健、资源禀赋与公司治理优质的标的。
三段话,三个层次:金价怎么看、风险在哪、黄金股怎么买。拆开看,味道就出来了。
先看金价判断的核心逻辑。中信建投把2026年压制金价的主因归结为实际利率上行,2027年这个压力边际减弱。说白了就是:利率还在高位,但最紧的时候可能过去了。加息预期已被市场充分定价,意味着坏消息打得差不多了。央行购金在回调时承接,是底部支撑,不是上涨引擎。三条线合在一起,指向震荡上行,不是单边大涨,是重心慢慢抬。
再看风险端。美伊冲突推油价、扰动通胀,是2027年的主要变量,但冲击力度边际减弱。这句话很关键。它等于说:地缘风险还在,但市场对它的定价已经钝化。油价涨会扰动通胀预期,但不太可能像前几年那样把金价一把推上天。风险没消失,只是弹性在衰减。
然后看黄金股那段,这才是整篇研报比较硬的部分。2026年安全整治导致产量阶段性承压,2027年停产矿山陆续复产,产量修复释放。当前板块估值安全边际充足。若金价中枢抬升,黄金板块有望迎来业绩与估值的双击。
这段话的逻辑是:金价涨是估值端,产量复产是业绩端,两端同时往上走,才是双击。只有金价涨、产量不增,那是估值修复;只有产量增、金价不涨,那是业绩兑现。两个一起走,才是研报说的双击。但前提是若金价中枢抬升这几个字,就是风险提示。
更值得琢磨的是优先布局那三个定语:产量增长确定性强、成本管控稳健、资源禀赋与公司治理优质。这三个条件不是随便写的。产量增长确定性强,说的是复产节奏和扩产计划看得清;成本管控稳健,说的是金价震荡时还能守住毛利率;资源禀赋和公司治理优质,说的是矿的品位、储量和管理层靠不靠谱。三个条件筛下来,黄金股里能同时满足的,是少数。
这就是我们反复强调的那层逻辑。黄金的上半场,拼的是金价弹性、避险情绪、央行购金;下半场,拼的是产量修复、成本曲线、资源禀赋和估值安全边际。金价震荡上行是宏观判断,黄金股双击是微观选股,中间隔着复产节奏、成本管控和公司治理三道关。研报给了方向,但没给答案,答案要你自己去翻。
掏心窝子的话放这儿。这篇研报不是让你明天开盘就去追黄金股,它给的是一个更冷静的视角:看黄金,不能只看金价K线,要看实际利率的方向、央行购金的持续性、地缘风险的定价是否钝化;看黄金股,不能只看金价弹性,要看停产矿山什么时候复产、成本曲线在什么位置、估值安全边际够不够厚。研报说若金价中枢抬升,这个若字,就是你要盯的变量。
去翻一翻,谁的停产矿山复产时间表最清晰,谁的成本曲线在行业里最低,谁的资源禀赋和储量最有底气,谁在安全整治后产能修复弹性最大,谁又在金价震荡时还能守住自由现金流。那才是这轮黄金震荡上行和黄金股双击预期里,真正被产量修复和估值安全边际同时推上台前的硬核方向。
风险也在。实际利率上行空间有限是机构判断,若通胀反复或美联储加息超预期,实际利率仍可能上行;加息预期充分定价不等于不会重新定价;央行购金节奏受储备政策和金价水平影响,非线性支撑;美伊冲突对油价的冲击力度虽预期边际减弱,但地缘事件不可预测;黄金股复产节奏受安全整治、矿山审批和品位波动影响;研报建议是机构观点,不构成收益承诺。方向可以看,仓位要管住。