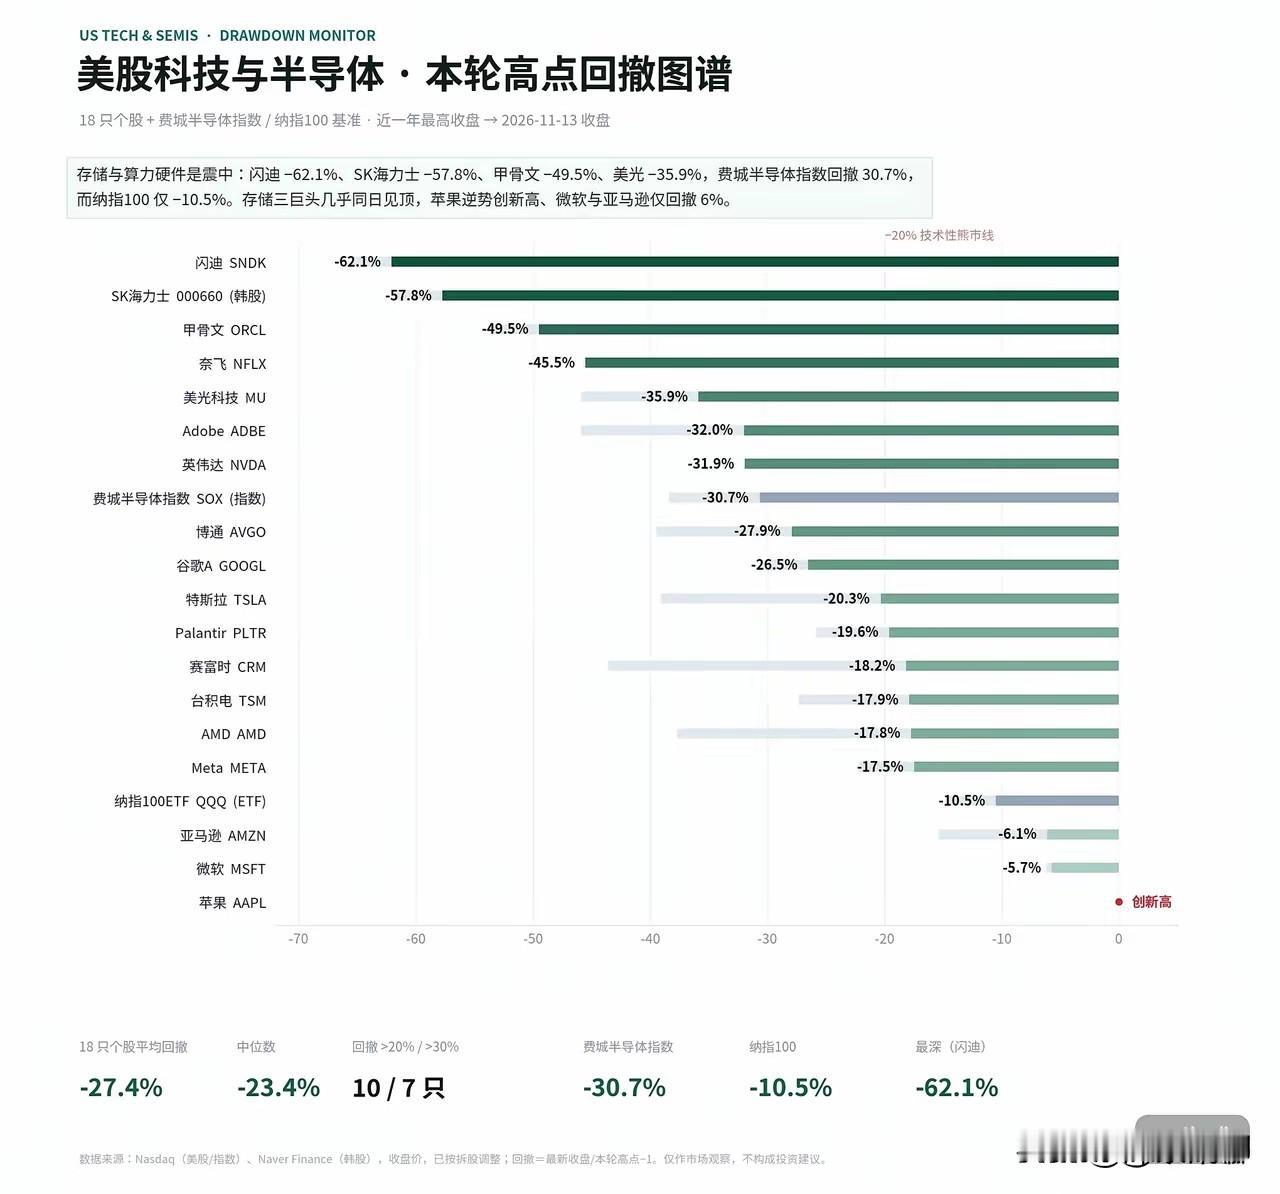
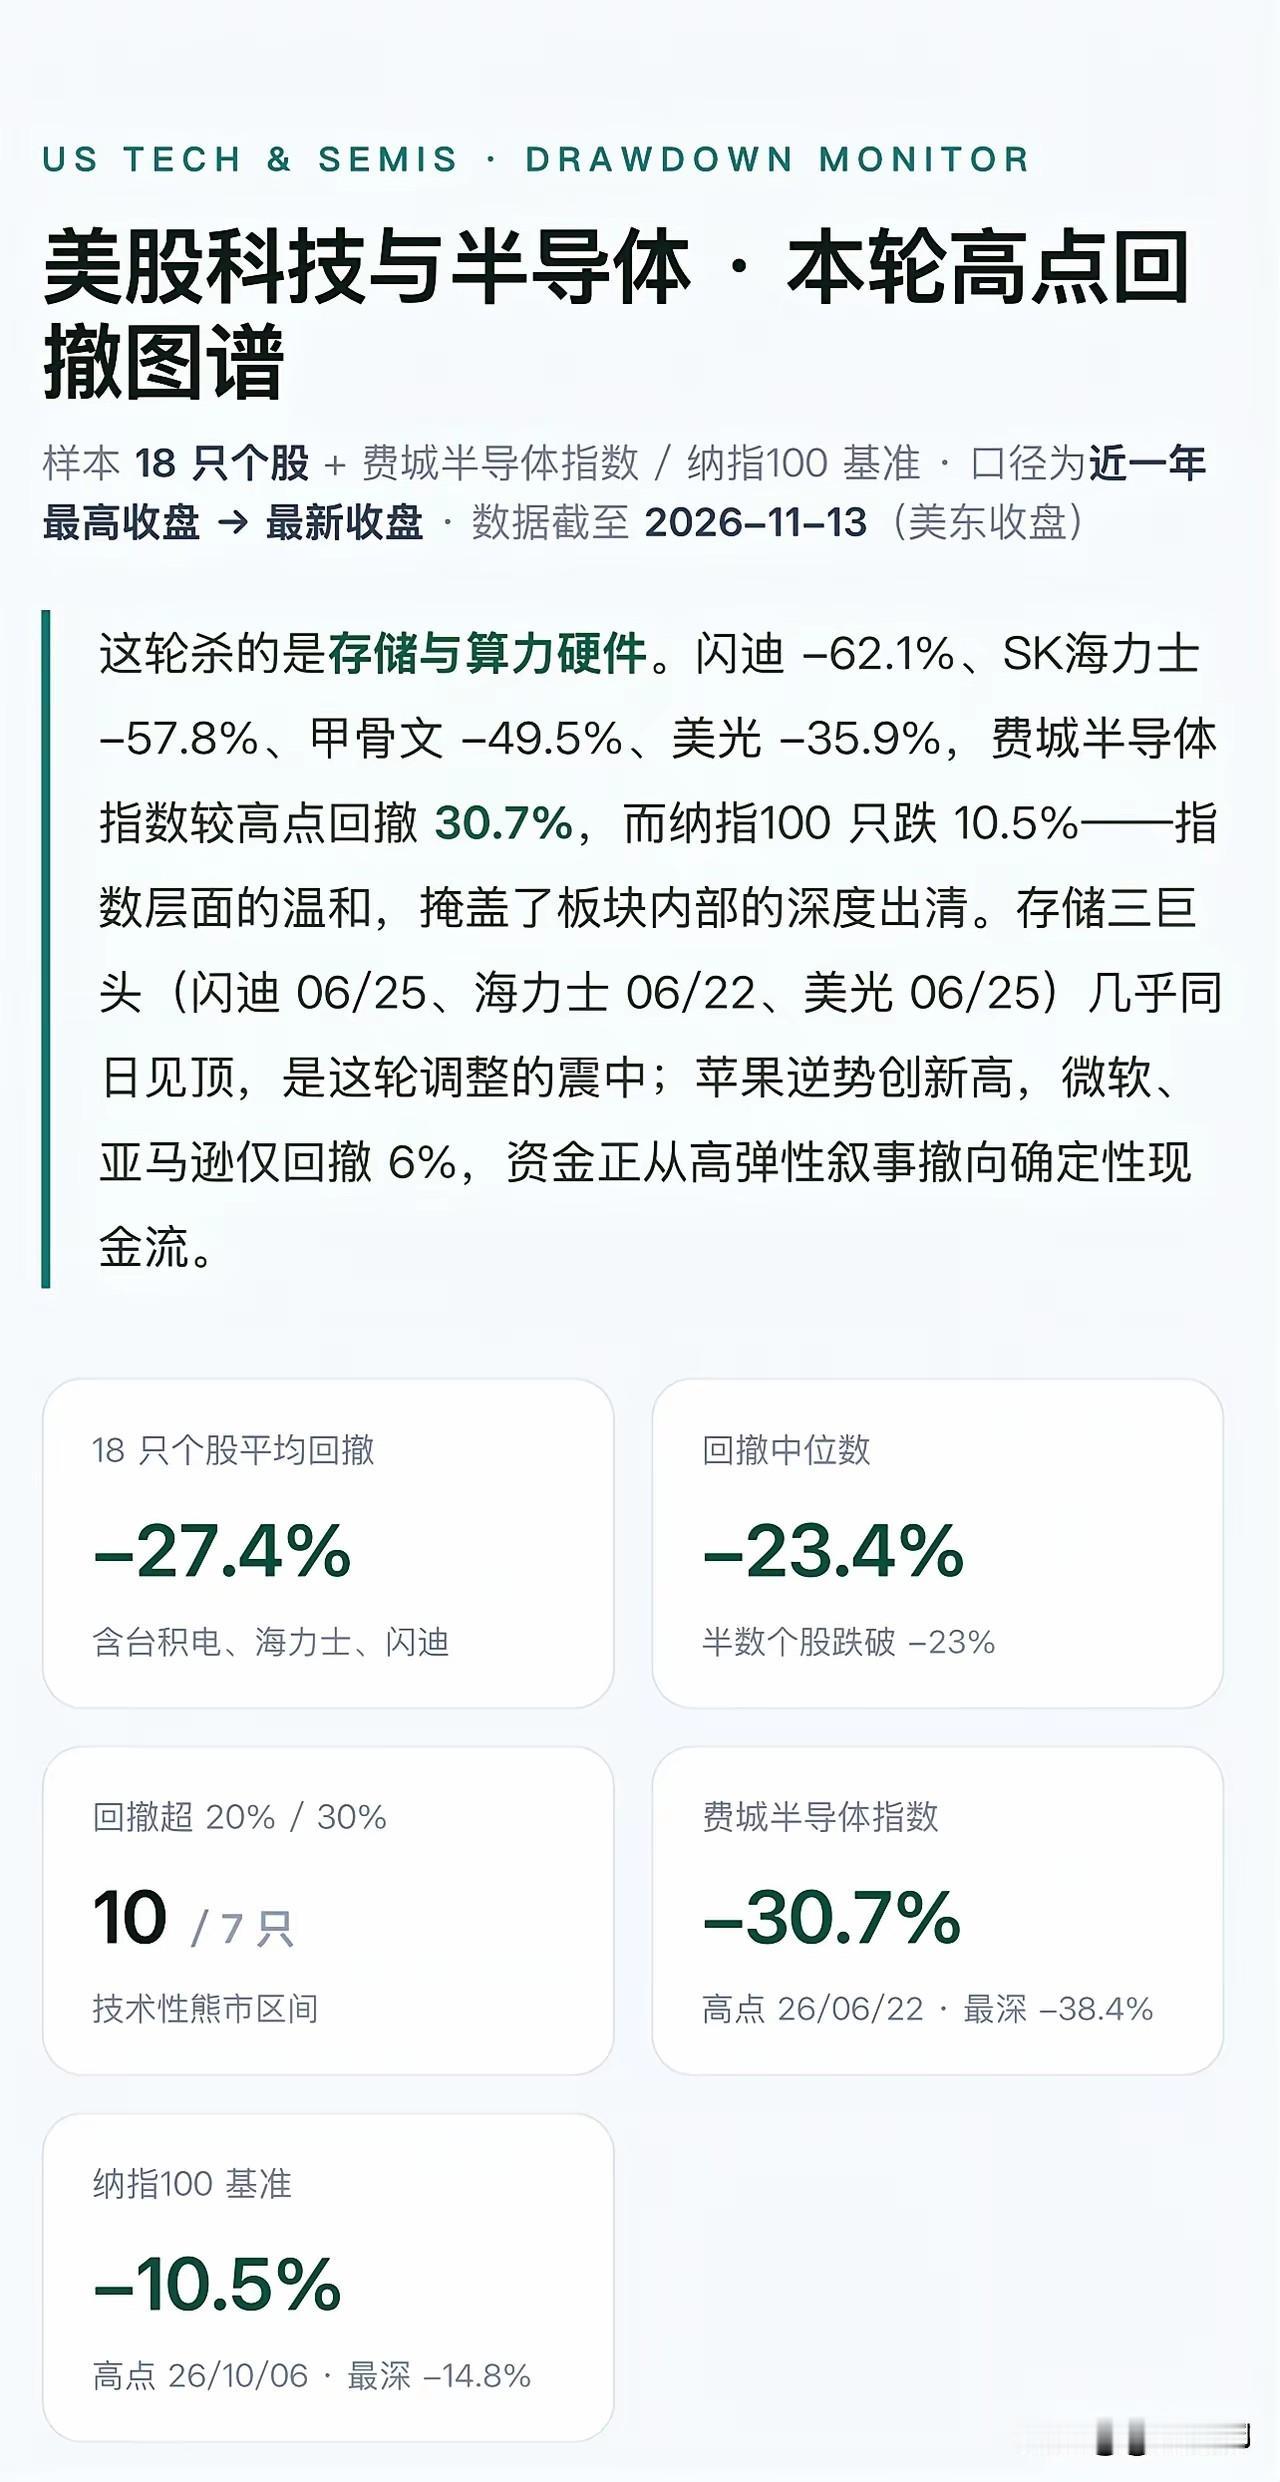
这两张图和数据,可以说是扒下了“纳指没怎么跌,美股科技依然坚挺”的伪装。
网友认为,今年内,从最高点回撤以来,纳指100看似只回撤了10.5%,但撕开面子看里子,费城半导体指数大跌30.7%,闪迪跌了62%,SK海力士跌了57.8%,美光跌了35.9%,10只个股跌入技术性熊市。
我认为,这不是什么“牛市正常回踩”,这就是对AI硬件和半导体产业链的“泡沫出清”。
当苹果逆势创新高、微软亚马逊仅回撤6%,而半导体存储巨头集体腰斩时,资金的真实意图已经明牌:无情抛弃重资产、高弹性的“算力叙事”,涌入有确定性现金流的“防御终端”。
这也意味着,A股芯片、算力硬件等“国产替代”的故事,短期内面临着估值重塑。
很多网友认为,美硬科技在高位,A股双创跌多了,位置不一样。并且认为,现在美硬科技跌,A股双创应该反弹了。
事实,并非如此。
一、揭开“指数幻觉”:资金去硬件化
1,指数被巨头绑架:纳指100之所以看着温和,是因为里面装着微软、苹果、亚马逊这些现金流充沛的软件和终端巨头(苹果甚至创新高)。它们扛住了指数的面子。
2,硬件泡沫被戳破:真正代表“AI卖水人”的半导体硬件,才是资金撤离的重灾区。
存储三巨头(闪迪、海力士、美光)几乎同日见顶,这说明机构对“数据中心无限扩张带来芯片供不应求”的叙事,进行了系统性的清算。
3,从“杀估值”到“杀盈利”:现在不仅是高利率杀估值,更可怕的是微软下调资本开支、渠道砍单。一旦盈利预期下修,现在的“便宜”瞬间就会变成“昂贵”。
二、英伟达事件:压垮信仰的最后一根稻草
1,带头大哥的崩塌
黄仁勋的闪辞,让资本市场彻底看清了英伟达内部管理的脆弱(单核大脑、CUDA生态无人接班)。连大哥都被董事会和政客折腾成这样,底下的小弟(半导体产业链)谁还敢信“牛市永存”?
2,信用收缩的达摩克利斯之剑
CoreWeave信用利差飙升,AI基建高度依赖债务。一旦GPU抵押品价值缩水,信贷收缩就会引发连环爆仓。
三、对A股“国产替代”的不利映射
1,故事不新鲜了
A股半导体的“国产替代”逻辑虽然硬,但前期已经被炒作透支了很高的估值。现在美股硬件泡沫破裂,全球科技周期共振向下。
昨天我也分析了,美股正在开启由科技成长向防御切换,资金从高位科技出来,流入金融和医药。
2,警惕A股的“跟跌”
不要以为A股有“国产替代”护体就能独善其身。在流动性收缩和全球风偏下降的背景下,A股高位科技股(尤其是光模块、算力芯片)的补跌风险很大。任何反抽,都是主力自救的逃命波。
我认为,本轮硬科技反弹结束了。以前的两波反弹还像模像样,这次的反弹刚刚开始启动就结束了,是因为英伟达这最后一根稻草。英伟达10月初还创了新高。这么快就崩了。
A股双创前两轮反弹像回事,是因为还有幻想,这次英伟达事件,已经确认了泡沫破了。
不是说A股双创还要跌多少,昨天证监会负责人在上海首届中国资本市场学术年会上,并没有直接说“维护资本市场稳定”这类短期直接的表态,而是转向了“深化市场稳定长效机制研究”。
结合美股半导体泡沫正在出清的现实,A股双创里的AI硬件(光模块、算力芯片)在监管视角里,短期不具备被“呵护拉升”的政策基础。
或许,A股双创融资盘,有可能就奔着出清去了。这只是我的看法,很多持有双创的网友可能不喜欢听,但有这个可能,而且还很大。
四、我的实操防御:看透周期,坚守避风港
不碰双创,守低位医药。跌了就加仓,涨了就T出机动仓。
有网友说我为自己持仓找理由,说反了,我是先分析的理由,才持仓的。4月我就认为创新药的行情在下半年,6月提醒创新药启动了。
最后总结几句:
美股硬件的泡沫正在破裂,指数温和的背后是半导体的大幅回调,有10只个股已经进入技术性熊市。科技重要不假,但估值高了也会回撤,出清泡沫再出发,关键,自己能不能接受回撤。
拥抱有现金流的防御资产,才是穿越这场科技寒冬的出路之一。
以上内容是我个人对于市场的观察与理解,仅为交流,不作为投资建议。股市是多噪音市场,影响因素复杂,任何分析都是预估,是主观的大概率,不存在100%正确。市场有风险,决策需谨慎。
信息来源:
数据来自于权威财经渠道公开数据,可查证,可追溯。
股民交流 市场资金逻辑