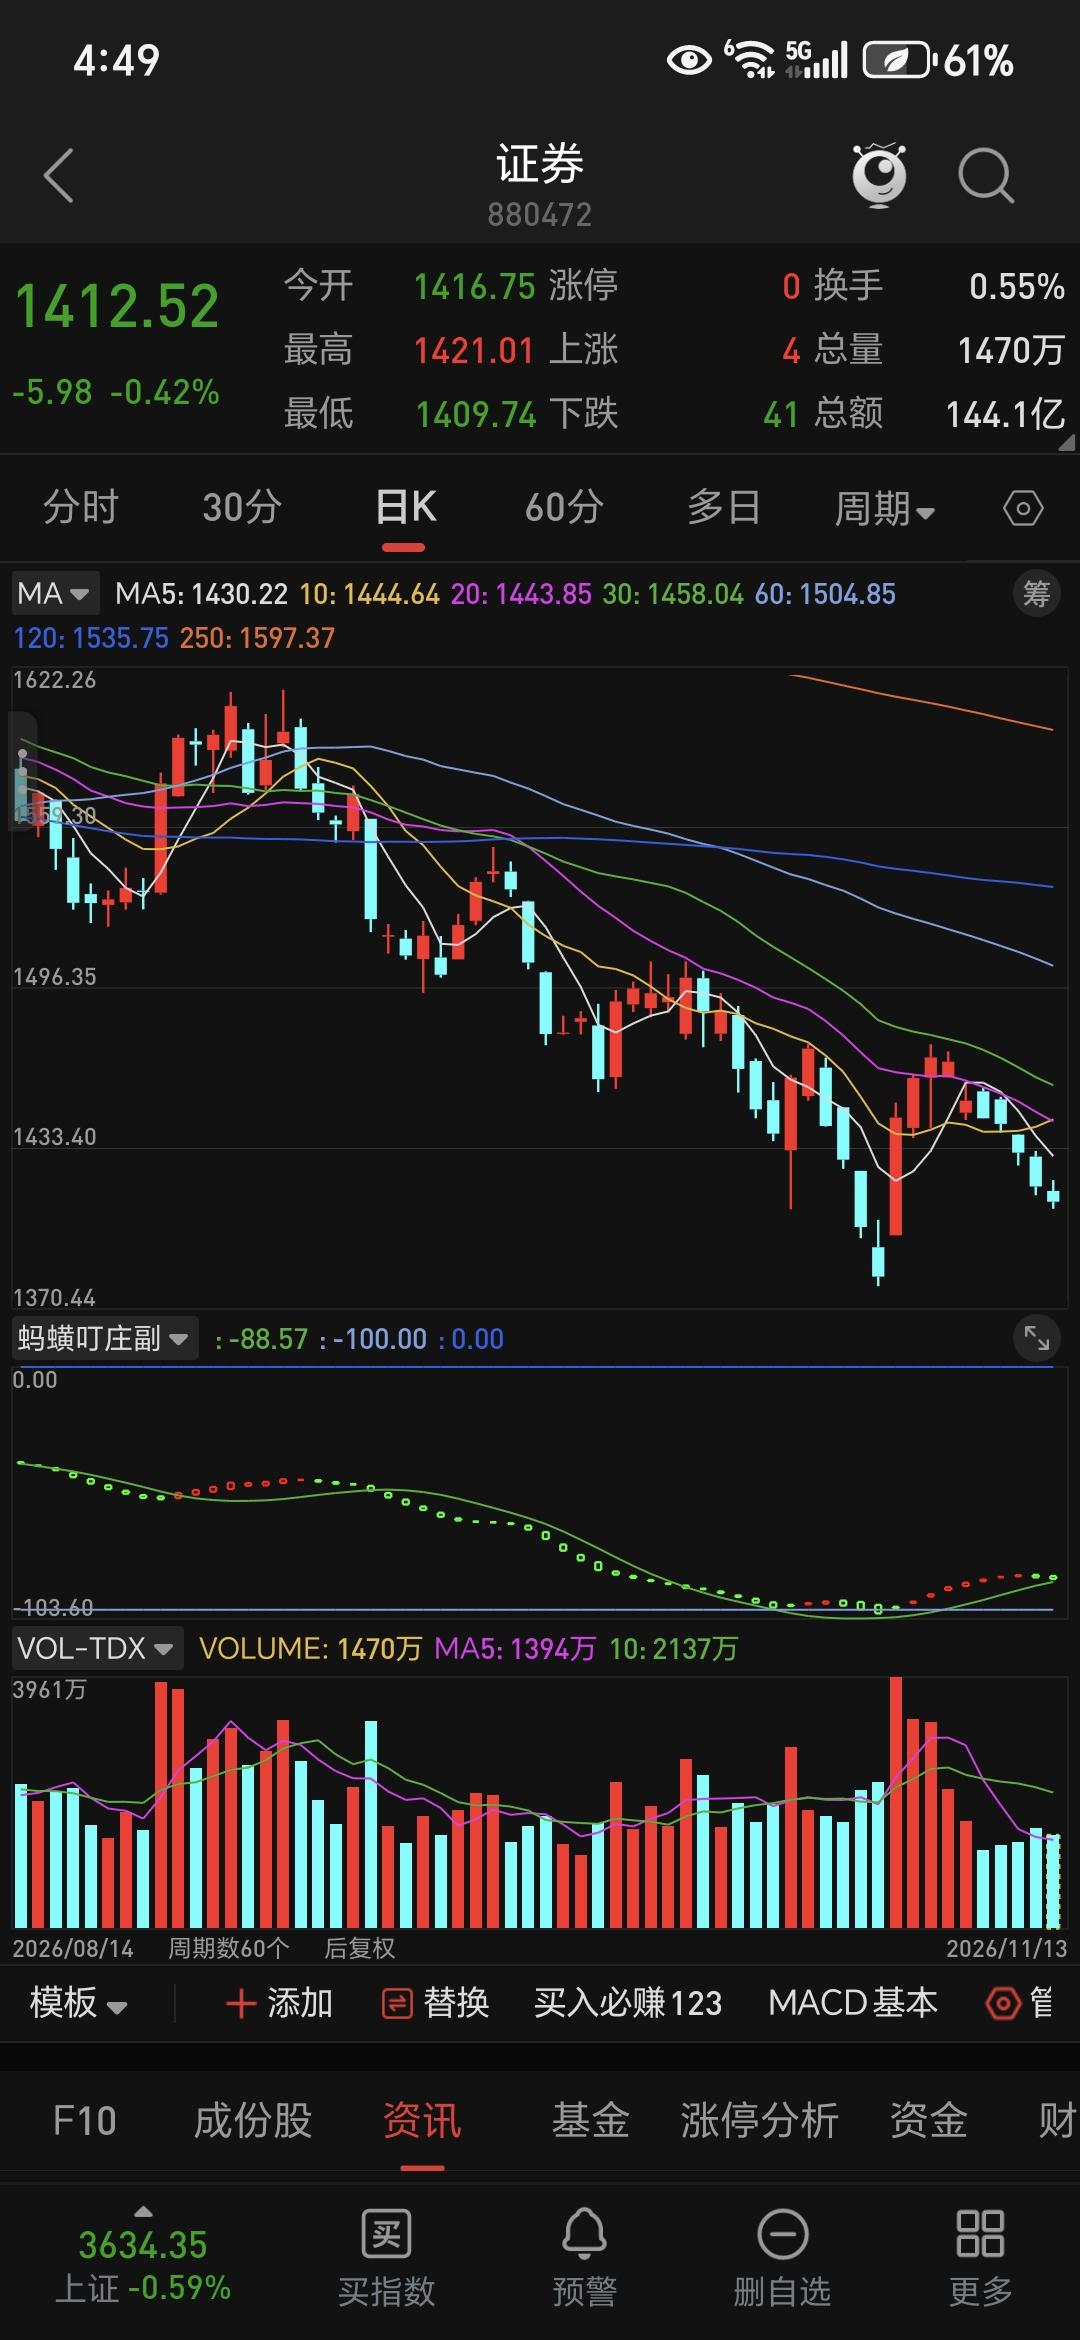
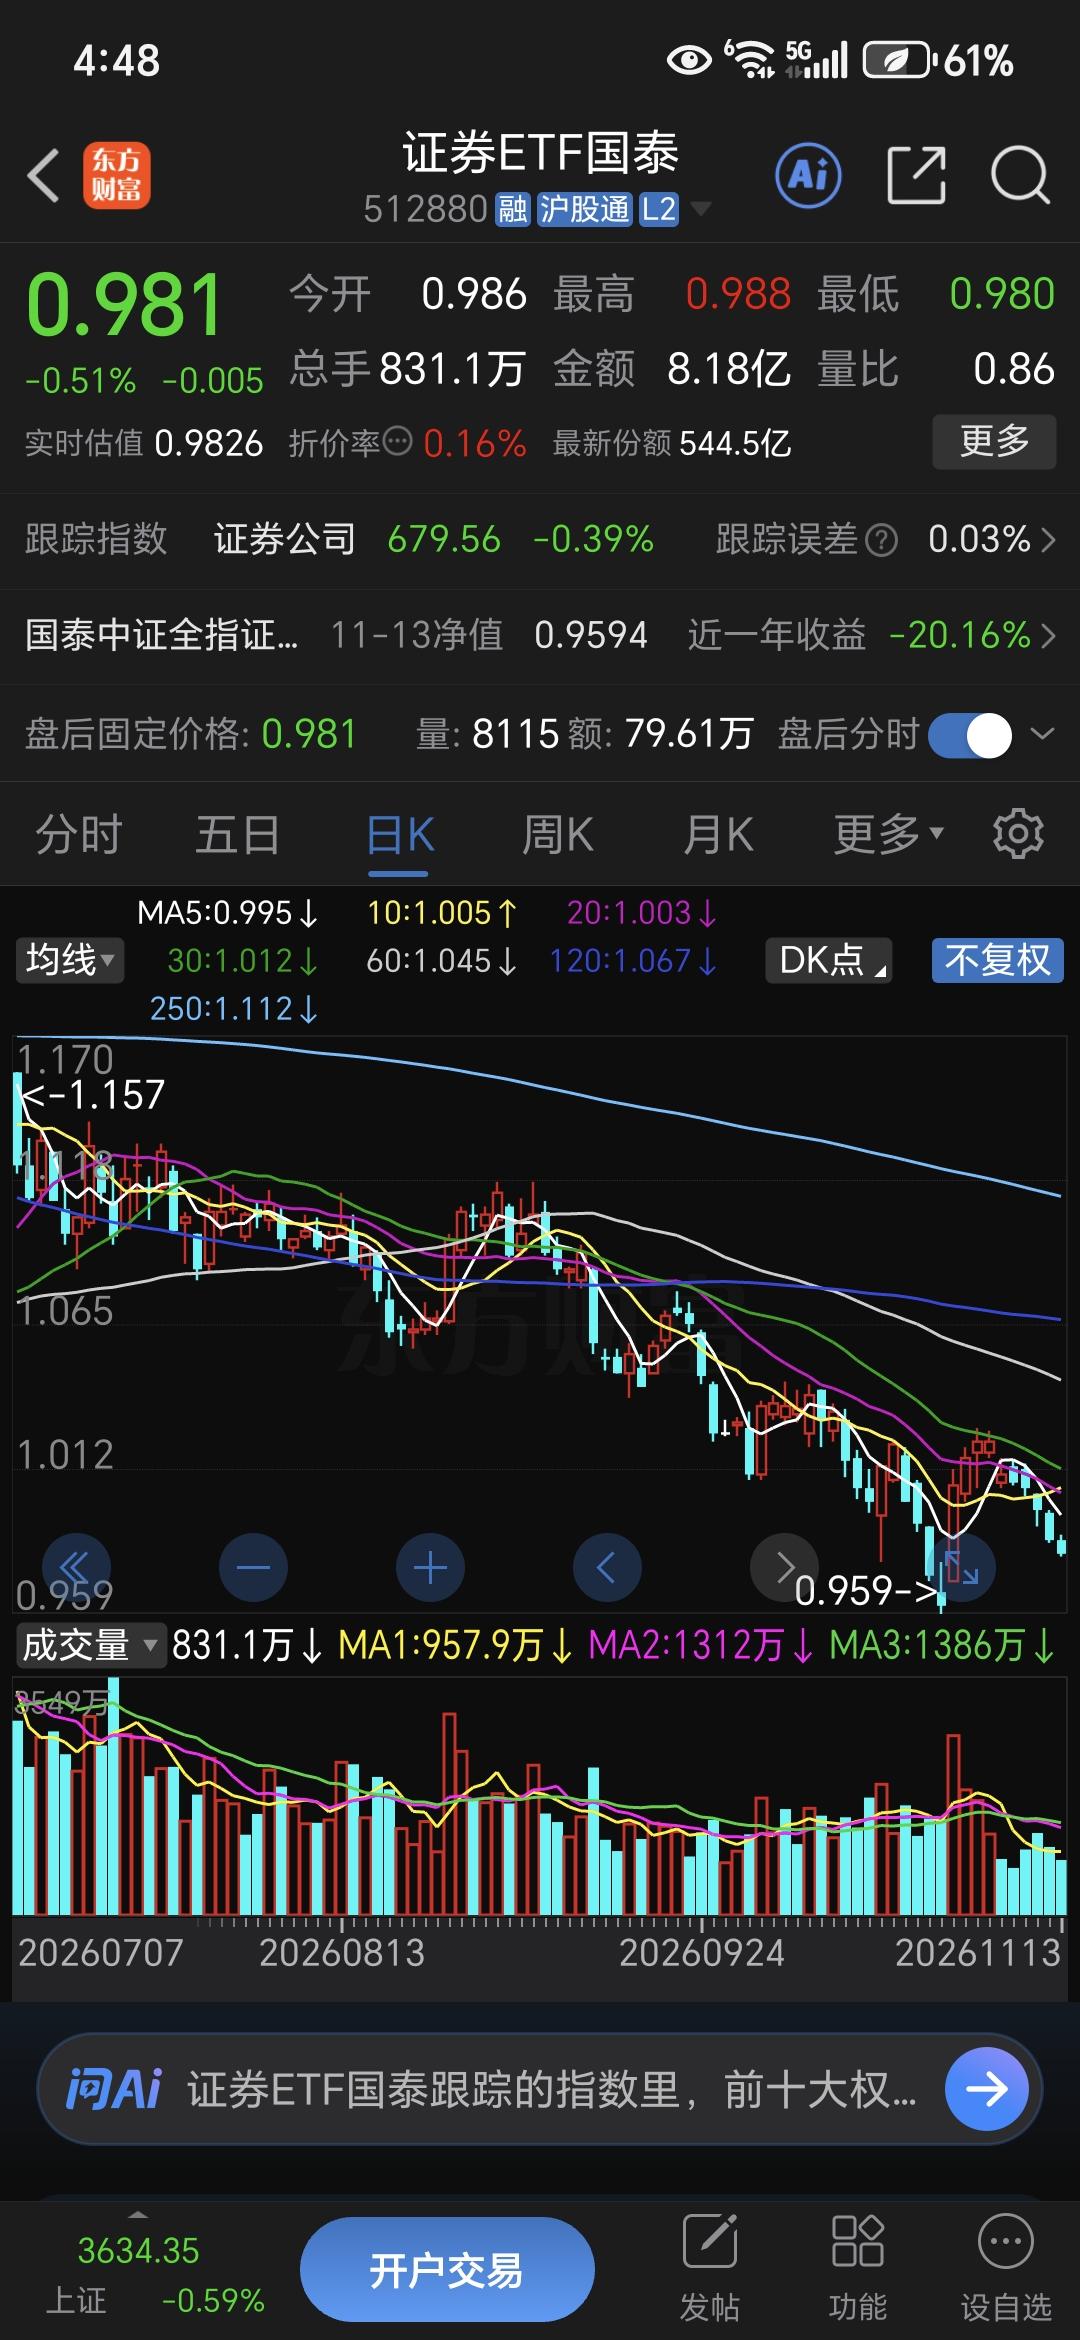
券商会与房地产股一样吗没有反弹,一江春水向东流。永远跌下去吗?看到券商板块近期的连续阴跌和“一江春水向东流”的走势,很多投资者确实容易产生与房地产股类似的悲观联想。
但综合各大机构对2026年券商三季报的解读以及行业基本面来看,券商板块当前的逻辑与房地产有着本质的不同。券商目前正处于“业绩高增长”与“股价深度调整”的剧烈错配期,并非陷入基本面的泥潭,而是面临市场情绪和资金面的压制。
针对你提到的“永远跌下去”的担忧,我们可以从以下几个层面来拆解当前券商的真实处境:
一、 业绩与股价的“背离”:基本面依然强劲
和房地产板块面临高负债、项目交付压力不同,券商行业在2026年的实际盈利是非常亮眼的:
业绩持续高增:2026年上半年,上市券商整体净利润同比增长近50%,创下近三年的单季盈利峰值。前三季度,尽管市场有所波动,但经纪、投行、资管等核心业务仍保持了正增长,行业整体经营韧性很强。
估值处于历史极低位:截至近期,券商板块整体的市净率(PB)仅在1.1倍到1.25倍之间,处于近十年来的极低分位。多家头部券商的市净率甚至已经跌破净资产(破净)。这种“高业绩+低估值”的状态,说明当前股价并未完全反映其内在价值。
二、 为什么业绩这么好,股价却在跌?
当前的下跌,更多是市场短期情绪和博弈的结果,而非行业衰退:
“谈券色变”的资金出清:前期市场对券商的期望过高,叠加短期获利盘的兑现,导致近期资金集中流出。这种下跌带有很强的“情绪宣泄”和“超跌”属性。
缺乏强催化剂:在A股整体震荡磨底的背景下,作为“牛市旗手”的券商,在没有大级别普涨行情的配合下,很难走出独立行情,只能随大盘调整。
三、 券商不会“永远跌下去”,但逻辑已变
指望券商像以前一样出现“无脑普涨、持续阴跌后暴涨”的行情已经不太现实。当前券商板块正在经历深刻的结构性分化:
“马太效应”加剧:拥有强大资本实力、科创项目跟投能力强、出海业务布局广的头部券商,正在不断抢夺市场份额。例如,头部券商的净利润占比已经过半,它们的业绩确定性更强,估值修复的潜力也更大。
中小券商面临考验:那些缺乏特色业务、过度依赖传统经纪佣金且没有优质一级市场项目的中小券商,在未来行业整合的大潮中,确实可能面临边缘化的风险。
总结
当下的券商板块,更像是一个“被错杀的绩优生”。它不会像面临长期结构性困境的房地产板块那样“一蹶不振”。目前的下跌,是在为未来的估值修复积蓄空间。
对于投资者而言,与其恐慌“永远跌下去”,不如将注意力集中在:你持有的券商,是具备核心竞争力的“头部玩家”,还是即将被行业出清的“平庸之辈”。