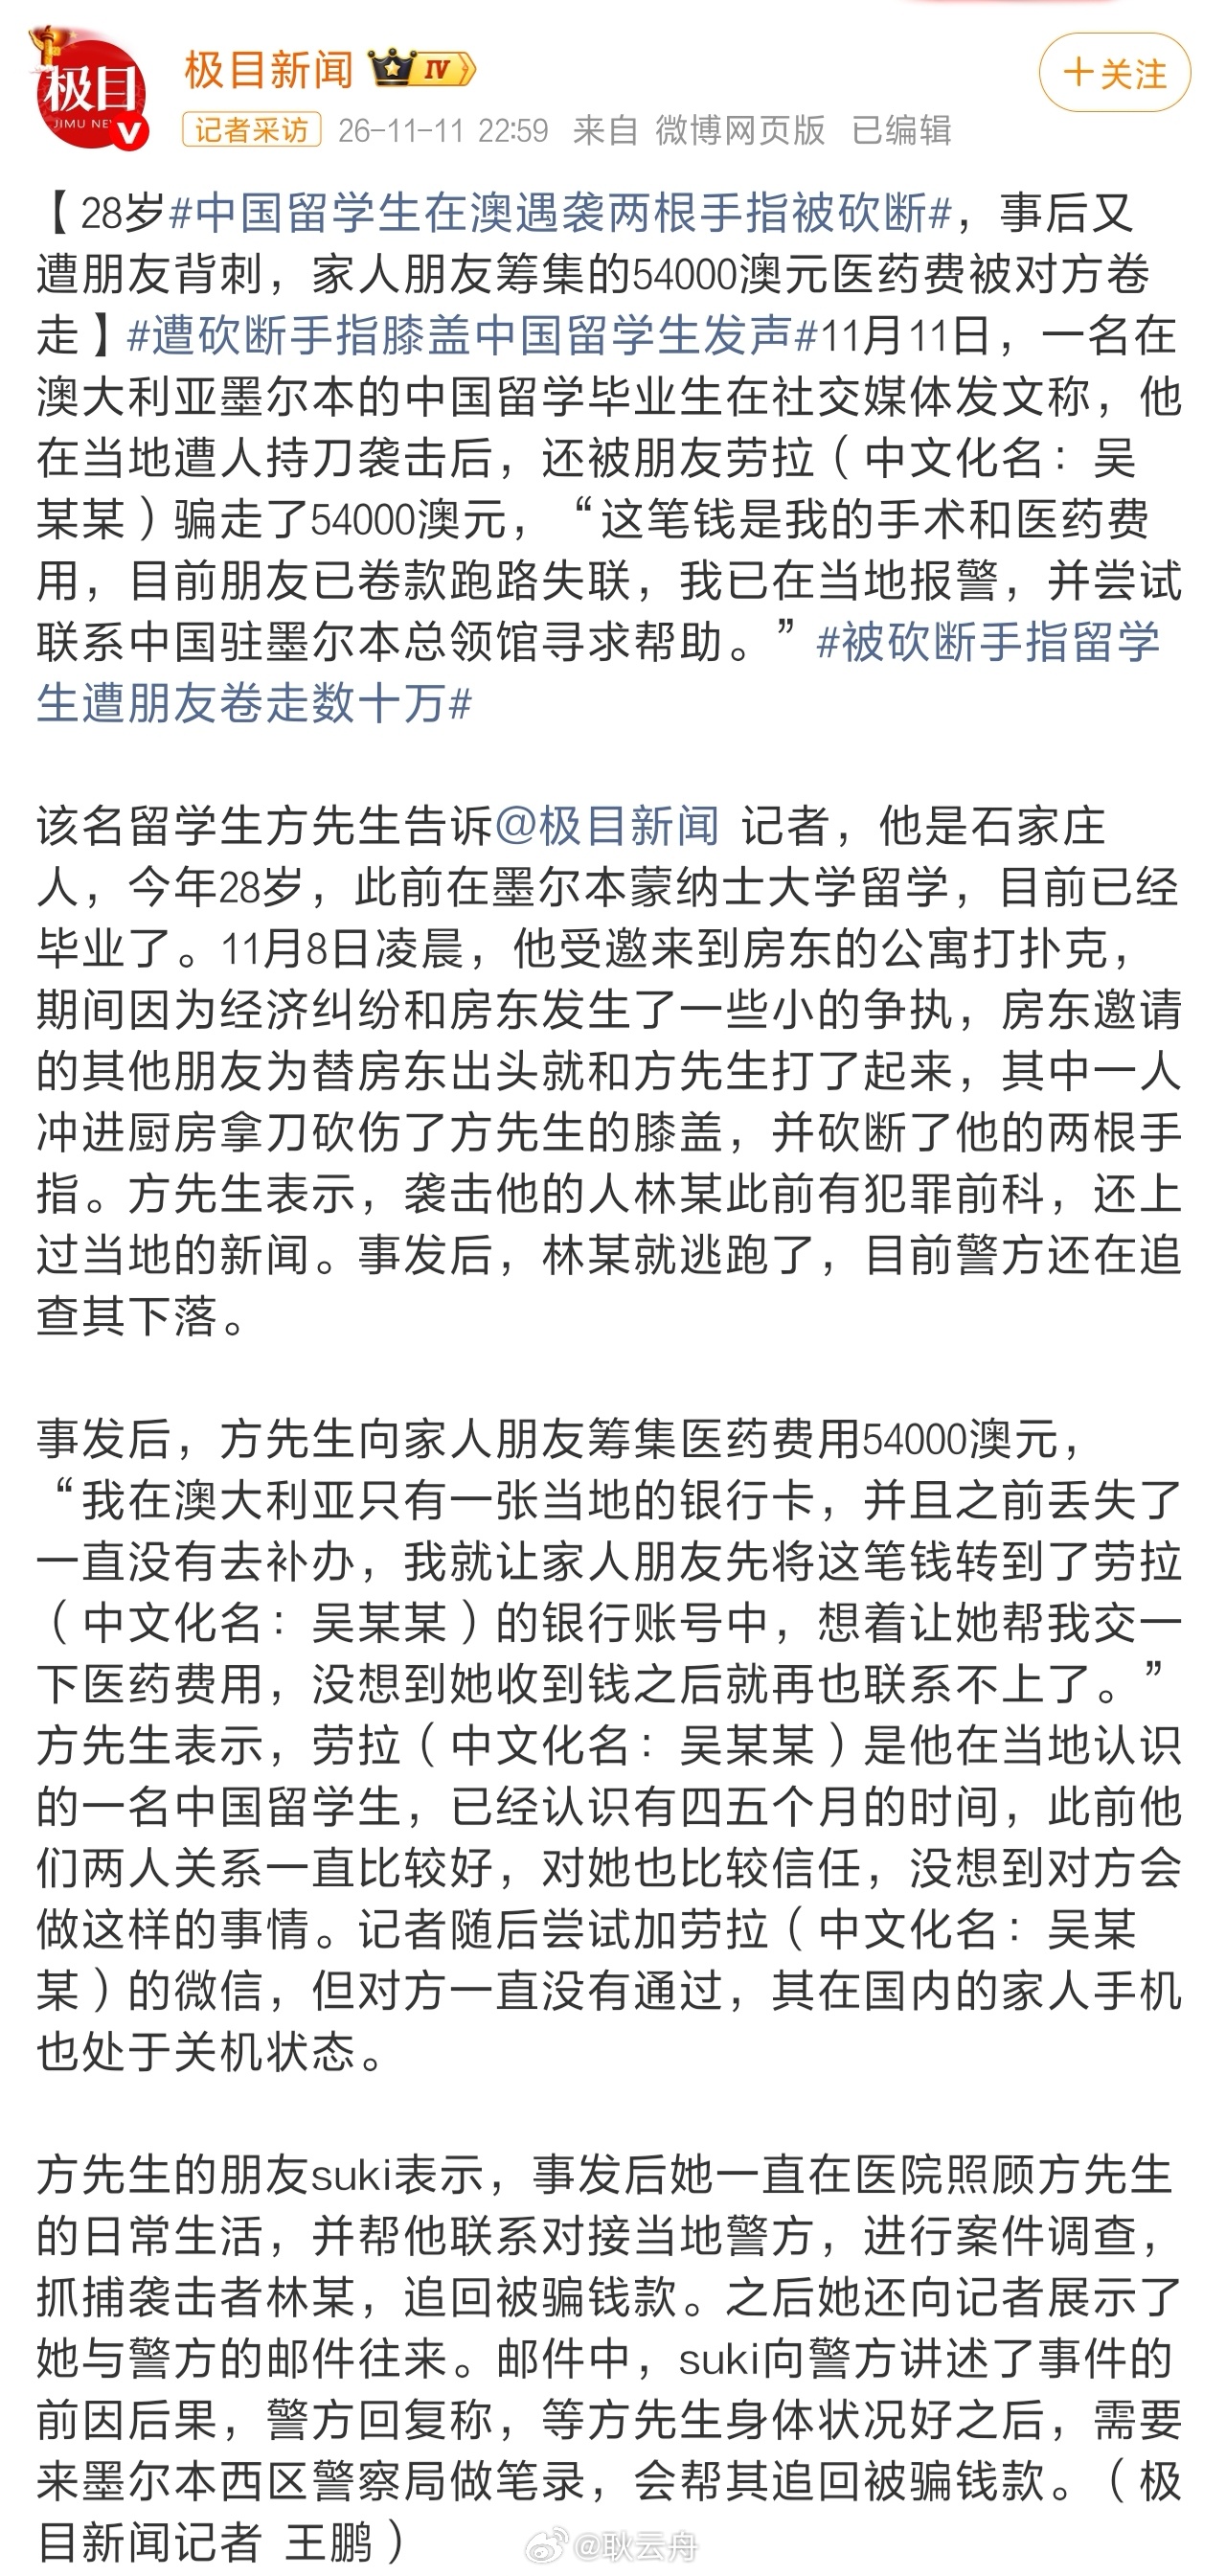
方先生躺在墨尔本的病床上,两根手指没了,膝盖上缠着绷带。他发在社交平台上的求助里有一句话比伤口更刺眼:钱转给“劳拉”之后,他发语音求对方“我需要住院花钱,求你了,把钱给我”,对方没有回。
砍他的是刀,卷走救命钱的是他认识了四五个月的同胞。两件事落在同一个人头上,看起来是极端的倒霉。但这不是孤例。留学生圈子里,代收、代缴、代转太常见了。语言通,时差近,手续少,熟人之间开个口就办了。方先生不是选择了“相信劳拉”,是除了这个账户,他找不到第二个能接住这笔钱的入口。银行卡丢了没补办,医院账单等着付,亲友的钱在国内,他能触达的收款端只有那个“关系比较好”的熟人。
这才是我们要正视的矛盾。领事保护有清晰的边界:使领馆没有执法权,无法仲裁债务纠纷,能提供的是律师名单和渠道指引。银行端同样刚性:钱一旦进入个人账户,性质就从“医药费”变成“私人委托”,追索要走民事程序,而救命钱等不起民事程序。方先生处于一个制度缝隙里,正规通道要么够不着,要么来不及。他退回熟人网络,熟人网络没有第三方托管,没有用途备注,没有分批支付,没有任何一道闸门。
我们不能把安全感的全部重量压在一句“别轻信朋友”上。骂劳拉容易,补通道难。海外同胞互助需要从“人情信任”升级为“有痕迹的委托”:救命钱直接付给医院账户,必须经过个人时留下书面用途和退款条件,转账备注写清楚。这些动作不复杂,但需要在下一个方先生躺进医院之前,变成我们默认的规矩。刀从熟人局里来,钱从熟人账户里走,能挡住这两刀的,不是更高的警惕,是更硬的制度习惯。中国留学生在澳遇袭两根手指被砍断