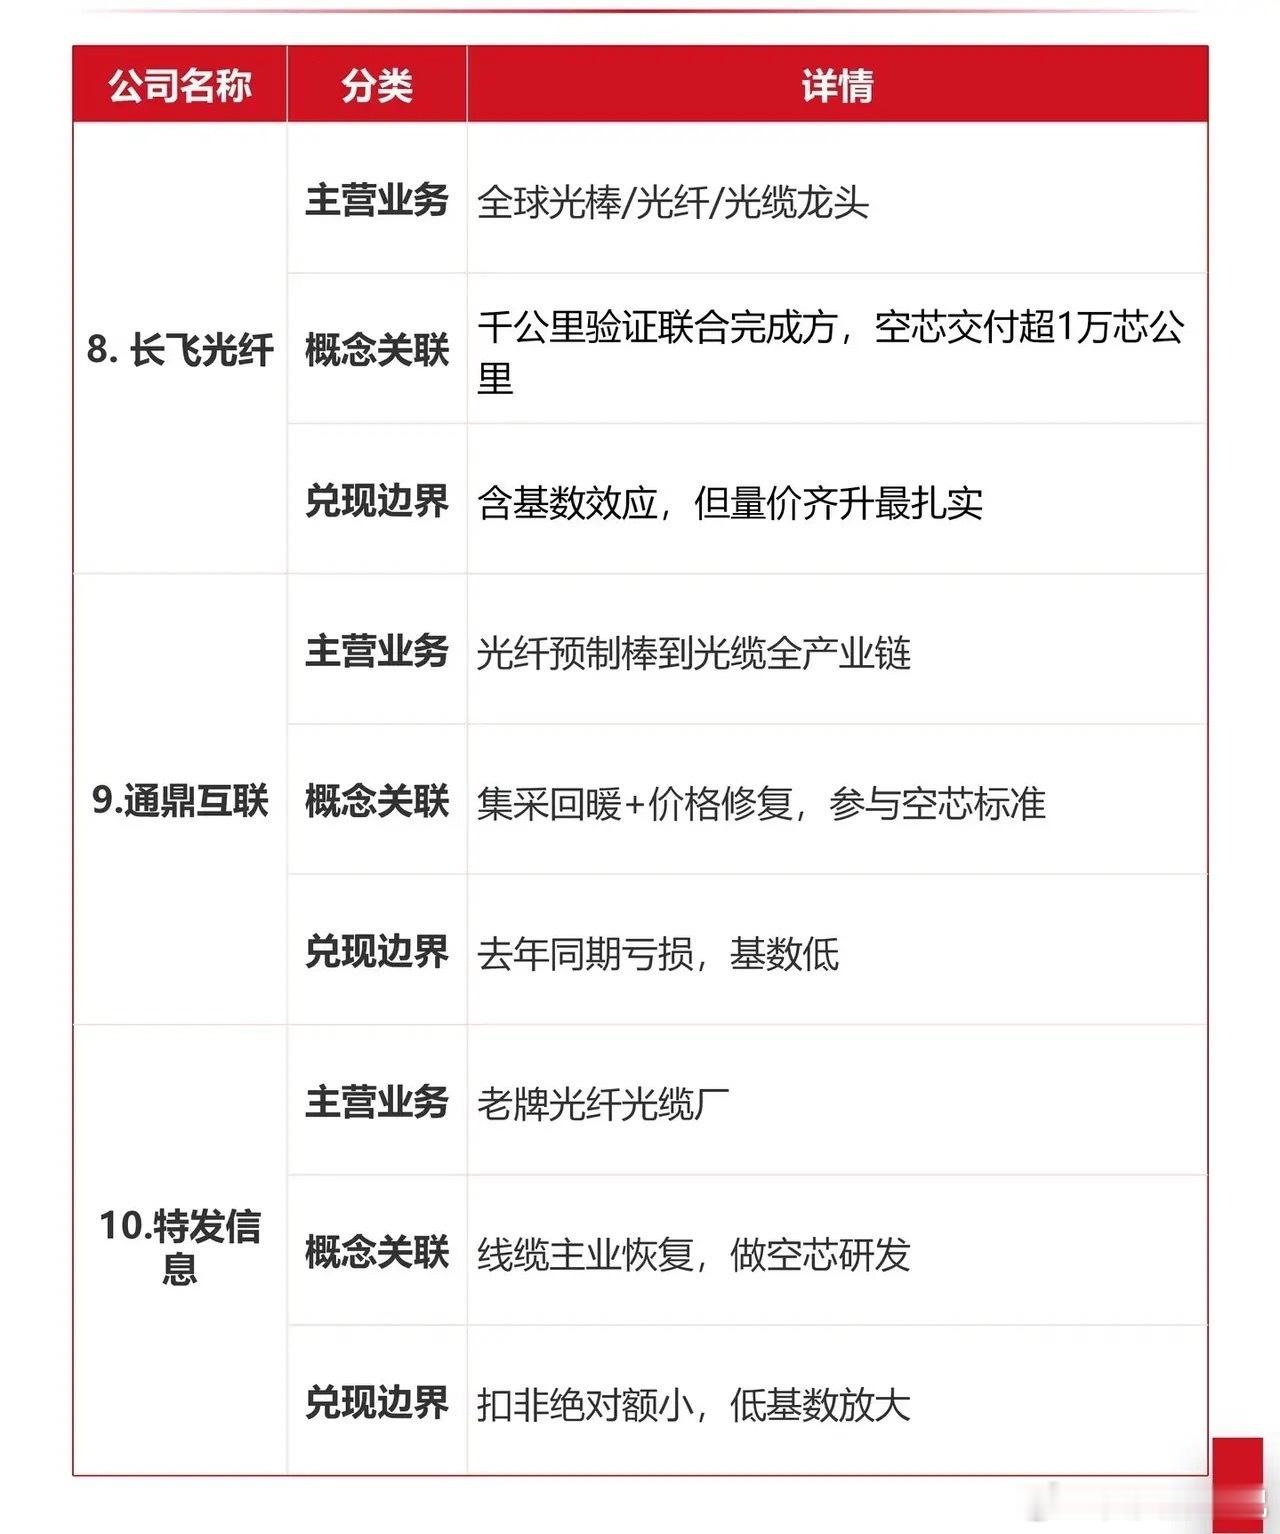
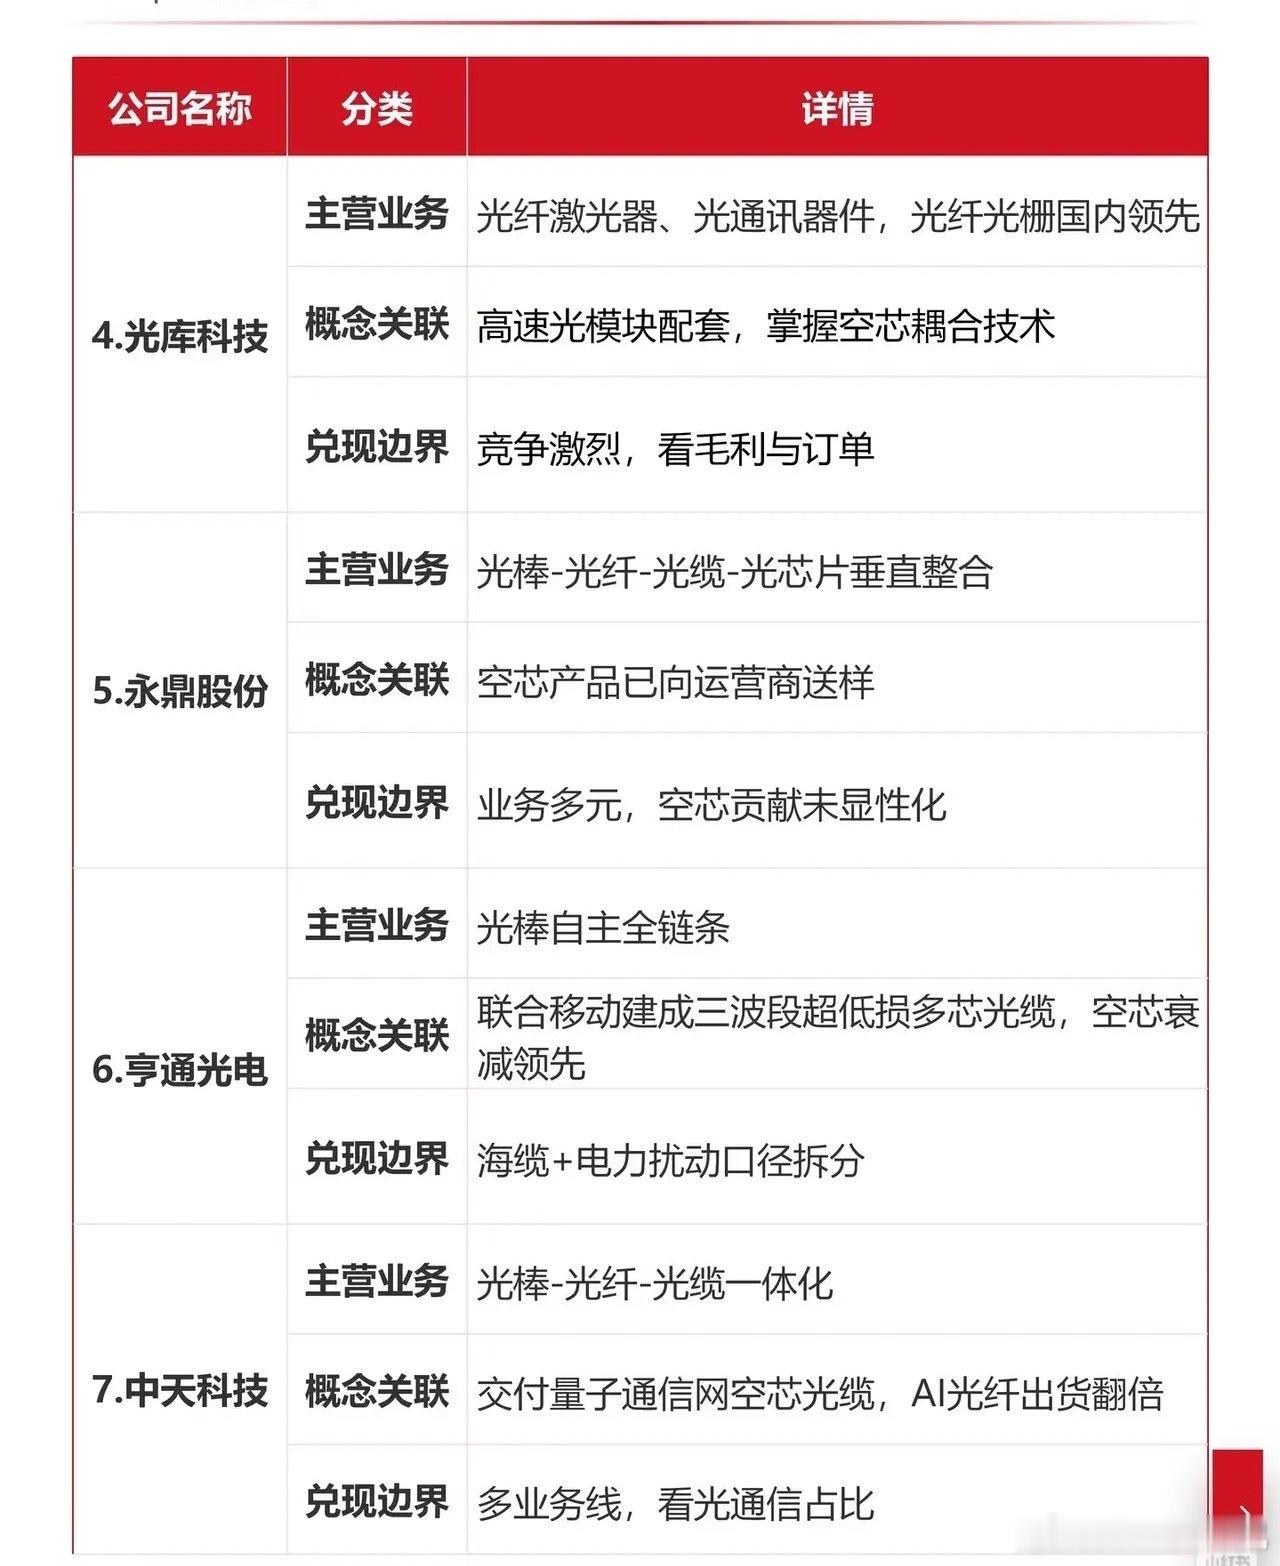
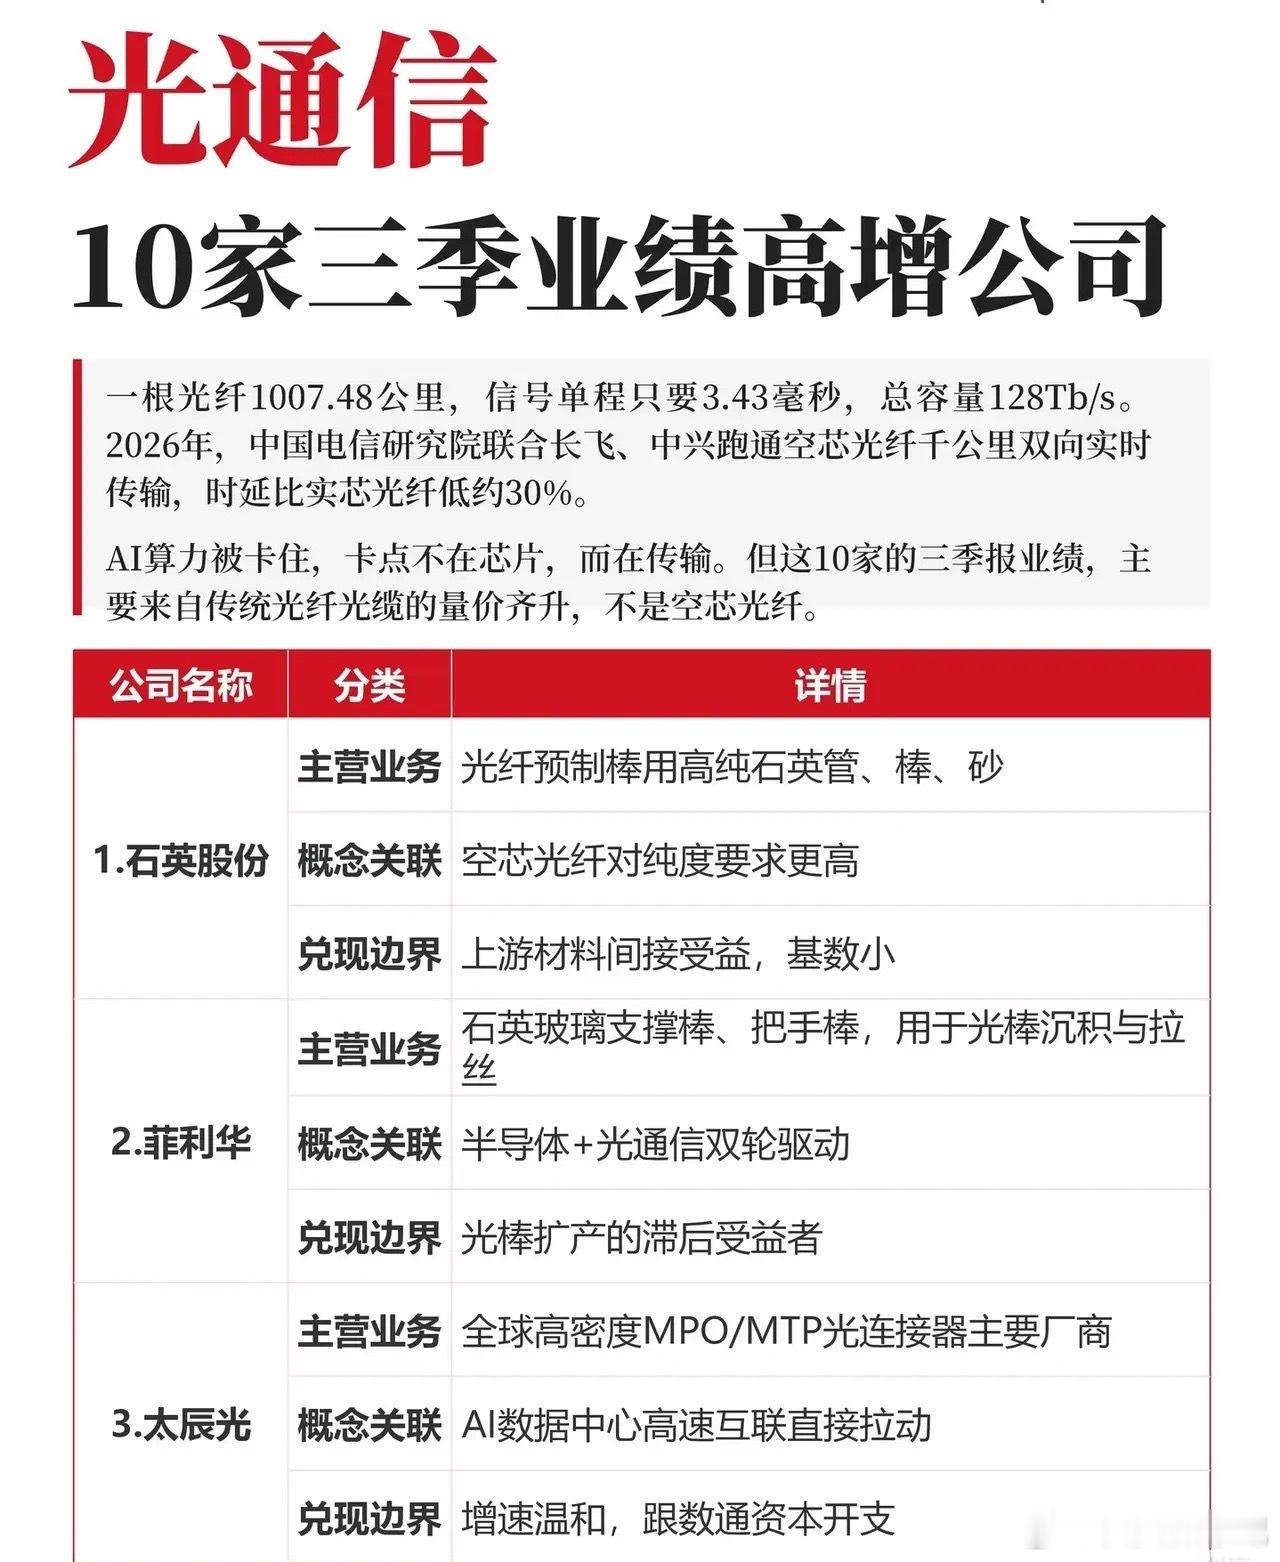
光通信赛道分化:业绩兑现看传统光纤,空芯光纤尚在验证阶段很多人聊光通信,张口就是空芯光纤,觉得它是改变AI传输的黑科技。不少资金一窝蜂追着新概念跑,却忽略了一个现实:三季报里这批高增企业,业绩主力并不是空芯光纤,而是传统光纤光缆的量价回暖。一边是新概念热度拉满,一边是实实在在的业绩来自成熟业务,这就是当下光通信赛道最有意思的反差。核心逻辑不难理解。AI算力集群的瓶颈,不止是芯片算力,高速数据传输同样是关键。空芯光纤凭借低时延、低损耗的优势,已经完成千公里双向传输验证,理论上潜力巨大。但现阶段它还处在送样、测试、标准制定的阶段,大规模商用还需要时间。而运营商集采回暖,传统光纤光缆供需改善,价格修复,直接给产业链企业带来实打实的订单和营收。整条光通信产业链,层次分得很清楚。上游是高纯石英原料、石英支撑件,为光棒拉丝提供基础材料;中游是光棒、光纤、光缆一体化厂商,还有光器件、光连接器配套企业,服务数据中心高速互联;下游面向运营商网络、算力集群,同时布局空芯光纤前沿研发。十家业绩高增标的,有的已经深度参与空芯光纤试验,有的还停留在研发阶段,兑现节奏差距明显。复盘近期盘面就能发现市场的偏好变化。前期资金偏爱炒作空芯光纤的预期故事,板块跟着消息脉冲。等到三季报落地,资金开始理性区分:哪些是靠传统光纤兑现业绩,哪些只是沾了概念、短期很难贡献营收。低基数带来的利润增长、新业务尚无法落地,这些细节都要仔细甄别,不能只看题材名字。技术迭代从来不是一蹴而就。空芯光纤代表光通信的未来方向,但传统光纤光缆,依然是当下行业的基本盘。行情炒作预期,投资要看兑现。看懂预期和现实之间的距离,才不会在概念热潮里盲目跟风。风险提示:本文仅为行业公开信息梳理,文中个股仅作为产业链案例展示,不构成投资建议。空芯光纤商用进度存在不确定性,光纤价格、运营商集采政策都会影响业绩。股市有风险,入市需谨慎。