万达欠巨额债务,我接受。王思聪吃喝玩乐,我也接受。可有一点我真的接受不了——为什么王健林在拼命挽救公司,王思聪却在整天吃喝玩乐?
万达欠了巨额债务,我能接受。王思聪在外吃喝玩乐,我也能接受。真正让人心里过不去的,是同一个姓氏下面,两个人过着完全相反的日子。
一边是72岁的王健林。2026年11月5日,大连万达商管完成工商变更,陈洪涛卸任董事长,王健林接了过来。这个位置他2012年交出去过一次,再坐回来,隔了整整14年。陈洪涛这个董事长当了不到五个月,就又把位置让了出来。
他回来不是来掌权的,是来兜底的。惠誉11月4日的报告写得很清楚,截至2026年6月底,万达商管账上现金46亿元,短期债务约330亿元,长期外币发行人违约评级停在“CC”。46亿对330亿,手头的钱只够覆盖短期债务的一成多。
过去三年,万达卖掉的万达广场超过80座。2025年5月,北京、广州、成都等城市的48座广场被打包卖给太盟、腾讯等组成的联合体,规模约500亿元。进入2026年还在卖,常德、遂宁、常州新北的广场直接由中建系施工方接手,用资产抵拖欠的工程款。融资成本也高得吓人,2026年2月和4月发的两笔美元债,票息分别是12.75%和12.5%。
法律层面更麻烦。永辉那笔38.6亿元的仲裁,2026年5月进入强制执行,王健林要承担连带担保责任;苏宁相关的纠纷万达败诉,被判支付约17.47亿元。2026年10月,长城资产把以阜新、鞍山两座在营广场作抵押的9.45亿元债权公开挂牌,债权人自己把抵押物推上了处置市场。
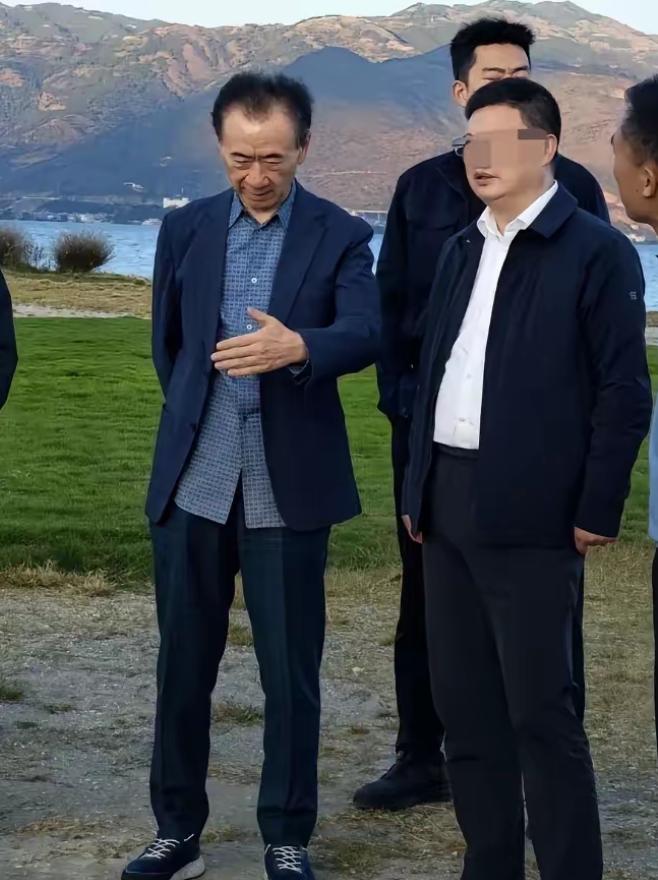
老爷子这一年也没闲着。3月去福建永春的北溪文苑考察,6月跑贵州罗甸大小井、花江峡谷大桥,8月又出现在云南大理的喜洲和三塔。珠海万达商管年会上披露的数字更扎心:运营团队离职率48%,广场总经理在岗不满一年的比例高达57.4%。每两个广场总经理,就有一个干不满一年。
再看另一边。
王思聪在2026年1月至7月间新投了六家公司,业务覆盖酒吧、演艺、医美、餐饮、综合文娱,全是轻资产,没买一块地、一栋写字楼。他卸任万达产业投资董事,加上此前卸任大连万达集团董事,几乎彻底脱离了万达管理层,只通过持股平台保留少量股权。
生活层面,2026年夏天他带着女友在欧洲转了一圈,7月12日在伦敦看温网男单决赛,7月14日逛大英博物馆,8月21日出现在伦敦唐人街,8月26日又去了德国科隆游戏展。他位于洛杉矶比弗利山庄的独栋豪宅,2024年末挂牌至今没成交,挂牌周期超过20个月。
这两条线摆在一起,反差就出来了。父亲在替一笔笔到期债务找展期、找买家、找谈判空间,儿子在换赛道、看展览、过日子。
有人会说,儿子没有义务替父亲还债,法律上确实如此。万达的债务是公司债务,王思聪不是担保方,也不在经营岗位上。这话没错。
可让人不舒服的地方不在法律,在观感。一个家族的名号,在商业世界里是有重量的。王健林这一年反复出现在项目考察现场、谈判桌和法院的执行文书里,靠的是“王健林”这三个字还能让银行、险资、地方国资愿意坐下来谈。而这个名字的另一半,正在被另一种生活方式持续消耗。
再说得直白一点。万达现在最缺的不是钱,是别人还愿意相信它能把事办成。2026年10月长城资产挂牌债权,说明部分资产处置的定价权已经不在万达手里。这种时候,外界对“王家”的信心,本身就是资产。
王思聪那些新公司,注册资本一千万、几百万不等,业务轻、周转快,跟万达那套重资产逻辑已经不是一回事。他或许早就想明白了,地产这条路走不通。可“想明白”和“被看见”是两码事。当父亲的还在为330亿短期债务想办法,儿子在科隆展上攥着一个免费毛绒玩偶笑得像个孩子——这个画面本身没有错,错的是它和另一头的时间表放在一起看。
万达欠债,是行业周期和高杠杆扩张留下的账,时代要还,企业也要还,这我接受。王思聪选择什么样的生活,是他的自由,我也接受。
接受不了的,是一个家族在同一个时间点上,呈现出两套完全不同的时间感。一个在倒计时里做决定,一个在长假里换城市。
王健林这次回来,面对的不是扩张,是给过去十几年的资本运作结账。这笔账,法律上不需要儿子签字。但人心这笔账,从来不看工商登记。