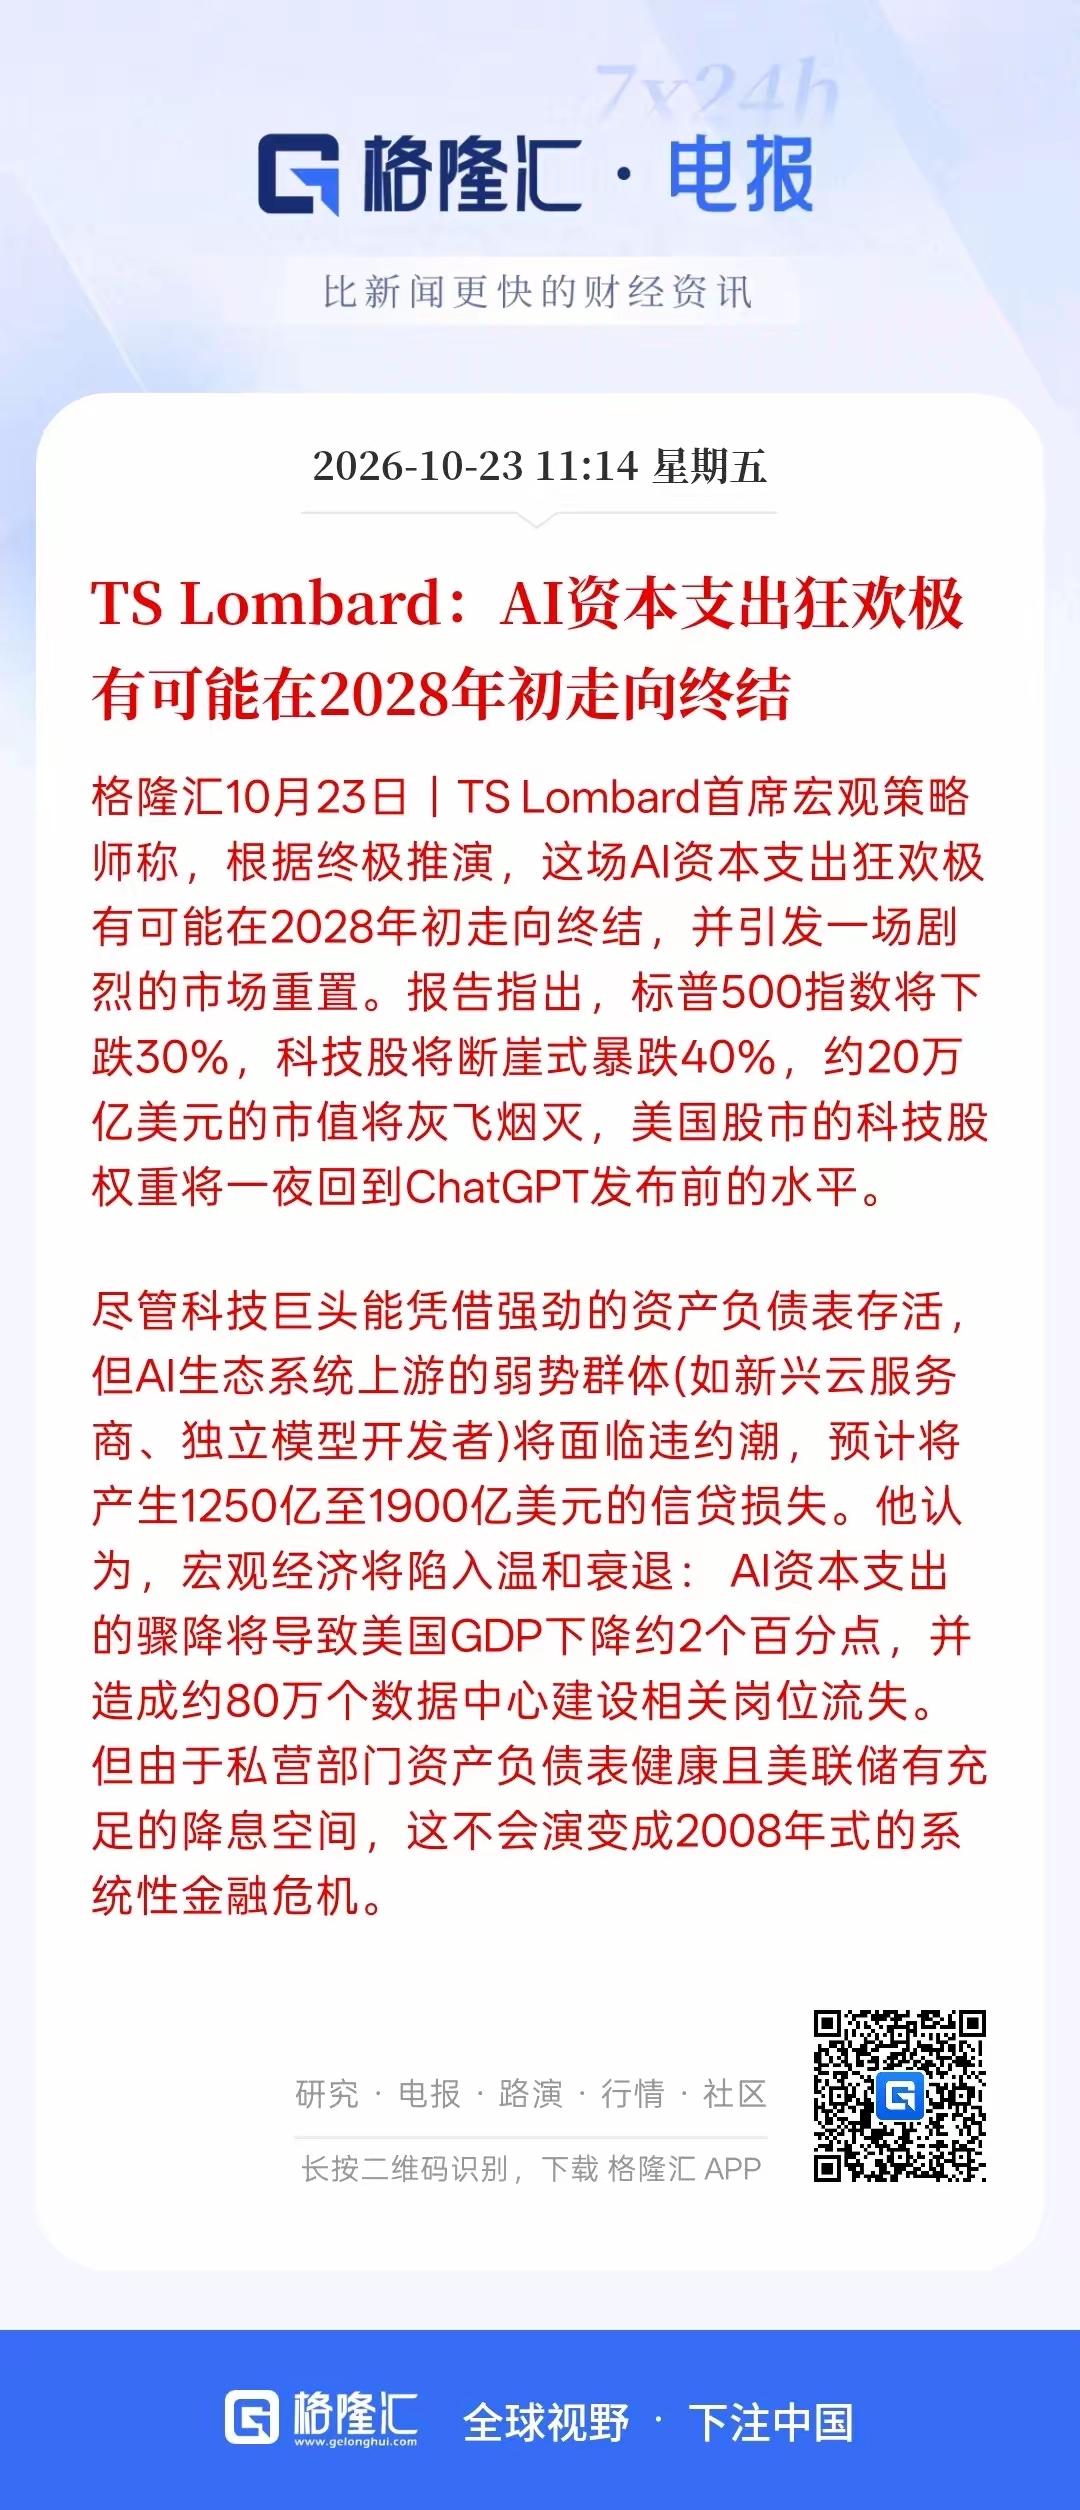
有个数据我看了三遍才敢相信。
2026年第三季度,亚马逊自由现金流净流出424亿美元,Alphabet净流出约91亿美元,Meta净流出21.2亿美元。微软勉强是正的,但净利润同比下降27%,连续两个季度大幅下滑。
三家万亿美元级别的公司,同一个季度,自由现金流同时为负。这是十年里头一回。
自由现金流是什么意思?就是公司正常经营赚进来的钱,减去维持和扩张必须花掉的钱,剩下能自由支配的那部分。这个数字转负,意味着公司得靠借钱或者发股票来支撑开支。
那这些钱花去哪了?数据中心、芯片、电力。
这就引出一个问题:过去两年,市场给AI资本开支很高的溢价,逻辑是"现在多花一块钱,未来多赚三块钱"。这个逻辑成立的前提是,花出去的钱最终能收回来。
现在市场开始怀疑这个前提了。为什么?因为有人把账算给你看了。
Anthropic 在修订后的申报文件里披露,已承诺的支出规模约8954亿美元,而过去12个月的收入是353亿美元。两个数字差了25倍。它的IPO目标估值传闻是1.4万亿美元,募资规模最高可能到900亿美元。
我不评价这家公司好不好,我只说这个落差意味着什么:市场愿意为一个"还没赚到钱但已经承诺花掉很多钱"的故事,付出极高的价格。这种定价,只有在利率低、钱多、大家愿意看远方的时候才成立。
现在利率在往上走。所以这个定价开始松动了。
再叠加一层。海外中期选举结果落地之后,市场开始担心数据中心的监管会收紧、资本开支的节奏会放缓。有研究机构测算,新的项目审查流程可能把原计划2028年建设的一部分数据中心推到2029年,2028年之前的电力供给缺口可能超过30%。也有机构认为,已经批了许可的2027年项目不受影响,真正的决定性变量还是终端需求。
两个观点我都认同一半。监管会带来摩擦成本,但需求才是决定性的。问题是,需求这件事,现在也没那么确定了。
那这事跟A股有什么关系?关系特别直接。
A股的AI硬件,尤其是光模块、CPO、PCB、铜连接这些方向,本质上是在给海外的算力资本开支做配套。海外云厂商多花一块钱,这边多接一点订单。海外一放缓,这边的订单预期就打折。
所以你会看到一个很别扭的场面:周五美股芯片反弹,A股AI硬件反而跌得最惨,光模块那几家龙头单日跌8%到10%。很多人骂"跟跌不跟涨",其实不是不讲道理,是市场在交易"资本开支的持续性"这个新变量,而不是"某一天美股涨了"。
产业逻辑和流动性预期现在在打架。产业这边,算力需求是真的,订单是真的。流动性这边,利率往上、估值要压。两头拉扯的结果就是剧烈震荡,涨一天跌一天,谁都做不出趋势。
我自己的做法是,把这类板块的反弹当成"超跌修复",不当成"新一轮趋势启动"。区别在哪?超跌修复是给你减仓或者调结构的机会,趋势启动才值得加。分不清这两者,就是反复被埋。
判断标准我说一个实在的:看订单能不能落到财报的收入和毛利上。故事再好,收入不涨、毛利下滑,那都是别人的故事。
(仅为个人复盘记录,不构成投资建议。海外公司数据请以官方财报为准)