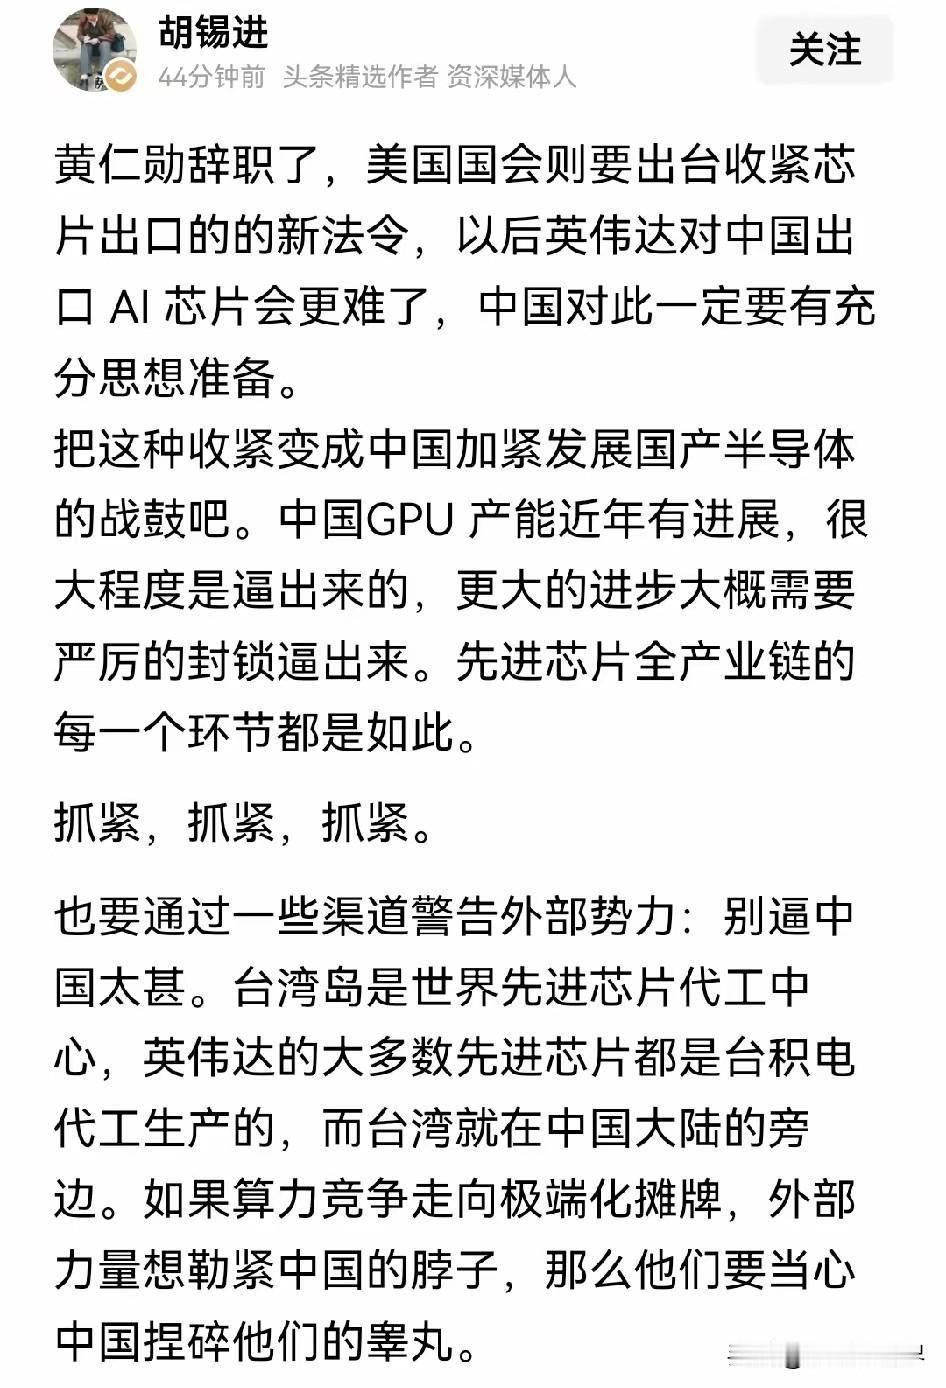
胡锡进说美国芯片管制是“勒脖子”。黄仁勋自己说:已经归零了。
老胡的原话是:美国国会要收紧芯片出口,英伟达对华出口会更难,中国要“充分思想准备”,把收紧变成“国产半导体的战鼓”,最后撂下一句——别逼中国太甚,当心“捏碎他们的睾丸”。
姿态很硬。但如果你把他的判断拆开看,会发现一个尴尬的事实:他描述的“危机”,在产业数据里,更像是一次已经发生的“机会”被他说成了灾难。
一、先看黄仁勋自己怎么说
2026年,黄仁勋在SCSP论坛上公开承认:英伟达在中国AI加速器市场的份额,“实际上已经归零”。两年前还超过六成,现在接近零。券商Bernstein的估计更具体:英伟达在华份额从2024年的约66%,未来数年可能降到8%左右,而中国大陆本地芯片供应链预计能满足约八成市场需求。
老胡说“以后英伟达对华出口会更难”。但产业现实是:已经很难了,而且难到最后的市场真空被国产填上了。 2025年中国AI加速卡总出货约400万张,国产厂商合计出货约165万张,份额首次稳定突破40%。华为昇腾单家出货逼近百万张,寒武纪首次扭亏,海光营收破百亿。英伟达三年间被切走35到40个百分点。
这不是“将来可能发生的危机”,这是正在发生的替代。
二、“捏睾丸”是姿态,不是产业分析
老胡的“睾丸论”指台湾地区的台积电代工。他说得没错,台积电确实是先进芯片的代工中心。但把地缘筹码当成产业判断,恰恰暴露了一个问题:他讨论芯片的方式,是地缘政治的方式,不是产业分析的方式。
产业分析会问:中国AI产业现在到底靠什么在跑?答案的一部分已经很清楚:推理侧。2025年以来,国产芯片的商业化拐点恰恰发生在推理需求爆发这个窗口。天数智芯的数据显示,国内通用GPU国产化率从2022年的2%提升到2024年的3.6%,预计2029年超过50%。昆仑芯、昇腾、寒武纪的订单结构里,推理占了相当大的比重。中高端芯片支撑AI推理的高端运行,不是“将来时”,是正在发生的现在进行时。
训练端和生态端的差距依然存在,CUDA约590万开发者的护城河不是一天能填平的。但老胡的问题在于,他把“还有差距”直接等价于“离了美国芯片不行”,然后把“美国进一步管制”直接定性为“危机”。这两步跳跃,每一步都缺产业证据。
三、美国企业自己用钱投票
老胡的逻辑里,美国收紧管制 = 中国被勒脖子。但美国芯片企业自己算的账是另一个方向。
2025年,高通、英伟达、英特尔、博通四家美国芯片巨头,每一家在中国市场的营收都超过100亿美元。26家美国半导体公司去年在华营收平均增长20%。胡润报告的原话是:“不管美国政府怎么限制,中国公司还是需要这些芯片,而美国公司还是想卖。”
如果进一步收紧管制真的是“勒中国脖子”,那美国芯片企业为什么一边被政府限制,一边在中国市场赚得更多?因为市场这只手比政策那只手诚实。 管制制造的每一分“缺口”,都在变成国产替代的订单和迭代窗口。老胡把“美国进一步管制”当成中国要“充分思想准备”的坏消息。但从国产替代的节奏看,更严厉的管制,不过是把已经发生的事情再加速一遍。
四、真正的认知滞后在哪里
老胡不是不爱国,他的问题在于用四十年前的“封锁—被卡—完了”叙事,套一个已经完全不同的产业现实。 今天中国AI芯片的处境不是“离了美国芯片就转不动”,而是:推理侧已经能用国产跑起来,训练侧还在追赶,生态侧还需要时间,但市场体量和管制压力本身,正在同时喂养国产供应链的规模和迭代速度。
黄仁勋自己都说,美国出口管制“在很大程度上事与愿违”,反而加速了中国本土芯片崛起。当事人承认反效果,旁观者还在喊“抓紧抓紧抓紧” ,这个画面本身就说明谁离产业一线更近。
老胡那套“捏碎睾丸”的话,适合发在微博上收点赞。但产业竞争不靠比喻赢。把机会看成危机,把已经发生的替代看成尚未到来的灾难,把市场规律看成地缘筹码——这才是比芯片差距更需要警惕的认知滞后。
美国管制当然会带来麻烦。但麻烦和“脖子被勒住”之间,隔着无数张已经交付的国产加速卡,和无数个正在从CUDA迁移出来的推理集群。真正该抓紧的,不是喊口号,是把训练端的差距和生态端的短板,一条一条填上。 至于“睾丸”,说说可以,别把它当成产业分析的坐标系。