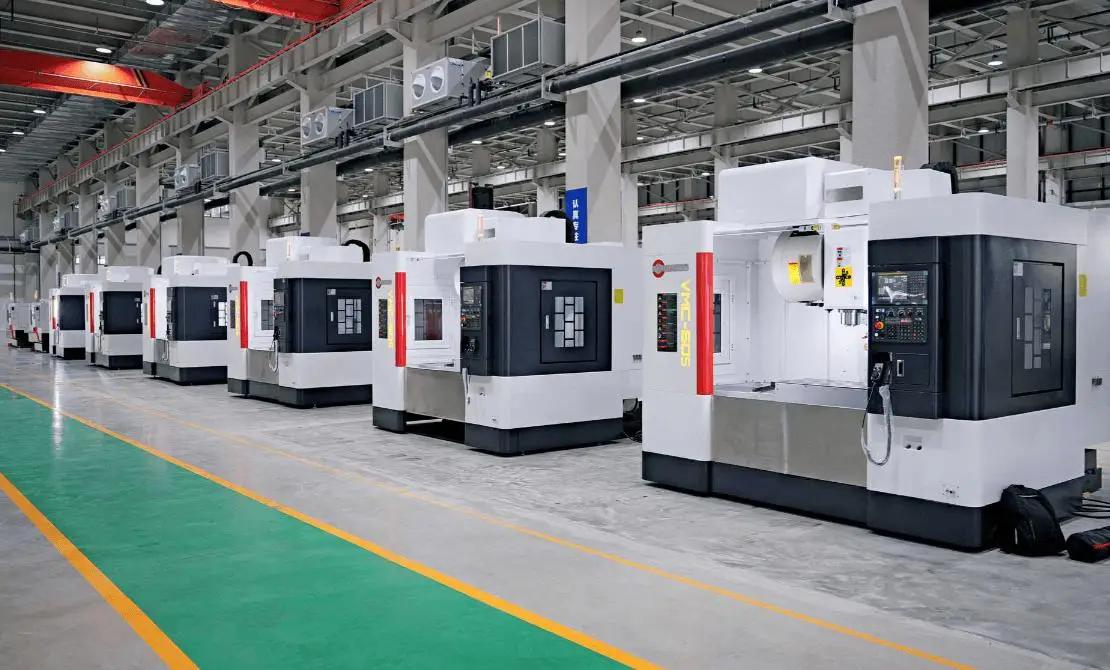
外媒:全世界开新厂,机床都得先找中国,日本十年丢了40%
11月12日彭博社发了一篇深度报道,里头有个细节我看了好几遍。广东四会做电路板的刘天明,2009年建厂的时候钻孔机只能买日本的,后来德国人也来抢生意。
然后呢,他的原话是:“先是出现了中国钻孔机,接着质量追了上来,然后横扫了整个市场。”
2023年他去泰国开新厂,设备从中国进,理由是“中国的钻孔机只要一半价钱”。
这话搁十五年前没人信,可联合国那组数据摆在那儿,日本对东盟的机械销售从2012年的300亿美元掉到2023年的180亿,十年没了四成。
四成什么概念?不是被抢了一单两单,是整个盘子缩了一圈。
先把“机床”这词的份量说清楚,这玩意叫工业母机,造东西的东西。航空发动机叶片、舰船螺旋桨、手机壳的模具,全得靠它一刀一刀切出来。
日本在这个行当里坐了二十多年头把交椅,高端五轴机床在中国市场一度占到近七成份额。
所以日本对东盟机械出口掉四成这件事,不是某个细分品类被价格战打垮了,是“工业母机”这个层级上的供应关系在换庄。
换庄跟抢单是两码事,抢单是你便宜五块钱我少赚点,换庄是人家建新厂的时候,采购清单上默认填的那一栏变了。
然后得看中国这轮卖到东盟的到底是什么,东盟2023年超过美欧成了中国最大出口市场,去年从中国进了超6000亿美元的东西,占进口总额近三成。
关键在结构,九成以上是资本品和中间品。说白了,卖的是建厂用的机器和开工用的原料,不是抢当地摊贩卖的成品鞋和T恤。
悉尼洛伊研究所那组数据更直白,2023年东盟进口的机械设备超过40%来自中国,近两年对越南、马来西亚出口往上蹿,这个比例只会更高。
雅加达那边有个智库的人举了太阳能的例子,中国企业带着设备和资本过去,印尼对美出口跟着放量。
印尼长丝纱线协会主席的评价更实在:中国机器价格只有德日同类产品的四成,“我们从他们的机械中受益”。
对了,价格差摆出来就明白为什么换庄换得这么快。
日本入门级加工中心一台40万到50万,山东滕州同类产品12万到18万。差着三倍。精度能满足汽车零部件、消费电子的活,品牌溢价撑不住这个价差。
滕州那个地方聚集了近400家机床企业,本地配套率超过80%,货按周交。
日本那边呢?铸件时效处理就得等几个月,发那科数控系统交货周期也在拉长。
AI液冷设备订单突然砸过来的时候,日本企业交不出货,中国厂商把专用机床推出来了。
这不是技术碾压,是节奏碾压。你还在排生产计划,人家的货已经装船了。
可我看这事最值得琢磨的地方,不在日本丢了多少份额,在“丢了之后还剩什么”。
高端五轴机床,山崎马扎克、大隈、牧野这些日本企业还在牌桌上,航空医疗那些对精度和长期稳定性要求到苛刻的领域,国产替代还没啃下来。
2025年中国机床出口份额21.6%,德国16.7%,中国第一次坐上头把交椅。
同一份数据里还有一行:国产高端数控机床系统的市占率到2025年才28%,比2020年翻倍了,可离“把高端也拿下来”还差着一大截。
滕州换掉的主要是中端市场里的日本货,顶级数控系统长时间运行的稳定性、精密主轴、高端丝杠导轨,这些硬骨头还在那儿搁着。
说白了,彭博社那个“全世界开新厂机床都得先找中国”的标题,说的是中端和性价比区间的事。
这个区间足够大,大到能把日本对东盟的机械出口砍掉四成。可日本真正攥在手里的那点东西,还没松。
日本这些年搞出口管制,一单一审卡高端机床对华出口,结果国产五轴机床在国内的市占率从18%冲到了60%。
卡脖子卡出来的替代,跟市场自然竞争出来的替代,力道不一样。前者是被逼的,后者是自己跑出来的。中国机床这轮在东盟的扩张,属于后者。
日本丢的那四成,丢的是中端市场,赚的是高端市场的守成时间。
可如果中端利润没了,高端研发的钱从哪儿来?评论区聊聊,你觉得日本机床这十年丢掉的份额,是暂时的退守,还是高端阵地被攻破之前的前奏。