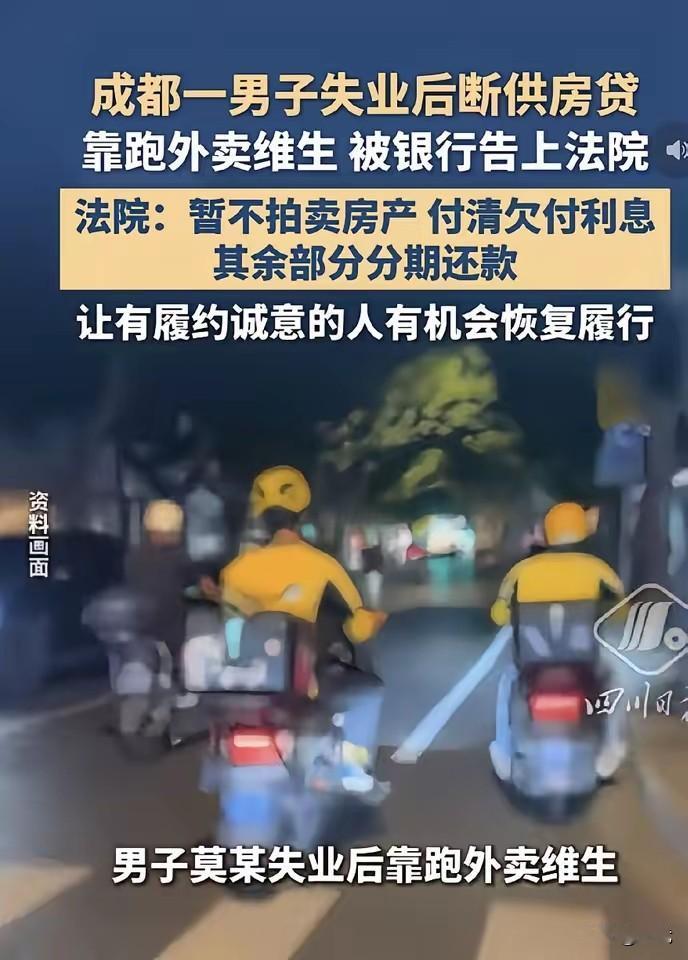
失业跑外卖仍要断供?法院这次没把唯一住房拍卖,最近成都金牛区法院公布的一起房贷执行案件。
事情的经过说起来并不复杂:当事人原本有稳定工作,多年来一直按时足额偿还房贷,直到遭遇失业,收入直接中断,实在无力继续按原合同月供,房贷就此断供。银行多次催收没有结果,直接向法院提起诉讼,案件进入执行程序后,他名下这套抵押房产,按照常规流程完全可以启动评估拍卖。
这套房子是他一家人的唯一住所,家里还有两名正在上学的未成年子女。一旦房子被拍卖,一家人不仅要失去落脚的地方,两个孩子的就学也会直接受到影响。失业之后他没有躺平,也没有转移财产躲着债务,反而找了一份外卖配送的工作,每天跑单赚收入维持全家生计,还主动找到银行协商,提出希望调整还款方案、继续还贷,却被银行拒绝了。
很多人看到这里,都会默认接下来就是走拍卖流程,把房子处置掉来清偿银行贷款。但承办法官没有直接按常规流程推进,反而先上门走访核实情况,把断供背后的真实原因摸清楚了。最终法院给出了一个和大家预想里不一样的判断:这名男子不属于“恶意失信”,只是遭遇生活变故后,暂时失去了足额履约的能力,属于典型的“暂时失能”。
不少网友看到这里都感慨,以为接下来会有“大反转”:银行直接减免全部罚息,甚至停息挂账,给他缓个三五年再慢慢还钱,也算给这个努力生活的家庭一条生路。但法院最终拿出的方案,没有走“完全豁免债务”的温情路线,反而算了一笔两边都能落地的实际账。
法院多次和银行沟通,把强制拍卖的实际成本摆到台面上:一旦启动司法拍卖,房产评估折价、流拍风险、漫长的处置周期叠加下来,银行最终的实际受偿金额,未必比让借款人继续履约更高。而这名男子已经靠跑外卖恢复了稳定劳动收入,还款意愿明确,只要给出适配他当前收入的分期方案,后续长期收回全部本息的确定性反而更高。
最终双方达成的和解协议,没有偏向任何一方:
男子先一次性付清之前欠缴的利息,用实际行动拿出履约诚意
剩余未还的房贷部分,调整为和他当前外卖收入匹配的分期方案继续偿还
银行暂不启动房屋处置程序,房产继续保持查封状态,但解除针对他的其他强制措施
协议同时划出清晰红线:如果后续再次出现违约,银行可以立刻申请恢复执行,法院会依法启动房产拍卖程序
这起案件之所以引发大量讨论,核心就在于它跳出了“要么全额履约、要么拍卖房产”的二元处理逻辑。善意执行从来不是无原则地给债务人“开绿灯”,更不是要求金融机构单方面放弃合法权益,而是把“努力追回债权”的精细度做上去,把那些只是暂时遇到困难、但从来没有放弃还钱的普通人,和刻意转移财产、规避执行的“老赖”区分开。
对很多背着房贷上有老下有小的家庭来说,这套处理方式最戳人的地方就在于:它没有用“道德绑架”要求银行让利,也没有机械走流程把一家人的生活直接拍碎,而是给了努力跑单的普通人一个不用流离失所的机会,也给金融债权找到了一个更稳妥的落地方式。
不少网友评论说,这不是“和稀泥”,是在刚性的规则里,找到了最懂普通人生活难处的那个分寸。