锂价降回9万关口!排产环比降5%,但产业链为何一点都不慌?
刚刷到一条让锂电圈心态微妙的数据。
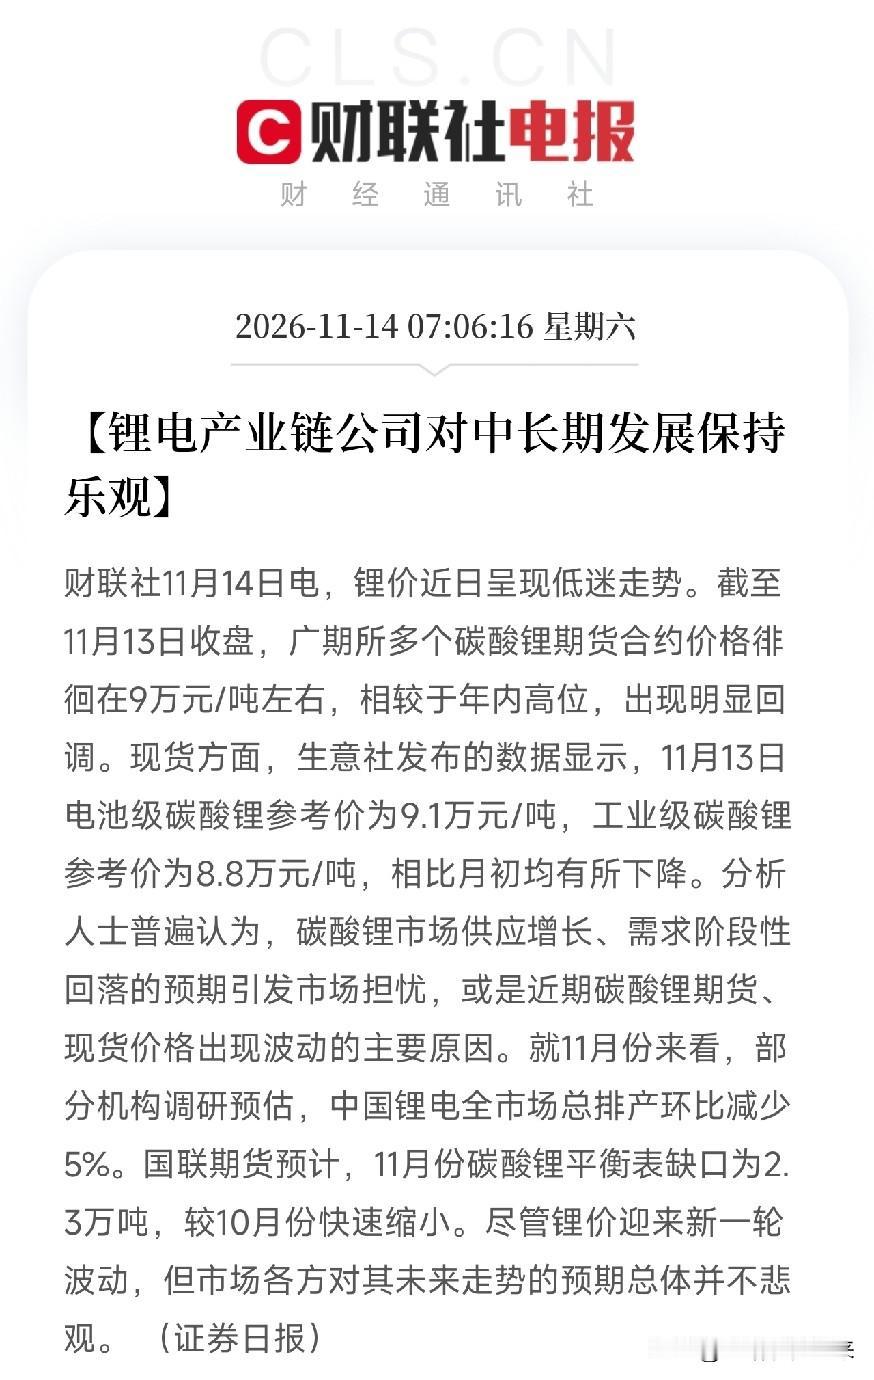
证券日报最新报道,截至11月13日,广期所多个碳酸锂期货合约价格徘徊在9万元/吨左右,较年内高位明显回调。现货端,电池级碳酸锂参考价9.1万元/吨,工业级8.8万元/吨,相比月初都有所下降。
原因不复杂:供应增长叠加需求阶段性回落,市场担忧情绪被放大。机构调研预估,11月我国锂电全市场总排产环比减少5%。
但有意思的是,面对这轮价格回调,产业链公司的态度出奇一致,不悲观!
为什么锂价跌了,产业链反而稳得住?三个底层逻辑在托底。
第一,9万元/吨远远没到成本线。今年碳酸锂从年初10万出头一度冲到17万以上,涨得太急,回调是正常的市场消化。9万元这个位置,对拥有自有矿山和盐湖资源的龙头来说,依然有合理利润空间。真正难受的是高成本的外购矿冶炼厂,而这恰恰是行业出清的一部分。
第二,排产环比降5%是季节性节奏,不是趋势逆转。四季度本来就是传统淡季,部分电池厂在完成全年目标后主动放缓节奏。但储能需求在爆发,海外电动车市场在放量,明年的需求增量依然确定。短期的排产波动,改变不了中长期供需紧平衡的格局。
第三,缺口在收窄,但没有消失。2.3万吨的月度缺口虽然比10月小了,但依然存在。这意味着碳酸锂市场并没有从紧缺直接翻转到过剩,而是从很紧变成了没那么紧。价格中枢下移,但底部有支撑。
产业链影响:锂价回调,谁在承压,谁在受益?
1. 上游锂矿与锂盐(成本分化加剧,有矿的扛得住)
锂价回调对高成本产能是压力测试,但对成本曲线最左侧的企业影响有限。
· 天齐锂业、赣锋锂业:自有矿比例高,成本优势深厚,9万元/吨依然有利润空间。盐湖股份、藏格矿业的盐湖提锂成本更低,几乎不受价格波动影响。
2. 中游正极材料与电池(成本压力缓解,利润修复)
碳酸锂是正极材料和电池的核心原料。锂价回调,中游成本端压力减轻,毛利率有望修复。
· 德方纳米、湖南裕能:磷酸铁锂正极龙头,碳酸锂成本下降对利润表是直接利好。
· 宁德时代、亿纬锂能:电池龙头,原材料成本回落叠加储能需求爆发,盈利能力有望提升。
3. 下游储能与电动车(成本下降,需求弹性释放)
锂价下行最终会传导到终端,降低电池包成本。储能系统的经济性进一步提升,电动车企的降价空间也在打开。
锂价的短期波动,改变不了白色石油的长期叙事
9万元/吨的回调,放在353%的长期需求增长面前,只是上行通道中的一次颠簸。联合国的预测摆在那里,全球锂需求到2040年增长353%,清洁技术对锂的消耗占比将从62%飙到87%。短期的排产波动和价格回调,不会改变这个方向。
产业链不悲观,不是因为嘴硬,是因为它们看得比一个月的价格波动更远。
你觉得碳酸锂这波回调会降到多少?8万是底,还是7万?